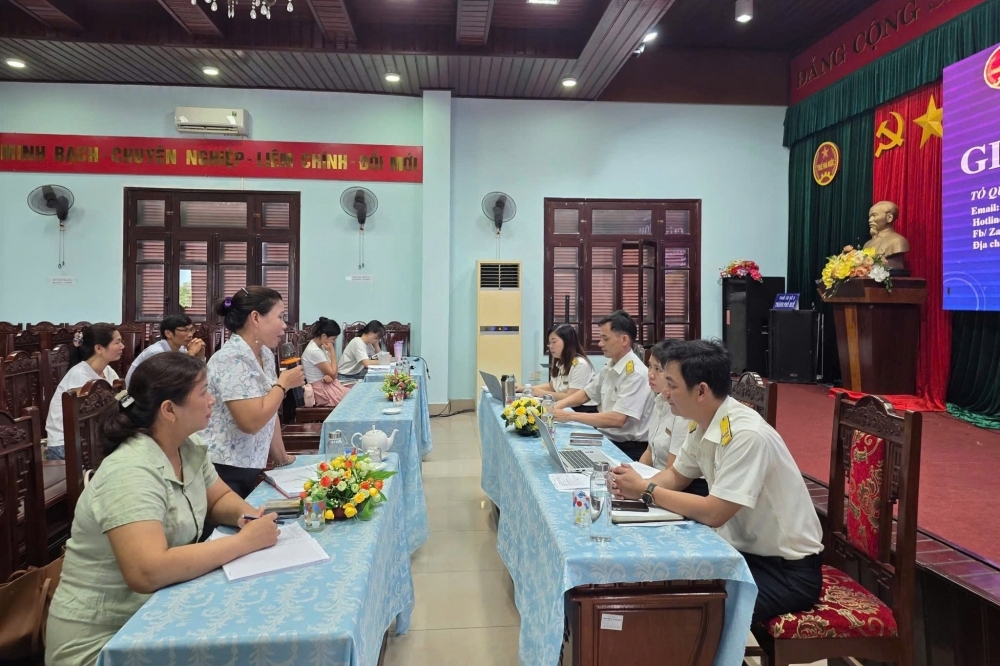
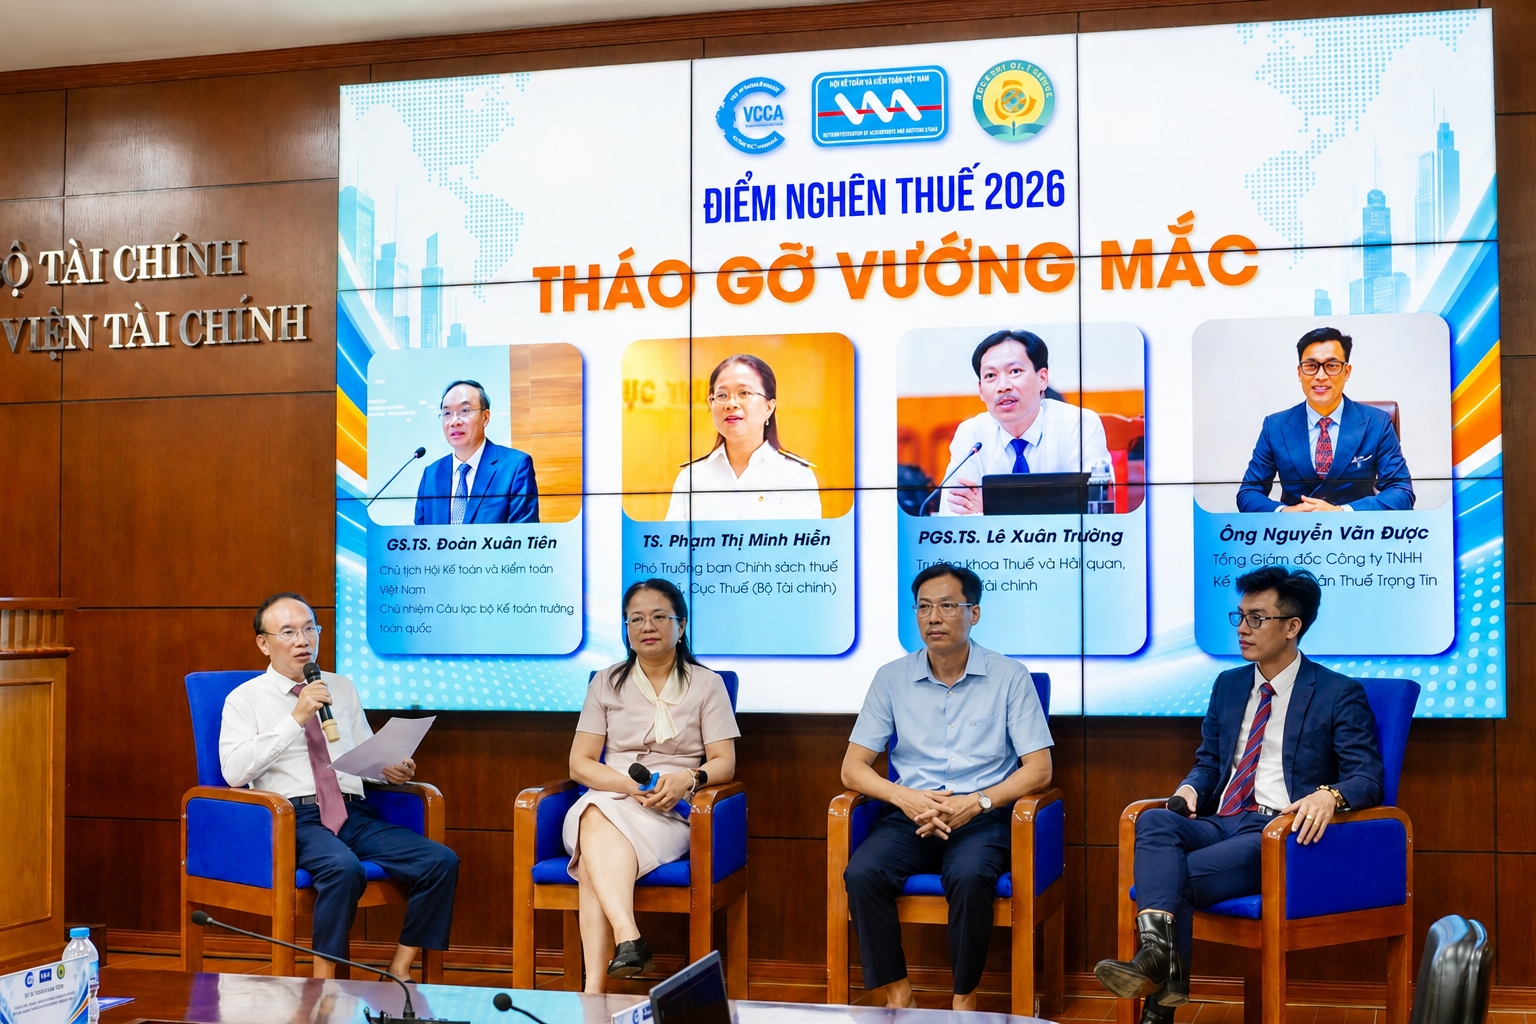
Trong kỷ nguyên chuyển đổi số và minh bạch dữ liệu, tuân thủ thuế đang chuyển từ nghĩa vụ pháp lý sang nền tảng của niềm tin xã hội và năng lực cạnh tranh quốc gia. Những kinh nghiệm quốc tế và thực tiễn doanh nghiệp mang lại nhiều gợi mở quan trọng cho Việt Nam trong xây dựng hệ thống quản lý thuế minh bạch, hiệu quả và bền vững.
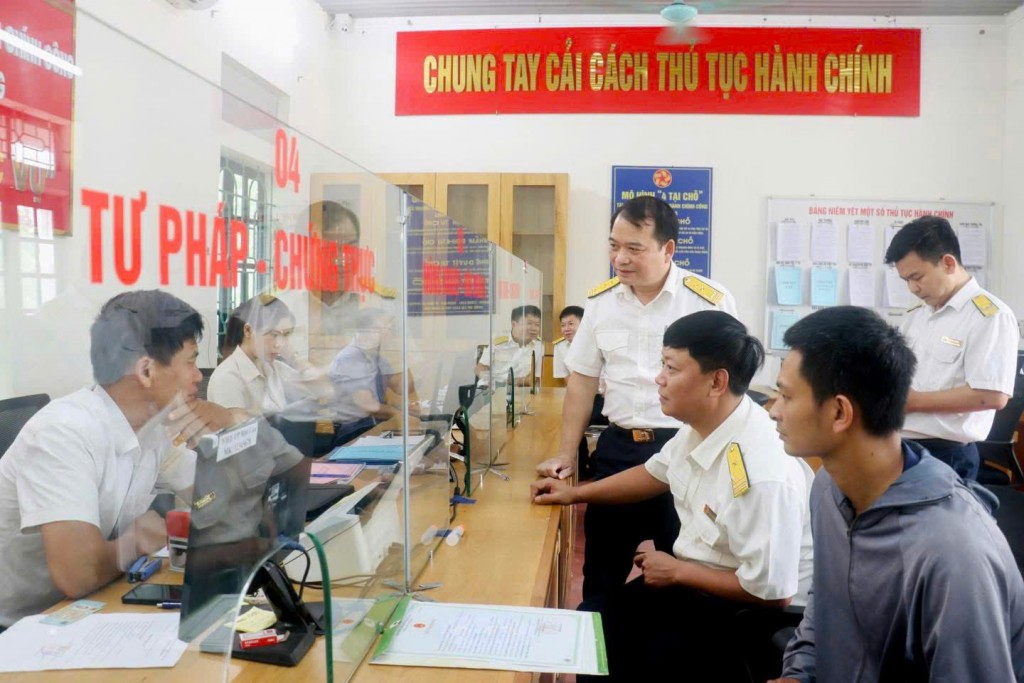 |
| Quản lý rủi ro tuân thủ không chỉ là công cụ kỹ thuật mà là cách tiếp cận chiến lược giúp cơ quan Thuế phân bổ nguồn lực hiệu quả, nhắm đúng đối tượng rủi ro và xây dựng lòng tin với người nộp thuế. |
Tuân thủ thuế dựa trên niềm tin và quản trị rủi ro
Một điểm chung dễ nhận thấy trong cải cách thuế của nhiều quốc gia phát triển là sự chuyển dịch từ mô hình “kiểm soát – cưỡng chế” sang mô hình “hợp tác – dựa trên niềm tin”.
Ông Noguchi Daisuke, Cố vấn trưởng Dự án Thuế JICA, cho rằng, trung tâm của quản lý thuế hiện đại chính là “tuân thủ tự nguyện”, được hiểu là việc người nộp thuế tự chịu trách nhiệm kê khai và nộp thuế chính xác, đúng quy định. Nhật Bản đã xây dựng thành công hệ thống tự khai – tự nộp thuế, trong đó người dân được kỳ vọng hiểu luật và chủ động thực hiện nghĩa vụ thuế của mình. Cách tiếp cận này không chỉ làm thay đổi phương thức quản lý của cơ quan thuế mà còn góp phần định hình nhận thức xã hội về vai trò của thuế trong phát triển đất nước.
Kinh nghiệm tại Nhật Bản cho thấy, tuân thủ tự nguyện không thể hình thành trong thời gian ngắn mà là kết quả của một quá trình dài hơi, kết hợp đồng bộ giữa thể chế, giáo dục và thực tiễn hành chính. Việc phát triển hệ thống đại lý tư vấn thuế, mở rộng hỗ trợ người nộp thuế, phổ cập kê khai – nộp thuế điện tử (e-Tax) và đẩy mạnh giáo dục thuế trong trường học đã góp phần xây dựng “văn hóa thuế” bền vững. Ông Noguchi nhấn mạnh rằng sự minh bạch trong thanh tra, kiểm tra và trách nhiệm giải trình của cơ quan thuế là yếu tố then chốt để duy trì lòng tin xã hội.
Không dừng lại ở phạm vi một quốc gia, cách tiếp cận dựa trên niềm tin này đang dần trở thành xu hướng chung trong cải cách quản lý thuế trên toàn cầu. Tổ chức OECD đã phát triển khái niệm “tuân thủ hợp tác”, trong đó cơ quan thuế và doanh nghiệp chia sẻ thông tin minh bạch, cùng quản lý rủi ro thuế trên cơ sở tin cậy lẫn nhau.
Mô hình này đã được áp dụng tại nhiều quốc gia như Hà Lan, Australia… giúp giảm chi phí hành chính và tăng khả năng dự đoán cho doanh nghiệp, qua đó khẳng định rằng niềm tin không chỉ thúc đẩy tuân thủ mà còn là nền tảng của đạo đức thuế.
Từ góc độ doanh nghiệp, ông Bùi Ngọc Tuấn, Phó Tổng Giám đốc Deloitte Việt Nam, cho rằng trong kỷ nguyên dữ liệu minh bạch, tuân thủ thuế đang chuyển mình từ “nghĩa vụ pháp lý” sang “cam kết minh bạch và trách nhiệm xã hội”. Theo khảo sát chính sách thuế toàn cầu năm 2025 của Deloitte, hơn 82% lãnh đạo doanh nghiệp dự báo yêu cầu công khai thông tin thuế sẽ tăng mạnh, và 86% coi chuyển đổi số, tự động hóa thuế là ưu tiên hàng đầu.
Ông Tuấn nhấn mạnh rằng những tập đoàn đa quốc gia hàng đầu đã chuyển từ việc “làm đúng quy định” sang chủ động khai thác dữ liệu thuế như một tài sản chiến lược, tích hợp vào quản trị doanh nghiệp và các tiêu chí ESG. Cách tiếp cận chủ động này không chỉ giúp doanh nghiệp kiểm soát rủi ro mà còn nâng cao uy tín và khả năng cạnh tranh trên thị trường toàn cầu.
Sự thay đổi trong tư duy của doanh nghiệp cũng đặt ra yêu cầu tương ứng đối với cơ quan thuế trong việc đổi mới phương thức quản lý và phân bổ nguồn lực. Từ góc nhìn của khu vực công, ông Frank Van Brunschot, chuyên gia kinh tế cao cấp của Quỹ Tiền tệ Quốc tế (IMF) tại Việt Nam, khẳng định, quản lý rủi ro tuân thủ không phải “viên đạn bạc”, nhưng là công cụ mạnh mẽ giúp hệ thống thuế trở nên công bằng, hiệu quả và được xã hội tin tưởng – nền tảng thiết yếu cho phát triển bền vững.
Theo đại diện IMF, quản lý rủi ro tuân thủ không chỉ là công cụ kỹ thuật mà là cách tiếp cận chiến lược giúp cơ quan Thuế phân bổ nguồn lực hiệu quả, nhắm đúng đối tượng rủi ro và xây dựng lòng tin với người nộp thuế. Thực tiễn triển khai tại một số quốc gia cũng cho thấy các biện pháp dựa trên phân tích dữ liệu và hiểu hành vi người nộp thuế có thể giúp tăng thu ngân sách mà không cần tăng thuế suất.
Hài hòa giữa niềm tin, công nghệ và năng lực quản lý
Việt Nam đang đứng trước cơ hội lớn để tiệm cận mô hình quản lý thuế hiện đại. Thời gian qua, Bộ Tài chính, Cục Thuế đã đẩy mạnh chuyển đổi số thông qua việc triển khai hóa đơn điện tử toàn quốc, xây dựng Cổng thông tin cho nhà cung cấp nước ngoài, ứng dụng e-Tax Mobile và ban hành các chính sách thuế đối với thương mại điện tử.
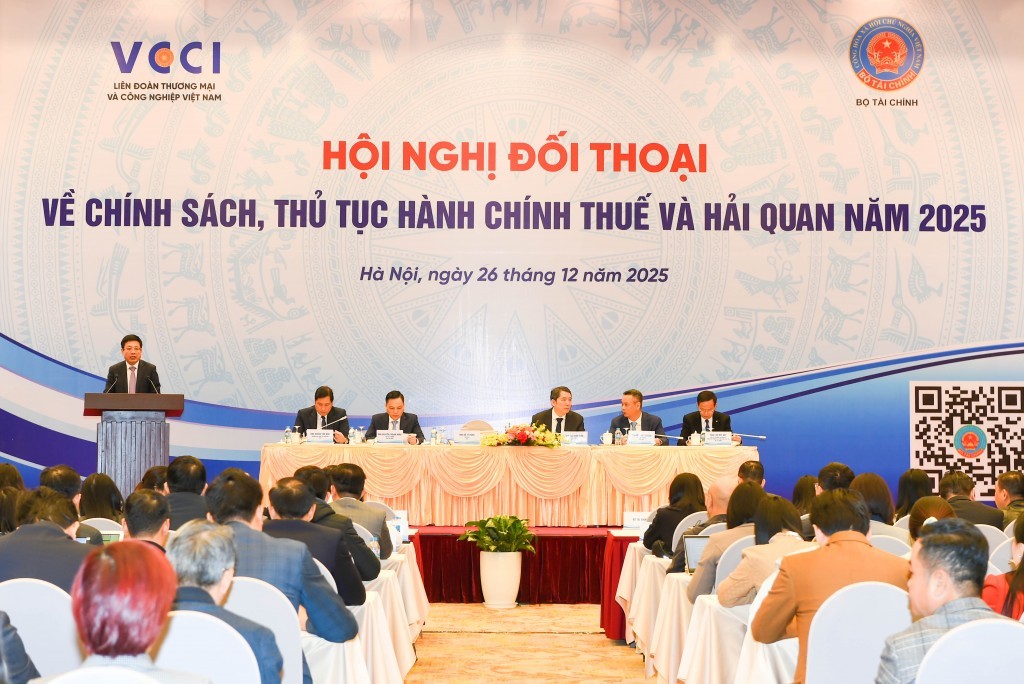 |
| Cơ chế đối thoại hai chiều giữa cơ quan Thuế và người nộp thuế cần được tăng cường để kịp thời phản hồi chính sách và củng cố lòng tin. |
Theo đánh giá của ông Noguchi Daisuke, dù bối cảnh thể chế và văn hóa khác nhau, Nhật Bản và Việt Nam cùng hướng tới một nền quản lý thuế dựa trên lòng tin, trong đó vai trò hỗ trợ và đồng hành của cơ quan thuế ngày càng được nhấn mạnh.
Tuy nhiên, thách thức vẫn còn lớn. Ông Frank Van Brunschot lưu ý rằng, tỷ lệ thuế/GDP của Việt Nam năm 2024 ở mức 13,1%, thấp hơn ngưỡng 15–16% mà IMF khuyến nghị cho tăng trưởng bền vững. Trong bối cảnh dư địa tăng thuế suất hạn chế, giải pháp căn cơ không nằm ở việc tăng gánh nặng thuế, mà ở mở rộng cơ sở thuế và cải thiện mức độ tuân thủ thông qua quản lý rủi ro hiệu quả.
Do vậy, IMF khuyến nghị, Việt Nam có thể thực hiện ngay ba hành động trọng tâm bao gồm việc mở rộng quản lý rủi ro tuân thủ ra ngoài các lĩnh vực thí điểm, tăng cường tích hợp và khai thác dữ liệu (đặc biệt là dữ liệu bên thứ ba và hải quan), đồng thời xây dựng văn hóa tư duy dựa trên rủi ro trong toàn ngành thuế.
Tuy vậy, nỗ lực cải cách của cơ quan thuế chỉ có thể phát huy hiệu quả khi được song hành với sự chuyển đổi tương ứng từ phía cộng đồng doanh nghiệp. Ông Bùi Ngọc Tuấn cho rằng, Việt Nam cần khuyến khích doanh nghiệp chuyển từ tư duy “đối phó tuân thủ” sang “quản trị thuế chiến lược”.
Ba trụ cột được Deloitte đề xuất bao gồm xây dựng khung quản trị thuế vững chắc, đẩy mạnh số hóa và khai thác dữ liệu thuế, cũng như phát triển đội ngũ nhân sự thuế có năng lực phân tích và tư duy chiến lược. “Chủ động trong tuân thủ cũng chính là chủ động trong kiểm soát rủi ro, bảo vệ uy tín và nâng cao năng lực cạnh tranh”, ông Bùi Ngọc Tuấn khẳng định.
Ở cấp độ xã hội, bài học từ Nhật Bản cho thấy, giáo dục thuế cần được hệ thống hóa và triển khai dài hạn. Việc đưa kiến thức về thuế và ý nghĩa của “thỏa ước xã hội” vào chương trình giáo dục chính quy, kết hợp với truyền thông đại chúng và đào tạo cộng đồng, sẽ góp phần hình thành văn hóa tuân thủ tự nguyện. Song song với đó, cơ chế đối thoại hai chiều giữa cơ quan Thuế và người nộp thuế cần được tăng cường để kịp thời phản hồi chính sách và củng cố lòng tin.
Kinh nghiệm quốc tế cho thấy, tuân thủ thuế hiệu quả không đến từ các biện pháp cưỡng chế đơn lẻ, mà từ sự kết hợp hài hòa giữa thể chế minh bạch, quản lý rủi ro dựa trên dữ liệu, giáo dục thuế và năng lực con người. Đối với Việt Nam, quá trình chuyển đổi số mạnh mẽ hiện nay chính là cơ hội vàng để xây dựng một hệ thống quản lý thuế dựa trên niềm tin, trong đó người nộp thuế không chỉ “chấp hành” mà còn “đồng hành”.