Bộ Tài chính đề xuất điều chỉnh ngưỡng miễn thuế đối với hàng hóa có trị giá nhỏ theo hướng thống nhất mức 100 nghìn đồng về trị giá hải quan hoặc 10 nghìn đồng về số tiền thuế phải nộp cho một lần xuất nhập khẩu.
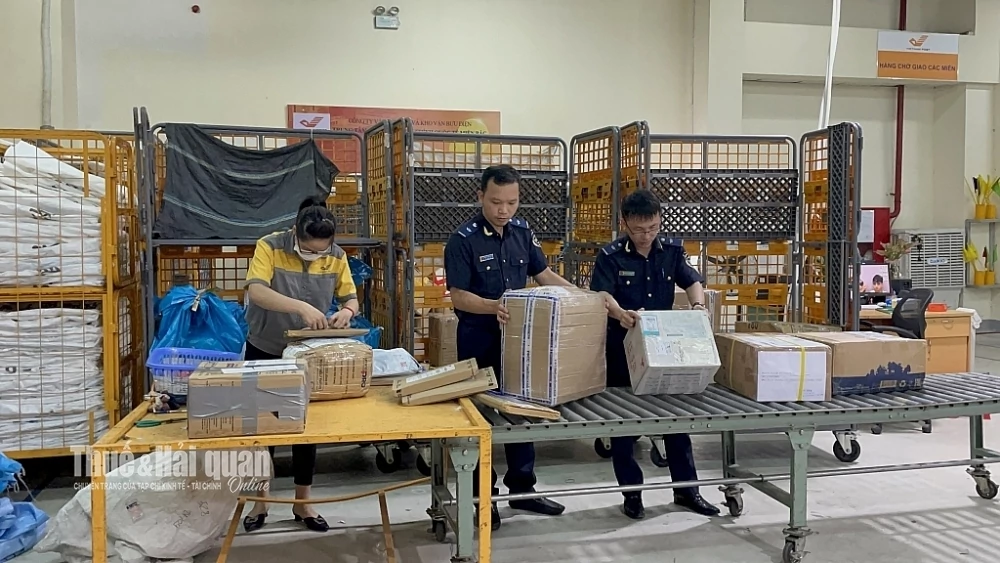 |
| Chính sách miễn thuế giá trị gia tăng đối với hàng hóa nhập khẩu có giá trị nhỏ gửi qua dịch vụ chuyển phát nhanh đã được chấm dứt. Ảnh: Ngọc Linh |
Thu hẹp khoảng miễn thuế
Bộ Tài chính đang lấy ý kiến các bộ, ngành, hiệp hội liên quan về dự thảo Nghị định quy định chi tiết một số điều và biện pháp thi hành Luật thuế Xuất khẩu, thuế nhập khẩu.
Đáng chú ý, Điều 29 dự thảo Nghị định đề xuất điều chỉnh giảm mức miễn thuế đối với hàng hóa có trị giá nhỏ. Chính sách này dự kiến tác động trực tiếp đến các doanh nghiệp hoạt động trong lĩnh vực thương mại điện tử, logistics, chuyển phát nhanh và các tổ chức, cá nhân có liên quan.
Theo quy định hiện hành tại Điều 29 Nghị định số 134/2016/NĐ-CP, được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP, hàng hóa nhập khẩu gửi qua dịch vụ bưu chính, chuyển phát nhanh có trị giá hải quan từ 1 triệu đồng trở xuống hoặc có số tiền thuế phải nộp từ 100 nghìn đồng trở xuống được miễn thuế nhập khẩu.
Trường hợp hàng hóa có trị giá hải quan vượt 1 triệu đồng hoặc có tổng số tiền thuế phải nộp trên 100 nghìn đồng thì phải nộp thuế nhập khẩu đối với toàn bộ lô hàng.
Đối với hàng hóa thông thường, hàng hóa có tổng trị giá hải quan từ 500 nghìn đồng trở xuống hoặc có tổng số tiền thuế xuất nhập khẩu phải nộp từ 50 nghìn đồng trở xuống cho một lần xuất nhập khẩu được miễn thuế. Quy định này không áp dụng đối với hàng hóa là quà biếu, quà tặng, hàng hóa mua bán, trao đổi của cư dân biên giới và hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh.
| Theo nội dung sửa đổi, Điều 29 được đặt tên “Miễn thuế đối với hàng hóa có trị giá tối thiểu”. Hàng hóa có tổng trị giá hải quan từ 100 nghìn đồng trở xuống hoặc có tổng số tiền thuế xuất nhập khẩu phải nộp từ 10 nghìn đồng trở xuống cho một lần xuất nhập khẩu được miễn thuế xuất nhập khẩu. Quy định này không áp dụng đối với hàng hóa là quà biếu, quà tặng và hàng hóa mua bán, trao đổi của cư dân biên giới. |
Như vậy, cùng là hàng hóa có trị giá nhỏ nhưng pháp luật hiện hành đang quy định các ngưỡng miễn thuế khác nhau tùy trường hợp.
Theo Bộ Tài chính, trong bối cảnh thương mại điện tử xuyên biên giới phát triển mạnh, số lượng lô hàng nhỏ tăng nhanh, việc duy trì các ngưỡng miễn thuế khác nhau không còn phù hợp.
Thương mại điện tử đặt ra yêu cầu mới
Thương mại điện tử đang phát triển nhanh trên phạm vi toàn cầu dưới tác động của toàn cầu hóa, chuyển đổi số và cuộc cách mạng công nghiệp lần thứ tư. Tại Việt Nam, quy mô thị trường bán lẻ thương mại điện tử năm 2024 ước đạt trên 25 tỷ USD, tăng khoảng 20% so với năm 2023.
Năm 2025, quy mô thị trường đạt khoảng 31-38,5 tỷ USD với tốc độ tăng trưởng từ 21-25,5%. Bước sang nửa đầu năm 2026, thị trường tiếp tục duy trì mức tăng trưởng hai chữ số, khoảng 19%.
Sự phát triển của các nền tảng thương mại điện tử giúp người tiêu dùng dễ dàng tiếp cận hàng hóa từ nước ngoài, qua đó làm gia tăng đáng kể số lượng lô hàng nhập khẩu có giá trị thấp. Đặc biệt, thương mại điện tử xuyên biên giới phát triển mạnh khiến lượng lớn lô hàng giá trị nhỏ được nhập khẩu với tần suất cao qua dịch vụ bưu chính, chuyển phát nhanh.
Chính sách miễn thuế đối với hàng hóa giá trị nhỏ được áp dụng nhằm giảm chi phí quản lý và tạo thuận lợi thương mại. Tuy nhiên, khi quy mô giao dịch tăng nhanh, chính sách này đã bộc lộ một số hạn chế như tạo lợi thế cạnh tranh cho hàng nhập khẩu so với hàng sản xuất trong nước, đồng thời phát sinh nguy cơ gian lận thông qua việc chia nhỏ đơn hàng để hưởng ưu đãi thuế và ảnh hưởng đến hiệu quả quản lý nhà nước.
Trong bối cảnh đó, việc rà soát ngưỡng miễn thuế được đặt ra nhằm phù hợp hơn với thực tế phát triển của thương mại điện tử, đồng thời hạn chế khả năng lợi dụng chính sách và bảo đảm công bằng giữa hàng hóa nhập khẩu với hàng hóa sản xuất, kinh doanh trong nước.
Đề xuất ngưỡng 100 nghìn đồng
Tại Việt Nam, chính sách đối với hàng hóa giá trị nhỏ cũng đã có bước điều chỉnh. Ngày 3/1/2025, Thủ tướng Chính phủ ban hành Quyết định số 01/2025/QĐ-TTg bãi bỏ toàn bộ Quyết định số 78/2010/QĐ-TTg về mức giá trị hàng hóa nhập khẩu gửi qua dịch vụ chuyển phát nhanh được miễn thuế.
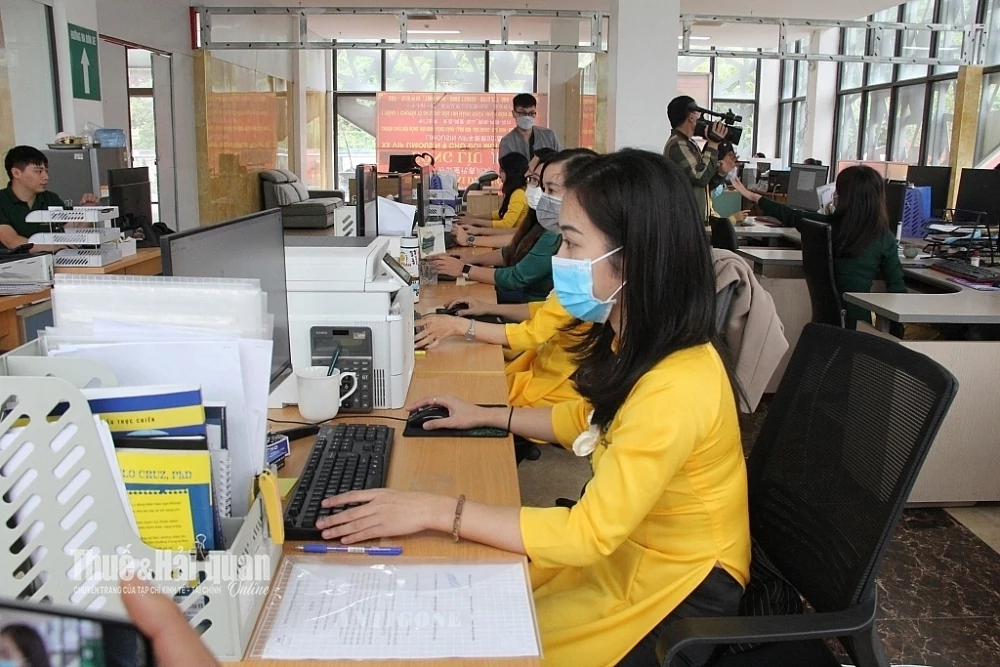 |
| Nhân viên Công ty CP hữu nghị Xuân Cương (Lạng Sơn) kiểm soát hàng hóa trị giá thấp chuyển qua dịch vụ chuyển phát nhanh. Ảnh: H.Nụ |
Qua đó, chính sách miễn thuế giá trị gia tăng đối với hàng hóa nhập khẩu có giá trị nhỏ gửi qua dịch vụ chuyển phát nhanh đã được chấm dứt.
Đến nay, quy định miễn thuế đối với hàng hóa có giá trị nhỏ chỉ còn áp dụng đối với thuế nhập khẩu theo khoản 5 Điều 16 Luật thuế Xuất khẩu, thuế nhập khẩu.
Việc duy trì một ngưỡng miễn thuế nhất định cũng xuất phát từ yêu cầu thực hiện Công ước Kyoto sửa đổi. Theo nội dung được Bộ Tài chính dẫn chiếu, pháp luật quốc gia phải quy định giá trị tối thiểu và/hoặc số tiền thuế tối thiểu mà dưới mức đó sẽ không thu thuế xuất nhập khẩu và các loại thuế khác.
Tuy nhiên, Công ước Kyoto không ấn định một mức trị giá tối thiểu chung mà để mỗi quốc gia xác định ngưỡng phù hợp với điều kiện quản lý, chính sách thuế và yêu cầu tạo thuận lợi thương mại.
Theo Bộ Tài chính, Công ước Kyoto không quy định một mức ngưỡng cụ thể mà các nước phải áp dụng. Các quốc gia thành viên có thể chủ động xác định, điều chỉnh hoặc hoàn thiện chính sách phù hợp với yêu cầu quản lý trong từng thời kỳ, trên cơ sở cân nhắc tương quan giữa số thuế phải thu với chi phí hành chính phát sinh trong quá trình tính, thu và quản lý thuế.
Trên cơ sở đánh giá thực tiễn quản lý trong nước và xu hướng điều chỉnh chính sách thuế đối với hàng hóa giá trị nhỏ của các quốc gia, Bộ Tài chính cho rằng không nên quy định miễn thuế xuất thuế nhập khẩu đối với hàng hóa có trị giá nhỏ.
Do Việt Nam là thành viên Công ước Kyoto và Luật thuế Xuất khẩu, thuế nhập khẩu hiện hành vẫn quy định miễn thuế đối với hàng hóa có giá trị nhỏ, Bộ Tài chính đề xuất tiếp tục duy trì cơ chế miễn thuế nhưng điều chỉnh mức miễn thuế.
Cụ thể, dự thảo sửa đổi Điều 29 theo hướng hàng hóa có tổng trị giá hải quan từ 100 nghìn đồng trở xuống hoặc có tổng số tiền thuế xuất nhập khẩu phải nộp từ 10 nghìn đồng trở xuống cho một lần xuất nhập khẩu được miễn thuế xuất nhập khẩu.
Mức 10 nghìn đồng được đề xuất trên cơ sở tương ứng với mức phí hải quan đối với hàng hóa xuất nhập khẩu gửi qua dịch vụ bưu chính, chuyển phát nhanh quy định tại Thông tư số 86/2025/TT-BTC ngày 28/8/2025.
Theo Bộ Tài chính, lấy mức thuế được miễn là 10 nghìn đồng tương ứng với phí hải quan nhằm phù hợp với nguyên tắc bù đắp chi phí về thủ tục hải quan cho nhà nhập khẩu.
Đối với ngưỡng trị giá, Bộ Tài chính căn cứ mức thuế suất thuế nhập khẩu ưu đãi bình quân khoảng 11,8%. Theo đó, với mức thuế suất 10%, số tiền thuế 10 nghìn đồng tương ứng với trị giá hải quan của hàng hóa khoảng 100 nghìn đồng.
Như vậy, so với mức miễn thuế hiện hành, dự thảo đã đề xuất thu hẹp đáng kể ngưỡng áp dụng, đồng thời đưa về một mức thống nhất cho hàng hóa xuất nhập khẩu, bao gồm cả hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh. Đây là điểm thay đổi quan trọng nhằm khắc phục sự khác biệt giữa các nhóm hàng hóa trong quy định hiện hành.
Cùng với việc điều chỉnh ngưỡng miễn thuế, dự thảo cũng đề xuất lược bỏ các quy định về hồ sơ, thủ tục miễn thuế tại khoản 4 và khoản 5 Điều 29 do nội dung này đã được đưa vào Thông tư số 86/2026/TT-BTC để thực hiện theo thẩm quyền ban hành văn bản quy định tại Luật Quản lý thuế.
Nếu được ban hành theo hướng đề xuất, chính sách mới sẽ tác động trực tiếp đến các lô hàng giá trị thấp, nhất là hàng hóa nhập khẩu qua thương mại điện tử, bưu chính và chuyển phát nhanh. Việc thu hẹp và thống nhất ngưỡng miễn thuế cũng đặt ra yêu cầu đối với doanh nghiệp trong việc rà soát quy trình, hệ thống và phương án kinh doanh, chủ động chuẩn bị khi chính sách mới được áp dụng.
Xu hướng thu hẹp miễn thuế hàng hóa giá trị nhỏ Sự phát triển nhanh của thương mại điện tử xuyên biên giới đang khiến chính sách miễn thuế đối với hàng hóa giá trị nhỏ được nhiều quốc gia rà soát. Xu hướng chung là thu hẹp phạm vi, giảm ngưỡng hoặc tiến tới bãi bỏ cơ chế miễn thuế nhằm thích ứng với sự gia tăng nhanh về số lượng lô hàng được mua trực tuyến và nhập khẩu trực tiếp đến người tiêu dùng. Việc điều chỉnh cũng nhằm bảo đảm cạnh tranh công bằng giữa hàng hóa nhập khẩu qua thương mại điện tử với hàng hóa nhập khẩu theo phương thức truyền thống và hàng hóa sản xuất, kinh doanh trong nước, đồng thời hạn chế tình trạng chia nhỏ lô hàng, khai báo trị giá thấp để hưởng ưu đãi thuế. Tại Indonesia, hàng hóa có trị giá từ 3 USD trở xuống thuộc diện miễn thuế nhập khẩu. Trong khi đó, Ấn Độ không áp dụng chính sách miễn thuế nhập khẩu đối với hàng hóa mua bán trực tiếp từ nước ngoài qua các kênh thương mại điện tử. Tại Liên minh châu Âu (EU), từ ngày 1/7/2026, mỗi mặt hàng trong lô hàng trị giá không quá 150 Euro chịu thuế hải quan cố định 3 Euro, áp dụng đến ngày 1/7/2028. Sau thời điểm này, mọi lô hàng sẽ được tính thuế theo biểu thuế, đồng thời ngưỡng miễn thuế 150 Euro được bãi bỏ hoàn toàn trong khuôn khổ cải cách hải quan EU. Chính sách này áp dụng đối với nhiều nhóm hàng tiêu dùng thường được mua trực tuyến như quần áo, đồ chơi, thiết bị điện tử, phụ kiện và các sản phẩm giá trị nhỏ khác. |