Theo Luật sư Hoàng Hà, Đoàn Luật sư TP. Hồ Chí Minh, cần thiết phải tính thuế đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng. Song để phát huy hiệu quả, cần xác định đúng đối tượng chịu thuế, đồng thời tăng cường kiểm tra, giám sát và xử lý nghiêm các trường hợp vi phạm pháp luật đất đai.
 |
| Luật sư Hoàng Hà, Đoàn Luật sư TP. Hồ Chí Minh. Ảnh: Hương Quỳnh. |
Phóng viên: Chính phủ đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng nhằm hạn chế đầu cơ, lãng phí nguồn lực đất đai. Ông đánh giá như thế nào về đề xuất này?
Luật sư Hoàng Hà: Tôi cho rằng đề xuất áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng là cần thiết, nhằm hạn chế đầu cơ, găm giữ đất đai và lãng phí nguồn lực xã hội.
Chính sách này có thể tạo thêm áp lực tài chính, khuyến khích người sử dụng đất đưa đất vào khai thác hiệu quả thay vì chờ tăng giá. Đây là công cụ kinh tế cần thiết để điều tiết hành vi sử dụng đất, góp phần nâng cao hiệu quả khai thác nguồn lực đất đai.
Tuy nhiên, điều đáng quan tâm không chỉ là mức thuế bao nhiêu, mà còn là hiệu quả quản lý đất đai hiện nay. Thực tế đặt ra câu hỏi vì sao nhiều khu đất bị bỏ hoang hàng chục năm vẫn chưa được xử lý dứt điểm, trong khi pháp luật đã có quy định về xử lý đất chậm đưa vào sử dụng, kể cả thu hồi đất khi đủ điều kiện.
Theo tôi, chính sách thuế chỉ phát huy hiệu quả khi đi cùng việc kiểm tra tiến độ sử dụng đất, công khai các dự án chậm triển khai và xử lý nghiêm những trường hợp vi phạm. Đồng thời, cần phân biệt việc cố tình bỏ hoang đất với trường hợp chậm sử dụng do nguyên nhân khách quan.
Mục tiêu cuối cùng không phải tăng nguồn thu ngân sách mà là đưa đất đai vào sử dụng hiệu quả, tránh tình trạng nguồn lực đất đai bị lãng phí kéo dài.
Phóng viên: Một trong những vấn đề được quan tâm là tiêu chí xác định đất bỏ hoang, không đưa vào sử dụng, hoặc chậm đưa vào sử dụng. Theo ông, cần quy định những tiêu chí gì để xác định đúng đối tượng chịu thuế, tránh đánh đồng các trường hợp cố tình bỏ hoang đất với những trường hợp chậm sử dụng do nguyên nhân khách quan?
Luật sư Hoàng Hà: Muốn áp dụng thuế suất 0,2% công bằng, trước hết phải xác định rõ thế nào là đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng. Đây là những trường hợp có bản chất khác nhau, không thể chỉ nhìn thấy một khu đất trống rồi mặc nhiên kết luận thuộc diện chịu thuế cao.
Pháp luật đất đai hiện hành đã có những mốc thời gian cụ thể. Ví dụ, đối với đất thực hiện dự án đầu tư, việc không sử dụng trong 12 tháng liên tục kể từ khi nhận bàn giao đất trên thực địa hoặc chậm tiến độ sử dụng đất 24 tháng so với tiến độ ghi trong dự án đầu tư là những căn cứ để xem xét xử lý. Tuy nhiên, các tiêu chí này cần được rà soát, thống nhất khi xây dựng chính sách thuế mới.
Theo tôi, cần xác định rõ loại đất, diện tích thực tế chưa sử dụng, thời điểm bắt đầu tính thuế và nguyên nhân chậm sử dụng. Đặc biệt, phải phân biệt trường hợp cố tình găm giữ đất chờ tăng giá với trường hợp vướng giải phóng mặt bằng, chưa được bàn giao đất, chậm thủ tục hành chính hoặc gặp sự kiện bất khả kháng.
Cơ quan quản lý đất đai cũng phải xác định tình trạng sử dụng đất bằng văn bản, thông báo và tạo điều kiện để người sử dụng đất giải trình trước khi chuyển thông tin cho cơ quan Thuế.
Chính sách thuế phải điều tiết đúng hành vi gây lãng phí, chứ không thể buộc người dân, doanh nghiệp chịu thêm nghĩa vụ tài chính vì những vướng mắc không do mình gây ra.
Phóng viên: Mặc dù pháp luật đất đai đã có quy định về xử lý, thu hồi đất đối với các trường hợp vi phạm, nhưng thực tế vẫn còn nhiều khu đất bỏ hoang, dự án chậm triển khai kéo dài. Theo ông, nguyên nhân chính dẫn đến tình trạng này là gì?
Luật sư Hoàng Hà: Nguyên nhân không chỉ nằm ở những bất cập của pháp luật mà còn ở hiệu quả tổ chức thực hiện, đặc biệt là trách nhiệm kiểm tra, giám sát việc sử dụng đất sau khi Nhà nước giao đất, cho thuê đất.
Luật Đất đai 2024 đã quy định khá rõ các trường hợp thu hồi đất do vi phạm. Đối với đất thực hiện dự án đầu tư, nếu không được sử dụng trong 12 tháng liên tục kể từ khi bàn giao trên thực địa hoặc chậm tiến độ sử dụng đất 24 tháng so với tiến độ ghi trong dự án thì phải xem xét xử lý theo quy định, bao gồm cơ chế gia hạn và thu hồi đất khi đủ điều kiện.
Tuy nhiên, thực tế có những dự án kéo dài nhiều năm nhưng việc kiểm tra, xác định nguyên nhân, gia hạn và xử lý chưa kịp thời. Một số dự án vướng quy hoạch, giải phóng mặt bằng, thủ tục pháp lý hoặc năng lực tài chính của chủ đầu tư. Những nguyên nhân này phải được phân biệt, không thể đánh đồng mọi dự án chậm triển khai đều vi phạm pháp luật.
Điều đáng nói là khi một khu đất bị bỏ hoang hàng chục năm, cần làm rõ trong suốt thời gian đó cơ quan quản lý đã kiểm tra, yêu cầu khắc phục và xử lý như thế nào.
Vì vậy, muốn giải quyết tình trạng lãng phí đất đai, không chỉ phải xử lý trách nhiệm của người sử dụng đất mà còn phải làm rõ trách nhiệm của cơ quan quản lý nếu để vi phạm kéo dài mà không xử lý đúng quy định.
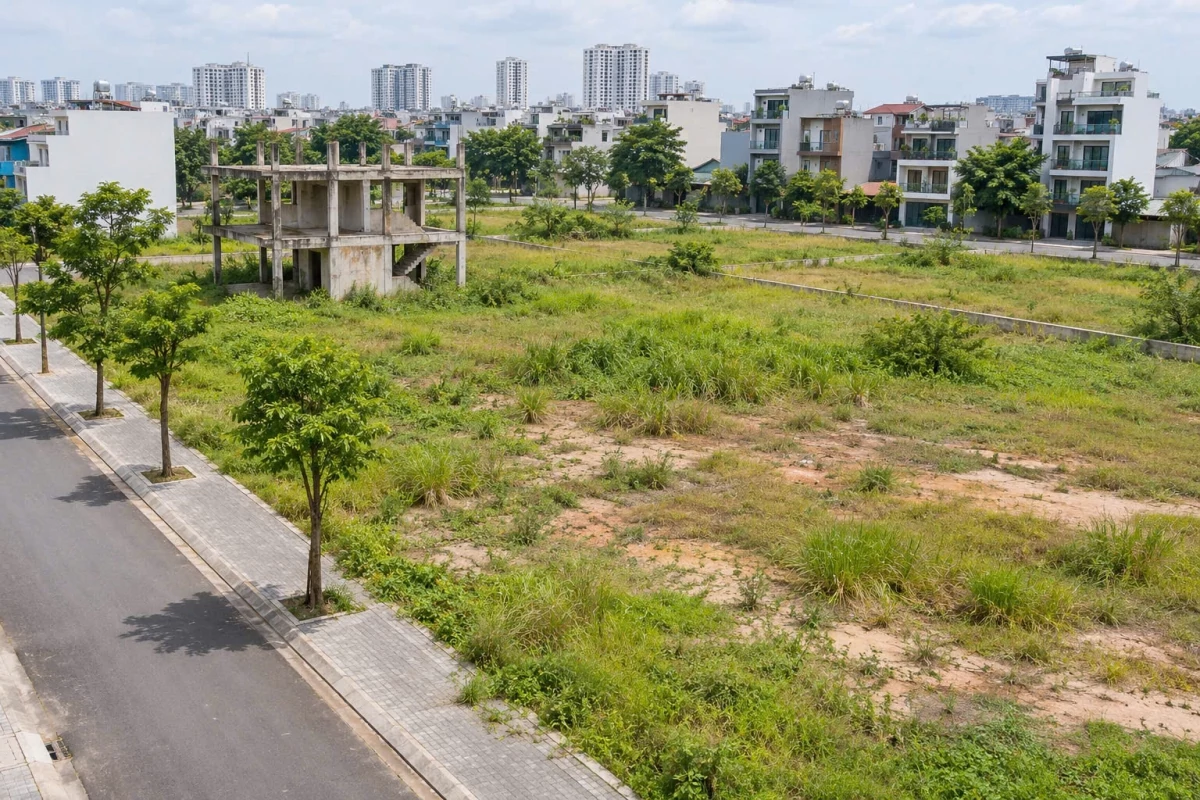 |
| Chính sách thuế cần được thực hiện đồng bộ với các biện pháp quản lý đất đai. Ảnh: Hỗ trợ bởi AI. |
Phóng viên: Có ý kiến cho rằng, chính sách thuế chỉ là một trong những công cụ góp phần hạn chế đất bỏ hoang, chậm đưa vào sử dụng, không thể thay thế các biện pháp quản lý chuyên ngành. Từ góc độ pháp lý, ông nhìn nhận như thế nào về vai trò và giới hạn của công cụ thuế trong vấn đề này?
Luật sư Hoàng Hà: Tôi cho rằng chính sách thuế là công cụ kinh tế cần thiết để điều tiết hành vi sử dụng đất, nhưng có giới hạn nhất định. Việc áp dụng thuế suất cao hơn có thể làm tăng chi phí găm giữ đất, qua đó khuyến khích người sử dụng đất đưa đất vào khai thác hiệu quả. Tuy nhiên, thuế không phải là chế tài thay thế cho việc xử lý vi phạm pháp luật đất đai.
Cần phân biệt rõ nghĩa vụ thuế, xử phạt vi phạm hành chính và thu hồi đất. Mỗi biện pháp có mục đích, điều kiện và hậu quả pháp lý khác nhau, không thể tùy tiện thay thế cho nhau.
Luật Đất đai 2024 đã quy định các trường hợp thu hồi đất do vi phạm, trong đó có đất thực hiện dự án đầu tư không được sử dụng hoặc chậm tiến độ sử dụng đất, khi đáp ứng đầy đủ điều kiện luật định.
Vì vậy, việc chủ đầu tư đã nộp thuế không đồng nghĩa với việc được phép tiếp tục giữ đất vô thời hạn, càng không làm hợp pháp hóa hành vi vi phạm.
Theo tôi, chính sách thuế cần được thực hiện đồng bộ với các biện pháp quản lý đất đai. Không thể để việc nộp thuế trở thành lý do trì hoãn xử lý vi phạm hoặc thay thế trách nhiệm quản lý nhà nước.
Phóng viên: Theo ông, cần làm gì để tăng cường trách nhiệm của các cơ quan quản lý nhà nước về đất đai trong việc kiểm tra, xử lý vi phạm, đồng thời bảo đảm chính sách thuế phát huy hiệu quả, góp phần ngăn chặn tình trạng đất bỏ hoang, lãng phí?
Luật sư Hoàng Hà: Muốn hạn chế tình trạng đất bỏ hoang, chậm đưa vào sử dụng, trước hết phải nâng cao trách nhiệm của cơ quan quản lý nhà nước, thay vì chỉ tập trung vào việc tăng nghĩa vụ thuế đối với người sử dụng đất.
Trước hết, cần rà soát toàn diện các dự án đã được giao đất, cho thuê đất nhưng chậm triển khai; công khai thời điểm bàn giao đất, tiến độ thực hiện, nguyên nhân chậm và kết quả xử lý.
Đặc biệt, phải xác định rõ trách nhiệm của từng cơ quan, cá nhân trong việc kiểm tra, giám sát và xử lý vi phạm. Nếu dự án đã đủ điều kiện thu hồi mà không được xử lý kịp thời thì cần làm rõ nguyên nhân, trách nhiệm và có biện pháp khắc phục.
Bên cạnh đó, cần xây dựng cơ chế liên thông dữ liệu giữa cơ quan quản lý đất đai và cơ quan Thuế. Việc xác định diện tích đất chưa sử dụng, thời gian chậm tiến độ và nguyên nhân phải có căn cứ rõ ràng, tránh đánh thuế sai đối tượng hoặc bỏ lọt trường hợp cố tình găm giữ đất.
Quan trọng hơn, phải thực hiện nghiêm các quy định về thu hồi đất khi đủ điều kiện pháp luật, đồng thời kiểm soát việc gia hạn tiến độ sử dụng đất, tránh để cơ chế gia hạn trở thành nguyên nhân khiến dự án tiếp tục kéo dài.
Hiệu quả quản lý đất đai phải được thể hiện bằng diện tích đất được đưa vào sử dụng thực chất, số dự án tồn đọng được giải quyết và trách nhiệm quản lý được thực thi.
Phóng viên: Xin cảm ơn ông!