Thứ tư 11/11/2026 11:57
Thời tiết: Hà Nội 22°C
Đà Nẵng 25°C
Cà Mau 30°C
Hải Phòng 23°C
TP Hồ Chí Minh 32°C
e-ISSN 3093-3501
Chính sách / Diễn đàn
aa

Hàng nhập khẩu tại chỗ được hoàn thuế nếu sản phẩm thực tế đã xuất khẩu

Nụ Bùi
Người nộp thuế được hoàn thuế nhập khẩu đối với hàng hóa nhập khẩu tại chỗ để sản xuất, kinh doanh khi đã đưa vào sản xuất hàng hóa xuất khẩu và thực tế xuất khẩu sản phẩm ra nước ngoài hoặc vào khu phi thuế quan theo quy định.
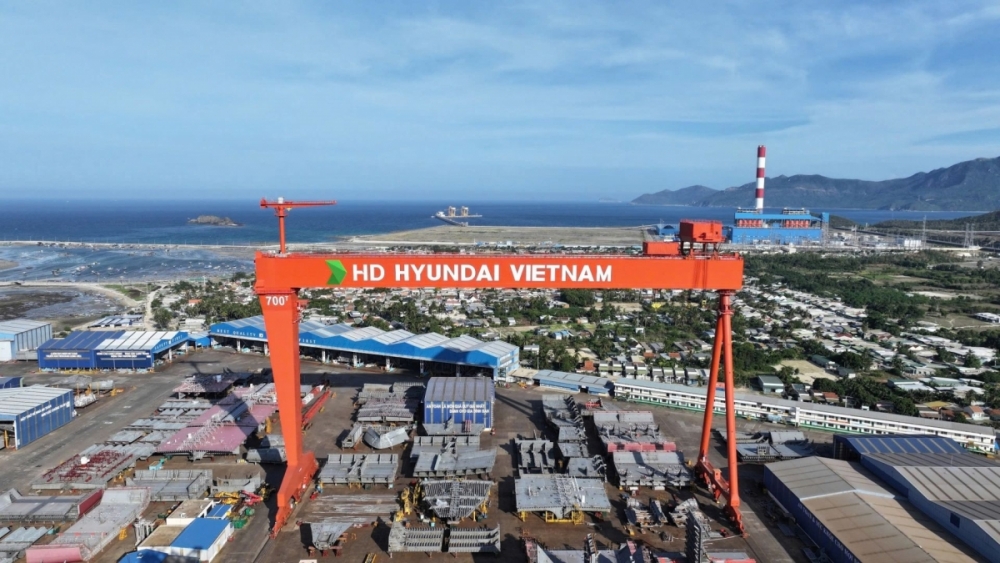
Công ty TNHH HD Hyundai Đóng tàu Việt Nam.
Công ty TNHH HD Hyundai Đóng tàu Việt Nam. Ảnh: Internet

Ngày 10/11/2026, Cục Hải quan ban hành Công văn số 24092/CHQ-NVTHQ trả lời Công ty TNHH Đóng tàu HD Hyundai Việt Nam và Công ty TNHH BEESCO VINA về chính sách hoàn thuế đối với nguyên liệu, vật tư nhập khẩu tại chỗ phục vụ sản xuất hàng hóa xuất khẩu.

Theo Cục Hải quan, khoản 3 Điều 2 Luật thuế Xuất khẩu, thuế nhập khẩu số 107/2016/QH13; khoản 2 Điều 10, khoản 2 Điều 12 Nghị định số 134/2016/NĐ-CP được sửa đổi, bổ sung tại khoản 4, khoản 6 Điều 1 Nghị định số 18/2021/NĐ-CP đã quy định rõ.

Theo đó, trường hợp người nhập khẩu tại chỗ đã nộp thuế nhập khẩu đối với hàng hóa để sản xuất, kinh doanh và đưa sản phẩm nhập khẩu tại chỗ vào sản xuất hàng hóa xuất khẩu, sau đó thực tế đã xuất khẩu sản phẩm ra nước ngoài hoặc xuất khẩu vào khu phi thuế quan thì được hoàn thuế nhập khẩu đã nộp theo quy định tại Điều 36 Nghị định số 134/2016/NĐ-CP.

Cục Hải quan khẳng định, chính sách thuế đối với hàng hóa xuất nhập khẩu tại chỗ nêu trên đã được thực hiện từ ngày 25/4/2021, thời điểm Nghị định số 18/2021/NĐ-CP có hiệu lực. Việc hoàn thuế được thực hiện theo quy định của Luật thuế Xuất khẩu, thuế nhập khẩu và Nghị định số 134/2016/NĐ-CP đã được sửa đổi, bổ sung.

Trước đó, Công ty TNHH Đóng tàu HD Hyundai Việt Nam kiến nghị vướng mắc trong quá trình thực hiện hoàn thuế nhập khẩu đối với nguyên vật liệu nhập khẩu tại chỗ trước ngày 1/7/2025.

Theo doanh nghiệp này, nguyên vật liệu nhập khẩu tại chỗ đã được kê khai, nộp thuế đầy đủ, đưa vào sản xuất tàu và các tàu thành phẩm đã thực tế xuất khẩu ra nước ngoài 100%, không tiêu thụ tại thị trường nội địa. Tuy nhiên, từ tháng 3/2023, việc hoàn thuế đối với hồ sơ của doanh nghiệp bị tạm dừng do phát sinh cách hiểu khác nhau về điều kiện thương nhân nước ngoài không có hiện diện tại Việt Nam.

Trên cơ sở đó, doanh nghiệp đề nghị Cục Hải quan xem xét hồ sơ hoàn thuế dựa trên các tờ khai đã hoàn thành thủ tục hải quan và chứng từ chứng minh nguyên vật liệu được sử dụng để sản xuất hàng hóa xuất khẩu.

Tin bài có thể bạn quan tâm

Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Hải quan đẩy nhanh thông quan nông sản xuất khẩu

Các chi cục hải quan khu vực được yêu cầu bố trí công chức làm thủ tục cả ngoài giờ hành chính, ngày nghỉ, ngày lễ, tạo thuận lợi cho xuất khẩu nông sản.
Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Hải quan phản hồi vướng mắc về nguyên liệu thủy sản nhập khẩu

Chuyển mạnh sang quản lý rủi ro, tăng cường hậu kiểm, xử lý vướng mắc về chứng từ, chênh lệch khối lượng và giảm chồng chéo trong kiểm tra chuyên ngành là những nội dung được Cục Hải quan phản hồi trước kiến nghị của Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP).
Mở rộng diện miễn, giảm kiểm tra thực phẩm nhập khẩu

Mở rộng diện miễn, giảm kiểm tra thực phẩm nhập khẩu

Dự thảo Luật An toàn thực phẩm - ATTP (sửa đổi) đề xuất chuyển mạnh sang kiểm tra dựa trên phân tích nguy cơ, mở rộng các trường hợp kiểm tra giảm, miễn kiểm tra và đẩy mạnh thực hiện thủ tục trên môi trường điện tử. Những thay đổi này hướng tới giảm thời gian chờ đợi, chi phí tuân thủ cho doanh nghiệp, đồng thời bảo đảm ATTP lưu thông trên thị trường.
Đổi mới quản lý an toàn thực phẩm, khơi dòng chảy xuất nhập khẩu

Đổi mới quản lý an toàn thực phẩm, khơi dòng chảy xuất nhập khẩu

Kim ngạch xuất nhập khẩu vượt 1.010 tỷ USD trong 10 tháng năm 2026 cho thấy quy mô thương mại của Việt Nam ngày càng mở rộng, đồng thời đặt ra yêu cầu cấp thiết về kiểm soát chất lượng hàng hóa. Dự thảo Luật An toàn thực phẩm (ATTP) sửa đổi với định hướng quản lý theo mức độ rủi ro, đẩy mạnh hậu kiểm và nâng cao trách nhiệm oanh nghiệp được kỳ vọng tháo gỡ vướng mắc trong lưu thông hàng hóa, tạo thuận lợi cho hoạt động xuất nhập khẩu.
Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Cần hướng dẫn cụ thể chính sách quản lý hóa chất tại doanh nghiệp chế xuất

Việc cấp phép nhập khẩu hóa chất cần kiểm soát đặc biệt vào doanh nghiệp chế xuất (DNCX) hiện chưa thống nhất giữa các địa phương. Cục Hải quan đề nghị Cục Hóa chất (Bộ Công Thương) hướng dẫn cụ thể để tháo gỡ vướng mắc cho doanh nghiệp và bảo đảm yêu cầu quản lý.
Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Làm rõ thủ tục hải quan đối với vật tư đóng gói trong kho ngoại quan

Vật tư đưa vào kho ngoại quan phục vụ gia cố, chia gói, đóng gói hàng hóa phải thực hiện thủ tục hải quan, chịu sự kiểm tra, giám sát theo quy định, tùy từng trường hợp hàng hóa từ nước ngoài hoặc từ nội địa đưa vào kho.
Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất: Đề xuất chính sách thuế khi vi phạm giám sát

Doanh nghiệp chế xuất không khắc phục điều kiện kiểm tra, giám sát hải quan trong tối đa 30 ngày sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) làm rõ yêu cầu chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa để xác định nghĩa vụ thuế khi vi phạm.
AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

AJCEP đổi quy tắc, doanh nghiệp cần tính lại xuất xứ

Từ ngày 15/2/2027, Quy tắc cụ thể mặt hàng (PSR) trong Hiệp định Đối tác kinh tế toàn diện ASEAN - Nhật Bản (AJCEP) dự kiến chuyển từ mã hóa hàng hóa năm 2017 (HS 2017) sang HS 2022. Thay đổi này tác động trực tiếp đến việc xác định xuất xứ hàng hóa, cấp và sử dụng chứng nhận xuất xứ (C/O), đòi hỏi doanh nghiệp xuất khẩu sang Nhật Bản sớm rà soát danh mục hàng hóa, nguồn nguyên liệu và quy trình sản xuất để bảo đảm khả năng tiếp tục hưởng ưu đãi thuế quan.
Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Máy móc miễn thuế quá 10 năm được đề xuất hai phương án xử lý

Đối với máy móc, thiết bị nhập khẩu miễn thuế đã quá 10 năm, khấu hao hết giá trị và không còn sử dụng vào hoạt động sản xuất, kinh doanh, dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) đưa ra hai phương án xử lý khi doanh nghiệp thay đổi mục đích sử dụng. Điểm khác biệt nằm ở thủ tục khai báo và cơ quan tiếp nhận nghĩa vụ thuế, là nội dung doanh nghiệp cần lưu ý khi rà soát, xử lý tài sản.
Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Khi người tiêu dùng trở thành mắt xích chống thất thu thuế

Từ thói quen không lấy hóa đơn trong những giao dịch thường ngày, người tiêu dùng có thể vô tình tạo nguy cơ thất thu thuế. Khuyến khích người mua lấy hóa đơn khi mua hàng hoá dịch vụ không chỉ nhằm bảo vệ quyền lợi mà còn tạo thêm kênh giám sát hoạt động kinh doanh, hạn chế thất thu ngân sách. Khi mỗi người mua chủ động ghi nhận giao dịch, minh bạch thị trường không còn là trách nhiệm riêng của cơ quan quản lý và người bán.
Sản phẩm tái chế xuất khẩu có được miễn thuế?

Sản phẩm tái chế xuất khẩu có được miễn thuế?

Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.
Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Bất cập mã HS gây vướng thủ tục kiểm tra an toàn thực phẩm

Chênh lệch mã số hàng hóa giữa kết quả phân loại của Hải quan và danh mục kiểm tra chuyên ngành khiến doanh nghiệp khó đăng ký kiểm tra hàng nhập khẩu.
Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan sắp đổi “luật chơi”

Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Quản lý cơ sở sản xuất, gia công theo mã số thuế doanh nghiệp

Thông tin về cơ sở sản xuất, cơ sở gia công lại và địa điểm lưu giữ hàng hóa của doanh nghiệp sẽ được tập trung theo mã số thuế trên hệ thống của cơ quan Hải quan. Cách làm này nhằm thống nhất dữ liệu, đồng thời xác định rõ đầu mối cơ quan Hải quan phụ trách từng địa bàn, phục vụ công tác theo dõi và kiểm tra.
Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Máy bay thuê nước ngoài được chuyển giao tại chỗ khi đổi bên khai thác

Khi thay đổi bên thuê, bên khai thác máy bay thuê từ nước ngoài tại Việt Nam, doanh nghiệp thực hiện thủ tục tái xuất tại chỗ và tạm nhập tại chỗ, không phải đưa máy bay ra khỏi lãnh thổ Việt Nam. Tuy nhiên, hàng hóa tạm nhập - tái xuất này không thuộc trường hợp được miễn thuế nhập khẩu theo quy định.