Dự thảo Luật An toàn thực phẩm - ATTP (sửa đổi) đề xuất chuyển mạnh sang kiểm tra dựa trên phân tích nguy cơ, mở rộng các trường hợp kiểm tra giảm, miễn kiểm tra và đẩy mạnh thực hiện thủ tục trên môi trường điện tử. Những thay đổi này hướng tới giảm thời gian chờ đợi, chi phí tuân thủ cho doanh nghiệp, đồng thời bảo đảm ATTP lưu thông trên thị trường.
 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Chuyển trọng tâm kiểm tra theo nhóm hàng có nguy cơ cao
Việc kiểm tra nhà nước đối với thực phẩm nhập khẩu đang được cơ quan soạn thảo đề xuất đổi mới theo hướng tập trung nguồn lực vào những nhóm hàng có nguy cơ cao, thay vì áp dụng cách thức kiểm tra dàn trải. Đây là một trong những nội dung đáng chú ý của dự thảo Luật ATTP (sửa đổi) đang được xem xét, cho ý kiến tại Kỳ họp thứ 2, Quốc hội khóa XVI.
| Theo cơ quan soạn thảo, dự thảo Luật ATTP (sửa đổi) tiếp tục duy trì 3 phương thức kiểm tra nhà nước đối với thực phẩm nhập khẩu gồm: kiểm tra chặt, thông thường và giảm. Đây là những phương thức được kế thừa từ Luật ATTP năm 2010, đồng thời được cụ thể hóa theo hướng gắn với kết quả phân tích nguy cơ và lịch sử tuân thủ của doanh nghiệp. |
Theo định hướng mới, hoạt động kiểm tra sẽ dựa nhiều hơn vào kết quả phân tích nguy cơ, lịch sử tuân thủ của doanh nghiệp và đặc điểm từng nhóm sản phẩm. Cùng với đó, các trường hợp được áp dụng kiểm tra giảm, miễn kiểm tra được mở rộng; việc lấy mẫu ngẫu nhiên đối với phương thức kiểm tra thông thường cũng được thiết kế theo hướng không làm gián đoạn quá trình thông quan hàng hóa.
Một trong những điểm đổi mới của dự thảo Luật là bổ sung nội dung về phân tích nguy cơ theo hướng dẫn của Ủy ban Tiêu chuẩn thực phẩm quốc tế (Codex). Theo đó, phân tích nguy cơ bao gồm ba hoạt động: đánh giá nguy cơ, quản lý nguy cơ và truyền thông nguy cơ.
Trong đó, đánh giá nguy cơ nhằm xác định độc lập, khách quan khả năng xảy ra các mối nguy về ATTP. Kết quả phân tích là căn cứ để cơ quan chức năng lựa chọn hoặc điều chỉnh biện pháp quản lý phù hợp theo từng thời kỳ, gồm xây dựng quy định kỹ thuật về ATTP, kiểm tra nhà nước đối với thực phẩm nhập khẩu, hậu kiểm và truy xuất nguồn gốc thực phẩm.
Cách tiếp cận này đặt hoạt động kiểm tra trong mối liên hệ với mức độ nguy cơ của từng loại sản phẩm, thay vì chỉ tập trung vào thủ tục tại thời điểm hàng hóa nhập khẩu. Kết quả phân tích nguy cơ còn là cơ sở để phòng ngừa, kiểm soát, khắc phục sự cố mất ATTP và thực hiện truy xuất nguồn gốc khi sự cố xảy ra.
Theo cơ quan soạn thảo, dự thảo Luật tiếp tục duy trì 3 phương thức kiểm tra nhà nước đối với thực phẩm nhập khẩu gồm: kiểm tra chặt, thông thường và giảm. Đây là những phương thức được kế thừa từ Luật ATTP năm 2010, đồng thời được cụ thể hóa theo hướng gắn với kết quả phân tích nguy cơ và lịch sử tuân thủ của doanh nghiệp.
Đối với phương thức kiểm tra thông thường, cơ quan chức năng chỉ tiến hành lấy mẫu ngẫu nhiên theo tỷ lệ nhất định. Lô hàng vẫn được thông quan mà không phải chờ kết quả thử nghiệm. Trường hợp kết quả thử nghiệm phát hiện chỉ tiêu không đạt yêu cầu an toàn, cơ quan chức năng sẽ tiến hành truy xuất, thu hồi và xử lý theo quy định.
Như vậy, hoạt động lấy mẫu và thử nghiệm sẽ không trở thành điều kiện khiến toàn bộ lô hàng phải nằm chờ tại cửa khẩu. Việc xử lý được thực hiện trên cơ sở kết quả kiểm tra, kết hợp với các biện pháp truy xuất và thu hồi khi phát hiện vi phạm.
Mở rộng diện kiểm tra giảm, miễn kiểm tra
Đối với phương thức kiểm tra giảm, dự thảo Nghị định quy định chi tiết Luật ATTP (sửa đổi) đề xuất nhiều nội dung thông thoáng hơn so với Nghị định số 15/2018/NĐ-CP. Theo đó, ngoài việc kế thừa 3 trường hợp kiểm tra giảm hiện hành, dự thảo bổ sung thêm 2 trường hợp.
Cụ thể, trường hợp thứ nhất là sản phẩm nông sản có nguồn gốc thực vật được sản xuất từ cơ sở sản xuất ban đầu được cấp chứng nhận áp dụng một trong các tiêu chuẩn thực hành nông nghiệp tốt như GlobalGAP, ASEAN GAP, hữu cơ, RA hoặc tương đương.
Trường hợp thứ hai là lô hàng nhập khẩu có kết quả thử nghiệm do tổ chức thử nghiệm đạt chuẩn ISO 17025 cấp, với điều kiện phòng thử nghiệm được Việt Nam công nhận hoặc thừa nhận tại nước xuất khẩu.
 |
| Hệ thống tổ chức thử nghiệm phục vụ quản lý nhà nước về an toàn thực phẩm. Nguồn: Cục An toàn thực phẩm (Bộ Y tế). |
Đáng chú ý, khi áp dụng kết quả phân tích nguy cơ, các sản phẩm thuộc danh mục nguy cơ thấp được áp dụng phương thức kiểm tra giảm. Đối với sản phẩm thuộc danh mục nguy cơ cao nhưng có lịch sử tuân thủ tốt, đáp ứng yêu cầu qua các lần nhập khẩu liên tiếp, doanh nghiệp cũng được chuyển sang phương thức kiểm tra giảm.
Ở chiều ngược lại, phương thức kiểm tra chặt được áp dụng đối với sản phẩm có nguy cơ cao. Tuy nhiên, dự thảo cũng thiết kế cơ chế chuyển đổi phương thức kiểm tra. Theo đó, nếu các lô hàng nhập khẩu liên tiếp đáp ứng yêu cầu, doanh nghiệp có thể được chuyển sang kiểm tra thông thường hoặc kiểm tra giảm theo nguyên tắc tại khoản 5 Điều 51 dự thảo Luật.
Như vậy, lịch sử tuân thủ trở thành một căn cứ quan trọng trong lựa chọn phương thức kiểm tra. Doanh nghiệp duy trì chất lượng sản phẩm và đáp ứng yêu cầu ATTP có cơ hội giảm tần suất kiểm tra, trong khi hàng hóa thuộc nhóm nguy cơ cao vẫn được áp dụng phương thức kiểm tra chặt.
Được biết, dự thảo Luật tiếp tục kế thừa 9 trường hợp miễn kiểm tra tại Điều 13 Nghị định số 15/2018/NĐ-CP, trong đó có nguyên liệu nhập khẩu để sản xuất nội bộ, gia công hàng xuất khẩu không tiêu thụ trong nước và sản phẩm đã được cấp giấy tiếp nhận đăng ký bản công bố.
Đồng thời, bổ sung 3 trường hợp miễn kiểm tra, gồm: hàng hóa chuyên dùng phục vụ an ninh, quốc phòng; hàng hóa thuộc Danh mục hàng hoá mua bán, trao đổi của cư dân biên giới và trong định mức miễn thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu để phục vụ cho sản xuất, tiêu dùng của cư dân biên giới (trừ trường hợp mua gom); hàng hóa nhập khẩu phục vụ tiêu dùng cá nhân gửi qua dịch vụ bưu chính, chuyển phát nhanh có trị giá hải quan được miễn thuế theo quy định của pháp luật về thuế; hàng hóa xuất nhập khẩu tại chỗ; hàng hóa mua bán giữa doanh nghiệp nội địa và doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan.
| Bên cạnh tiếp tục kế thừa 9 trường hợp miễn kiểm tra tại Điều 13 Nghị định số 15/2018/NĐ-CP, dự thảo Luật ATTP (sửa đổi) đề xuất bổ sung 3 trường hợp miễn kiểm tra, gồm: hàng hóa chuyên dùng phục vụ an ninh, quốc phòng; hàng hóa thuộc Danh mục hàng hoá mua bán, trao đổi của cư dân biên giới và trong định mức miễn thuế theo quy định của pháp luật về thuế xuất khẩu, thuế nhập khẩu để phục vụ cho sản xuất, tiêu dùng của cư dân biên giới (trừ trường hợp mua gom); hàng hóa nhập khẩu phục vụ tiêu dùng cá nhân gửi qua dịch vụ bưu chính, chuyển phát nhanh có trị giá hải quan được miễn thuế theo quy định của pháp luật về thuế; hàng hóa xuất nhập khẩu tại chỗ; hàng hóa mua bán giữa doanh nghiệp nội địa và doanh nghiệp chế xuất, doanh nghiệp trong khu phi thuế quan. |
Việc bổ sung các trường hợp miễn kiểm tra và mở rộng diện kiểm tra giảm được đặt trong yêu cầu phân bổ nguồn lực theo mức độ nguy cơ, đồng thời giảm những thủ tục không cần thiết đối với các nhóm hàng đáp ứng điều kiện.
Mở rộng và nâng cao năng lực thử nghiệm
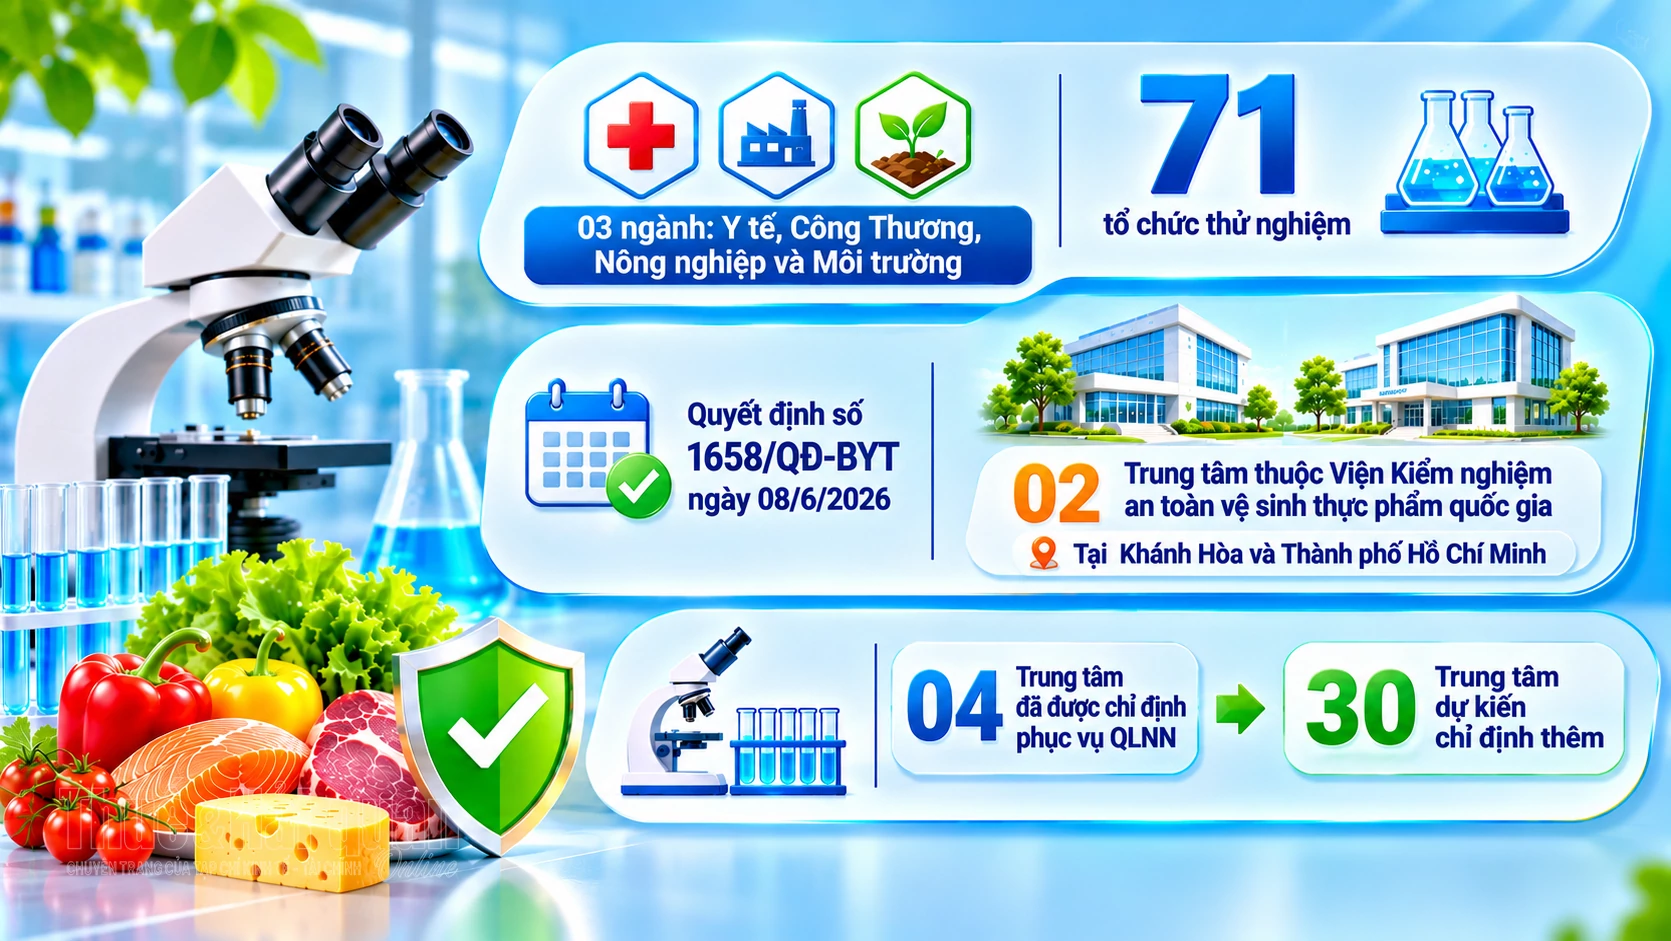
Năng lực kiểm nghiệm là một trong những vấn đề được doanh nghiệp quan tâm khi phương thức kiểm tra thực phẩm nhập khẩu thay đổi. Theo cơ quan soạn thảo, hiện 3 ngành Y tế, Công Thương, Nông nghiệp và Môi trường có 71 tổ chức thử nghiệm phục vụ quản lý nhà nước về ATTP. Hệ thống này được đánh giá về cơ bản đáp ứng năng lực phối hợp thử nghiệm các chỉ tiêu ATTP đối với hàng nhập khẩu.
Để tiếp tục củng cố mạng lưới, ngày 8/6/2026, Bộ Y tế ban hành Quyết định số 1658/QĐ-BYT về việc hoàn thiện quy hoạch mạng lưới cơ sở y tế thời kỳ 2021 - 2030, tầm nhìn đến năm 2050. Trong đó, định hướng tập trung phát triển 2 trung tâm thuộc Viện Kiểm nghiệm an toàn vệ sinh thực phẩm quốc gia tại Khánh Hòa và Thành phố Hồ Chí Minh.
Cùng với đó, các trung tâm kiểm nghiệm thuốc, mỹ phẩm tuyến tỉnh có đủ năng lực sẽ được huy động tham gia thử nghiệm. Hiện đã có 4 trung tâm được chỉ định phục vụ quản lý nhà nước về ATTP và dự kiến tiếp tục chỉ định thêm 30 trung tâm.
Một điểm mới khác là dự thảo Luật bổ sung quy định về vai trò của hệ thống tổ chức thử nghiệm nhà nước trong việc chủ động lấy mẫu thực phẩm đang lưu thông trên thị trường để kiểm nghiệm các chỉ tiêu an toàn. UBND cấp tỉnh có trách nhiệm chủ động bố trí ngân sách địa phương để tăng cường hoạt động lấy mẫu hậu kiểm.
Đặc biệt, dự thảo cho phép doanh nghiệp tư nhân tham gia hoạt động thử nghiệm ATTP, bao gồm cả hoạt động phục vụ quản lý nhà nước. Định hướng này mở rộng sự tham gia của các tổ chức thử nghiệm, đồng thời đặt ra yêu cầu các địa phương có chính sách thu hút đầu tư xây dựng phòng thử nghiệm đủ năng lực.
Cùng với đổi mới phương thức kiểm tra và mở rộng hệ thống thử nghiệm, dự thảo Luật ATTP (sửa đổi) dành một chương riêng về hệ thống thông tin và dữ liệu ATTP.
Theo đó, cơ sở dữ liệu sẽ cung cấp thông tin về cơ sở sản xuất, kinh doanh thực phẩm và toàn bộ vòng đời của sản phẩm, từ sản xuất ban đầu, sơ chế, chế biến, kinh doanh đến lưu thông trên thị trường và sử dụng. Đáng chú ý, hệ thống sẽ lưu trữ lịch sử tuân thủ của doanh nghiệp.
Đây là căn cứ để cơ quan kiểm tra nhà nước lựa chọn phương thức kiểm tra phù hợp đối với từng doanh nghiệp, từng sản phẩm. Doanh nghiệp có lịch sử tuân thủ tốt được áp dụng phương thức kiểm tra giảm; doanh nghiệp có vi phạm trong quá trình sản xuất, kinh doanh phải áp dụng phương thức kiểm tra chặt.
Dự thảo cũng đặt ra yêu cầu triển khai 100% thủ tục kiểm tra nhà nước trên môi trường điện tử. Kết quả kiểm tra được cập nhật đầy đủ vào cơ sở dữ liệu ATTP, tạo nguồn thông tin để cơ quan Hải quan phục vụ quá trình thông quan hàng hóa. Việc kết nối dữ liệu giữa cơ quan kiểm tra chuyên ngành và cơ quan Hải quan có ý nghĩa trong giảm các khâu trao đổi, đối chiếu hồ sơ, đồng thời tăng tính minh bạch của quá trình xử lý thủ tục.