Kim ngạch xuất nhập khẩu vượt 1.010 tỷ USD trong 10 tháng năm 2026 cho thấy quy mô thương mại của Việt Nam ngày càng mở rộng, đồng thời đặt ra yêu cầu cấp thiết về kiểm soát chất lượng hàng hóa. Dự thảo Luật An toàn thực phẩm (ATTP) sửa đổi với định hướng quản lý theo mức độ rủi ro, đẩy mạnh hậu kiểm và nâng cao trách nhiệm oanh nghiệp được kỳ vọng tháo gỡ vướng mắc trong lưu thông hàng hóa, tạo thuận lợi cho hoạt động xuất nhập khẩu.
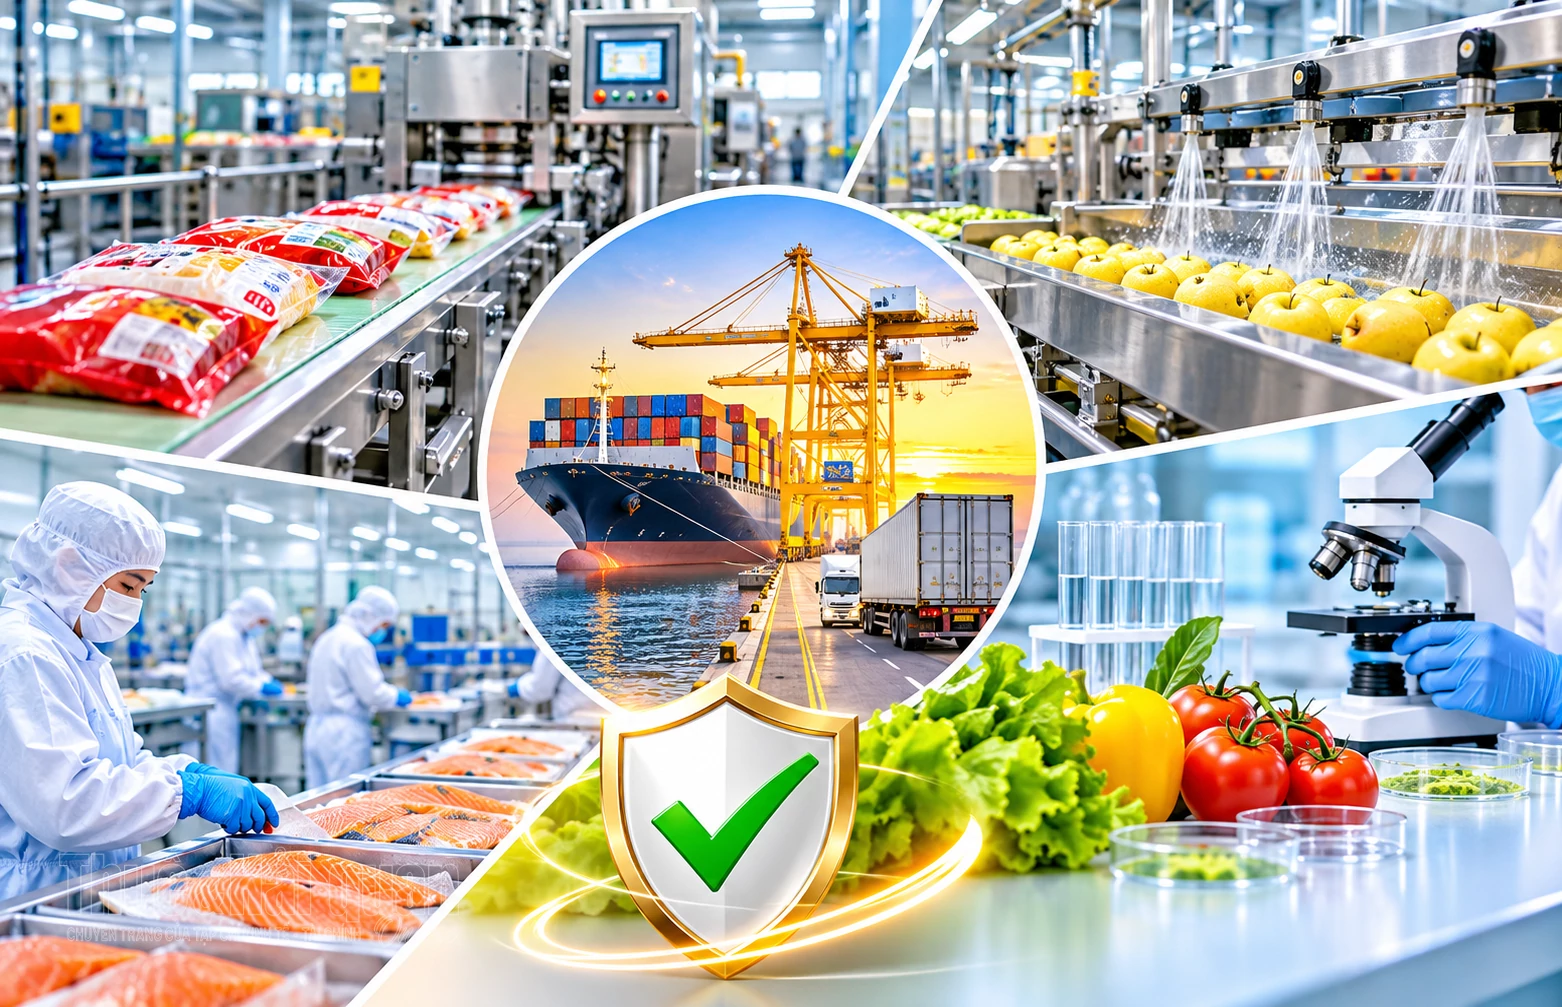 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phân loại rủi ro, giảm thời gian thông quan hàng hóa
Theo Cục Thống kê (Bộ Tài chính), trong 10 tháng năm 2026, kim ngạch xuất khẩu hàng hóa đạt 499,24 tỷ USD, tăng 27,5%; nhập khẩu đạt 511,31 tỷ USD, tăng 37,4% so với cùng kỳ năm 2025. Trong dòng chảy thương mại ngày càng lớn, thực phẩm, phụ gia, nguyên liệu chế biến và vật liệu tiếp xúc trực tiếp với thực phẩm là những nhóm hàng đòi hỏi kiểm soát nghiêm ngặt về chất lượng, thành phần và mức độ an toàn.
| Dự thảo Luật cũng đưa ra quy định về thời gian chuyển tiếp từ 24-36 tháng nhằm tạo điều kiện cho các doanh nghiệp tiếp tục sản xuất, kinh doanh thực phẩm không bị gián đoạn và có thời gian để chuẩn bị triển khai cho các quy định tại dự thảo Luật mới như: thời gian để cập nhật số đăng ký bản công bố sản phẩm, số tiếp nhận công bố tiêu chuẩn sản phẩm; cập nhật hồ sơ lên hệ thống thông tin về an toàn thực phẩm; thời gian sử dụng bao bì cũ đã in ấn… |
Tuy nhiên, sau hơn một thập kỷ thực hiện Luật ATTP năm 2010, phương thức quản lý hiện hành đã bộc lộ những bất cập. Việc áp dụng tương đối đồng đều các yêu cầu chứng nhận hợp quy và đăng ký công bố đối với nhiều nhóm thực phẩm bao gói sẵn chưa phản ánh đầy đủ mức độ rủi ro, đặc tính sản phẩm. Điều này có thể làm phát sinh chi phí tuân thủ, kéo dài thời gian hoàn thiện hồ sơ và ảnh hưởng đến kế hoạch nhập khẩu, phân phối của doanh nghiệp.
Theo định hướng tại Nghị quyết số 184/NQ-CP ngày 9/7/2026 của Chính phủ, dự thảo Luật ATTP (sửa đổi) hướng đến chuyển mạnh từ tiền kiểm sang hậu kiểm trên cơ sở khoa học và phân tích nguy cơ. Theo đó, sản phẩm được phân thành ba nhóm quản lý: đăng ký bản công bố sản phẩm, công bố tiêu chuẩn sản phẩm và miễn cả hai thủ tục.
Đáng chú ý, đối với phần lớn thực phẩm chế biến bao gói sẵn, phụ gia, chất hỗ trợ chế biến, hương liệu, dụng cụ và vật liệu tiếp xúc trực tiếp với thực phẩm, doanh nghiệp chỉ cần thực hiện công bố tiêu chuẩn sản phẩm. Sau khi hoàn thành việc nộp hồ sơ, doanh nghiệp có thể sản xuất, kinh doanh mà không phải chờ cơ quan quản lý thẩm định.
Đây là thay đổi có ý nghĩa đối với doanh nghiệp nhập khẩu, nhất là những đơn vị kinh doanh nhiều chủng loại thực phẩm và nguyên liệu chế biến. Việc giảm khâu chờ thẩm định có thể rút ngắn thời gian đưa hàng vào lưu thông, hạn chế chi phí lưu kho và giảm nguy cơ gián đoạn nguồn cung.
Ở chiều ngược lại, doanh nghiệp phải chịu trách nhiệm trước pháp luật về tính chính xác, hợp pháp của hồ sơ cũng như chất lượng, an toàn của sản phẩm. Thông tin đã công bố trở thành căn cứ để cơ quan quản lý thực hiện hậu kiểm. Vì vậy, việc đơn giản hóa thủ tục không đồng nghĩa với nới lỏng tiêu chuẩn an toàn, mà chuyển trách nhiệm kiểm soát ban đầu nhiều hơn sang doanh nghiệp.
Dự thảo Luật ATTP cũng mở rộng các trường hợp miễn đăng ký và miễn công bố tiêu chuẩn sản phẩm, như hàng hóa không lưu thông trên thị trường, nguyên liệu sử dụng nội bộ, thực phẩm tươi sống, sơ chế hoặc chế biến nhỏ lẻ và thực phẩm tại cơ sở dịch vụ ăn uống. Dù được miễn thủ tục công bố, các sản phẩm vẫn phải đáp ứng điều kiện ATTP và chịu sự giám sát theo quy định.
Trong khi đó, nhóm sản phẩm phải đăng ký bản công bố được xác định gồm 5 loại: thực phẩm bảo vệ sức khỏe; thực phẩm dinh dưỡng y học; thực phẩm dùng cho chế độ ăn đặc biệt; sản phẩm dinh dưỡng dành cho trẻ đến 36 tháng tuổi và thực phẩm bổ sung có khuyến cáo về sức khỏe.
Việc giới hạn nhóm sản phẩm phải đăng ký theo hướng tập trung vào những mặt hàng có yêu cầu kiểm soát cao giúp doanh nghiệp xác định rõ nghĩa vụ tuân thủ. Đồng thời, cách tiếp cận này được cơ quan soạn thảo xây dựng trên cơ sở tham khảo Codex và kinh nghiệm quản lý quốc tế, hạn chế phát sinh thêm các nhóm sản phẩm phải đăng ký, tránh tạo gánh nặng thủ tục không cần thiết.
Một điểm đáng chú ý khác là việc đơn giản hóa thủ tục khi thay đổi thông tin sản phẩm sau công bố. Phần lớn trường hợp điều chỉnh chỉ cần thông báo và doanh nghiệp được tiếp tục sản xuất, kinh doanh sau khi hoàn thành thủ tục. Chỉ những thay đổi làm biến đổi bản chất sản phẩm như thành phần, công dụng, đối tượng sử dụng, liều dùng hoặc cơ sở sản xuất mới phải đăng ký lại.
Quy định này có ý nghĩa với doanh nghiệp nhập khẩu, bởi thông tin sản phẩm thường xuyên được cập nhật theo yêu cầu của nhà sản xuất hoặc thị trường. Việc phân biệt giữa thay đổi hành chính và thay đổi ảnh hưởng đến bản chất sản phẩm giúp hạn chế tình trạng phải thực hiện lại thủ tục không cần thiết.
Minh bạch hồ sơ, siết kiểm soát hàng nhập khẩu
Bên cạnh cải cách thủ tục, dự thảo Luật ATTP (sửa đổi) cũng chú trọng kiểm soát những nhóm sản phẩm tiềm ẩn nguy cơ ảnh hưởng đến sức khỏe người tiêu dùng, đặc biệt là thực phẩm bổ sung. Đây là nhóm hàng có hoạt động giao thương quốc tế sôi động nhưng cũng dễ phát sinh vi phạm về thành phần, công dụng và quảng cáo.
| Khoản 2 Điều 46 dự thảo Luật đã đề ra các nguyên tắc phân loại hình thức quản lý thực phẩm và ban hành cụ thể Danh mục nhóm thực phẩm phải thực hiện đăng ký bản công bố sản phẩm Phụ lục I Dự thảo Luật, bao gồm: (1) Thực phẩm bảo vệ sức khoẻ; (2) Thực phẩm dinh dưỡng y học; (3) Thực phẩm dùng cho chế độ ăn đặc biệt; (4) Sản phẩm dinh dưỡng dùng cho trẻ đến 36 tháng tuổi; (5) Thực phẩm bổ sung có công bố khuyến cáo về sức khoẻ. Việc cơ quan soạn thảo xây dựng các nhóm sản phẩm đăng ký công bố đều phù hợp với quy định của Codex và tham khảo kinh nghiệm quản lý các nước Singapore, Hàn Quốc, Nhật Bản, Trung Quốc, Úc, Canada... |
Theo định hướng của dự thảo Luật, thực phẩm bổ sung thông thường thực hiện công bố tiêu chuẩn sản phẩm và không được đưa ra khuyến cáo về sức khỏe khi chưa có căn cứ khoa học. Đối với sản phẩm có khuyến cáo về sức khỏe, cơ quan soạn thảo cho rằng, doanh nghiệp phải đăng ký bản công bố, kèm hồ sơ kỹ thuật và tài liệu nghiên cứu chứng minh công dụng, tiêu chuẩn, độ ổn định và hạn sử dụng.
Yêu cầu này đặt ra trách nhiệm rõ ràng hơn đối với doanh nghiệp nhập khẩu. Thay vì chỉ dựa vào tài liệu quảng cáo hoặc giới thiệu của nhà sản xuất nước ngoài, doanh nghiệp phải có cơ sở khoa học phù hợp để chứng minh những công dụng được công bố. Đây cũng là cơ chế hạn chế tình trạng hàng hóa có thông tin quảng cáo vượt quá bản chất và chất lượng thực tế.
Đối với giấy đăng ký bản công bố sản phẩm, dự thảo Luật đề xuất thời hạn hiệu lực 5 năm. Khi gia hạn, doanh nghiệp phải khai báo tình hình lưu hành, vi phạm, thu hồi, sự cố ATTP trong và ngoài nước, đồng thời cập nhật việc duy trì điều kiện an toàn tại cơ sở sản xuất.
Thông tin này giúp cơ quan quản lý có thêm căn cứ theo dõi vòng đời sản phẩm, đánh giá nguy cơ và kịp thời phát hiện những mặt hàng có dấu hiệu không bảo đảm an toàn. Với doanh nghiệp, việc được tiếp tục sử dụng số đăng ký cũ sau khi hoàn thành khai báo hoặc thông báo gia hạn giúp hạn chế nguy cơ gián đoạn hoạt động sản xuất, kinh doanh.
Đặc biệt, dự thảo Luật đề xuất yêu cầu in số giấy đăng ký bản công bố hoặc số tiếp nhận công bố tiêu chuẩn sản phẩm trên nhãn bao bì. Người tiêu dùng và cơ quan chức năng có thể sử dụng mã số để tra cứu thông tin công khai trên hệ thống thông tin về ATTP.
Đối với hàng nhập khẩu, theo cơ quan soạn thảo, đây là cơ sở để đối chiếu thông tin trên nhãn với hồ sơ đăng ký hoặc công bố, góp phần nâng cao khả năng nhận diện sản phẩm và minh bạch hóa thông tin lưu hành. Doanh nghiệp cũng có thêm động lực chuẩn hóa dữ liệu hàng hóa, bảo đảm sự thống nhất giữa hồ sơ kỹ thuật, nhãn sản phẩm và hàng hóa thực tế.
Đáng chú ý, doanh nghiệp đã công khai mã số trên nhãn sẽ không phải thực hiện thêm việc công bố tiêu chuẩn áp dụng và ghi trên nhãn theo Điều 23 Luật Chất lượng sản phẩm, hàng hóa. Cách tiếp cận này vừa tăng cường minh bạch, vừa hướng đến loại bỏ những thủ tục có nội dung trùng lặp.
Chủ động thích ứng với quy định mới
Để tránh gây xáo trộn hoạt động sản xuất, kinh doanh, dự thảo Luật ATTP (sửa đổi) đề xuất lộ trình chuyển tiếp từ 24-36 tháng. Khoảng thời gian này cho phép doanh nghiệp cập nhật mã số công bố, hoàn thiện hồ sơ trên hệ thống thông tin về ATTP và điều chỉnh nhãn bao bì.
Đặc biệt, sản phẩm đang lưu thông được tiếp tục sử dụng đến hết hạn. Theo cơ quan soạn thảo, quy định này giúp doanh nghiệp tận dụng lượng bao bì đã in ấn, hạn chế chi phí thay đổi đồng loạt và có thêm thời gian điều chỉnh kế hoạch sản xuất, nhập khẩu, phân phối.
Trong giai đoạn chuyển tiếp, doanh nghiệp xuất nhập khẩu cần chủ động rà soát danh mục hàng hóa, phân loại sản phẩm theo hình thức quản lý tương ứng; kiểm tra thành phần, tiêu chuẩn chất lượng, hồ sơ kỹ thuật và thông tin trên nhãn. Đối với hàng nhập khẩu, cần tăng cường phối hợp với nhà sản xuất nước ngoài để cập nhật tài liệu chứng minh chất lượng, công dụng và điều kiện an toàn của sản phẩm.
Về phía cơ quan quản lý, việc chuyển sang hậu kiểm đòi hỏi năng lực phân tích nguy cơ, hệ thống dữ liệu liên thông và cơ chế phối hợp hiệu quả giữa các đơn vị liên quan. Nếu khâu hậu kiểm không đủ năng lực hoặc thiếu tính kịp thời, việc giảm tiền kiểm có thể làm gia tăng nguy cơ hàng hóa không bảo đảm chất lượng lọt vào thị trường.
Nhìn tổng thể, dự thảo Luật ATTP (sửa đổi) không đơn thuần là điều chỉnh thủ tục công bố sản phẩm mà hướng đến thay đổi phương thức quản lý hàng hóa. Doanh nghiệp được trao quyền chủ động lớn hơn trong sản xuất, kinh doanh và nhập khẩu, nhưng đồng thời phải chịu trách nhiệm cao hơn về chất lượng, tính pháp lý và độ chính xác của thông tin sản phẩm.