Cục Thuế ban hành sổ tay nghiệp vụ hướng dẫn quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh, nhằm thống nhất các bước xử lý, làm rõ trách nhiệm thực hiện và phối hợp, hạn chế sai sót, chậm trễ trong giải quyết công việc.
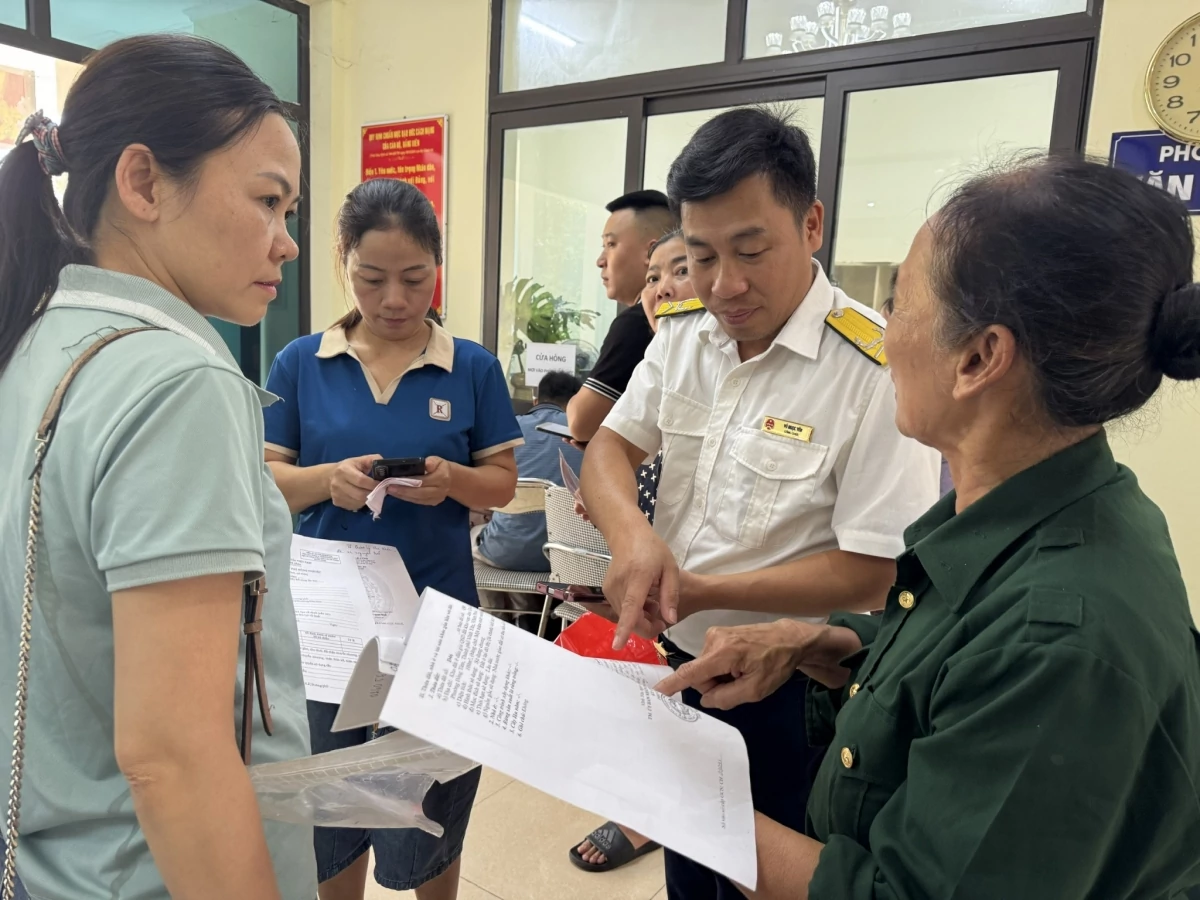 |
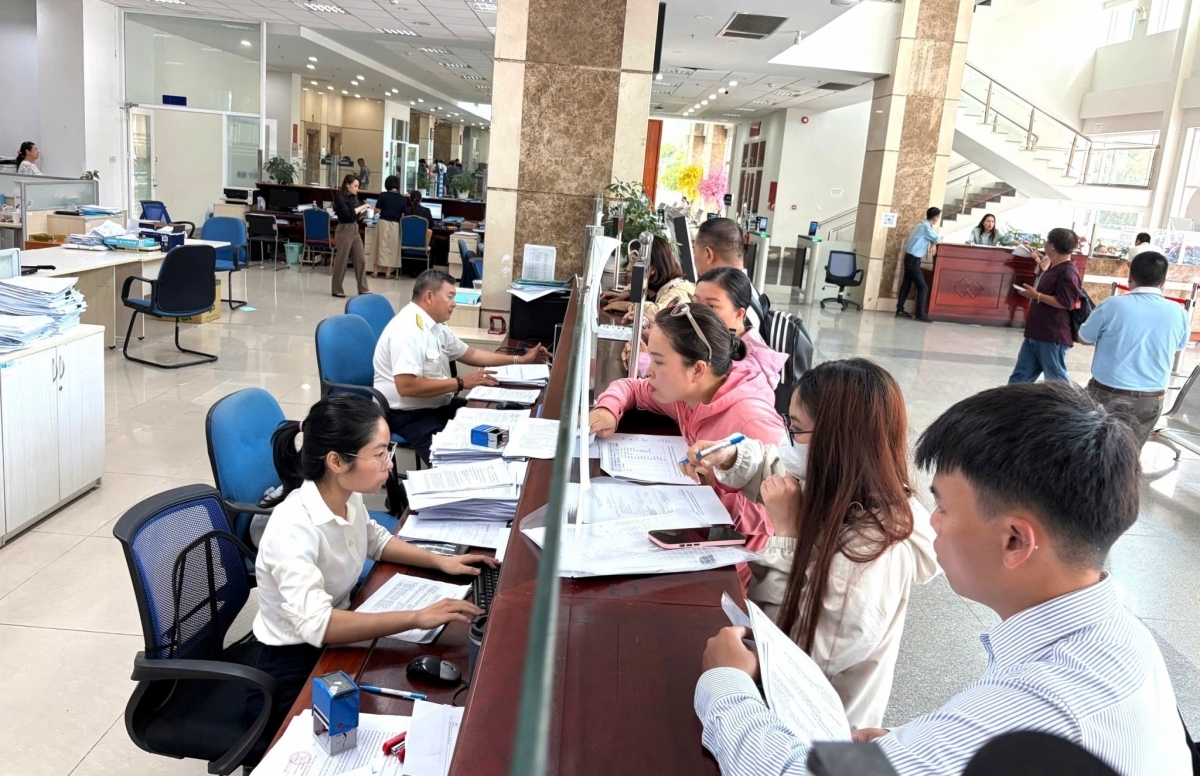
| Công chức thuế cơ sở 8 tỉnh Phú Thọ hướng dẫn hộ kinh doanh thực hiện chính sách thuế. Ảnh: Hương Quỳnh. |
Cục Thuế vừa có Công văn số 8247/CT-NVT ngày 2/11/2026 gửi Thuế các tỉnh, thành phố và Chi cục Thuế Thương mại điện tử về “Sổ tay nghiệp vụ hướng dẫn quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh”.
Trước đó, ngày 29/6/2026, Cục trưởng Cục Thuế đã ký Quyết định số 919/QĐ-CT ban hành Quy trình quản lý thuế đối với hộ kinh doanh, cá nhân kinh doanh.
Sổ tay cụ thể hóa việc tổ chức thực hiện các quy trình nghiệp vụ; hệ thống hóa các bước công việc, đầu mối thực hiện, trách nhiệm phối hợp và kết quả cần đạt đối với từng khâu xử lý. Qua đó, hỗ trợ công chức thuế thực hiện đúng, đủ, kịp thời nhiệm vụ được giao; nâng cao tính chủ động, trách nhiệm giải trình, hạn chế sai sót, chậm trễ và góp phần nâng cao hiệu lực, hiệu quả quản lý thuế.
Nội dung hướng dẫn làm rõ các bước xử lý, việc tiếp nhận và chuyển giao hồ sơ, phân công thực hiện, trách nhiệm phối hợp và kết quả giải quyết theo từng quy trình.
Bên cạnh các quy định chung về tiếp nhận, chuyển giao, phân công và kết quả giải quyết hồ sơ thủ tục hành chính, sổ tay hướng dẫn bốn nhóm nghiệp vụ quản lý thuế.
Thứ nhất, đăng ký thuế và quản lý hóa đơn. Nội dung đăng ký thuế bao gồm đăng ký lần đầu; thay đổi thông tin đăng ký thuế; tạm ngừng, khôi phục kinh doanh; chấm dứt hoạt động và khôi phục mã số thuế.
Thứ hai, xử lý hồ sơ khai thuế và nộp thuế, gồm các quy trình xử lý hồ sơ khai thuế; chứng từ nộp thuế; hồ sơ đề nghị rà soát; bù trừ nghĩa vụ thuế; đề nghị xác nhận nghĩa vụ thuế và xử lý không hoàn trả khoản nộp thừa.
Thứ ba, xử lý hồ sơ miễn thuế, giảm thuế và hoàn thuế, với hướng dẫn về quy trình miễn thuế, giảm thuế và quy trình hoàn thuế.
Thứ tư, quản lý nợ và cưỡng chế nợ thuế, gồm quy trình quản lý nợ và quy trình cưỡng chế tiền thuế nợ.
Sổ tay cũng hướng dẫn việc lưu trữ hồ sơ phục vụ công tác quản lý, tra cứu và theo dõi quá trình giải quyết nghiệp vụ.
Theo hướng dẫn tại sổ tay, khi tiếp nhận hồ sơ khai thuế, miễn thuế, giảm thuế và hoàn thuế, công chức không yêu cầu người nộp thuế cung cấp lại thông tin, giấy tờ mà cơ quan thuế đã khai thác được từ cơ sở dữ liệu quốc gia hoặc cơ sở dữ liệu của cơ quan nhà nước có thẩm quyền theo quy định.
Công chức phải theo dõi hồ sơ chưa đồng bộ sang hệ thống hoặc gặp lỗi kỹ thuật để phối hợp xử lý kịp thời.
Đối với hồ sơ nộp trực tiếp hoặc qua bưu chính, nếu từ chối tiếp nhận vì hồ sơ không đầy đủ, không chính xác hoặc không thuộc thẩm quyền giải quyết của cơ quan thuế, công chức, nhân viên tiếp nhận phải lập phiếu từ chối, nêu rõ lý do và gửi cho hộ kinh doanh, cá nhân kinh doanh.
Trường hợp tiếp nhận một phần hồ sơ giấy, phiếu yêu cầu bổ sung, hoàn thiện hồ sơ phải nêu rõ thành phần hồ sơ cần bổ sung và lý do.