Doanh nghiệp chế xuất không khắc phục điều kiện kiểm tra, giám sát hải quan trong tối đa 30 ngày sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan. Dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư) làm rõ yêu cầu chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa để xác định nghĩa vụ thuế khi vi phạm.
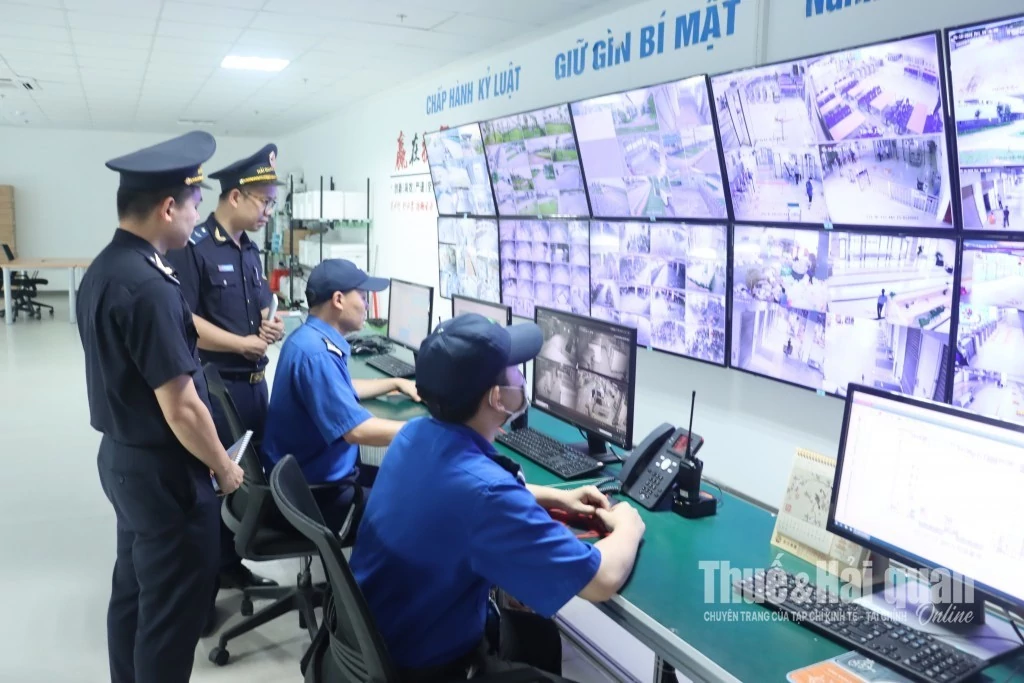 |
| Công chức hải quan kiểm tra hệ thống camera giám sát hàng hóa tại kho bãi của doanh nghiệp chế xuất. Ảnh: H.Nụ |
Thời hạn khắc phục không quá 30 ngày
Trong quá trình hoạt động, nếu doanh nghiệp chế xuất (DNCX) không còn đáp ứng điều kiện kiểm tra, giám sát hải quan, dự thảo Thông tư đề xuất cơ chế cho phép doanh nghiệp khắc phục trong thời hạn tối đa 30 ngày kể từ ngày phát sinh vi phạm. Hết thời hạn này, nếu doanh nghiệp vẫn không đáp ứng đủ điều kiện, sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan cho đến khi hoàn thành việc khắc phục.
Quy định này nhấn mạnh trách nhiệm duy trì điều kiện kiểm tra, giám sát hải quan của doanh nghiệp chế xuất trong suốt quá trình hoạt động. Doanh nghiệp không chỉ phải đáp ứng các điều kiện khi thành lập hoặc khi được công nhận là doanh nghiệp chế xuất mà còn phải bảo đảm những điều kiện đó được duy trì liên tục trong quá trình tổ chức sản xuất, lưu giữ và quản lý hàng hóa.
Một tình huống khác được đặt ra là khi cơ quan Hải quan phát hiện doanh nghiệp chế xuất không đáp ứng điều kiện kiểm tra, giám sát hoặc doanh nghiệp có thay đổi về cơ sở sản xuất như điều chỉnh, mở rộng, thu hẹp nhưng không thông báo để cơ quan Hải quan kiểm tra, xác nhận.
Khi đó, việc xác định nghĩa vụ thuế không chỉ căn cứ vào tình trạng đáp ứng điều kiện giám sát mà còn phải xem xét thực tế quản lý, sử dụng hàng hóa của doanh nghiệp.
Cụ thể, nếu doanh nghiệp chế xuất giải trình và cung cấp được hồ sơ, chứng từ, dữ liệu chứng minh hàng hóa thuộc đối tượng không chịu thuế; được sử dụng đúng mục đích sản xuất hàng xuất khẩu hoặc đã hoàn thành thủ tục chuyển đổi mục đích sử dụng theo quy định; đồng thời chứng minh hàng hóa tồn kho, hàng hóa đang trong quá trình sản xuất được theo dõi, quản lý và sử dụng đúng mục đích thì không thực hiện ấn định thuế.
Tuy nhiên, doanh nghiệp vẫn có thể bị xử phạt vi phạm hành chính đối với hành vi vi phạm điều kiện kiểm tra, giám sát hải quan nếu có căn cứ.
Ngược lại, trường hợp doanh nghiệp không giải trình hoặc không cung cấp được hồ sơ chứng minh, hoặc cơ quan Hải quan không có cơ sở xác định nội dung giải trình là phù hợp, hàng hóa sẽ không được áp dụng chính sách thuế đối với khu phi thuế quan và doanh nghiệp phải thực hiện nghĩa vụ thuế theo quy định.
Theo đại diện Cục Hải quan (cơ quan soạn thảo), việc đề xuất các quy định trên nhằm làm rõ trách nhiệm của doanh nghiệp chế xuất trong việc duy trì điều kiện kiểm tra, giám sát hải quan, đồng thời tạo căn cứ xác định nghĩa vụ thuế phù hợp với tình trạng quản lý, sử dụng hàng hóa thực tế.
Việc xem xét hồ sơ, chứng từ và dữ liệu liên quan giúp phân biệt trường hợp doanh nghiệp vi phạm điều kiện giám sát nhưng vẫn quản lý, sử dụng hàng hóa đúng mục đích với trường hợp không chứng minh được việc đáp ứng các yêu cầu quản lý hàng hóa.
Trách nhiệm quản lý và sử dụng hàng hóa
Theo Luật sư Hoàng Văn Hướng, Giảng viên Học viện Tư pháp, Trưởng Văn phòng Luật sư Hoàng Hưng - Đoàn Luật sư TP. Hà Nội, cần phân biệt rõ hành vi không đáp ứng điều kiện kiểm tra, giám sát hải quan với hành vi sử dụng hàng hóa nhập khẩu không đúng mục đích. Đây là hai vấn đề có liên quan nhưng không đồng nhất. Việc xác định nghĩa vụ thuế cần xem xét bản chất hàng hóa, mục đích sử dụng và khả năng chứng minh của doanh nghiệp, thay vì chỉ căn cứ vào tình trạng vi phạm điều kiện giám sát.
Trên thực tế, một doanh nghiệp chế xuất có thể phát sinh thiếu sót về hạ tầng hoặc điều kiện giám sát nhưng hàng hóa nhập khẩu vẫn được quản lý, theo dõi và sử dụng đúng mục đích sản xuất hàng xuất khẩu. Nếu doanh nghiệp có đầy đủ dữ liệu về nhập xuất khẩu, tồn kho và quá trình sản xuất để chứng minh, đây là cơ sở quan trọng để cơ quan Hải quan xem xét nghĩa vụ thuế. Ngược lại, khi hồ sơ, chứng từ và dữ liệu không đầy đủ, doanh nghiệp sẽ gặp khó khăn trong việc chứng minh hàng hóa thuộc đối tượng được áp dụng chính sách thuế đối với khu phi thuế quan.
Ông Hoàng Văn Hải, đại diện Công ty xuất nhập khẩu và kinh doanh Đại Hải cho rằng, bên cạnh việc quy định thời hạn khắc phục, cần có hướng dẫn cụ thể về trình tự thông báo, kiểm tra và xác nhận sau khi doanh nghiệp hoàn thành việc khắc phục. Việc làm rõ các bước thực hiện sẽ giúp doanh nghiệp chủ động xử lý những bất cập về điều kiện giám sát, hạn chế nguy cơ gián đoạn hoạt động và phát sinh nghĩa vụ thuế ngoài dự kiến.
Để hạn chế rủi ro, theo Cục Hải quan, doanh nghiệp chế xuất cần thường xuyên rà soát các điều kiện kiểm tra, giám sát hải quan, nhất là hệ thống hàng rào, cổng ra vào, camera giám sát, khả năng kết nối và lưu trữ dữ liệu. Việc bố trí khu vực lưu giữ nguyên liệu, vật tư, máy móc, thiết bị và thành phẩm cũng cần được tổ chức phù hợp, bảo đảm khả năng kiểm soát hàng hóa trong toàn bộ quá trình sản xuất.
Khi có thay đổi về cơ sở sản xuất, quy mô nhà xưởng hoặc các yếu tố ảnh hưởng đến điều kiện kiểm tra, giám sát, doanh nghiệp cần chủ động thông báo với cơ quan Hải quan và phối hợp thực hiện việc kiểm tra, xác nhận theo quy định. Việc tự ý thay đổi hiện trạng cơ sở sản xuất hoặc chậm thông báo có thể khiến doanh nghiệp phát sinh vi phạm, ảnh hưởng đến việc đáp ứng điều kiện áp dụng chính sách thuế.
Cùng với điều kiện hạ tầng, công tác quản lý hồ sơ và dữ liệu hàng hóa cũng cần được chú trọng. Doanh nghiệp cần theo dõi xuyên suốt quá trình nhập khẩu nguyên liệu, vật tư, đưa vào sản xuất, lưu kho và xuất khẩu sản phẩm. Số liệu về lượng hàng nhập khẩu, lượng đã sử dụng, hàng tồn kho, hao hụt và thành phẩm cần được cập nhật, đối chiếu thường xuyên, bảo đảm thống nhất giữa hệ thống quản trị nội bộ với hồ sơ hải quan.
Đặc biệt, dữ liệu camera, chứng từ xuất nhập kho và hồ sơ sản xuất cần được lưu trữ đầy đủ, có khả năng truy xuất khi cơ quan Hải quan kiểm tra. Đây là căn cứ quan trọng để doanh nghiệp chứng minh nguồn gốc, mục đích sử dụng và tình trạng quản lý hàng hóa, qua đó bảo vệ quyền áp dụng chính sách thuế khi phát sinh vi phạm về điều kiện giám sát.
Cơ quan soạn thảo khuyến nghị, với thời hạn khắc phục tối đa 30 ngày được đề xuất, doanh nghiệp chế xuất cần xây dựng cơ chế tự kiểm tra định kỳ, kịp thời phát hiện và xử lý những bất cập về hạ tầng cũng như quy trình quản lý. Chủ động duy trì điều kiện kiểm tra, giám sát và chuẩn hóa dữ liệu hàng hóa không chỉ giúp doanh nghiệp hạn chế rủi ro về nghĩa vụ thuế mà còn bảo đảm hoạt động sản xuất, xuất khẩu được thực hiện ổn định, minh bạch và đúng quy định.





