

Sản phẩm tái chế xuất khẩu có được miễn thuế?
Tiêu chí xác định sản phẩm được miễn thuế xuất khẩu có sự thay đổi từ ngày 6/1/2025, doanh nghiệp cần căn cứ quy định áp dụng tại từng thời kỳ.


 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Lấy hóa đơn để bảo vệ quyền lợi và giám sát thị trường
Một bữa ăn, vài món hàng ở cửa hàng tiện lợi hay lần đổ xăng thường không khiến người mua nghĩ đến hóa đơn. Với những khoản chi nhỏ, nhiều người ngại cung cấp thông tin, chờ đợi để nhận chứng từ. Hóa đơn vì thế vẫn bị xem là thủ tục kế toán, thay vì quyền lợi gắn với mỗi giao dịch.
|
Chị Nguyễn Thị Dung (phường Hà Đông, Hà Nội) cho biết, không có thói quen lấy hóa đơn khi mua hàng hóa, dịch vụ giá trị thấp. Ngay cả khi đổ xăng, chị cũng ngại vào quầy cung cấp thông tin chỉ để nhận một hóa đơn cho khoản chi thường ngày.
Sự thờ ơ của người mua một phần còn xuất phát từ cách thực hiện nghĩa vụ của người bán chưa thống nhất. Có cơ sở thông báo khách phải trả thêm tiền thuế nếu muốn lấy hóa đơn, nơi khác lại viện lý do không có hóa đơn giá trị gia tăng. Trên các sàn thương mại điện tử, người mua cũng thường ưu tiên giá cả, chất lượng và tốc độ giao hàng hơn chứng từ giao dịch.
Những cách hiểu và thực hiện chưa đúng khiến hóa đơn bị đẩy ra ngoài mối quan tâm của người tiêu dùng. Trong khi đó, đây không chỉ là chứng từ ghi nhận khoản tiền đã thanh toán mà còn là căn cứ bảo vệ quyền lợi và góp phần minh bạch hoạt động kinh doanh.
Theo TS. Vũ Thị Minh (Khoa Kế toán, Trường Đại học Kinh tế và Quản trị kinh doanh), hóa đơn điện tử không đơn thuần phục vụ công tác kế toán mà còn giúp người tiêu dùng bảo vệ mình trước nguy cơ mua phải hàng giả, hàng nhái, hàng lậu và những giao dịch có dấu hiệu trốn thuế.
Thông tin về người bán, hàng hóa, dịch vụ và giá trị giao dịch được ghi nhận trên hóa đơn là cơ sở để người mua khiếu nại, yêu cầu bảo hành, hoàn trả khi phát sinh tranh chấp. Đồng thời, dữ liệu này giúp cơ quan chức năng truy xuất giao dịch, nhận diện hoạt động kinh doanh và đối chiếu nghĩa vụ thuế.
“Nói cách khác, một tờ hóa đơn không đơn thuần là giấy tờ xác nhận số tiền đã thanh toán. Đó còn là dấu vết pháp lý của một giao dịch, giúp người mua có thêm cơ sở bảo vệ mình và giúp cơ quan chức năng nhận diện hoạt động kinh doanh”, TS Vũ Thị Minh nhận định.
Muốn thay đổi thói quen, chỉ yêu cầu người bán thực hiện nghĩa vụ xuất hóa đơn là chưa đủ. Người mua cũng cần được trao động lực và điều kiện thuận lợi để chủ động yêu cầu chứng từ.
Theo hướng tiếp cận này, Thông tư số 91/2026/TT-BTC của Bộ Tài chính đưa ra cơ chế khuyến khích người tiêu dùng lấy hóa đơn thông qua những lợi ích cụ thể. Người bán, tổ chức cung cấp dịch vụ hóa đơn điện tử và cơ quan Thuế được sử dụng cơ sở dữ liệu hóa đơn điện tử để triển khai các biện pháp khuyến khích. Đáng chú ý, cơ quan Thuế tổ chức Chương trình hóa đơn may mắn hàng tháng và cuối năm đối với hóa đơn điện tử có người mua là người tiêu dùng, với hình thức trao thưởng bằng tiền.
Theo đánh giá của các chuyên gia, điểm đáng chú ý không nằm ở số tiền thưởng, mà ở cách chính sách đưa người tiêu dùng trở thành một mắt xích trong quá trình giám sát giao dịch. Khi hóa đơn gắn với lợi ích cụ thể, người mua có thêm lý do yêu cầu người bán thực hiện đúng nghĩa vụ.
Ở góc độ pháp lý, ThS. Luật sư Bùi Văn Đức, Phó Giám đốc Công ty Luật TNHH Chân Thiện Mỹ (Đoàn Luật sư Thành phố Hồ Chí Minh) nhấn mạnh, hóa đơn còn có giá trị đối với những giao dịch tiếp theo. Chẳng hạn, khi cá nhân bán lại tài sản cho doanh nghiệp, tổ chức, hóa đơn mua ban đầu có thể trở thành căn cứ chứng minh nguồn gốc hàng hóa.
“Việc người mua yêu cầu hóa đơn cũng tạo sức ép tích cực buộc người bán quan tâm hơn đến chứng từ đầu vào và tính hợp pháp của hàng hóa. Như vậy, tác động của hóa đơn không dừng ở một giao dịch riêng lẻ mà có thể lan tỏa sang cả chuỗi mua bán”, Luật sư Đức nhấn mạnh.
Không chỉ khuyến khích lấy hóa đơn, chính sách thuế mới còn mở rộng vai trò giám sát của người tiêu dùng thông qua cơ chế khen thưởng người cung cấp thông tin về hành vi vi phạm. Theo Điều 41 Nghị định số 254/2026/NĐ-CP ngày 30/6/2026 của Chính phủ, người tiêu dùng cung cấp thông tin về hành vi không lập, không giao hóa đơn điện tử có thể được xem xét khen thưởng nếu thông tin trung thực, chính xác, có căn cứ xác minh và giúp cơ quan Thuế phát hiện, xử lý vi phạm. Mức khen thưởng tối đa không quá 10% số tiền xử phạt vi phạm hành chính và không vượt quá 10 triệu đồng/vụ việc.
Cơ chế này đưa người tiêu dùng từ vị trí thụ hưởng sang chủ thể tham gia giám sát thị trường. Tuy nhiên, việc phản ánh phải dựa trên thông tin có căn cứ, bảo đảm khách quan, tránh biến quyền giám sát thành công cụ gây sức ép thiếu kiểm chứng đối với cơ sở kinh doanh.
Suy cho cùng, minh bạch thị trường không chỉ bắt đầu từ những cuộc thanh tra hay chế tài xử phạt, mà còn từ cách mỗi giao dịch được ghi nhận. Khi người bán có trách nhiệm xuất hóa đơn, người mua chủ động tiếp nhận và cơ quan Thuế khai thác hiệu quả dữ liệu, một tờ hóa đơn nhỏ có thể tạo ra giá trị lớn hơn nhiều so với số tiền ghi trên đó.
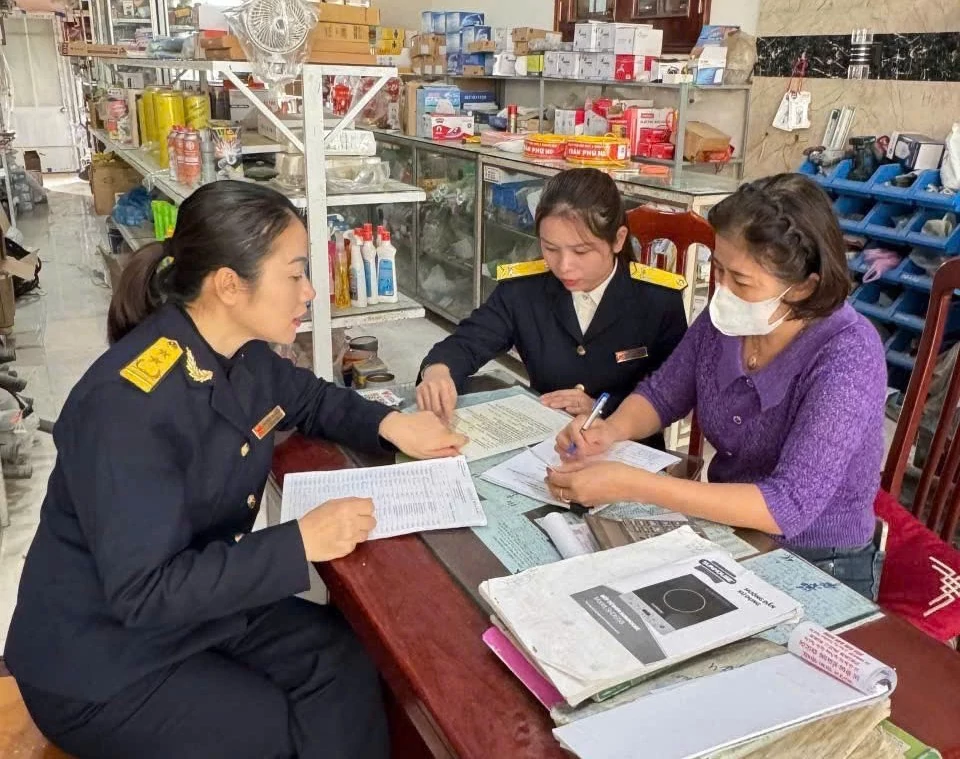 |
| Công chức Thuế cơ sở 3 tỉnh Thanh Hóa xuống địa bàn quản lý, hướng dẫn, hỗ trợ cá nhân, hộ kinh doanh thực hiện nghĩa vụ thuế. Ảnh: TCS3 tỉnh Thanh Hóa |
Ghi nhận đầy đủ giao dịch, củng cố niềm tin thị trường
Giá trị của hóa đơn không dừng ở minh bạch những khoản chi tiêu nhỏ lẻ. Với doanh nghiệp sản xuất, kinh doanh và xuất khẩu, chứng từ đầu vào còn là một phần của hệ thống dữ liệu chứng minh nguồn gốc nguyên liệu, chi phí và quá trình hình thành sản phẩm.
Theo Cục Hải quan (Bộ Tài chính), đến ngày 29/10/2026, kim ngạch xuất nhập khẩu hàng hóa của Việt Nam đã vượt 1.000 tỷ USD, đạt khoảng 1.001 tỷ USD; riêng xuất khẩu đạt khoảng 493,64 tỷ USD. Quy mô thương mại ngày càng lớn cũng đồng nghĩa yêu cầu về quản trị, truy xuất nguồn gốc và khả năng chứng minh tính hợp pháp của hàng hóa ngày càng cao.
Đối với doanh nghiệp, đặc biệt là doanh nghiệp xuất khẩu, việc lưu giữ hóa đơn đầu vào cần được thực hiện ngay từ khi phát sinh giao dịch, đồng thời gắn kết với hợp đồng mua nguyên liệu, thông tin nhà cung cấp, chứng từ nhập kho, định mức sản xuất và hồ sơ xuất xứ hàng hóa.
Theo ông Vương Mạnh Hoàng, chuyên gia marketing và thị trường (Viện Phát triển bền vững và Kinh tế số), nếu đợi đến khi chuẩn bị xuất khẩu mới thu thập chứng từ, doanh nghiệp có thể gặp khó khăn trong việc bổ sung thông tin nhà cung cấp, nhất là khi nguyên liệu được cung ứng qua nhiều tầng trung gian, khiến quá trình truy xuất nguồn gốc trở nên phức tạp.
Ông Hoàng cũng lưu ý, hóa đơn điện tử không thể thay thế toàn bộ hệ thống chứng từ xuất khẩu. Mỗi loại giấy tờ như hóa đơn thương mại, chứng từ vận tải, bảo hiểm, chứng nhận xuất xứ hay hồ sơ hải quan đều có chức năng pháp lý riêng. Tuy nhiên, sự thống nhất về thông tin giữa các chứng từ sẽ giúp doanh nghiệp chứng minh tính hợp pháp của giao dịch, nguồn gốc nguyên liệu và quá trình hình thành sản phẩm.
Hóa đơn vì thế còn là cơ sở để doanh nghiệp nâng cao năng lực quản trị, minh bạch hoạt động và đáp ứng yêu cầu kết nối chuỗi cung ứng. “Một thị trường có giao dịch được ghi nhận đầy đủ sẽ tạo nền tảng dữ liệu đáng tin cậy cho quản lý nhà nước, quản trị doanh nghiệp và kết nối chuỗi cung ứng”, ông Hoàng khẳng định.
Từ hóa đơn sau một bữa ăn đến hồ sơ của một lô hàng xuất khẩu, bản chất vẫn là khả năng chứng minh giao dịch đã diễn ra, hàng hóa từ đâu đến và trách nhiệm thuộc về ai. Khi người mua chủ động lấy hóa đơn, người bán thực hiện đúng nghĩa vụ và doanh nghiệp quản trị tốt chứng từ, minh bạch không còn là yêu cầu áp đặt từ bên ngoài, mà trở thành năng lực nội tại của thị trường.
Một tờ hóa đơn có thể có giá trị không lớn nhưng hàng triệu giao dịch được ghi nhận đầy đủ sẽ tạo nên khác biệt, gia tăng hiệu quả quản lý thuế, bảo vệ người tiêu dùng và củng cố niềm tin vào môi trường kinh doanh.