Trong 10 tháng năm 2026, cơ quan Thuế đã giải quyết chấm dứt hiệu lực mã số thuế đối với 777.835 trường hợp. Tuy nhiên, đến nay cả nước vẫn còn khoảng 2,5 triệu mã số thuế ở trạng thái 03, 06, với tổng số tiền thuế nợ 27.805 tỷ đồng. Điều này cho thấy, quy mô và tính phức tạp của vấn đề mã số thuế đã kéo dài nhiều năm.
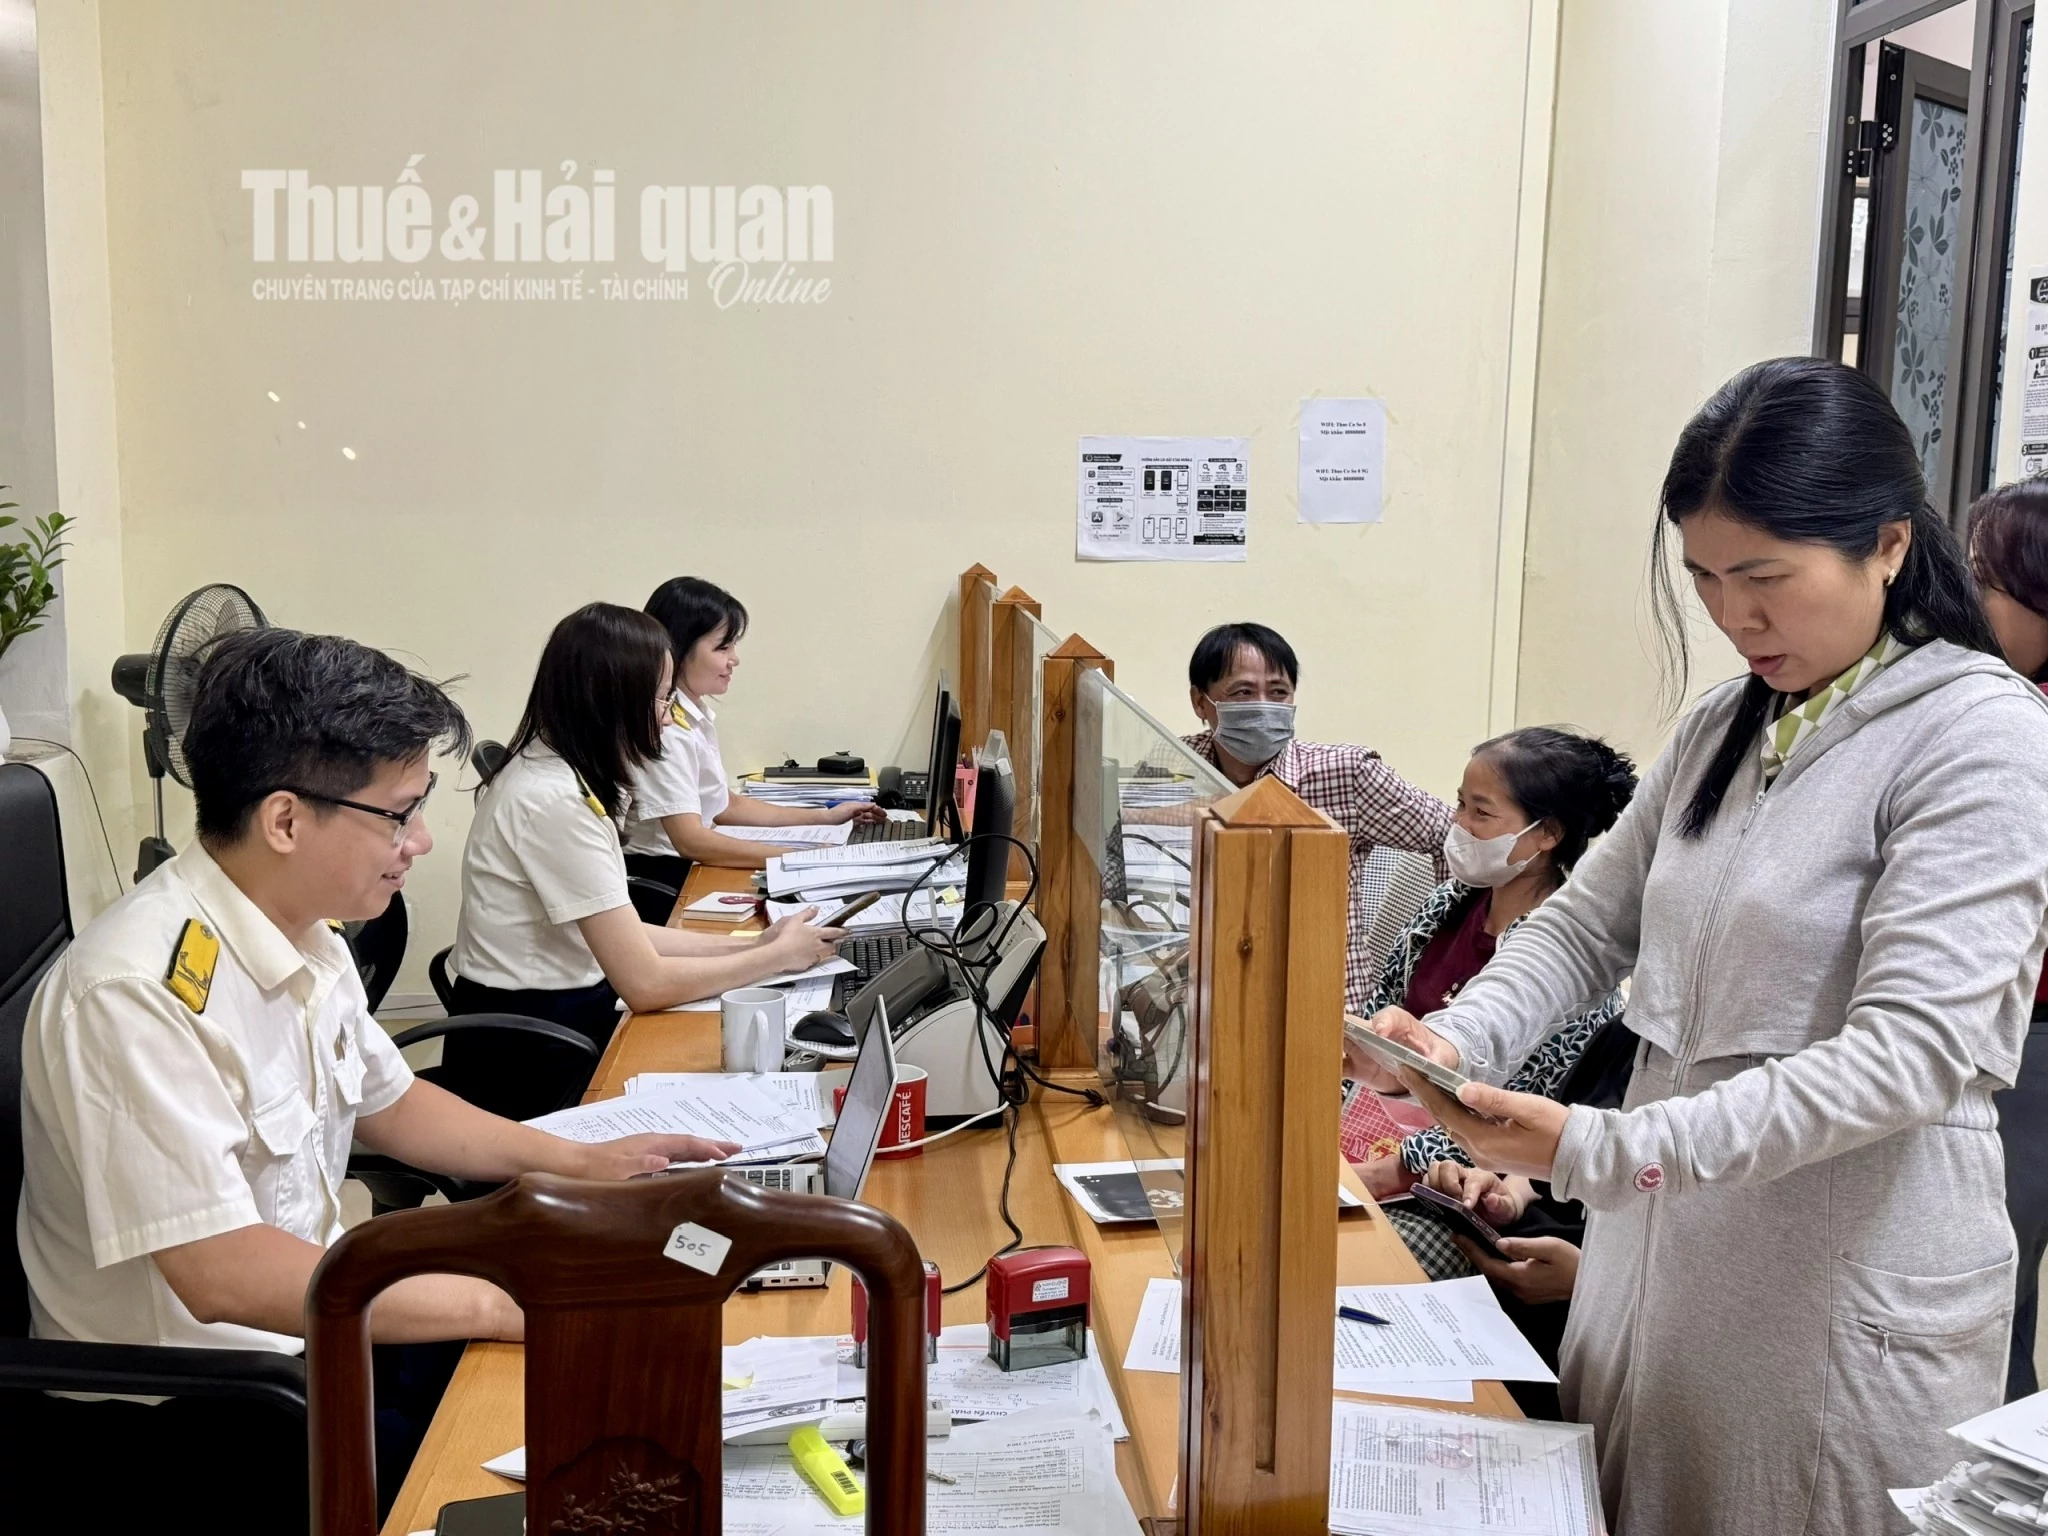 |
| Đối với người nộp thuế đã ngừng hoạt động thực tế, các khoản tiền chậm nộp tích lũy qua nhiều năm có thể trở thành trở ngại khi quay lại hoàn thiện thủ tục. Ảnh: Quỳnh Hương. |
Hơn nửa triệu trường hợp tồn đọng trên 10 năm
Ngừng kinh doanh từ năm 2017, nhưng đến tháng 9/2026, chị Thu Hà, giám đốc một công ty tư vấn đầu tư và phát triển có trụ sở tại phường Trung Hòa, TP. Hà Nội nhận được thông báo từ cơ quan Thuế mời đến làm việc để giải quyết các thủ tục liên quan đến mã số thuế.
Theo chị Thu Hà, công ty được thành lập năm 2007. Sau 10 năm do khó khăn, doanh nghiệp đăng ký tạm ngừng hoạt động và tiếp tục đăng ký tạm ngừng lần thứ hai vào năm 2018. Kể từ đó, công ty không hoạt động trở lại, không có doanh thu, không phát sinh hoạt động kinh doanh. Tuy nhiên, trên hệ thống quản lý thuế, doanh nghiệp được ghi nhận không nộp các hồ sơ khai thuế theo quy định từ năm 2021.
“Chị nghĩ đơn giản là công ty không có doanh thu thì không có gì để khai thuế. Kế toán trước đây cũng không làm nữa vì công ty không có doanh số, nên chị không để ý”, chị Thu Hà chia sẻ.
Cuối tháng 8, chị Thu Hà nhận được thông tin đề nghị đến cơ quan Thuế làm việc. Tại đây, chị được hướng dẫn rà soát, hoàn thiện các hồ sơ khai thuế còn thiếu, xử lý những nghĩa vụ tài chính liên quan trong thời gian chưa hoàn tất thủ tục, đồng thời kiểm tra lại quá trình hoạt động trước đây của doanh nghiệp.
Trường hợp của chị Thu Hà cho thấy một thực tế, doanh nghiệp đã ngừng kinh doanh nhiều năm không đồng nghĩa với việc các nghĩa vụ pháp lý liên quan cũng tự động chấm dứt.
Khi chưa hoàn tất thủ tục theo quy định, doanh nghiệp vẫn có thể tồn tại trên hệ thống quản lý thuế với những hồ sơ, nghĩa vụ cần tiếp tục xử lý. Tương tự, việc không còn hoạt động tại địa chỉ đã đăng ký cũng không có nghĩa doanh nghiệp đã hoàn thành thủ tục để rút khỏi thị trường.
Những trường hợp như vậy tích tụ qua nhiều thời kỳ, tạo nên khối lượng lớn hồ sơ mà cơ quan Thuế các cấp cần rà soát, xử lý.
Theo số liệu của Bộ Tài chính, tính đến ngày 23/10/2026, cả nước có 2.518.440 người nộp thuế thuộc hai trạng thái 03 và 06. Trong đó, 643.383 trường hợp ở trạng thái 03, tức ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. Nhóm này gồm 211.802 doanh nghiệp, tổ chức, bao gồm cả chi nhánh, và 431.581 hộ kinh doanh, cá nhân kinh doanh.
Đối với trạng thái 06, tức không hoạt động tại địa chỉ đã đăng ký với cơ quan Thuế, có 1.875.057 trường hợp, gồm 861.010 doanh nghiệp, tổ chức, bao gồm cả chi nhánh, và 1.014.047 hộ, cá nhân kinh doanh.
Như vậy, số người nộp thuế ở trạng thái 06 chiếm phần lớn tổng số trường hợp tồn đọng. Đây cũng là nhóm đặt ra nhiều khó khăn trong việc xác minh tình trạng hoạt động thực tế, liên hệ người nộp thuế và giải quyết các nghĩa vụ còn tồn tại.
Đáng chú ý, trong tổng số người nộp thuế thuộc hai trạng thái 03 và 06, có 529.041 trường hợp đã ngừng hoạt động hoặc không hoạt động tại địa chỉ đăng ký từ năm 2015 trở về trước, chiếm khoảng 21%.
Con số này cho thấy vấn đề không chỉ nằm ở số lượng hồ sơ lớn, mà còn ở thời gian tồn đọng kéo dài. Với những trường hợp đã ngừng hoạt động trên 10 năm, việc tìm lại chứng từ, sổ sách kế toán, xác minh người đại diện theo pháp luật và đối chiếu nghĩa vụ tài chính có thể phức tạp hơn nhiều so với các hồ sơ mới phát sinh.
 | | Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas: | Nợ lệ phí môn bài, lãi chậm nộp và phạt chậm nộp tờ khai thuế sẽ trở thành gánh nặng tài chính của người nộp thuế. Điều này sẽ trở thành rào cản cho Chiến dịch làm sạch mã số thuế của ngành thuế. Bởi lẽ, không nhiều người dân có đủ nguồn lực chi trả số tiền đến cả trăm triệu đồng để hoàn thành tất cả nghĩa vụ cho đến khi hoàn tất thủ tục giải thể doanh nghiệp. |
Trong khi đó, yêu cầu hoàn thành các nghĩa vụ về khai thuế, hóa đơn, tiền thuế, tiền phạt và tiền chậm nộp vẫn là những nội dung cần được xem xét khi người nộp thuế thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Một vấn đề đáng chú ý khác là quy mô tiền thuế nợ gắn với các mã số thuế tồn đọng.
Theo Bộ Tài chính, tổng số tiền thuế nợ của người nộp thuế ở trạng thái 03, 06 đến ngày 23/10/2026 là 27.805 tỷ đồng. Trong đó, nợ gốc 18.090 tỷ đồng, chiếm khoảng 65%; tiền chậm nộp 9.715 tỷ đồng, tương đương khoảng 35%.
Tỷ trọng tiền chậm nộp khá lớn cho thấy hệ quả tài chính của việc kéo dài tình trạng chưa hoàn tất nghĩa vụ thuế.
Đối với người nộp thuế đã ngừng hoạt động thực tế, các khoản tiền chậm nộp tích lũy qua nhiều năm có thể trở thành trở ngại khi quay lại hoàn thiện thủ tục.
Còn đối với cơ quan Thuế, việc tiếp tục theo dõi, quản lý những khoản nợ tồn đọng đòi hỏi nguồn lực để xác minh, phân loại và xử lý.
Chuyển trạng thái mã số thuế không có nghĩa đã hoàn tất nghĩa vụ
Trong bối cảnh khối lượng tồn đọng lớn, cơ quan Thuế đã triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, tập trung rà soát, phân loại và xử lý các trường hợp người nộp thuế đã ngừng hoạt động nhưng chưa hoàn tất thủ tục hoặc không còn hoạt động tại địa chỉ đăng ký.
Theo số liệu trong hồ sơ dự thảo, trong 10 tháng của năm 2026, cơ quan Thuế đã giải quyết chấm dứt hiệu lực mã số thuế đối với 777.835 trường hợp. Trong đó, 143.786 trường hợp là doanh nghiệp, tổ chức; 634.049 trường hợp là hộ kinh doanh, cá nhân kinh doanh.
Kết quả này cho thấy khối lượng hồ sơ đã được xử lý là vô cùng lớn trong thời gian qua. Tuy nhiên, với hơn 2,5 triệu người nộp thuế vẫn ở trạng thái 03, 06 tại ngày 23/10/2026, áp lực giải quyết những tồn tại kéo dài vẫn rất lớn.
Theo đánh giá của Bộ Tài chính, sau một thời gian triển khai chiến dịch, kết quả xử lý thực chất vẫn còn hạn chế. Số phát sinh mới ở trạng thái 06 tiếp tục lớn hơn kết quả xử lý.
Từ góc độ quản lý trực tiếp, chia sẻ với phóng viên, ông Nguyễn Huy Hồng, Trưởng Thuế tỉnh Phú Thọ, thẳng thắn bày tỏ, việc xử lý mã số thuế tồn đọng tại địa phương cũng gặp nhiều trở ngại do không ít doanh nghiệp đã ngừng hoạt động từ lâu, không còn hoạt động tại địa chỉ đã đăng ký. Có trường hợp người đại diện theo pháp luật đã qua đời, khiến quá trình liên hệ và hoàn thiện hồ sơ càng khó khăn.
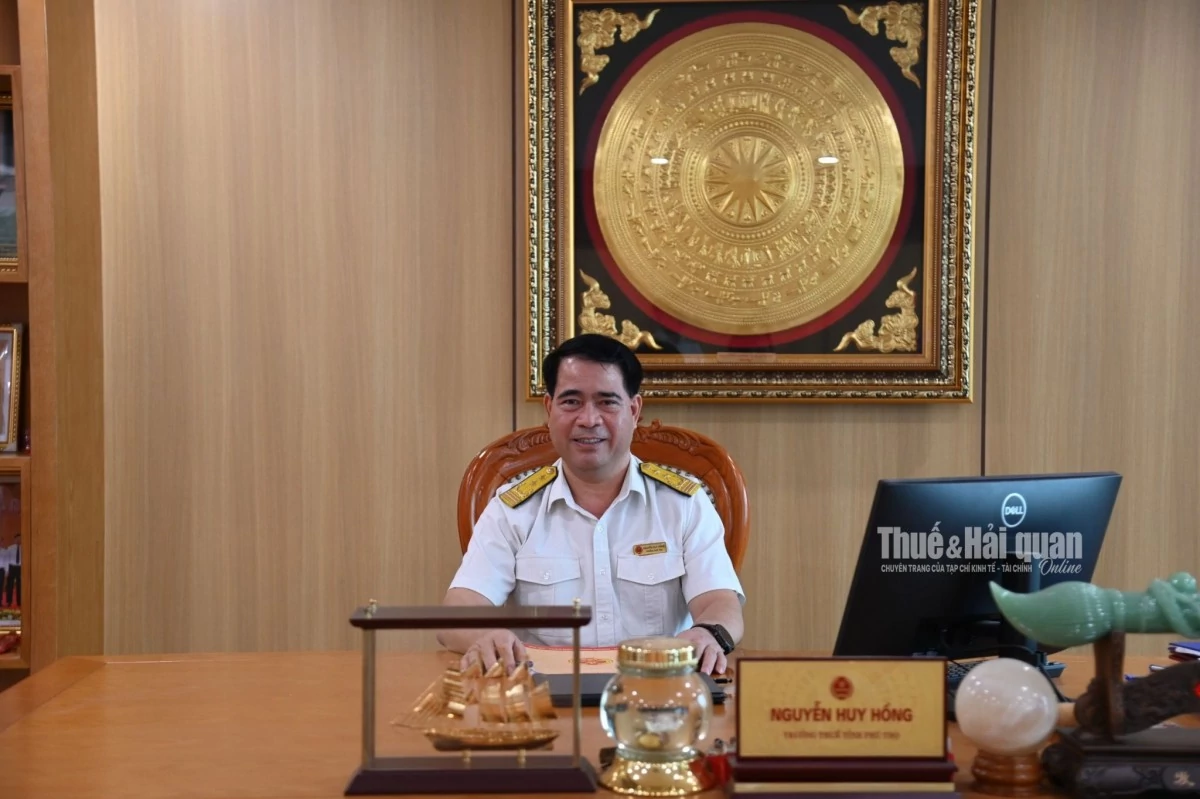 | | Ông Nguyễn Huy Hồng, Trưởng Thuế tỉnh Phú Thọ: | Có doanh nghiệp cho rằng khi mã số thuế đã chuyển sang trạng thái 06 thì không còn vấn đề gì phải giải quyết, nên không tiếp tục thực hiện các thủ tục liên quan. Tuy nhiên, trạng thái 06 chỉ phản ánh việc người nộp thuế không hoạt động tại địa chỉ đã đăng ký với cơ quan Thuế, không đồng nghĩa với việc doanh nghiệp đã hoàn thành nghĩa vụ thuế hoặc hoàn tất thủ tục giải thể. Sự nhầm lẫn này có thể khiến hồ sơ tiếp tục kéo dài qua nhiều năm. |
Đồng tình vấn đề này, theo ông Trần Ca, Tổng giám đốc Công ty TNHH Đại lý thuế ACC Thái Bình Dương, cần phân biệt giữa nghĩa vụ khai thuế và nghĩa vụ nộp thuế. “Không phát sinh doanh thu vẫn phải làm tờ khai thuế”, ông Trần Ca nói.
Việc bỏ sót hồ sơ khai thuế trong thời gian dài có thể khiến doanh nghiệp gặp nhiều vướng mắc khi thực hiện thủ tục giải thể.
Trường hợp doanh nghiệp không phát sinh hoạt động, không có doanh thu nhưng chậm nộp hồ sơ khai thuế, vẫn có thể phát sinh xử phạt hành chính về hành vi chậm nộp hồ sơ theo quy định.
Trong khi đó, nếu doanh nghiệp có phát sinh doanh thu nhưng không kê khai, ngoài xử phạt hành chính, doanh nghiệp có thể phải thực hiện nghĩa vụ truy thu thuế, tiền chậm nộp và các khoản phạt theo quy định của pháp luật tùy theo hành vi, mức độ vi phạm.
Một khó khăn khác cũng được Lãnh đạo Thuế tỉnh Phú Thọ chia sẻ đó là có trường hợp đã hoàn thành thủ tục tại cơ quan Thuế nhưng chưa tiếp tục thực hiện các bước cần thiết tại cơ quan đăng ký kinh doanh, dẫn đến việc chấm dứt hoạt động của doanh nghiệp vẫn chưa hoàn tất.
Thực tế này cho thấy việc xử lý mã số thuế tồn đọng không thể tách rời quá trình giải thể, chấm dứt hoạt động theo pháp luật về đăng ký kinh doanh.
Một doanh nghiệp có thể đã hoàn thành nghĩa vụ tại cơ quan Thuế nhưng vẫn chưa kết thúc toàn bộ thủ tục pháp lý liên quan. Ngược lại, việc không còn hoạt động tại địa chỉ đăng ký cũng không làm mất đi những nghĩa vụ đã phát sinh trước đó.
Đáng chú ý, có những doanh nghiệp chậm phối hợp, chỉ quay lại giải quyết khi cơ quan Thuế thông báo về việc áp dụng biện pháp tạm hoãn xuất cảnh theo quy định. Đến thời điểm đó, các hồ sơ khai thuế chưa hoàn thành từ nhiều năm trước có thể kéo theo số tiền phạt chậm nộp hồ sơ đáng kể.
Thậm chí không ít trường hợp trước đó chưa quan tâm thực hiện nghĩa vụ, nhưng khi thấy số tiền phạt lớn lại cho rằng cơ quan Thuế gây khó khăn, khiến quá trình giải thích và xử lý hồ sơ thêm phức tạp.
Những tình huống này phản ánh một thực tế, việc không hoàn thành nghĩa vụ đúng thời hạn có thể khiến khó khăn ban đầu trở nên lớn hơn khi người nộp thuế quay lại thực hiện thủ tục.
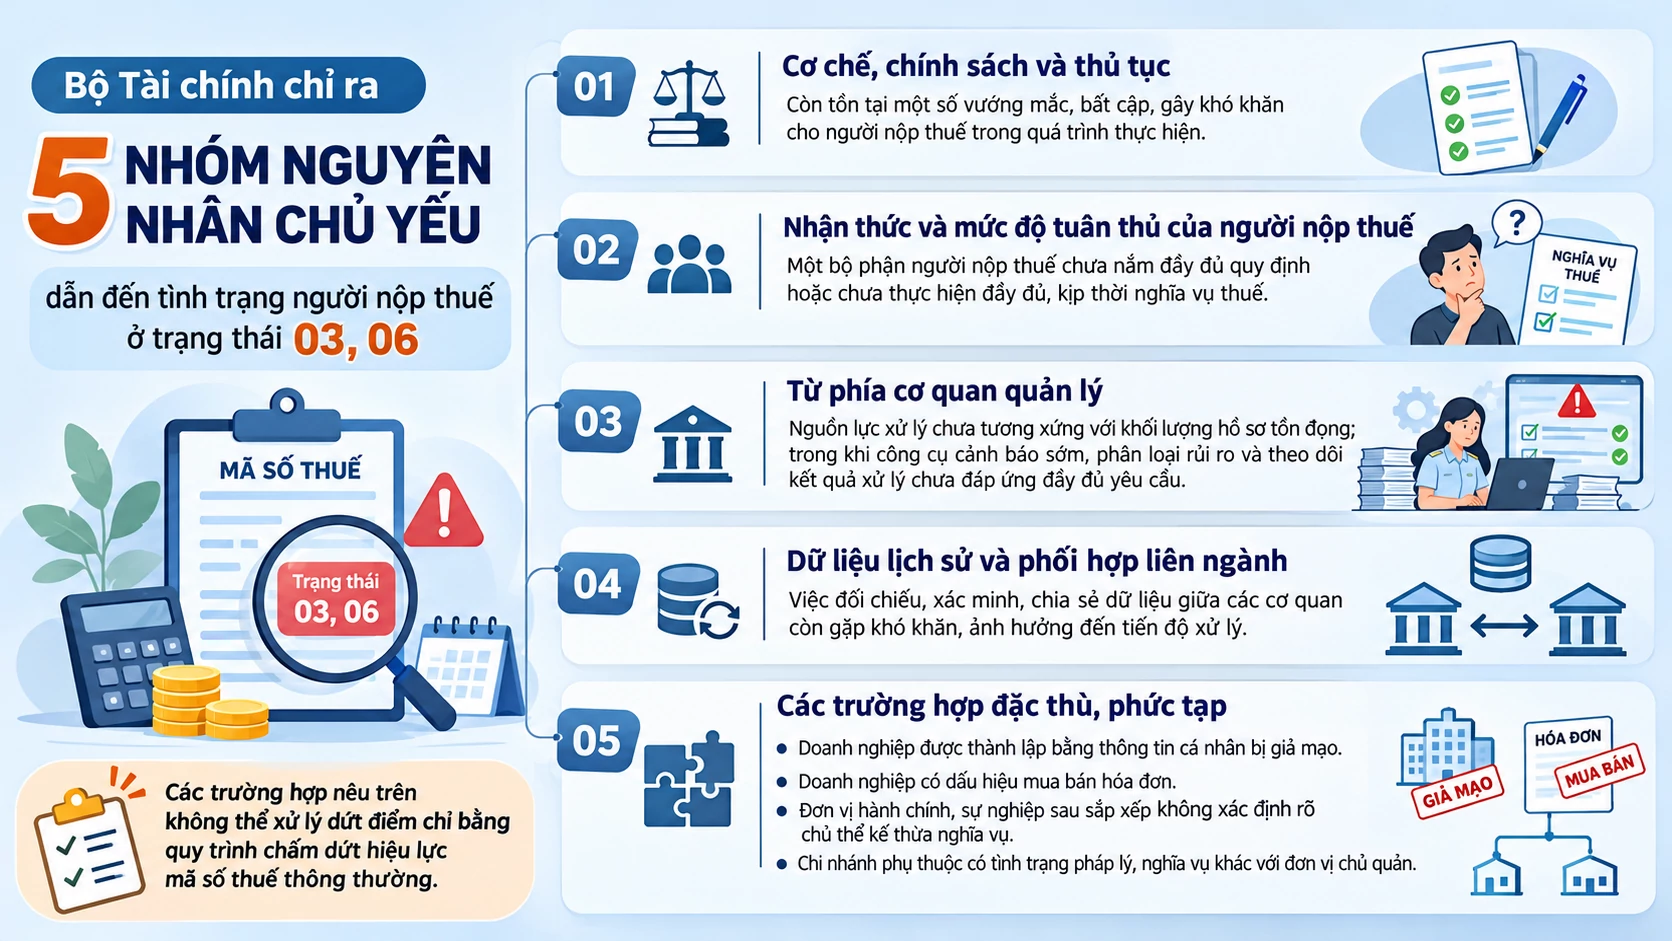
Theo đánh giá của Bộ Tài chính, tình trạng tồn đọng còn xuất phát từ những bất cập về cơ chế, chính sách, hạn chế trong tổ chức thực hiện và sự thiếu đồng bộ của dữ liệu quản lý.
Lý giải về những vướng mắc trong quá trình xử lý hồ sơ, ông Mai Sơn, Phó Cục trưởng Cục Thuế, cho biết Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” không đặt ra nghĩa vụ pháp lý mới mà tập trung rà soát, hỗ trợ người nộp thuế thực hiện các nghĩa vụ đã được pháp luật quy định.
Theo đó, để chấm dứt hiệu lực mã số thuế, người nộp thuế phải hoàn thành các nghĩa vụ liên quan đến hóa đơn, hồ sơ khai thuế, các khoản phải nộp ngân sách và xử lý những khoản thuế còn tồn tại theo quy định.
Đối với trường hợp không hoạt động tại địa chỉ đã đăng ký (trạng thái 06), người nộp thuế vẫn phải chịu trách nhiệm về nghĩa vụ thuế phát sinh trong thời gian này. Khi đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế, các hồ sơ khai thuế còn thiếu và nghĩa vụ tài chính liên quan phải được rà soát, xử lý theo quy định.
 |
| Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Ông Nguyễn Văn Tiếp, Trưởng Thuế tỉnh Quảng Ngãi cũng cho biết, tỷ lệ chuyển mã số thuế từ trạng thái 03 sang trạng thái 01 đạt gần 50%. Tuy nhiên, tiến độ xử lý đang chậm lại do những trường hợp thuận lợi cơ bản đã được giải quyết, số còn lại chủ yếu là các hồ sơ phức tạp.
Theo ông Tiếp, nhiều người nộp thuế còn nghĩa vụ tài chính tồn đọng nhưng đã rời địa phương từ lâu, không thể liên hệ hoặc xác minh thông tin. Đối với một số đơn vị hành chính, sự nghiệp, việc xác nhận hồ sơ cũng gặp khó khăn do người phụ trách trước đây đã nghỉ việc hoặc chuyển công tác. Vì vậy, sự chỉ đạo của chính quyền tỉnh và phối hợp giữa các cơ quan liên quan có vai trò quan trọng trong việc tháo gỡ những vướng mắc này.
Không thể chỉ tăng đôn đốc để giải quyết tồn đọng
Thực tế hiện nay cung cho thấy, một trong những khó khăn lớn nhất đối với người nộp thuế khi quay lại thực hiện thủ tục là phải xử lý đồng thời nhiều nghĩa vụ đã phát sinh trong quá khứ.
Một doanh nghiệp không hoạt động tại địa chỉ đăng ký suốt 10 năm, dù không phát sinh hoạt động sản xuất, kinh doanh, vẫn có thể phải bổ sung số lượng lớn hồ sơ khai thuế của những kỳ trước.
Bộ Tài chính đưa ra tình huống giả định doanh nghiệp thuộc diện khai thuế GTGT theo quý, sau 10 năm không hoạt động có thể phải bổ sung khoảng 40 hồ sơ khai thuế GTGT và 10 hồ sơ quyết toán thuế TNDN, chưa kể các hồ sơ khai thuế khác nếu thuộc diện phải nộp.
Điều đáng nói là trong những kỳ doanh nghiệp thực tế không hoạt động và không phát sinh nghĩa vụ thuế, việc lập lại số lượng lớn hồ sơ với các chỉ tiêu bằng không vẫn có thể làm phát sinh chi phí tuân thủ và tăng khối lượng xử lý cho cơ quan Thuế.
Đây cũng là vấn đề được Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đề cập tại phiên thảo luận về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa trong chiều 29/10, khi phân tích những khó khăn trong quá trình doanh nghiệp rút khỏi thị trường và yêu cầu xử lý mã số thuế tồn đọng.
Theo Bộ trưởng, một trong những vấn đề khó khăn nhất hiện nay là doanh nghiệp đã không còn hoạt động nhưng chưa thực hiện thủ tục đóng mã số thuế. Để tiếp tục giải quyết số lượng lớn mã số thuế tồn đọng cần có chính sách đặc thù.
Không chỉ vậy, hành vi chậm nộp hồ sơ khai thuế còn có thể kéo theo tiền phạt vi phạm hành chính. Đối với những trường hợp đã ngừng hoạt động nhiều năm, số tiền phải thực hiện khi quay lại hoàn tất thủ tục có thể trở thành trở ngại đáng kể, đặc biệt khi doanh nghiệp không còn bộ phận kế toán hoặc khả năng tài chính hạn chế.
Theo đánh giá, các giải pháp hiện nay mới chủ yếu tạo chuyển biến về rà soát, phân loại và thực hiện thủ tục hành chính, chưa giải quyết được những nút thắt về nghĩa vụ khai thuế, xử phạt vi phạm hành chính và các hồ sơ tồn đọng qua nhiều năm.
Với những trường hợp có thiện chí hoàn thành nghĩa vụ, cơ chế xử lý cần tạo điều kiện để họ có thể thực hiện thủ tục theo quy định. Trong khi đó, những trường hợp có dấu hiệu trốn thuế, gian lận thuế hoặc lợi dụng tình trạng ngừng hoạt động vẫn phải được kiểm soát và xử lý nghiêm.
(Còn tiếp)