Thứ hai 02/11/2026 11:50
Thời tiết: Hà Nội 30°C
Đà Nẵng 31°C
Cà Mau 31°C
Hải Phòng 31°C
TP Hồ Chí Minh 31°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Điều kiện hưởng mức thu tiền sử dụng đất ưu đãi

Lan Trung
Cơ quan Thuế vừa có phản hồi giải đáp vướng mắc của ông Vũ Trọng Tuệ (thành phố Quảng Ninh) về điều kiện hưởng mức thu tiền sử dụng đất ưu đãi khi chuyển mục đích sử dụng đất.
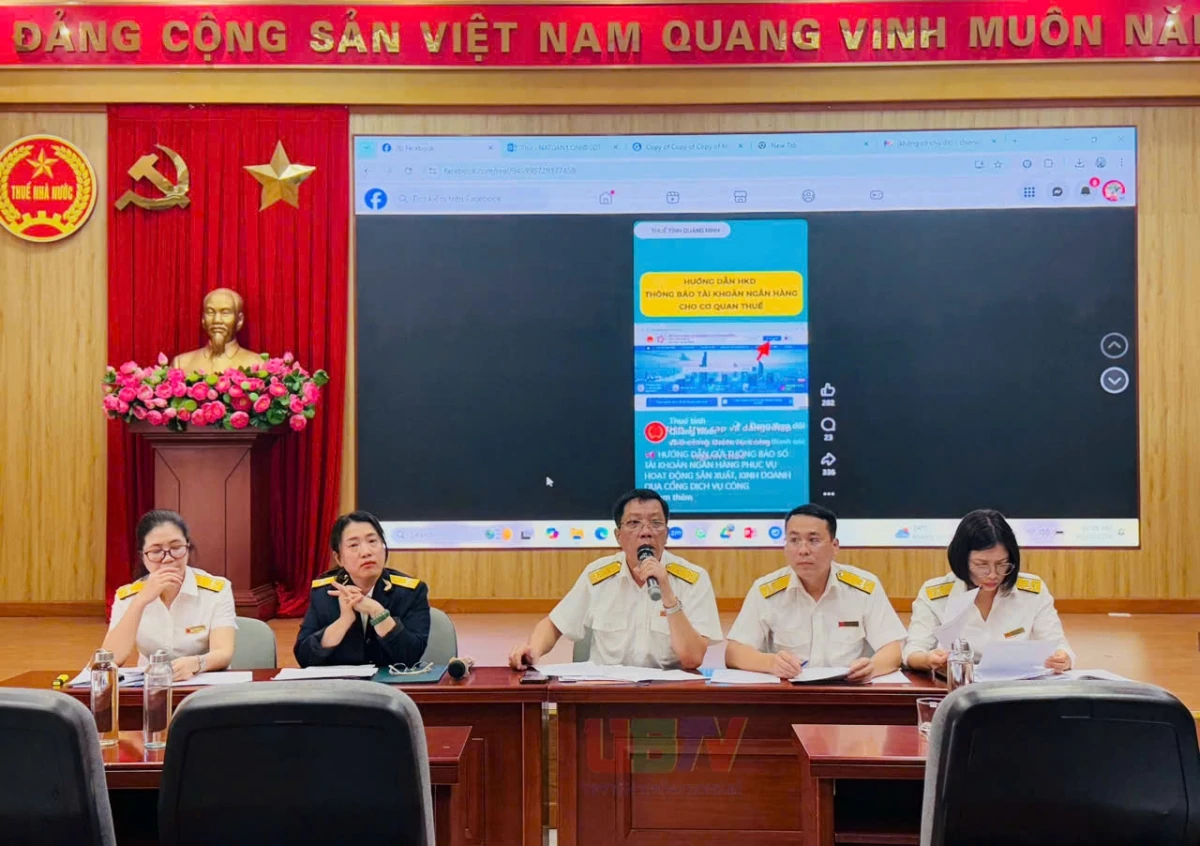
Thuế Cở sở 4 TP. Quảng Ninh giải đáp vướng mắc cho người nộp thuế
Thuế Cở sở 4 TP. Quảng Ninh giải đáp vướng mắc về mức ưu đãi tiền sử dụng đất cho người nộp thuế. Ảnh Thuế TP. Quảng Ninh

Ông Vũ Trọng Tuệ cho biết hiện đang sở hữu thửa đất 183,3 m², gồm 120 m² đất ở đô thị và 63,3 m² đất trồng cây lâu năm. Đất có nguồn gốc thừa kế năm 2026, gia đình đã xây nhà ở ổn định từ năm 1994, không tranh chấp và được công nhận sử dụng đất có nhà ở giai đoạn 15/10/2003 đến 01/7/2004. Nay Vũ Trọng Tuệ xin chuyển mục đích 63,3 m² đất trồng cây lâu năm sang đất ở (là thửa đất duy nhất xin chuyển và diện tích nằm trong hạn mức giao đất ở) và hỏi về điều kiện để hưởng ưu đãi.

Về vấn đề này, Thuế TP. Quảng Ninh cho biết, theo quy định về chính sách thu tiền sử dụng đất ưu đãi Căn cứ điểm c khoản 2 Điều 10 Nghị quyết số 254/2025/QH15 ngày 11/12/2025 của Quốc hội, đất nông nghiệp, vườn, ao trong cùng thửa đất có đất ở khi chuyển mục đích sang đất ở được tính tiền sử dụng đất theo mức thu chênh lệch giữa giá đất ở và giá đất nông nghiệp:

Thu 30% chênh lệch đối với diện tích trong hạn mức giao đất ở;

Thu 50% chênh lệch đối với diện tích vượt hạn mức nhưng không quá 01 lần hạn mức.

Thu 100% chênh lệch đối với diện tích vượt hạn mức quá 01 lần hạn mức giao đất ở. Chính sách ưu đãi này chỉ áp dụng một lần cho một hộ gia đình, cá nhân trên 01 thửa đất.

Căn cứ Nghị định số 50/2026/NĐ-CP ngày 31/1/2026 của Chính phủ, việc xác định vị trí, loại đất, nguồn gốc sử dụng và lập Phiếu chuyển thông tin thuộc chức năng của cơ quan quản lý đất đai. Cơ quan Thuế căn cứ Phiếu chuyển thông tin này để tính tiền sử dụng đất và ra thông báo nộp tiền.

Bên cạnh đó, theo thông tin từ Thuế cơ sở 4 TP. Quảng Ninh: Việc xác định thửa đất của ông Vũ Trọng Tuệ có đủ điều kiện hưởng ưu đãi theo Nghị quyết số 254/2025/QH15 hay không thuộc chức năng của cơ quan quản lý đất đai địa phương.

Cơ quan Thuế đề nghị ông Vũ Trọng Tuệ liên hệ Phòng Kinh tế, Hạ tầng và Đô thị thuộc UBND phường để được hướng dẫn giải quyết.


Tin bài có thể bạn quan tâm

Nâng chuẩn lựa chọn đơn vị truyền nhận hóa đơn điện tử

Nâng chuẩn lựa chọn đơn vị truyền nhận hóa đơn điện tử

Nhằm bảo đảm an toàn tuyệt đối cho hệ thống dữ liệu thuế quốc gia và bảo vệ quyền lợi người nộp thuế, Cục Thuế chính thức tiếp nhận hồ sơ đề nghị đăng tải công khai thông tin của các tổ chức cung cấp dịch vụ nhận, truyền và lưu trữ dữ liệu hóa đơn điện tử, chứng từ điện tử. Với hàng loạt tiêu chuẩn khắt khe về tài chính, nhân sự công nghệ thông tin (CNTT) và hạ tầng trung tâm dữ liệu dự phòng, quy định mới hứa hẹn sẽ lọc sạch thị trường, mang lại sự an toàn tối đa cho hệ thống dữ liệu thuế quốc gia.
CEO HanoiTax - "Bộ Tài chính đã đặt mình vào vị trí của người kinh doanh"

CEO HanoiTax - "Bộ Tài chính đã đặt mình vào vị trí của người kinh doanh"

Đánh giá cao sự chủ động của Bộ Tài chính trong việc đề xuất cơ chế đặc thù tháo gỡ vướng mắc về thủ tục chấm dứt hiệu lực mã số thuế, bà Lê Thị Yến, Giám đốc Công ty TNHH Tư vấn thuế Hà Nội (HanoiTax), cho rằng điểm đáng ghi nhận không chỉ nằm ở các giải pháp giảm thủ tục, giảm tiền phạt mà còn ở sự thay đổi trong cách tiếp cận chính sách: nhìn nhận những khó khăn từ thực trạng hoạt động và khả năng thực hiện nghĩa vụ của doanh nghiệp để đưa ra giải pháp phù hợp.
Giảm giá bán điện sau quyết toán, kê khai thuế thế nào?

Giảm giá bán điện sau quyết toán, kê khai thuế thế nào?

Trường hợp quyết toán lại giá bán điện theo kết luận của cơ quan nhà nước có thẩm quyền, nếu giá trị quyết toán giảm so với số đã xuất hóa đơn, doanh nghiệp phải lập hóa đơn điện tử mới ghi nhận phần chênh lệch giảm bằng số âm và kê khai thuế vào kỳ phát sinh hóa đơn điều chỉnh.
Triển khai nộp lệ phí trước bạ tự động trên cơ sở dữ liệu hóa đơn

Triển khai nộp lệ phí trước bạ tự động trên cơ sở dữ liệu hóa đơn

Người mua ô tô, xe máy thuộc phạm vi áp dụng có thể không phải nộp hồ sơ khai lệ phí trước bạ khi cơ quan Thuế đã kết nối, khai thác đầy đủ thông tin, dữ liệu cần thiết. Thông báo nộp tiền lệ phí trước bạ sẽ được hệ thống tự động tạo lập và gửi đến người nộp thuế xác nhận, thực hiện nghĩa vụ tài chính.
Hướng dẫn giảm 30% thuế thu nhập đối với doanh thu không quá 10 tỷ đồng

Hướng dẫn giảm 30% thuế thu nhập đối với doanh thu không quá 10 tỷ đồng

Cá nhân kinh doanh nộp thuế thu nhập cá nhân (TNCN) theo thuế suất trên doanh thu, nếu nộp thừa thì cuối năm được bù trừ, hoàn trả hoặc hoàn trả kiêm bù trừ theo quy định. Trong khi đó, doanh nghiệp dự kiến doanh thu năm 2026 không quá 10 tỷ đồng được tự xác định khoản giảm 30% thuế thu nhập doanh nghiệp (TNDN) khi tạm nộp hàng quý.
Giảm hồ sơ, giảm tiền phạt - Mở lối cho doanh nghiệp xử lý mã số thuế tồn đọng

Giảm hồ sơ, giảm tiền phạt - Mở lối cho doanh nghiệp xử lý mã số thuế tồn đọng

Đánh giá cao sự chủ động, kịp thời của Bộ Tài chính trong đề xuất cơ chế đặc thù tháo gỡ vướng mắc về xử lý mã số thuế tồn đọng, ông Võ Thành Cay, CEO Công ty TNHH Giải pháp Doanh nghiệp ANT Việt Nam (ANT Solutions), cho rằng, việc tiếp tục hoàn thiện chính sách sẽ góp phần giảm chi phí tuân thủ, tạo điều kiện để doanh nghiệp khôi phục hoạt động hoặc rút khỏi thị trường đúng quy định.
Gỡ vướng thủ tục đóng mã số thuế, tạo thuận lợi cho doanh nghiệp rút khỏi thị trường

Gỡ vướng thủ tục đóng mã số thuế, tạo thuận lợi cho doanh nghiệp rút khỏi thị trường

Từ việc chỉ đạo đẩy nhanh thủ tục giải thể trong vòng 12 giờ đối với doanh nghiệp đã hoàn thành nghĩa vụ tài chính đến triển khai các giải pháp xử lý mã số thuế tồn đọng, Bộ Tài chính đang nỗ lực tháo gỡ khó khăn, giảm chi phí tuân thủ cho người nộp thuế. Đây cũng là bước đi nhằm nâng cao hiệu quả quản lý, minh bạch dữ liệu và đáp ứng các cam kết quốc tế về trao đổi thông tin thuế.
Điều chỉnh giảm giá bán điện, kê khai thuế theo kỳ lập hóa đơn mới

Điều chỉnh giảm giá bán điện, kê khai thuế theo kỳ lập hóa đơn mới

Trường hợp quyết toán lại giá bán điện theo kết luận của cơ quan nhà nước có thẩm quyền, nếu giá trị quyết toán giảm so với số đã xuất hóa đơn, doanh nghiệp phải lập hóa đơn điện tử mới ghi nhận phần chênh lệch giảm và kê khai thuế vào kỳ phát sinh hóa đơn điều chỉnh.
Bãi bỏ thuế khoán: Hộ kinh doanh kê khai và nộp thuế điện tử như thế nào?

Bãi bỏ thuế khoán: Hộ kinh doanh kê khai và nộp thuế điện tử như thế nào?

Từ đầu năm 2026, việc chuyển từ thuế khoán sang cơ chế tự kê khai, tự tính và tự nộp thuế đánh dấu bước ngoặt quan trọng đối với hộ và cá nhân kinh doanh. Để chủ động thích ứng, ngày 29/10, Cục Thuế đã tổ chức buổi Livestream hướng dẫn người nộp thuế xác định chính xác doanh thu tính thuế và thực hiện kê khai điện tử đúng thời hạn.
Từ 1/1/2027, áp dụng danh mục mới về hàng công nghệ số đã qua sử dụng cấm nhập khẩu

Từ 1/1/2027, áp dụng danh mục mới về hàng công nghệ số đã qua sử dụng cấm nhập khẩu

Thông tư số 63/2026/TT-BKHCN làm rõ các mặt hàng công nghệ số đã qua sử dụng cấm nhập khẩu theo mã số hàng hóa (mã HS), bao gồm cả linh kiện, phụ kiện và sản phẩm tân trang thuộc danh mục.
Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Làm rõ trách nhiệm của doanh nghiệp với hàng nhập khẩu có ký hiệu ®

Theo hướng dẫn của Cục Hải quan, việc hàng nhập khẩu có ký hiệu ® không đồng nghĩa nhà nhập khẩu vi phạm. Doanh nghiệp phải bổ sung thông tin trung thực về tình trạng bảo hộ nhãn hiệu tại Việt Nam trước khi đưa hàng hóa ra thị trường.
Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Hóa đơn hàng xuất khẩu áp dụng tỷ giá giao dịch thực tế

Đối với nghiệp vụ phát sinh bằng ngoại tệ theo quy định của pháp luật về ngoại hối, tỷ giá thể hiện trên hóa đơn là tỷ giá giao dịch thực tế được xác định theo pháp luật về kế toán.
Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Lương làm đêm bằng 35% ban ngày có thể được miễn thuế

Khoản tiền lương trả thêm khi làm việc ban đêm bằng 35% tiền lương ngày làm việc bình thường thuộc diện miễn thuế thu nhập cá nhân nếu đáp ứng quy định. Đồng thời, việc khấu trừ thuế đối với tiền lương chi trả sau khi người lao động nghỉ việc cũng được cơ quan Thuế làm rõ.
Đề xuất mở rộng diện miễn thuế: Giảm gánh nặng chi phí cho học sinh và người bệnh

Đề xuất mở rộng diện miễn thuế: Giảm gánh nặng chi phí cho học sinh và người bệnh

Chính phủ đề xuất mở rộng diện miễn thuế thu nhập doanh nghiệp (TNDN) đối với cơ sở giáo dục công lập, tư thục hoạt động không vì lợi nhuận, đồng thời bổ sung chính sách miễn thuế thu nhập cá nhân (TNCN) đối với hoạt động cung cấp suất ăn cho cơ sở giáo dục và cơ sở khám bệnh, chữa bệnh. Chính sách được kỳ vọng góp phần giảm gánh nặng chi phí cho học sinh, người bệnh và cả người nhà chăm sóc bệnh nhân.
Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Cơ quan Thuế được tính lại tiền sử dụng đất khi thay đổi thông tin nghĩa vụ tài chính

Khi thông tin xác định nghĩa vụ tài chính về đất đai thay đổi và có hồ sơ điều chỉnh do cơ quan có thẩm quyền chuyển đến, cơ quan Thuế thực hiện tính lại, thông báo số tiền sử dụng đất phải nộp theo quy định.