Từ việc chỉ đạo đẩy nhanh thủ tục giải thể trong vòng 12 giờ đối với doanh nghiệp đã hoàn thành nghĩa vụ tài chính đến triển khai các giải pháp xử lý mã số thuế tồn đọng, Bộ Tài chính đang nỗ lực tháo gỡ khó khăn, giảm chi phí tuân thủ cho người nộp thuế. Đây cũng là bước đi nhằm nâng cao hiệu quả quản lý, minh bạch dữ liệu và đáp ứng các cam kết quốc tế về trao đổi thông tin thuế.
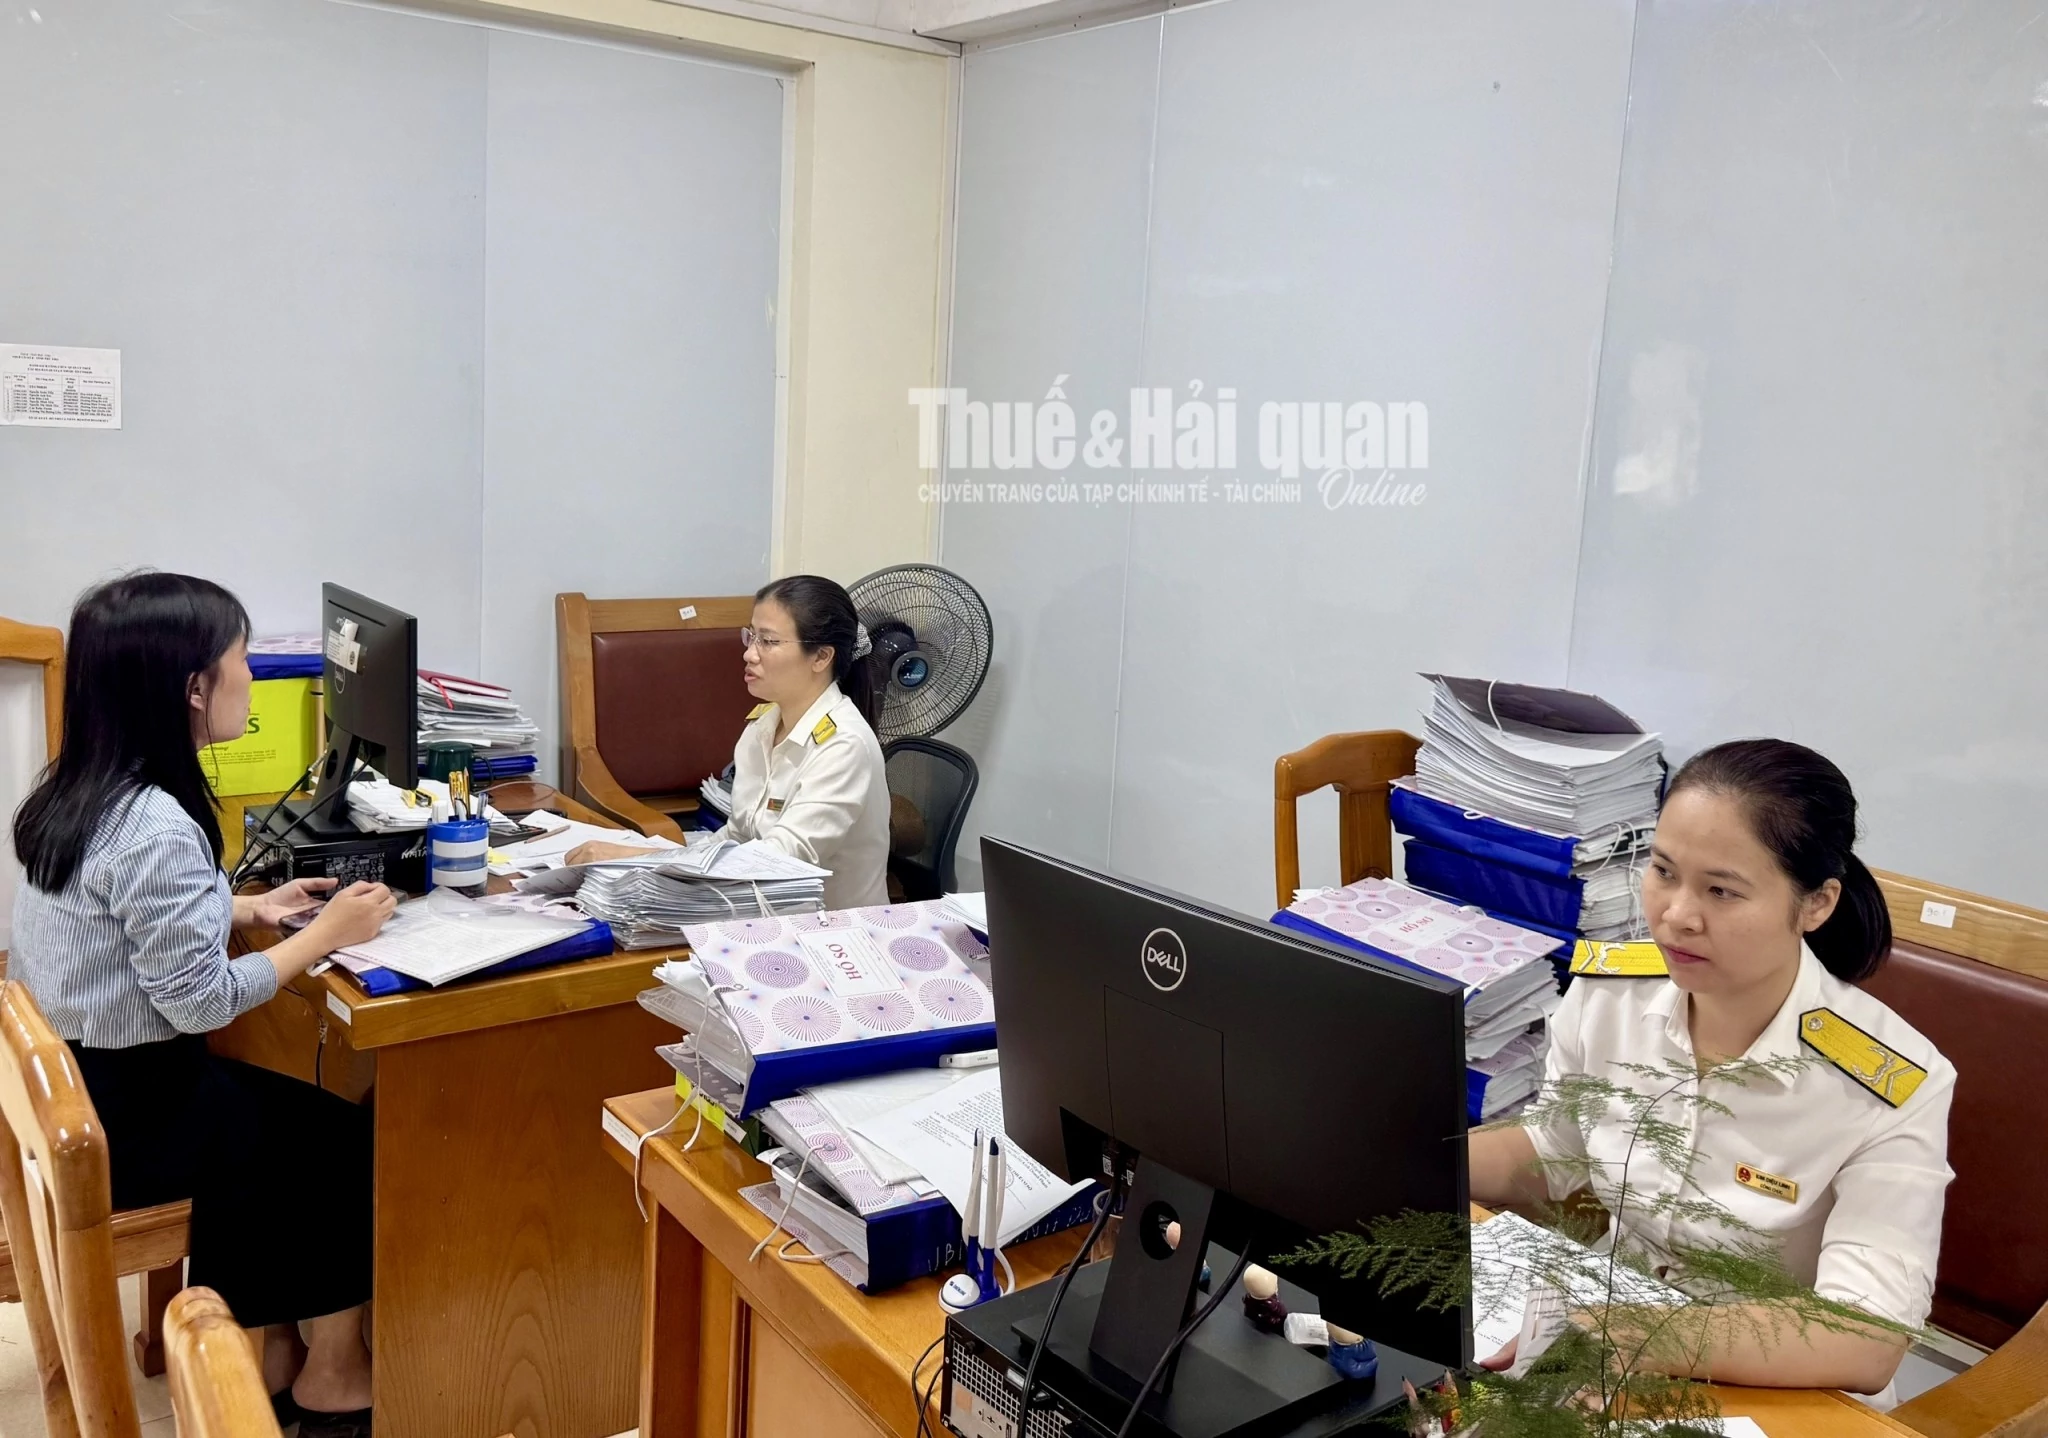 |
| Công chức Thuế cơ sở 8 tỉnh Phú Thọ hỗ trợ kê khai thuế. Ảnh: T.Nga. |
Khơi thông thủ tục giải thể doanh nghiệp
Gia nhập thị trường ngày càng thuận lợi, nhưng rút khỏi thị trường vẫn là bài toán khó đối với không ít doanh nghiệp.
Theo báo cáo của Bộ Tài chính, số lượng người nộp thuế ở trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế) và trạng thái 06 (không hoạt động tại địa chỉ đã đăng ký) là tồn đọng tích lũy qua nhiều thời kỳ.
Nguyên nhân không đơn thuần xuất phát từ ý thức tuân thủ pháp luật của người nộp thuế mà còn liên quan đến các quy định về cơ chế, chính sách, phối hợp giữa các cơ quan quản lý.
Nhiều doanh nghiệp đã ngừng hoạt động từ lâu nhưng vẫn phải hoàn thành các nghĩa vụ tài chính và hồ sơ khai thuế… trước khi có thể thực hiện thủ tục chấm dứt hiệu lực mã số thuế.
Một trường hợp được Bộ Tài chính đưa ra cho thấy, doanh nghiệp không hoạt động trong 10 năm, không phát sinh hoạt động sản xuất, kinh doanh nhưng khi thực hiện thủ tục chấm dứt hiệu lực mã số thuế vẫn có thể phải bổ sung khoảng 40 hồ sơ khai thuế GTGT và 10 hồ sơ quyết toán thuế TNDN. Tổng nghĩa vụ tài chính trong ví dụ này lên tới 55 triệu đồng.
Việc phải lập lại hàng chục hồ sơ khai thuế không phát sinh nghĩa vụ thuế, đồng thời thực hiện các khoản nghĩa vụ tài chính tích lũy qua nhiều năm, khiến quá trình hoàn tất thủ tục trở thành trở ngại đối với doanh nghiệp đã ngừng hoạt động. Không chỉ vậy, điều này cũng làm gia tăng khối lượng công việc hành chính của cơ quan Thuế.
Qua triển khai Chiến dịch dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, công tác rà soát, phân loại và thực hiện thủ tục hành chính đã có chuyển biến.
Tuy nhiên kết quả xử lý thực chất còn hạn chế, số trường hợp phát sinh mới ở trạng thái 06 vẫn lớn hơn số được xử lý.
Một trong những nguyên nhân là các giải pháp hiện hành chưa tháo gỡ được những vướng mắc về hồ sơ khai thuế, tiền phạt và nghĩa vụ tài chính tích lũy nhiều năm.
Bên cạnh đó, dữ liệu lịch sử còn thiếu hoặc sai lệch, trạng thái hoạt động giữa cơ quan Thuế và cơ quan đăng ký kinh doanh chưa hoàn toàn đồng bộ.
Điều này cho thấy, cùng với việc rà soát, phân loại và xử lý mã số thuế tồn đọng, cần có những giải pháp về cơ chế, chính sách để người nộp thuế có điều kiện khắc phục.
Đây cũng là vấn đề được Bộ trưởng Bộ Tài chính Ngô Văn Tuấn đề cập tại phiên thảo luận về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa trong chiều 29/10, khi phân tích những khó khăn trong quá trình doanh nghiệp rút khỏi thị trường và yêu cầu xử lý mã số thuế tồn đọng.
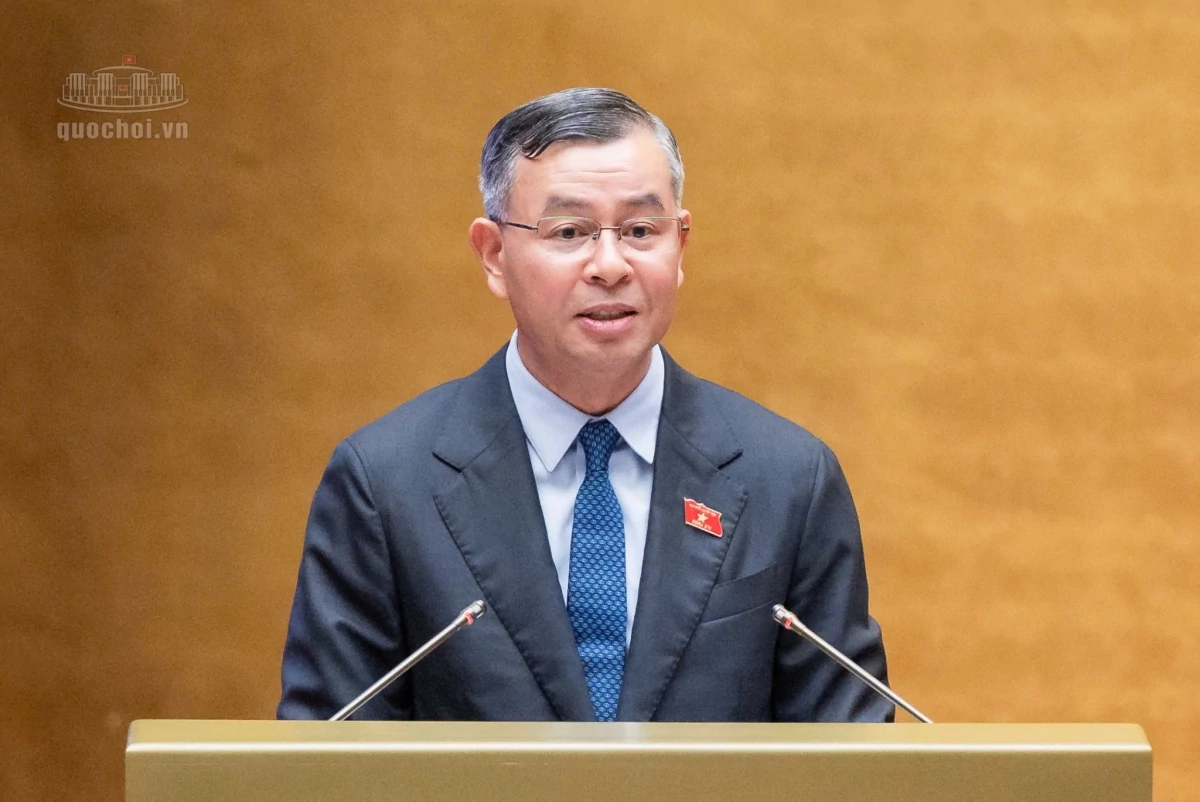 |
| Bộ trưởng Bộ Tài chính Ngô Văn Tuấn tiếp thu, giải trình tại phiên thảo luận về dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa. Ảnh: Quốc hội. |
Theo Bộ trưởng, một trong những vấn đề khó khăn nhất hiện nay là doanh nghiệp đã không còn hoạt động nhưng chưa thực hiện thủ tục đóng mã số thuế.
Thống kê còn khoảng 2,8 triệu mã số thuế ở trạng thái 03, 06, trong đó có khoảng 1,2 triệu mã số thuế của doanh nghiệp và chi nhánh doanh nghiệp.
Bộ trưởng cho biết, dưới sự chỉ đạo quyết liệt của Chính phủ, Bộ Tài chính, trong 8 tháng đầu năm 2026, cơ quan Thuế đã xử lý đóng khoảng 600.000 mã số thuế. Tuy nhiên, để tiếp tục giải quyết số lượng lớn mã số thuế tồn đọng cần có chính sách đặc thù.
Đáng chú ý, trên cơ sở kiến nghị của Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam, Bộ trưởng đã chỉ đạo các cơ quan đăng ký doanh nghiệp đẩy nhanh việc giải quyết thủ tục giải thể, đóng cửa doanh nghiệp đối với trường hợp đã hoàn thành nghĩa vụ tài chính, với thời gian thực hiện trong vòng 12 giờ. Theo Bộ trưởng, việc triển khai đang đạt kết quả tích cực.
Những nỗ lực này cũng phù hợp với tinh thần Nghị quyết số 68-NQ/TW của Bộ Chính trị về phát triển kinh tế tư nhân, trong đó nhấn mạnh yêu cầu cải thiện môi trường đầu tư, kinh doanh, giảm chi phí tuân thủ và tạo điều kiện thuận lợi cho doanh nghiệp hoạt động.
Giảm gánh nặng tài chính, tạo động lực để doanh nghiệp hoàn tất thủ tục
Việc làm sạch mã số thuế còn có ý nghĩa quan trọng trong bối cảnh Việt Nam đang thực hiện các cam kết quốc tế về minh bạch và trao đổi thông tin phục vụ mục đích thuế.
Theo đánh giá của Diễn đàn Toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế, tình trạng các pháp nhân không hoạt động nhưng vẫn tồn tại trên hệ thống đăng ký doanh nghiệp tiềm ẩn rủi ro đối với tính chính xác, khả năng cập nhật và tiếp cận thông tin.
Đặc biệt, những pháp nhân không thể liên hệ tại địa chỉ đăng ký có thể gây khó khăn trong việc xác minh thông tin về quyền sở hữu và hồ sơ kế toán.
Do vậy, cần phải hoàn thiện cơ chế theo dõi, giám sát và xử lý pháp nhân không hoạt động; bảo đảm thông tin nhận dạng, quyền sở hữu và hồ sơ kế toán được cập nhật, lưu giữ và có thể tiếp cận trong thời hạn quy định.
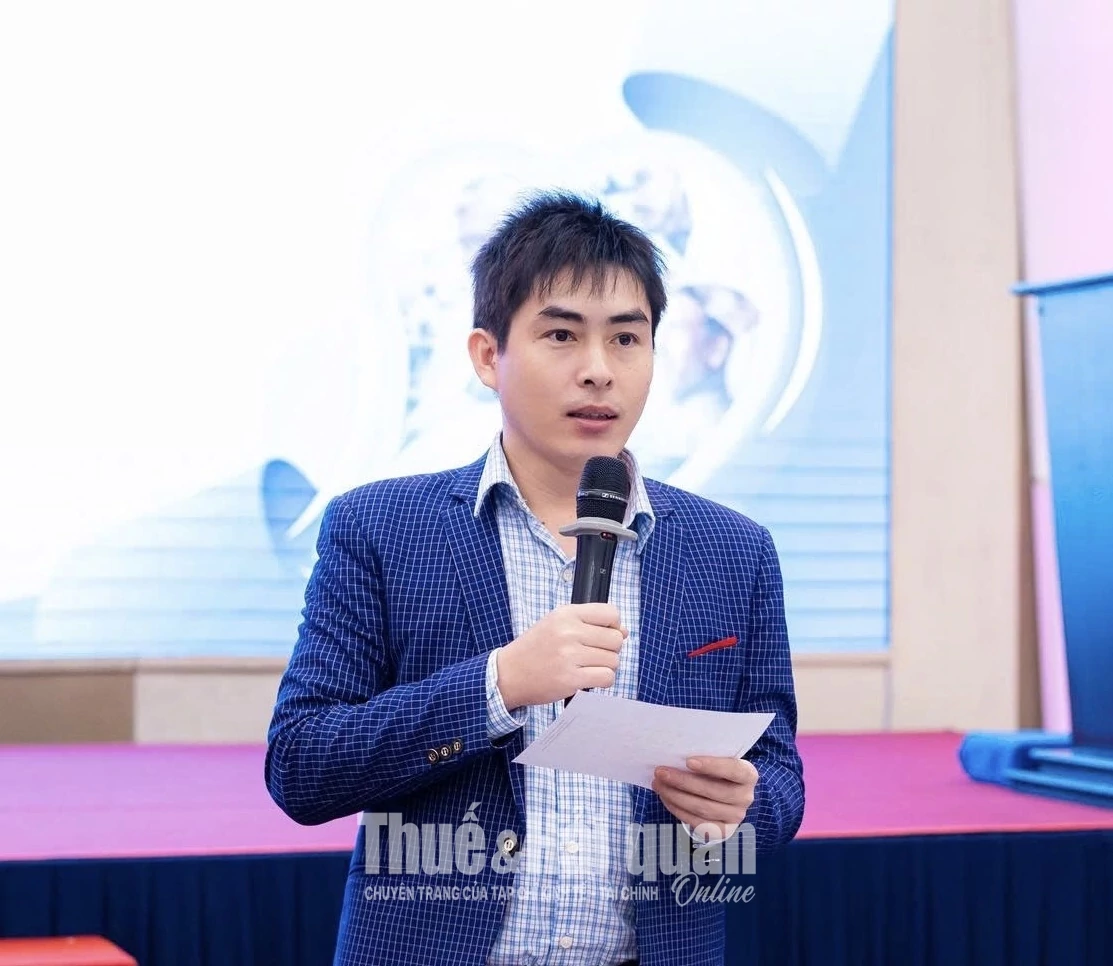 |
| Ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas. Ảnh: Hương Quỳnh. |
Không chỉ vậy, Diễn đàn Toàn cầu còn lưu ý việc theo dõi số lượng pháp nhân không hoạt động, thời gian duy trì từng trạng thái và số trường hợp đã khắc phục, trở lại hoạt động. Đây là cơ sở để phân biệt tình trạng tạm ngừng kinh doanh với việc chấm dứt hoạt động trên thực tế.
Điều này cho thấy, làm sạch mã số thuế không đơn thuần là giảm số lượng doanh nghiệp không còn hoạt động trên hệ thống, mà quan trọng hơn là bảo đảm dữ liệu phản ánh đúng thực trạng, có thể kiểm chứng và phục vụ hiệu quả công tác quản lý.
Đáng lưu ý, các khuyến nghị của Diễn đàn Toàn cầu không trực tiếp yêu cầu Việt Nam miễn nghĩa vụ nộp hồ sơ khai thuế hoặc giảm tiền phạt vi phạm hành chính.
Đây là những giải pháp được nghiên cứu từ thực tiễn trong nước nhằm tháo gỡ những vướng mắc đang cản trở quá trình làm sạch dữ liệu.
Hiện Bộ Tài chính đã xây dựng các dự thảo nghị quyết của Quốc hội và Chính phủ về chính sách đặc thù tháo gỡ khó khăn cho người nộp thuế nhằm thực hiện cam kết quốc tế, đáp ứng yêu cầu cấp bách về trao đổi thông tin theo yêu cầu.
Theo đó, một trong những đề xuất quan trọng là xóa nợ lệ phí môn bài phát sinh đến hết năm 2025 và xử lý tiền chậm nộp tương ứng; giảm hồ sơ khai thuế và mức phạt vi phạm thủ tục thuế… Cách tiếp cận này không chỉ hướng tới giảm gánh nặng tài chính mà còn giảm thủ tục hành chính cho người nộp thuế.
Từ góc độ tư vấn chính sách cho cộng đồng doanh nghiệp và người nộp thuế, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, đánh giá việc xem xét xử lý nợ lệ phí môn bài và tiền chậm nộp liên quan là giải pháp hợp lý, giúp giảm đáng kể gánh nặng tài chính, tạo điều kiện để người nộp thuế chủ động hoàn tất thủ tục.
Với đề xuất của Bộ Tài chính, người nộp thuế có thể được giảm đến 80-90% số tiền truy thu, tiền chậm nộp và tiền phạt ngay khi dự thảo nghị quyết được thông qua. Vì thế, đây là một giải pháp giúp người nộp thuế có thể khắc phục hậu quả, không tạo gánh nặng tài chính của người nộp thuế và giúp người nộp thuế có cơ hội khởi nghiệp kinh doanh lần nữa.
“Đặc biệt, việc giảm mức phạt chậm nộp hồ sơ khai thuế theo thời điểm thực hiện nghĩa vụ là cách tiếp cận phù hợp, vừa hỗ trợ doanh nghiệp, vừa duy trì trách nhiệm tuân thủ pháp luật”, ông Lê Văn Tuấn nói.
Đặc biệt, việc không xóa bỏ hoàn toàn mức phạt do chậm nộp hồ sơ khai thuế, theo quan điểm của Lê Văn Tuấn là một đề xuất hợp lý. Điều này sẽ nhắc nhở người nộp thuế vẫn phải có trách nhiệm với thực thể kinh doanh do mình lập ra. Mặt khác, việc áp dụng mức phạt chậm nộp hồ sơ khai thuế tùy thời điểm nộp hồ so khai thuế so với quy định hiện hành nhằm tạo động lực cho người nộp thuế tiến hành nộp hồ sơ giải thể càng sớm càng được lợi.
Ông Lê Văn Tuấn khẳng định, các đề xuất của Bộ Tài chính nếu được thông qua sẽ giúp Chiến dịch làm sạch mã số thuế của ngành Thuế diễn ra nhanh chóng hơn.
Như vậy có thể nói, ý nghĩa lớn hơn của việc làm sạch mã số thuế là từng bước hình thành cơ chế quản lý phù hợp với vòng đời hoạt động của doanh nghiệp, từ gia nhập, duy trì hoạt động đến chấm dứt kinh doanh.