Từ đầu năm 2026, việc chuyển từ thuế khoán sang cơ chế tự kê khai, tự tính và tự nộp thuế đánh dấu bước ngoặt quan trọng đối với hộ và cá nhân kinh doanh. Để chủ động thích ứng, ngày 29/10, Cục Thuế đã tổ chức buổi Livestream hướng dẫn người nộp thuế xác định chính xác doanh thu tính thuế và thực hiện kê khai điện tử đúng thời hạn.
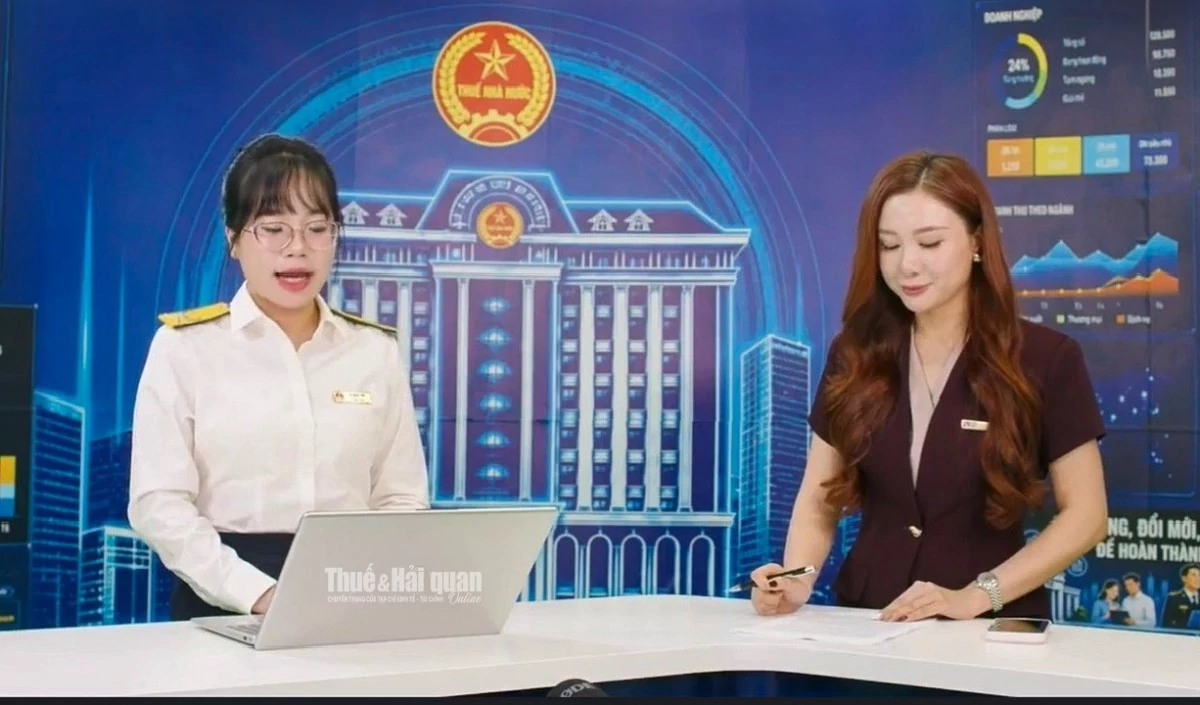 |
| Cục Thuế tổ chức Livestream hướng dẫn hộ kinh doanh tự tính tự khai, tự nộp. Ảnh: Cục Thuế | |
Doanh thu tính thuế và các khoản được tính vào doanh thu
Từ năm 2026, phương pháp thuế khoán chính thức được bãi bỏ, thay thế bằng cơ chế hộ kinh doanh tự kê khai, tự tính và tự nộp thuế. Sự thay đổi này đòi hỏi người nộp thuế nâng cao tính chủ động trong ghi nhận doanh thu, quản lý hóa đơn chứng từ và thực hiện nghĩa vụ ngân sách qua các nền tảng số như eTax Mobile.
Theo bà Vũ Thị Ngọc Diệp, Ban Nghiệp vụ Thuế (Cục Thuế), hệ thống pháp lý hiện nay đã tạo khuôn khổ minh bạch, hỗ trợ tối đa cho hộ kinh doanh trong quá trình tự kê khai và nộp thuế điện tử. Về nguyên tắc xác định doanh thu tính thuế, cần phân biệt rõ dòng tiền kinh doanh và cá nhân.
Cụ thể: Doanh thu là toàn bộ tiền bán hàng, tiền gia công, tiền cung ứng dịch vụ (bao gồm cả trợ giá, phụ thu, phụ trội) mà hộ, cá nhân kinh doanh được hưởng, không phân biệt đã thu được tiền hay chưa.
Tuy nhiên, doanh thu tính thuế không bao gồm chiết khấu thương mại, giảm giá hàng bán và giá trị hàng bán bị trả lại. Trường hợp kinh doanh tại nhiều địa điểm, phải tổng hợp doanh thu tất cả địa điểm để xác định ngưỡng và nghĩa vụ thuế; tuyệt đối không chia nhỏ doanh thu nhằm thay đổi nghĩa vụ thuế.
Để kê khai doanh thu vào đúng kỳ tính thuế, hộ kinh doanh, cá nhân kinh doanh cần xác định đúng thời điểm phát sinh doanh thu. Theo quy định tại khoản 3 Điều 5 Nghị định số 68/2025/NĐ-CP, thời điểm xác định doanh thu quy định như sau:
Đối với bán hàng hóa: Là thời điểm chuyển giao quyền sở hữu hoặc quyền sử dụng hàng hóa cho người mua. (Ví dụ: Đơn hàng giao thành công ngày 30/9/2026 thì doanh thu phải kê khai vào quý III/2026, dù khách thanh toán chuyển khoản sau đó vào ngày 5/10/2026).
Đối với cung ứng dịch vụ: Là thời điểm hoàn thành việc cung ứng dịch vụ hoặc hoàn thành từng phần việc.
Phương pháp tính thuế GTGT và thuế TNCN năm 2026
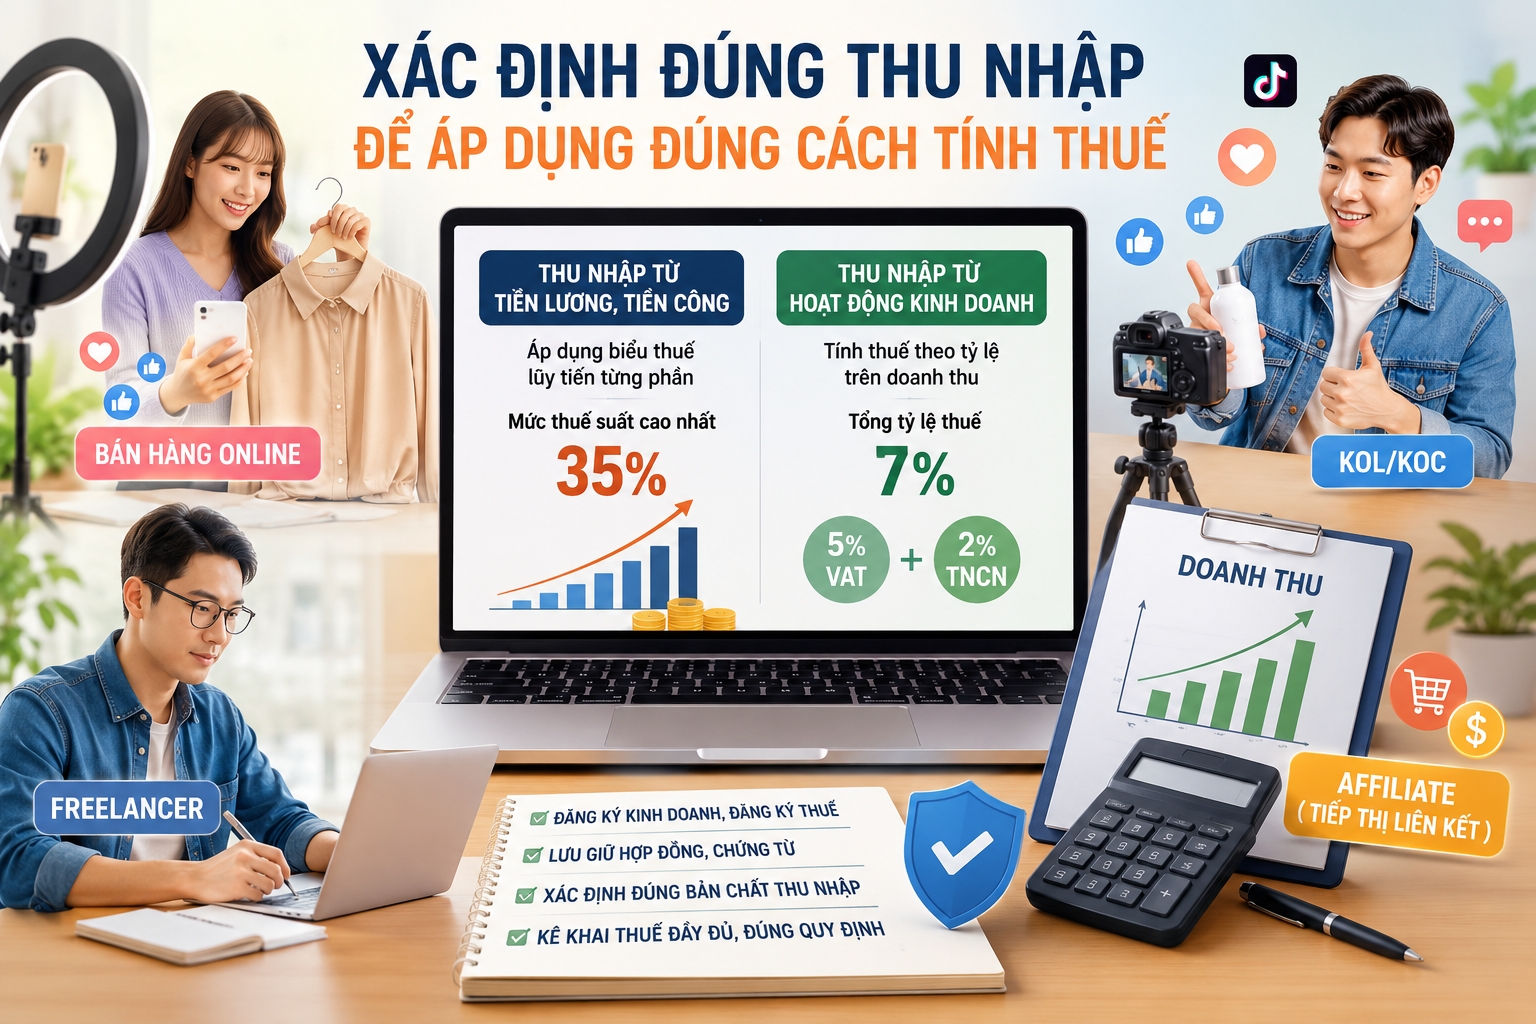
Đối với hộ, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng, nghĩa vụ thuế được xác định theo hai phương pháp chính:
Thuế GTGT được tính theo phương pháp trực tiếp trên doanh thu.
Thuế GTGT phải nộp = Doanh thu × Tỷ lệ % thuế GTGT
Thuế TNCN của hộ kinh doanh, cá nhân kinh doanh được xác định theo một trong hai phương pháp sau:
Phương pháp thuế suất nhân (x) doanh thu tính thuế (Áp dụng đối với hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng đến 3 tỷ đồng). Thuế TNCN phải nộp = Doanh thu tính thuế (doanh thu - 1 tỷ đồng) × Thuế suất TNCN
Phương pháp thu nhập tính thuế nhân (x) thuế suất (Áp dụng với tất cả hộ kinh doanh, cá nhân kinh doanh có doanh thu năm trên 1 tỷ đồng và trên 3 tỷ đồng (trừ trường hợp nộp thuế theo Phương pháp thuế suất nhân (x) doanh thu tính thuế).
Thu nhập tính thuế = Doanh thu - Chi phí hợp lý, hợp lệ
Thuế TNCN phải nộp = Thu nhập tính thuế × Thuế suất
Để tạo thuận lợi cho người nộp thuế, phương pháp tính thuế TNCN được quy định áp dụng ổn định, hạn chế việc phải thay đổi trong quá trình kinh doanh.
Cụ thể, hộ kinh doanh áp dụng phương pháp tính theo thu nhập tính thuế được ổn định phương pháp trong 2 năm liên tục kể từ năm đầu tiên áp dụng.
Trường hợp hộ kinh doanh đang áp dụng phương pháp tính theo doanh thu tính thuế, nhưng doanh thu thực tế trong năm vượt 3 tỷ đồng, không phải chuyển phương pháp ngay trong năm. Hộ kinh doanh tiếp tục áp dụng phương pháp hiện tại đến hết năm và chuyển sang phương pháp mới từ năm tiếp theo theo quy định.
Quy định này giúp hộ kinh doanh chủ động trong việc chuẩn bị sổ sách, hóa đơn, chứng từ và tránh phát sinh thủ tục do phải thay đổi phương pháp tính thuế giữa năm.
Một số lưu ý khi chuẩn bị hồ sơ khai thuế
Theo bà Vũ Thị Ngọc Diệp, người nộp thuế cần lưu ý chuẩn bị đúng hồ sơ khai thuế, nộp hồ sơ đúng thời hạn, thực hiện khai và nộp thuế theo đúng phương thức quy định, đồng thời nắm rõ các kỳ kê khai và làm theo các hướng dẫn thao tác trên ứng dụng. Cụ thể:
1. Xác định kỳ kê khai theo doanh thu và phương pháp tính thuế
| Trường hợp | Kỳ thực hiện |
| Doanh thu năm từ 1 tỷ đồng trở xuống | Thông báo doanh thu thực tế phát sinh trong năm. |
| Doanh thu năm trên 1 tỷ đồng lựa chọn tính thuế TNCN theo tỷ lệ % trên doanh thu | Kê khai thuế theo quý. |
| Doanh thu năm trên 1 tỷ đồng, tính thuế TNCN theo thu nhập tính thuế nhân với thuế suất | Doanh thu năm từ 50 tỷ đồng trở xuống: kê khai theo quý. Doanh thu năm trên 50 tỷ đồng: kê khai theo tháng. Thực hiện quyết toán thuế TNCN theo năm. |
2. Chuẩn bị hồ sơ khai thuế
Tùy theo phương pháp tính thuế và loại hình kinh doanh, người nộp thuế sử dụng mẫu biểu, hồ sơ khai thuế tương ứng.
| Biểu mẫu kê khai | Đối tượng áp dụng |
| Thông báo doanh thu/Tờ khai thuế năm Mẫu số 01/TKN-CNKD theo Thông tư 89/2026/TT-BTC của Bộ Tài chính. | - Hộ, cá nhân kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống. - Hộ kinh doanh, cá nhân kinh doanh mới ra kinh doanh có doanh thu năm từ 1 tỷ đồng trở xuống. - Hộ kinh doanh, cá nhân kinh doanh nộp thuế TNCN theo phương pháp thuế suất nhân với doanh thu tính thuế có đề nghị hoàn thuế. |
| Tờ khai thuế đối với hộ, cá nhân kinh doanh kê khai theo tháng/quý/lần phát sinh Mẫu số 01/CNKD theo Thông tư số 50/2026/TT-BTC của Bộ Tài chính | - Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm. - Hộ kinh doanh, cá nhân kinh doanh chỉ có hoạt động kinh doanh trên nền tảng thương mại điện tử, nền tảng số khác không có chức năng đặt hàng trực tuyến và chức năng thanh toán. |
| Tờ khai quyết toán thuế TNCN Mẫu số 02/CNKD-TNCN-QTT theo Thông tư 89/2026/TT-BTC của Bộ Tài chính. | - Hộ kinh doanh, cá nhân kinh doanh có doanh thu trên 1 tỷ đồng/năm thực hiện tính thuế TNCN trên thu nhập tính thuế. |
| - Tờ khai thuế đối với hoạt động cho thuê bất động sản theo Mẫu số 01/BĐS (Ban hành kèm theo Thông tư số 50/2026/TT-BTC ngày 13/5/2026) - Phụ lục Bảng kê chi tiết bất động sản theo Mẫu số 01/BK-BĐS (Ban hành kèm theo Thông tư số 18/2026/TT-BTC ngày 5/3/2026) | - Cá nhân cho thuê bất động sản có doanh thu năm từ 1 tỷ đồng trở xuống; - Cá nhân cho thuê bất động sản có doanh thu năm trên 1 tỷ đồng. |
Sau khi chuẩn bị đầy đủ hồ sơ khai thuế, hộ kinh doanh cần nộp hồ sơ đúng thời hạn để bảo đảm thực hiện đầy đủ nghĩa vụ thuế và tránh bị xử lý vi phạm do nộp chậm tờ khai.
Cụ thể: Đối với hộ kinh doanh, cá nhân kinh doanh khai thuế theo tháng, thời hạn nộp hồ sơ chậm nhất là ngày 20 của tháng tiếp theo.
Đối với trường hợp khai thuế theo quý, thời hạn nộp hồ sơ chậm nhất là ngày cuối cùng của tháng đầu quý tiếp theo.
Đối với hồ sơ quyết toán thuế TNCN, thời hạn nộp chậm nhất là ngày 31 tháng 3 của năm tiếp theo.
Đối với hộ kinh doanh có doanh thu từ 1 tỷ đồng/năm trở xuống, thực hiện thông báo doanh thu theo quy định, thời hạn gửi thông báo chậm nhất là ngày 31/1 hằng năm.