Từ ngày 16/11/2026, Thông tư số 142/2026/TT-BTC sửa đổi thủ tục hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế, với những thay đổi về khai báo điện tử, định danh và thu, nộp thuế.
 |
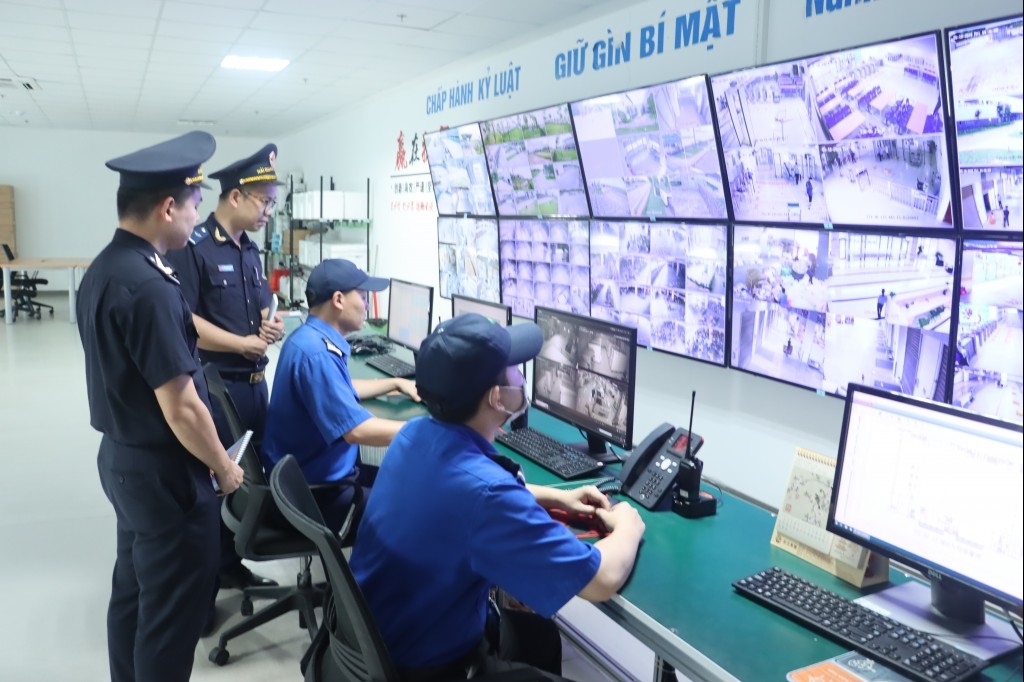
| Nhân viên Công ty CP hữu nghị Xuân Cương (Lạng Sơn) kiểm soát hàng hóa trị giá thấp chuyển qua dịch vụ chuyển phát nhanh. Ảnh: H.Nụ |
Chuẩn hóa dữ liệu, đổi mới phương thức khai báo
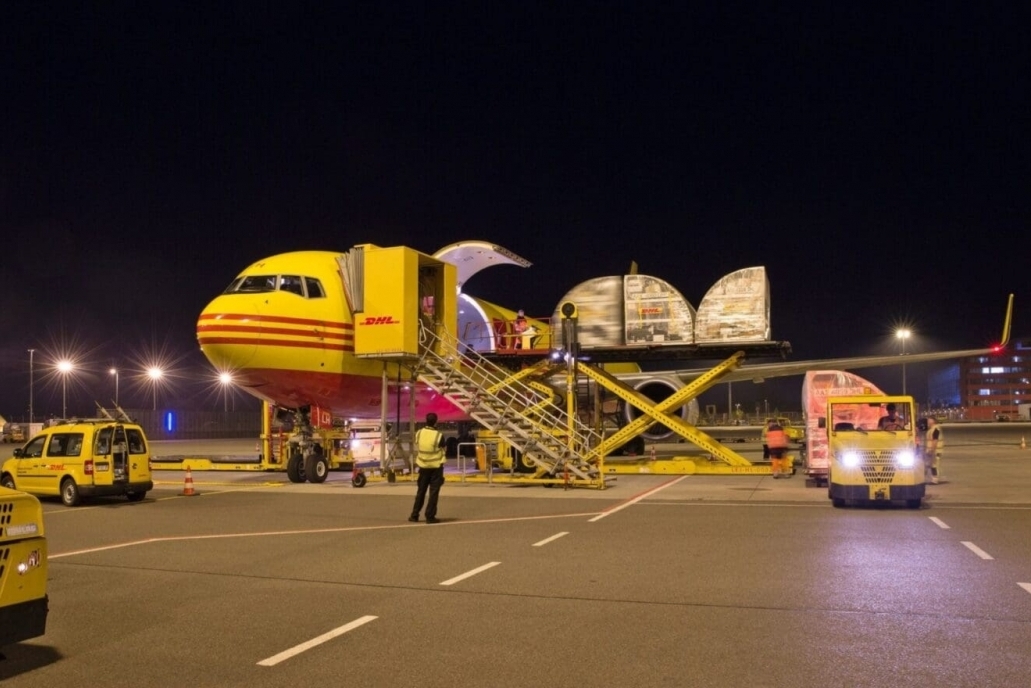
Hoạt động bưu chính, chuyển phát nhanh quốc tế có đặc thù số lượng bưu gửi lớn, tần suất xử lý cao và yêu cầu thông quan nhanh. Vì vậy, việc chuẩn hóa dữ liệu, kết nối hệ thống khai báo và hoàn thiện quy trình nghiệp vụ là yêu cầu quan trọng đối với doanh nghiệp cung cấp dịch vụ và cơ quan Hải quan.
Thông tư số 142/2026/TT-BTC ngày 29/9/2026 sửa đổi, bổ sung một số điều của các thông tư quy định thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định và dịch vụ chuyển phát nhanh quốc tế.
Một trong những nội dung đáng chú ý là việc thực hiện thủ tục hải quan điện tử và bổ sung yêu cầu định danh, xác thực điện tử đối với các nhóm hàng thuộc phạm vi quy định. Cụ thể, đối với hàng hóa gửi qua dịch vụ bưu chính, yêu cầu định danh, xác thực điện tử áp dụng với hàng nhập khẩu nhóm 1. Đối với hàng hóa gửi qua dịch vụ chuyển phát nhanh quốc tế, yêu cầu này áp dụng với hàng nhập khẩu nhóm 1 và nhóm 2 theo quy định tại Thông tư.
Việc phân nhóm hàng nhập khẩu căn cứ vào trị giá hải quan, định mức miễn thuế và điều kiện quản lý chuyên ngành. Do đó, doanh nghiệp cần xác định đúng nhóm hàng, rà soát chính sách mặt hàng và yêu cầu về giấy phép, kiểm tra chuyên ngành để áp dụng thủ tục phù hợp.
Theo quy định mới, doanh nghiệp bưu chính, chuyển phát nhanh khi thay mặt chủ hàng thực hiện khai hải quan phải thông báo để người gửi, người nhận phối hợp thực hiện định danh, xác thực điện tử theo yêu cầu áp dụng đối với từng nhóm hàng. Quy định này đòi hỏi doanh nghiệp chủ động hơn trong việc tiếp nhận thông tin, hướng dẫn khách hàng và bảo đảm dữ liệu phục vụ khai báo đầy đủ, thống nhất.
Chuyển sang phương thức điện tử cũng đặt ra yêu cầu đầu tư, điều chỉnh phần mềm và chuẩn hóa quy trình tiếp nhận, xử lý bưu gửi. Ông Nguyễn Xuân Tùng, Phó Trưởng bưu cục khai thác ngoại dịch thuộc Công ty Vận chuyển Kho vận, Tổng công ty Bưu điện Việt Nam, cho biết, doanh nghiệp sẽ phải đầu tư với chi phí ban đầu lớn khi phải chuyển đổi và xây dựng 1 phần mềm mới để có thể đáp ứng được với yêu cầu chuyển đổi từ tờ khai giấy sang tờ khai điện tử. Tuy nhiên với yêu cầu này sẽ tiết kiệm được chi phí, năng suất lao động và công tác phối hợp với cơ quan Hải quan được thông suốt hơn.
Điều này cho thấy, chuyển đổi số cần nguồn lực đầu tư ban đầu, nhưng cũng mở ra khả năng giảm thao tác thủ công, nâng cao năng suất và cải thiện khả năng phối hợp với cơ quan Hải quan. Để đạt hiệu quả, doanh nghiệp cần chuẩn bị đồng bộ cả hệ thống công nghệ lẫn quy trình nghiệp vụ, nhất là khâu kiểm tra thông tin hàng hóa và hướng dẫn khách hàng cung cấp dữ liệu.
Định danh, xác thực điện tử còn góp phần hạn chế nguy cơ thông tin cá nhân bị lợi dụng, hỗ trợ cơ quan Hải quan đối chiếu chủ thể liên quan đến bưu gửi. Theo bà Đặng Hương Thao, Phó Đội trưởng Đội Hải quan chuyển phát nhanh, Chi cục Hải quan khu vực I, thực hiện định danh và xác thực điện tử đã đem lại những lợi ích rất lớn cho cơ quan Hải quan. Ngoài ra, hỗ trợ cho cơ quan Hải quan trong việc bảo vệ được các lợi ích của các tổ chức, cá nhân bị lợi dụng danh tính mà chính họ cũng không biết.
Từ phía doanh nghiệp chuyển phát nhanh quốc tế, việc triển khai cần có hướng dẫn cụ thể để bảo đảm thống nhất trong quá trình thực hiện. Bà Đỗ Thị Thu Thủy, Giám đốc Pháp lý và Hải quan, Công ty TNHH Chuyển phát nhanh DHL - VNPT Việt Nam chia sẻ, yêu cầu thông tin định danh người gửi, người nhận sẽ giúp các thông tin khai báo hải quan được minh bạch hơn, được rõ ràng hơn và được chính xác hơn. Doanh nghiệp chuyển phát nhanh quốc tế mong muốn cơ quan Hải quan và các cơ quan liên quan có hướng dẫn sớm về cách thức cần định danh là như thế nào, cần lấy thông tin từ chủ hàng, từ người gửi ra sao… để đảm bảo việc khai báo đầy đủ và thông quan hàng hoá nhanh chóng.
Điều chỉnh cơ chế thu, nộp thuế
Bên cạnh khai báo và định danh điện tử, Thông tư số 142/2026/TT-BTC điều chỉnh cơ chế thu, nộp thuế, phí và lệ phí hải quan đối với hàng hóa gửi qua dịch vụ bưu chính, chuyển phát nhanh quốc tế.
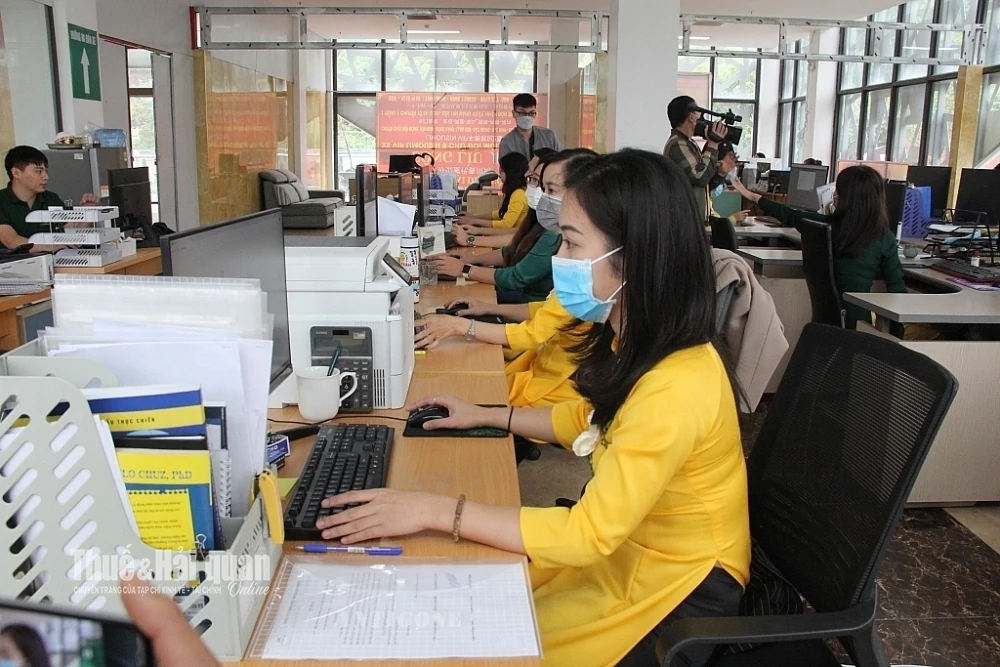
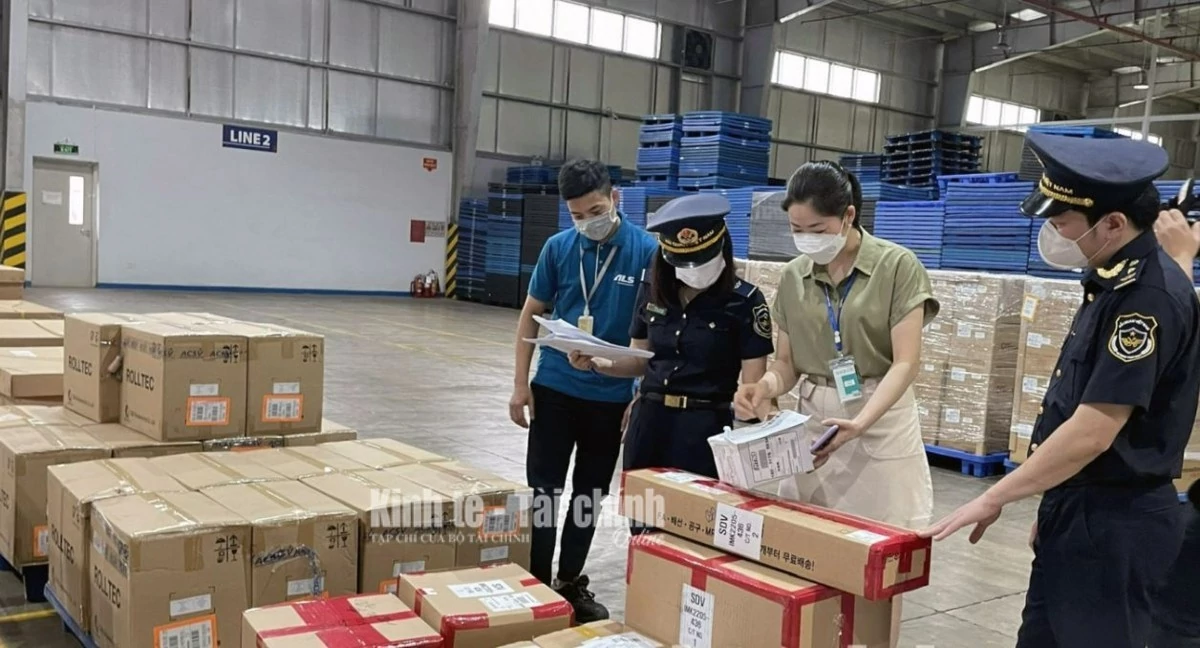 |
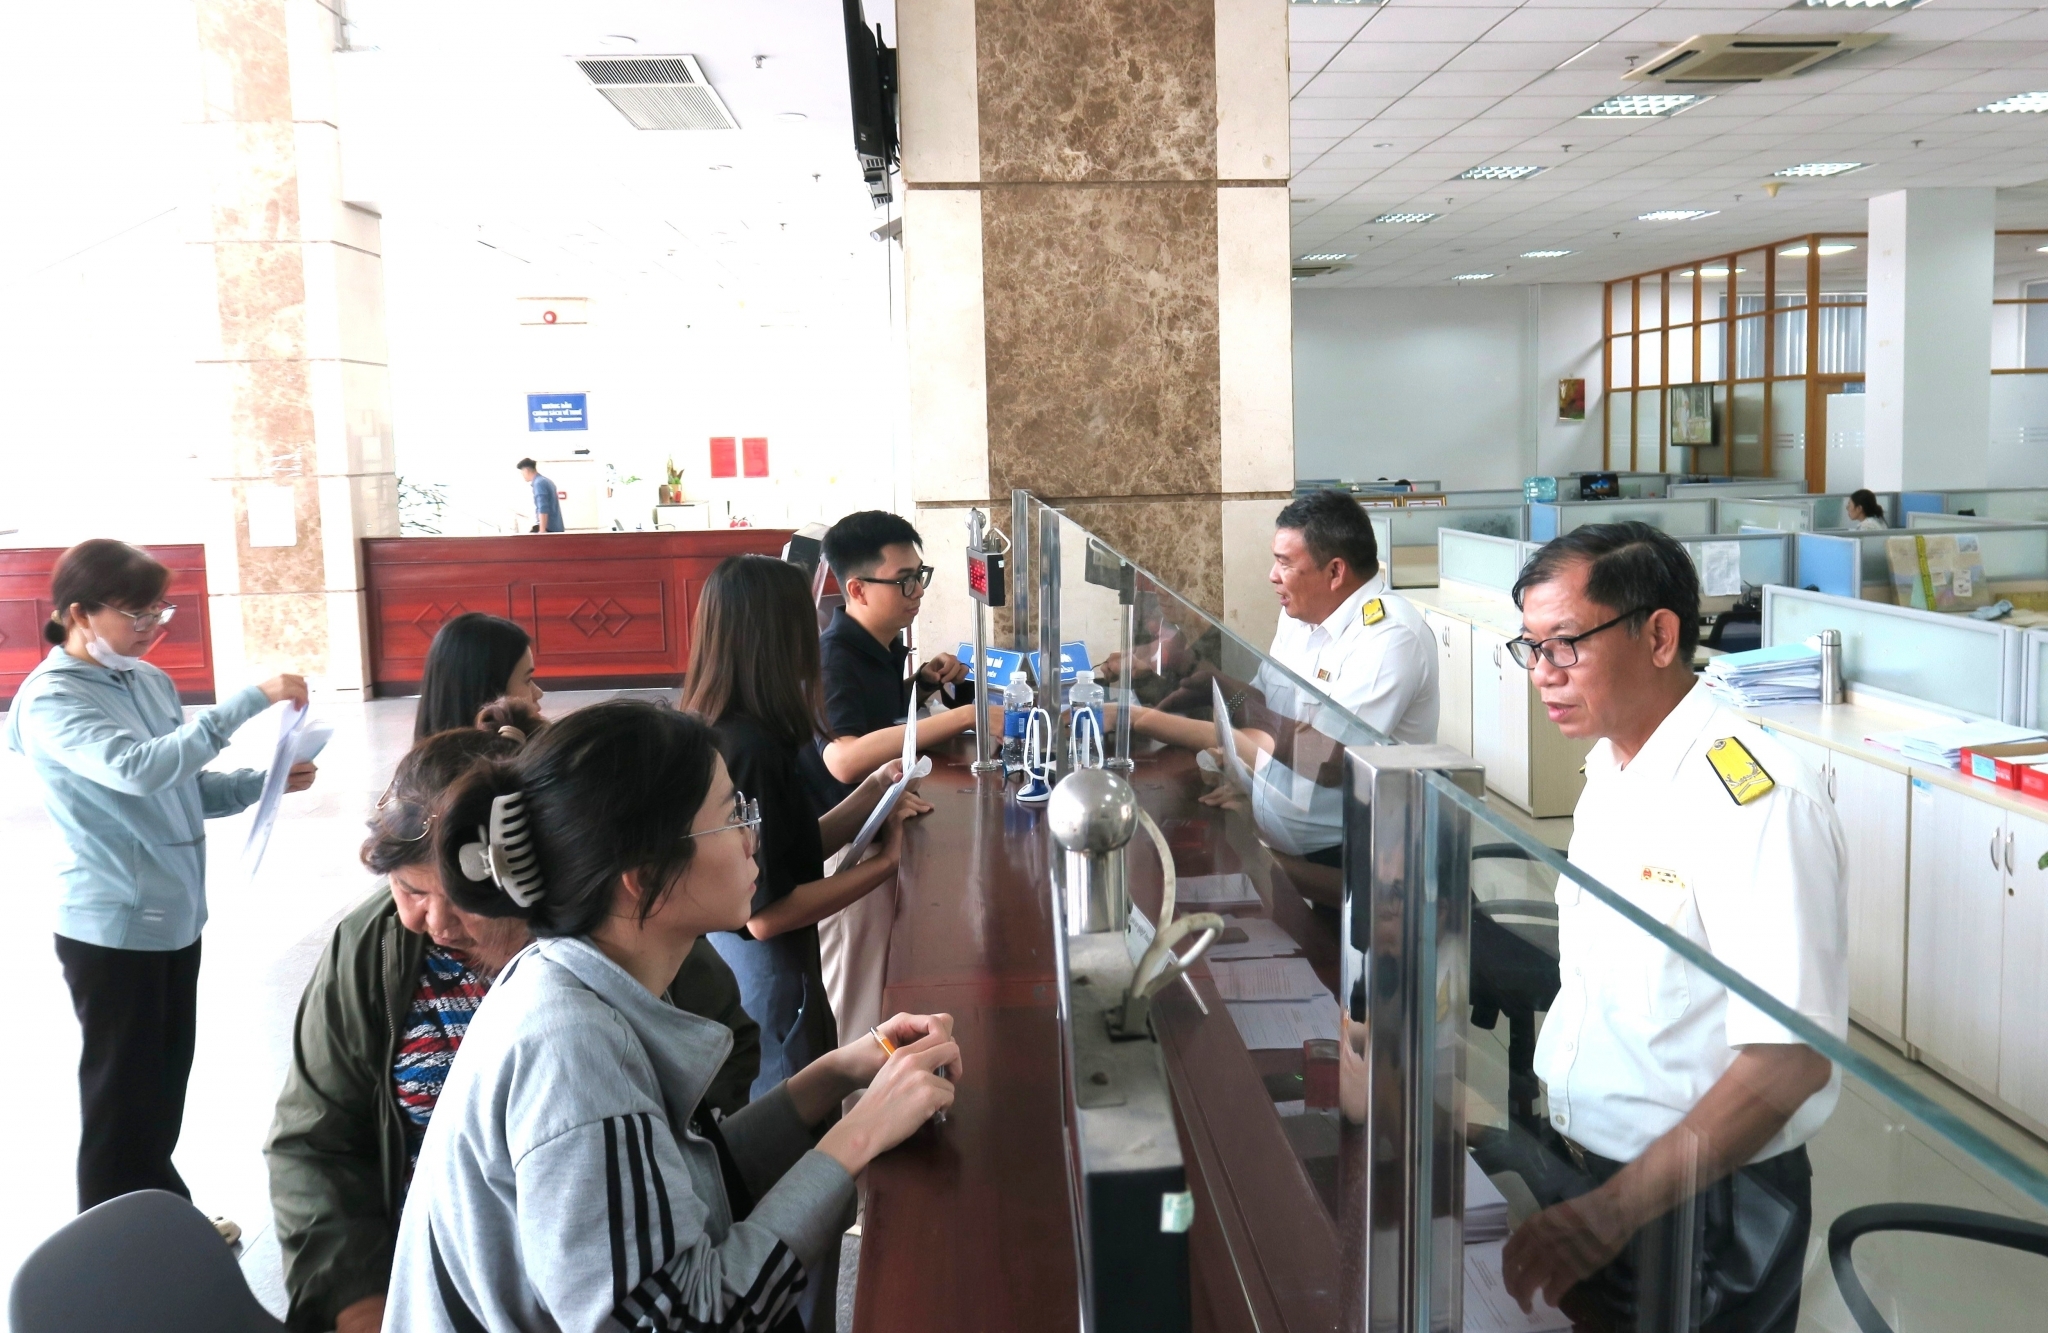
| Doanh nghiệp chuyển phát nhanh xử lý thông tin lô hàng, chứng từ và nghĩa vụ thuế trước khi thông quan. Ảnh: Cục Hải quan |
Đối với hàng hóa gửi qua dịch vụ bưu chính, doanh nghiệp được nộp trước khoản tiền thuế, phí và lệ phí hải quan vào tài khoản tiền gửi của cơ quan Hải quan. Khi phát sinh tờ khai, số tiền phải nộp được khấu trừ từ khoản đã nộp trước theo quy định, tạo điều kiện xử lý nghĩa vụ tài chính gắn với từng tờ khai.
Cơ quan Hải quan trừ số thuế phải nộp theo từng tờ khai vào khoản tiền doanh nghiệp đã nộp trước. Hằng ngày hoặc định kỳ một tuần một lần, cơ quan Hải quan lập chứng từ nộp ngân sách kèm bảng tổng hợp tiền thuế theo mẫu HQ 08-BTH-TT, thể hiện số tờ khai, loại thuế và số tiền đã trừ để chuyển nộp ngân sách nhà nước. Doanh nghiệp bưu chính được nhận một bản bảng tổng hợp để đối chiếu khi có yêu cầu.
Đối với doanh nghiệp chuyển phát nhanh quốc tế, Thông tư quy định việc nộp thay chủ hàng các khoản tiền thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh theo quy định. Doanh nghiệp nộp tiền vào tài khoản tiền gửi của cơ quan Hải quan nơi đăng ký tờ khai; khoản phải nộp của từng tờ khai phát sinh được trừ vào số tiền đã nộp trước.
Doanh nghiệp chuyển phát nhanh đồng thời có trách nhiệm tự khai, tự tính, tự nộp và chịu trách nhiệm về các khoản phải nộp theo quy định. Trường hợp sử dụng biên lai, việc phát hành, đăng ký sử dụng, định dạng và xử lý biên lai phải tuân thủ quy định về hóa đơn điện tử, chứng từ điện tử được Thông tư dẫn chiếu; doanh nghiệp phối hợp với cơ quan Hải quan nơi đăng ký tờ khai để đối chiếu chứng từ thu, nộp ngân sách.
Bà Nguyễn Thu Huyền, Tổ phó Tổ nghiệp vụ 4 thuộc Ban Giám sát quản lý về hải quan (Cục Hải quan) cho biết, Thông tư số 142/2026/TT-BTC đã được bổ sung các nội dung liên quan đến việc thu, nộp thuế, phí hải quan. Trước đây các doanh nghiệp bưu chính không được tự động nộp, trừ tự động từ các tài khoản tiền gửi, nhưng hiện tại Thông tư số 142/2026/TT-BTC đã quy định cụ thể để đảm bảo các doanh nghiệp bưu chính được nộp trước 1 khoản tiền thuế, phí và lệ phí hải quan vào trong tài khoản tiền gửi của cơ quan Hải quan và khi thực hiện các tờ khai hải quan có thể nộp thuế, phí tự động. Từ đó các tờ khai sẽ được thông quan rất nhanh, tạo thuận lợi cho các doanh nghiệp bưu chính. Ngoài ra, Thông tư số 142/2026/TT-BTC cũng sửa đổi nhằm đảm bảo phù hợp với cơ cấu tổ chức mới của ngành hải quan.
Theo cơ quan Hải quan, việc sửa đổi quy định xuất phát từ đặc thù số lượng bưu gửi lớn, đồng thời đáp ứng yêu cầu chuyển đổi số và phù hợp với thông lệ quốc tế hiện hành. Do đó, từ nay đến ngày 16/11/2026, doanh nghiệp cần rà soát hệ thống khai báo, chuẩn hóa quy trình tiếp nhận thông tin và chuẩn bị thực hiện các yêu cầu mới.