Chia sẻ với Tạp chí Kinh tế - Tài chính, TS. Trần Hải Linh, Ủy viên Ủy ban Trung ương MTTQ Việt Nam, Chủ tịch Hiệp hội Doanh nhân và Đầu tư Việt Nam – Hàn Quốc (VKBIA) cho rằng, Luật Hải quan (sửa đổi) đợt này mở rộng số hóa, liên thông dữ liệu và quản lý rủi ro, doanh nghiệp Hàn Quốc kỳ vọng cải cách giúp giảm thời gian, chi phí và tăng khả năng dự báo.
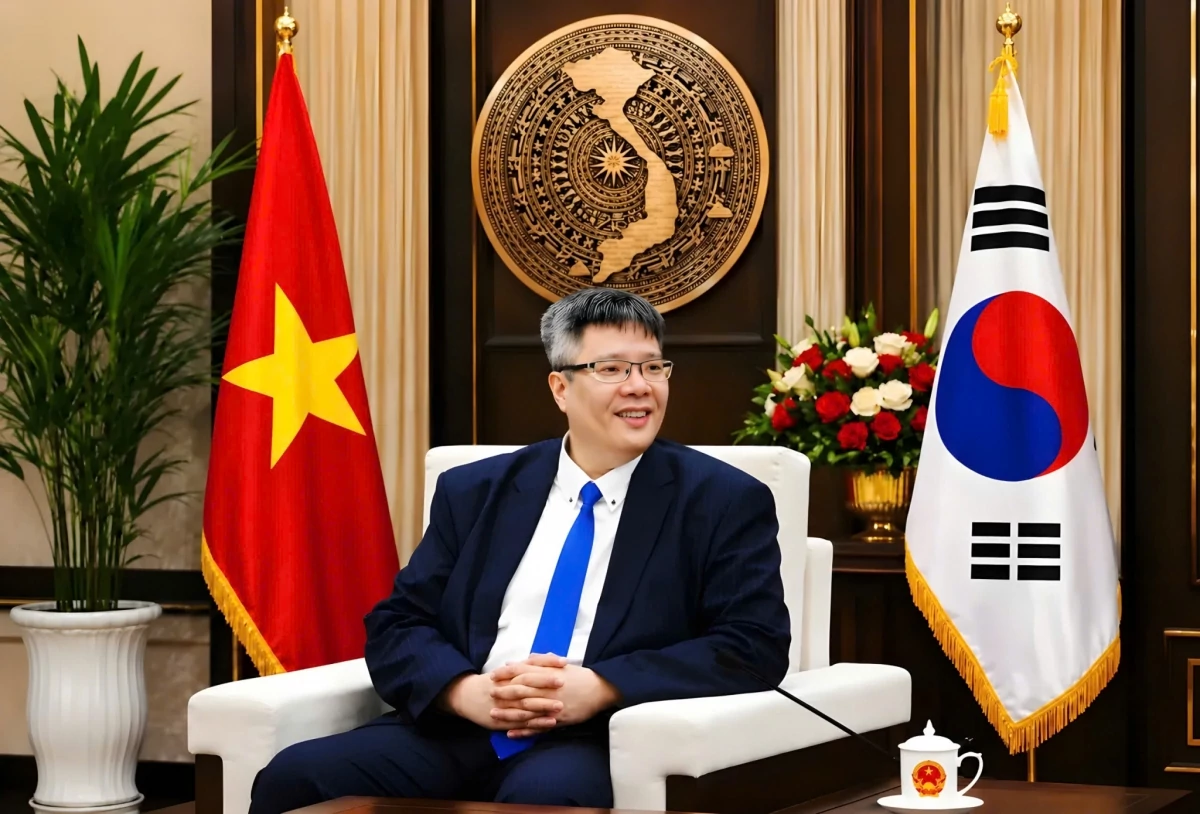 |
| TS. Trần Hải Linh, Ủy viên Ủy ban Trung ương MTTQ Việt Nam, Chủ tịch Hiệp hội Doanh nhân và Đầu tư Việt Nam – Hàn Quốc (VKBIA). Ảnh: Trang Bạch |
Phóng viên: Từ thực tế kết nối doanh nghiệp Việt Nam - Hàn Quốc, ông đánh giá đâu là những yếu tố mà doanh nghiệp Hàn Quốc quan tâm nhất khi đầu tư và mở rộng sản xuất, kinh doanh tại Việt Nam?
TS. Trần Hải Linh: Từ thực tiễn nhiều năm kết nối, làm việc với các doanh nghiệp, hiệp hội và đối tác Hàn Quốc, tôi nhận thấy cách nhìn của nhà đầu tư Hàn Quốc đối với Việt Nam đang thay đổi khá rõ. Nếu trước đây chi phí lao động, ưu đãi đầu tư, quỹ đất và quy mô thị trường thường được đặt lên hàng đầu thì hiện nay, khi nhiều doanh nghiệp đã đầu tư lâu dài và cân nhắc những dự án thế hệ mới có hàm lượng công nghệ, vốn lớn hơn, họ ngày càng quan tâm đến chất lượng tổng thể của môi trường đầu tư.
Tính ổn định, minh bạch và khả năng dự báo của chính sách ngày càng quan trọng. Với một doanh nghiệp đầu tư nhà máy, trung tâm R&D hoặc xây dựng chuỗi cung ứng trong 10 - 20 năm, ưu đãi ban đầu rất quan trọng nhưng chưa phải yếu tố quyết định duy nhất. Điều họ cần là chính sách có ổn định không, khi thay đổi doanh nghiệp có đủ thời gian và thông tin để thích ứng không, và việc thực thi có nhất quán giữa các địa phương hay không. Một chính sách tốt nhưng cách hiểu, áp dụng khác nhau có thể làm tăng chi phí tuân thủ và rủi ro.
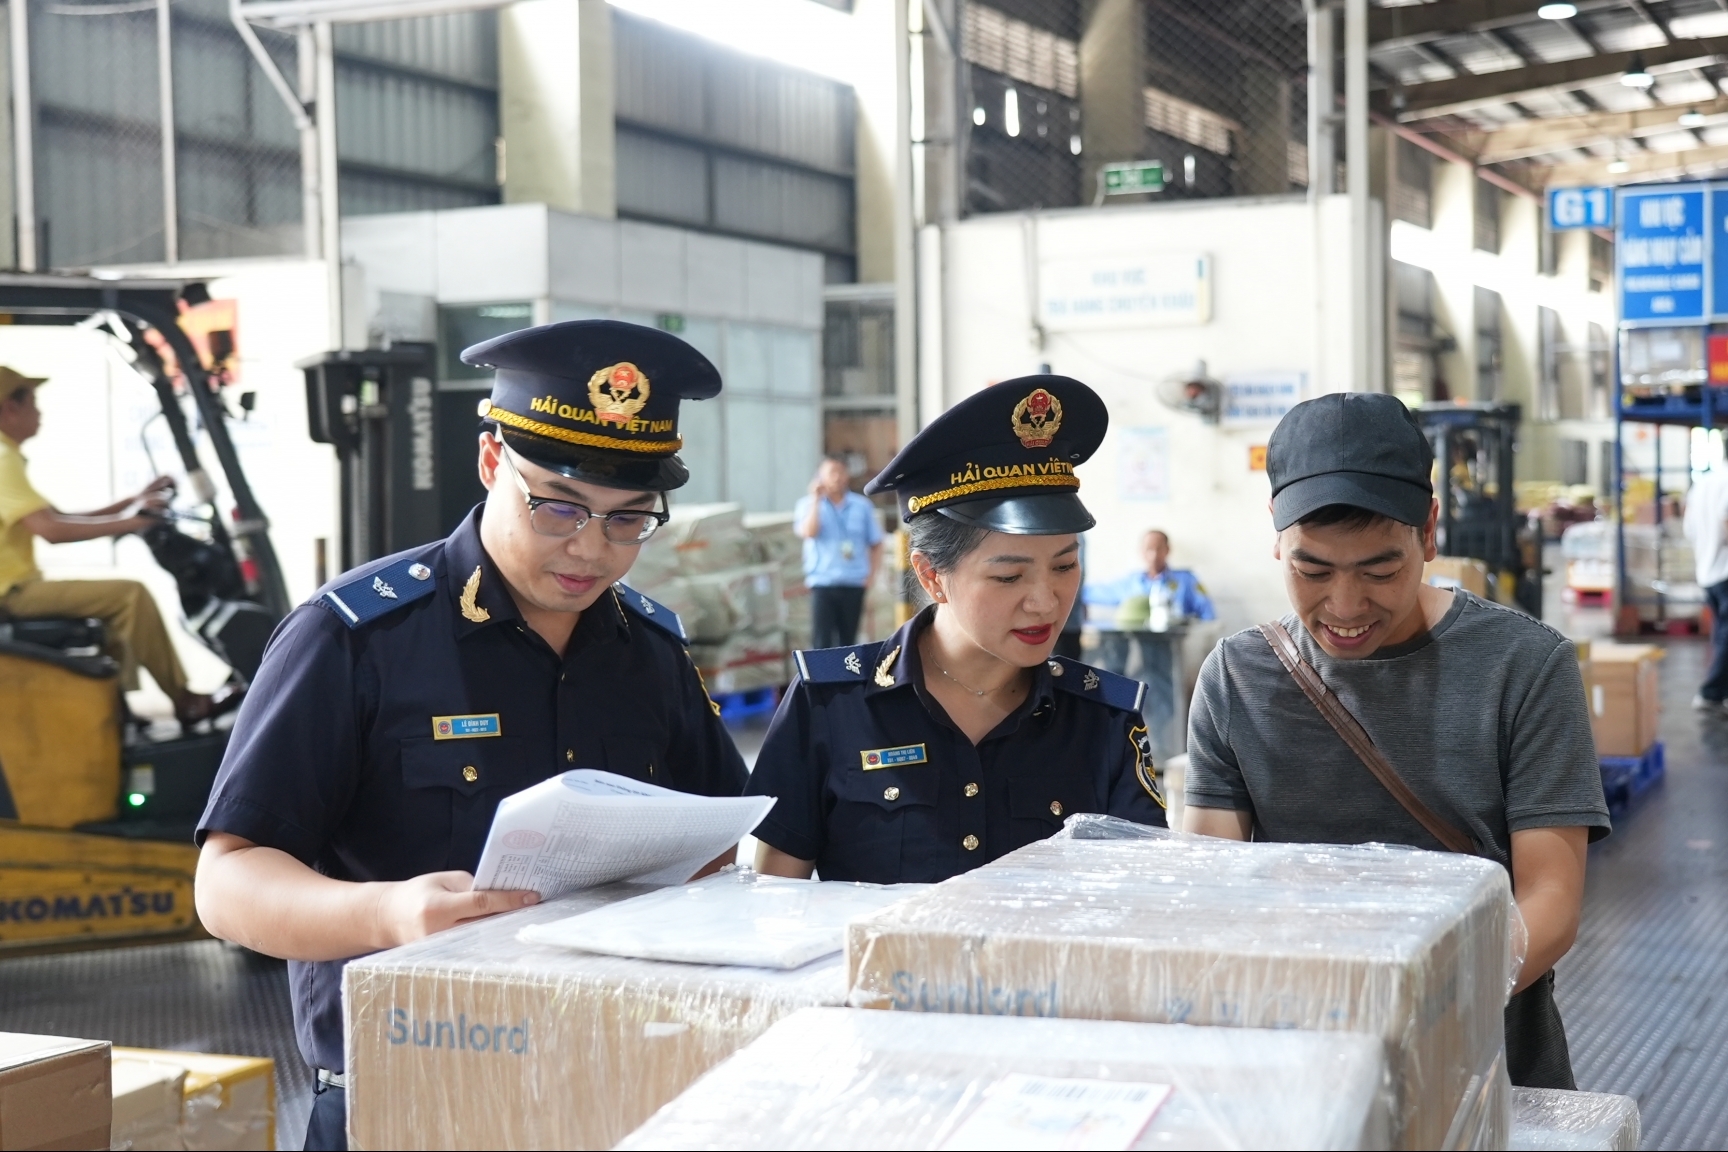
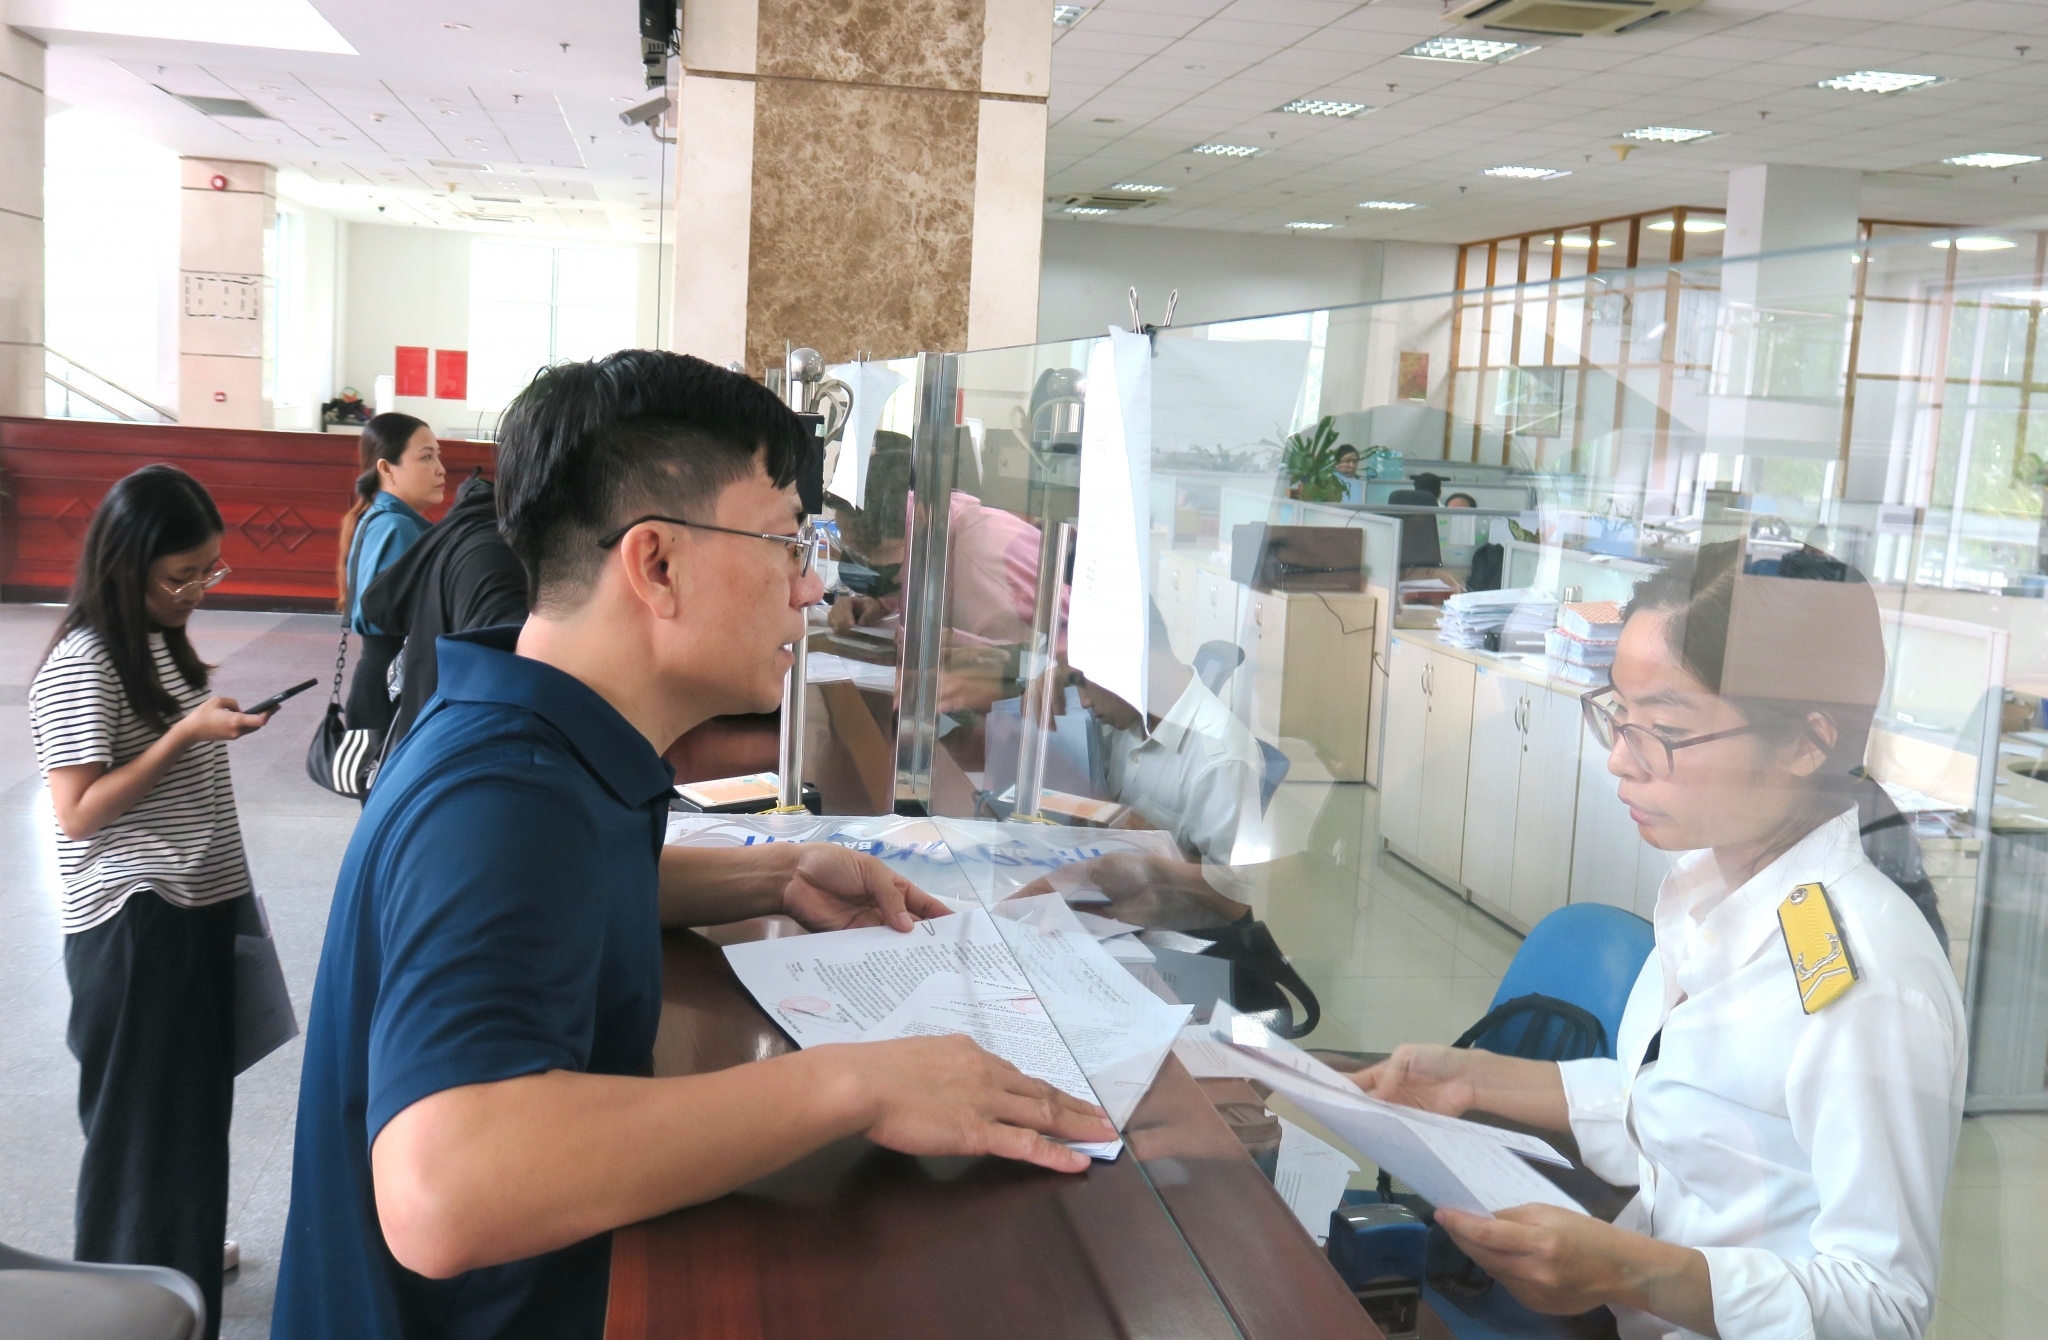
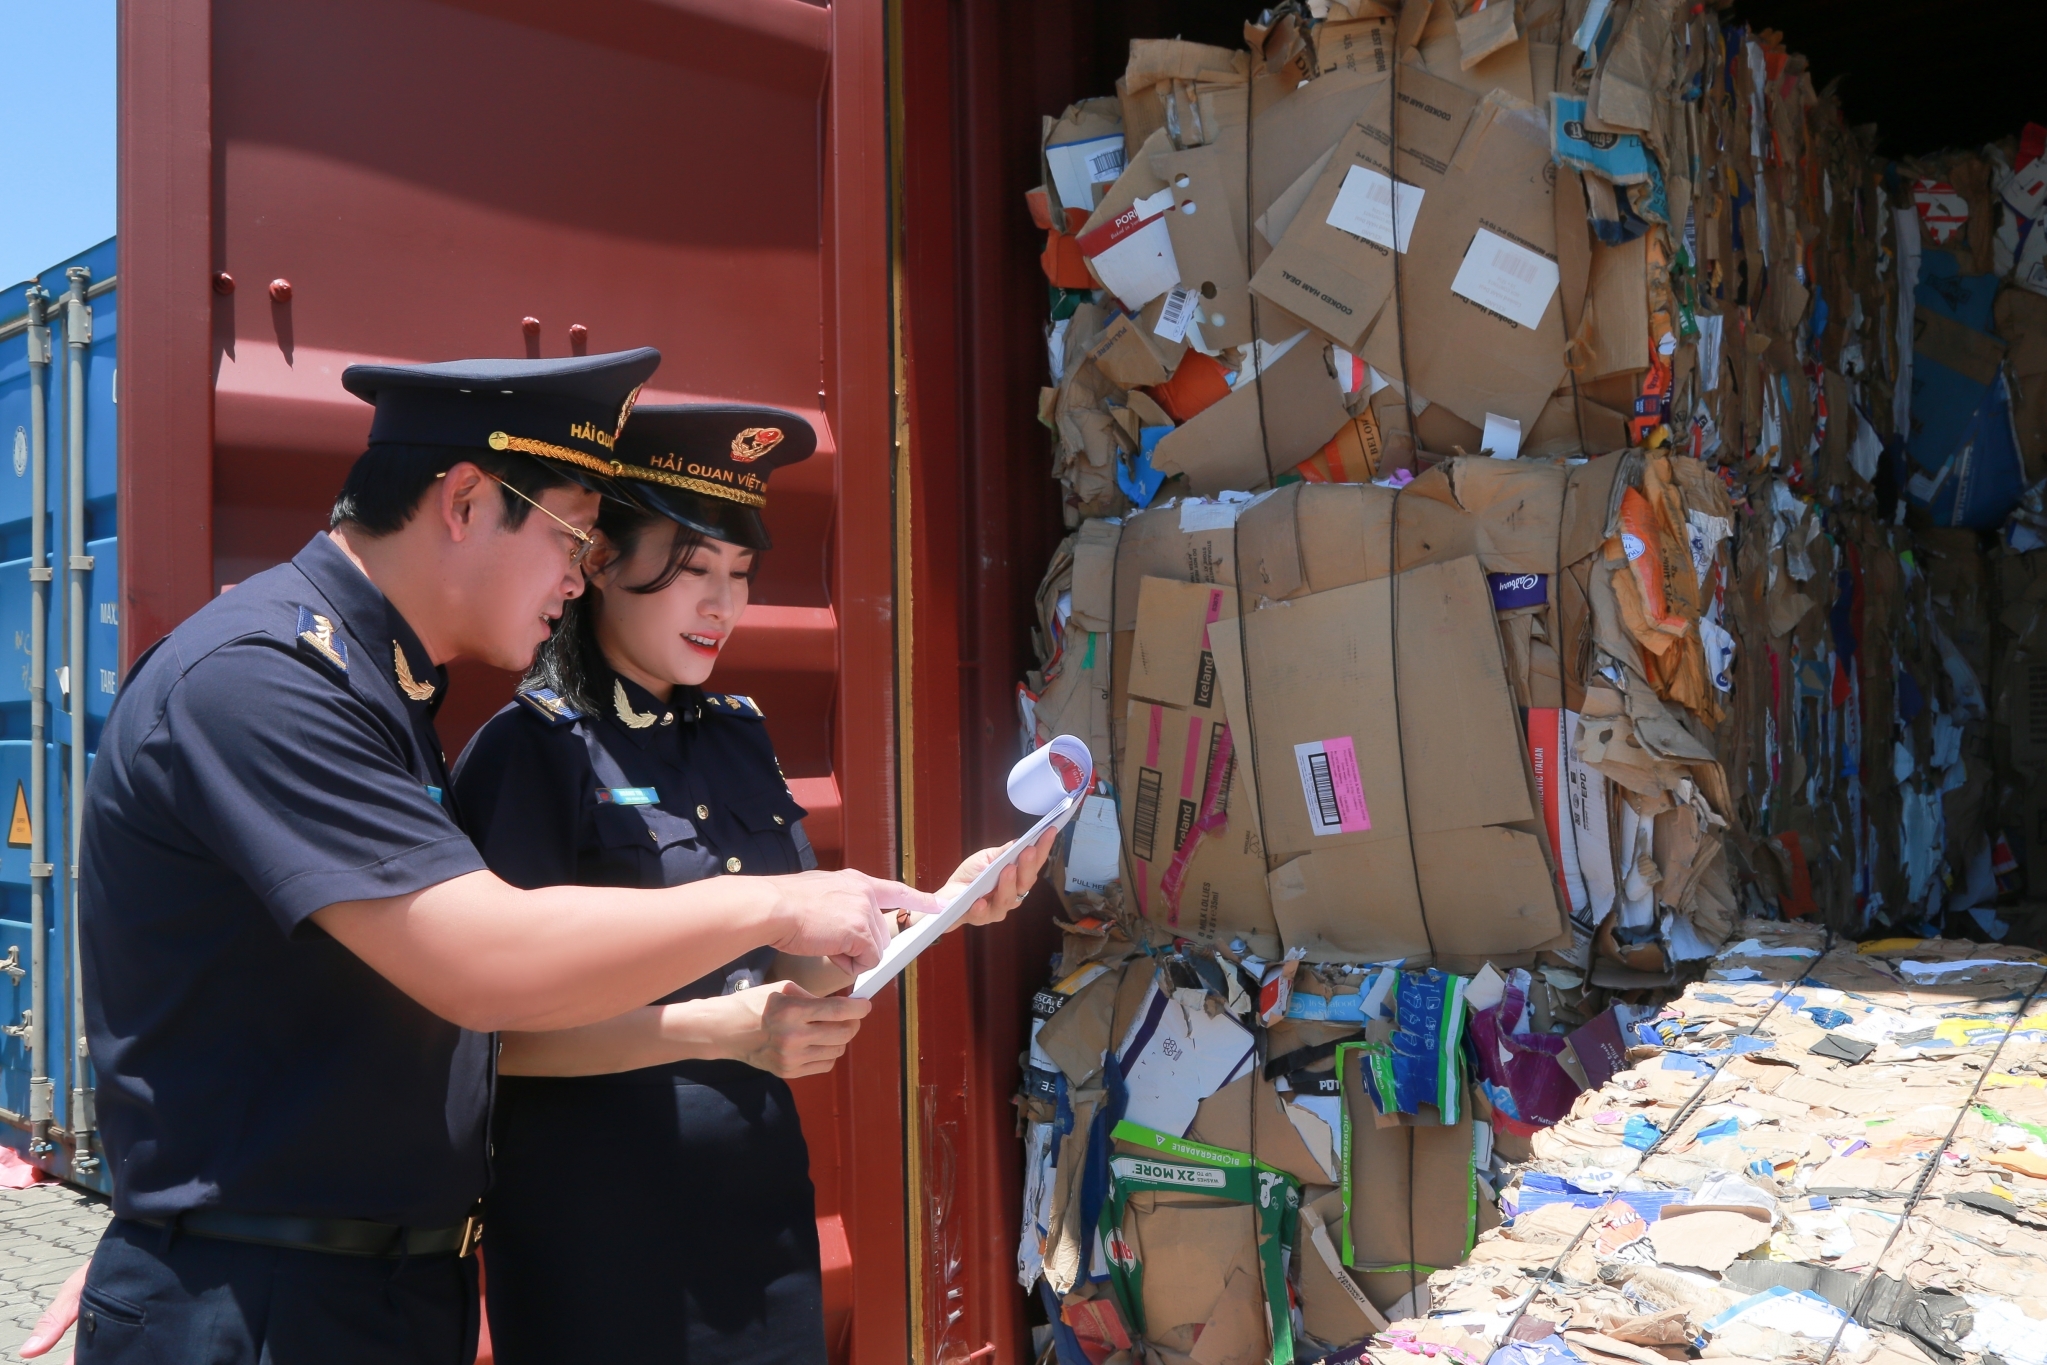
Bên cạnh đó là tốc độ và chi phí của thủ tục hành chính, đặc biệt là hải quan, thuế và kiểm tra chuyên ngành. Với các doanh nghiệp sản xuất gắn với chuỗi cung ứng quốc tế, một lô linh kiện chậm thông quan không chỉ làm phát sinh chi phí kho bãi mà có thể ảnh hưởng tới cả dây chuyền sản xuất và cam kết giao hàng. Vì vậy, thời gian thông quan cũng là một thành phần của chi phí sản xuất và năng lực cạnh tranh.
Doanh nghiệp Hàn Quốc cũng nhìn vào hạ tầng logistics và khả năng hình thành hệ sinh thái sản xuất tại Việt Nam. Họ không chỉ quan tâm một địa điểm đặt nhà máy mà còn tính toán cả chuỗi từ nhà cung cấp, cảng biển, sân bay, kho bãi, Hải quan đến thị trường xuất khẩu; đồng thời quan tâm nguồn nhân lực kỹ thuật, doanh nghiệp công nghiệp hỗ trợ và khả năng hợp tác R&D.
Một vấn đề khác là tốc độ giải quyết vướng mắc sau khi đầu tư. Nhà đầu tư không kỳ vọng môi trường kinh doanh không phát sinh khó khăn, nhưng cần biết khi có vấn đề thì ai giải quyết, theo quy trình nào và trong bao lâu. Theo tôi, khả năng dự báo của môi trường kinh doanh cũng chính là một loại ưu đãi.
Phóng viên: Luật Hải quan sửa đổi định hướng chuyển mạnh từ tiền kiểm sang hậu kiểm, quản lý dựa trên dữ liệu và ưu tiên doanh nghiệp tuân thủ tốt. Theo ông, những thay đổi này có thể tạo ra chuyển biến gì đối với hoạt động sản xuất, xuất nhập khẩu và tổ chức chuỗi cung ứng của doanh nghiệp Hàn Quốc tại Việt Nam?
TS. Trần Hải Linh: Theo tôi, đây là thay đổi quan trọng đối với doanh nghiệp Hàn Quốc, đặc biệt trong các ngành sản xuất công nghiệp, điện tử, bán dẫn, linh kiện, vật liệu, ô tô, máy móc và những lĩnh vực tham gia sâu vào chuỗi cung ứng toàn cầu. Điều doanh nghiệp quan tâm không chỉ là thủ tục có bao nhiêu bước mà là hàng hóa được giải phóng trong bao lâu và chuỗi sản xuất có vận hành ổn định hay không.
Điểm đáng chú ý là phương thức quản lý chuyển mạnh sang dựa trên mức độ rủi ro và tuân thủ. Doanh nghiệp có lịch sử tuân thủ tốt, hệ thống quản trị minh bạch, dữ liệu đầy đủ và khả năng truy xuất cao không nên chịu cùng mức độ kiểm tra như doanh nghiệp có rủi ro cao. Nếu thực hiện tốt, doanh nghiệp càng minh bạch, càng tuân thủ tốt thì càng được tạo thuận lợi thông qua thời gian xử lý ngắn hơn, ít kiểm tra trực tiếp hơn và chi phí tuân thủ thấp hơn.
Tôi cho rằng đây là một thay đổi quan trọng về tư duy quản lý. “Ít kiểm tra hơn” đối với doanh nghiệp tuân thủ phải đi cùng với “kiểm tra thông minh hơn” đối với những trường hợp có rủi ro. Khi đó, nguồn lực của cơ quan Hải quan được tập trung đúng vào những giao dịch và chủ thể cần kiểm soát, trong khi doanh nghiệp tuân thủ có thêm động lực đầu tư vào quản trị, dữ liệu và kiểm soát nội bộ.
Đối với chuỗi cung ứng, tác động không chỉ nằm ở việc giảm một vài thủ tục. Khi thời gian xử lý ổn định hơn, doanh nghiệp có thể chủ động hơn trong kế hoạch nhập nguyên liệu, sản xuất và xuất khẩu. Đây là yếu tố đặc biệt quan trọng với các doanh nghiệp Hàn Quốc đang tổ chức sản xuất xuyên biên giới.
Xa hơn, chất lượng hệ thống Hải quan có thể trở thành một phần trong quyết định mở rộng đầu tư. Doanh nghiệp sẽ tính toán thời gian nhập nguyên liệu, xuất thành phẩm, chi phí logistics và khả năng xử lý vướng mắc. Vì vậy, cải cách hải quan không chỉ là câu chuyện của thủ tục cửa khẩu mà ngày càng gắn với năng lực cạnh tranh của cả chuỗi cung ứng.
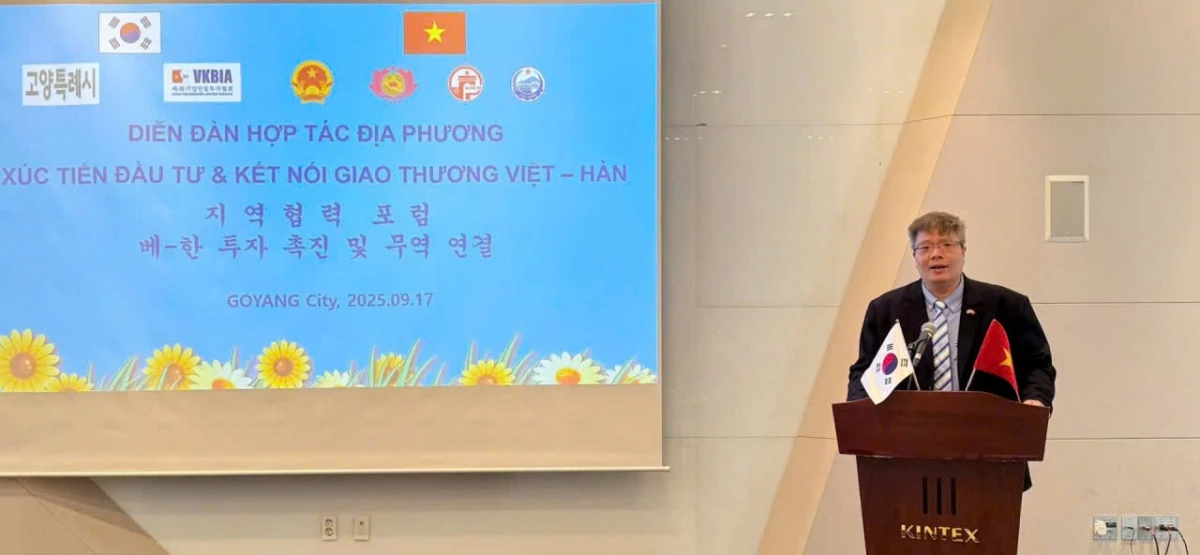 |
| Theo TS. Trần Hải Linh, Luật sửa đổi, bổ sung một số điều của Luật Hải quan được Quốc hội thông qua ngày 23/8, có hiệu lực từ 1/3/2027 là thay đổi quan trọng đối với doanh nghiệp Hàn Quốc. Ảnh: Trang Bạch |
Phóng viên: Từ góc độ doanh nghiệp, ông kỳ vọng những cải cách về số hóa, liên thông và chia sẻ dữ liệu trong lĩnh vực hải quan sẽ tạo ra thay đổi như thế nào về chi phí và khả năng dự báo hoạt động xuất nhập khẩu?
TS. Trần Hải Linh: Giá trị lớn nhất của số hóa, liên thông và chia sẻ dữ liệu không chỉ nằm ở việc giảm giấy tờ, mà là làm giảm “chi phí của sự bất định”. Doanh nghiệp không chỉ chịu những chi phí nhìn thấy như logistics, kho bãi, lưu container, nhân sự làm thủ tục, mà còn chịu chi phí khi không biết chính xác một lô hàng mất bao lâu để hoàn thành thủ tục, có phải bổ sung chứng từ hay không và khi nào nguyên liệu thực sự vào được nhà máy.
Luật Hải quan sửa đổi theo hướng hồ sơ, chứng từ được sử dụng dưới dạng thông điệp dữ liệu; những chứng từ chuyên ngành đã được cấp và chia sẻ qua Cơ chế một cửa quốc gia thì doanh nghiệp không phải nộp, xuất trình lại. Theo tôi, nguyên tắc cần hướng tới rất rõ: “Một dữ liệu - khai báo một lần - được sử dụng nhiều lần bởi các cơ quan có thẩm quyền.” Doanh nghiệp không nên trở thành “người vận chuyển dữ liệu” từ cơ quan nhà nước này sang cơ quan nhà nước khác.
Một thay đổi quan trọng khác là khả năng dự báo. Một doanh nghiệp có thể chấp nhận một quy trình mất 24 giờ nếu biết tương đối chắc chắn sẽ mất thời gian đó. Điều khó khăn hơn là cùng một loại hàng hóa, cùng một hồ sơ nhưng có lúc mất một ngày, có lúc ba ngày. Sự bất định buộc doanh nghiệp phải tạo ra những “vùng đệm” về tồn kho, thời gian và vốn lưu động.
Nếu dữ liệu được liên thông, quy trình được số hóa và quản lý rủi ro được tự động hóa trên cơ sở dữ liệu lớn, công nghệ số và AI, khả năng chuẩn hóa và dự báo quy trình sẽ được cải thiện. Khi đó, doanh nghiệp có thể chủ động hơn về thời điểm hàng đến, thủ tục hoàn thành, nguyên liệu vào nhà máy và sản phẩm xuất đi.
Tuy nhiên, số hóa chỉ thực sự có ý nghĩa khi đạt được liên thông thực chất. Nếu doanh nghiệp khai báo điện tử nhưng vẫn phải in hồ sơ giấy, dữ liệu đã có trên hệ thống này lại phải nhập vào hệ thống khác thì chúng ta mới chỉ “số hóa giấy tờ”, chứ chưa thực sự “số hóa quy trình”.
Từ góc nhìn của cộng đồng doanh nghiệp quốc tế, Việt Nam không nhất thiết phải có chi phí thấp nhất trong mọi yếu tố để cạnh tranh. Nhưng nếu doanh nghiệp biết trước thủ tục, biết trước thời gian, biết trước chi phí và có thể theo dõi quá trình xử lý, đó là một lợi thế cạnh tranh rất lớn. “Chi phí thấp là một lợi thế, nhưng chi phí có thể dự báo mới tạo ra niềm tin cho đầu tư dài hạn”.
Phóng viên: Khi Luật Hải quan sửa đổi chính thức có hiệu lực, theo ông, điều gì cần được chú trọng nhất để những cải cách này thực sự tạo thuận lợi cho doanh nghiệp nước ngoài?
TS. Trần Hải Linh: Theo tôi, Luật sửa đổi, bổ sung một số điều của Luật Hải quan được Quốc hội thông qua ngày 23/8, có hiệu lực từ 1/3/2027 điều quan trọng nhất có thể gói gọn trong hai chữ: “Thực thi”. Một đạo luật tiến bộ chỉ thực sự tạo ra giá trị khi được chuyển hóa thành quy trình đơn giản hơn, thời gian xử lý ngắn hơn, chi phí thấp hơn và khả năng dự báo tốt hơn cho doanh nghiệp.
Với doanh nghiệp nước ngoài, tính thống nhất trong thực thi rất quan trọng. Quy định có thể rõ ràng nhưng nếu cách hiểu, cách áp dụng khác nhau giữa các địa phương, cửa khẩu hoặc cơ quan liên quan thì doanh nghiệp vẫn phải dành thêm nguồn lực để xử lý. “Minh bạch của chính sách phải đi cùng với nhất quán trong thực thi”.
Cùng với đó, cần bảo đảm liên thông dữ liệu thực chất. Nếu Nhà nước đã có dữ liệu thì không nên yêu cầu doanh nghiệp cung cấp lại. Doanh nghiệp không nên trở thành “người vận chuyển dữ liệu” giữa các cơ quan nhà nước.
Nguyên tắc “doanh nghiệp tuân thủ tốt được tạo thuận lợi tốt hơn” cũng cần trở thành lợi ích cụ thể, thông qua ít kiểm tra hơn, thời gian xử lý nhanh hơn và quy trình đơn giản hơn. Khi đó, tuân thủ không chỉ còn là nghĩa vụ pháp lý mà trở thành một tài sản của doanh nghiệp.
Đặc biệt, số hóa phải đi cùng thay đổi quy trình, không chỉ chuyển giấy tờ thành dữ liệu điện tử. “Mục tiêu cuối cùng không phải là có nhiều phần mềm hơn, mà là doanh nghiệp mất ít thời gian hơn”.
Tôi cho rằng, hiệu quả cải cách cuối cùng phải được đo bằng những gì doanh nghiệp thực sự cảm nhận: số giờ được tiết kiệm, số thủ tục không còn phải lặp lại, chi phí tuân thủ giảm và khả năng dự báo được cải thiện. Nếu làm được điều đó, Luật Hải quan sửa đổi sẽ không chỉ tạo thuận lợi cho doanh nghiệp mà còn góp phần nâng cao chất lượng môi trường đầu tư và năng lực cạnh tranh của Việt Nam.
Phóng viên: Xin trân trọng cảm ơn ông!