Thứ bảy 03/10/2026 07:13
Thời tiết: Hà Nội 27°C
Đà Nẵng 25°C
Cà Mau 25°C
Hải Phòng 28°C
TP Hồ Chí Minh 27°C
e-ISSN 3093-3501
Chính sách
aa

Làm gì để chính sách giảm 30% thuế thu nhập phát huy hiệu quả trong thực tiễn?

Đức Mỹ
Chủ trương giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) trong năm 2026, 2027 cho hộ, cá nhân kinh doanh, doanh nghiệp có doanh thu đến 10 tỷ đồng đang được nhiều người đồng tình, ủng hộ. Về phía chuyên gia cũng phân tích và “hiến kế” các giải pháp vừa cân bằng lợi ích của người nộp thuế, đảm bảo nguồn thu ngân sách và phát huy hiệu quả khi áp dụng thực tiễn.
Làm gì để chính sách giảm 30% thuế thu nhập phát huy hiệu quả trong thực tiễn?
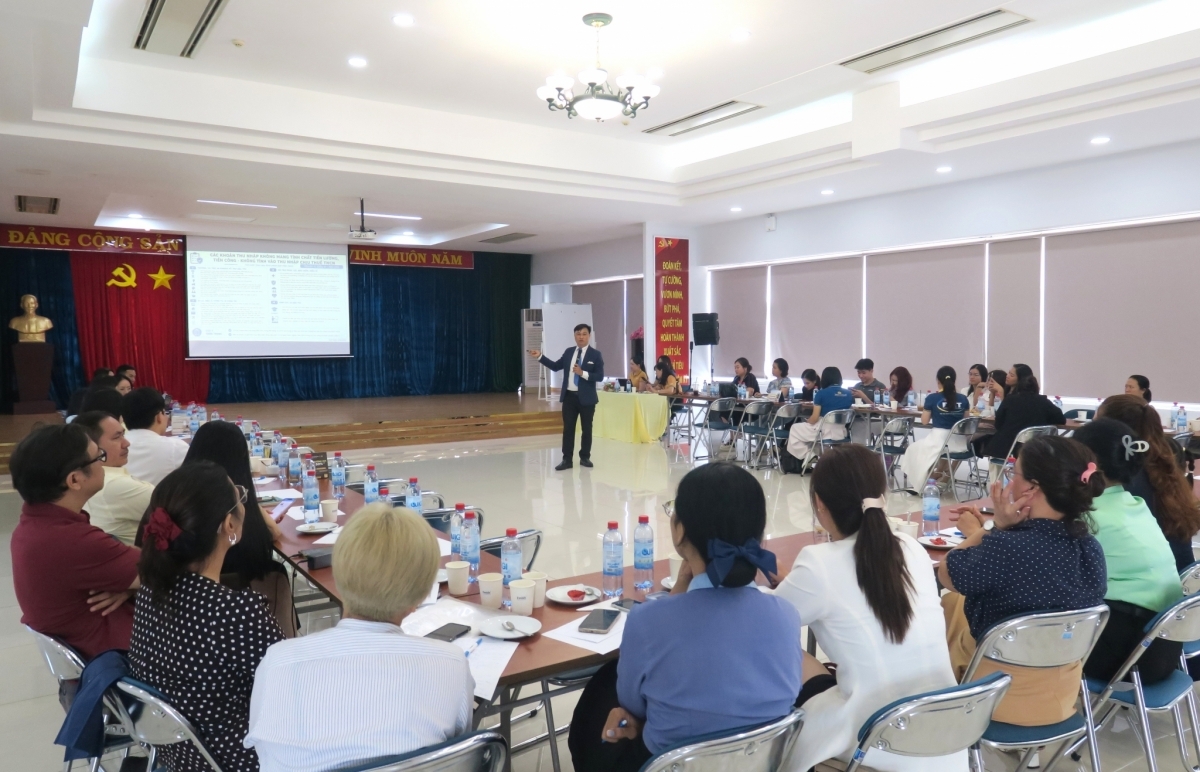
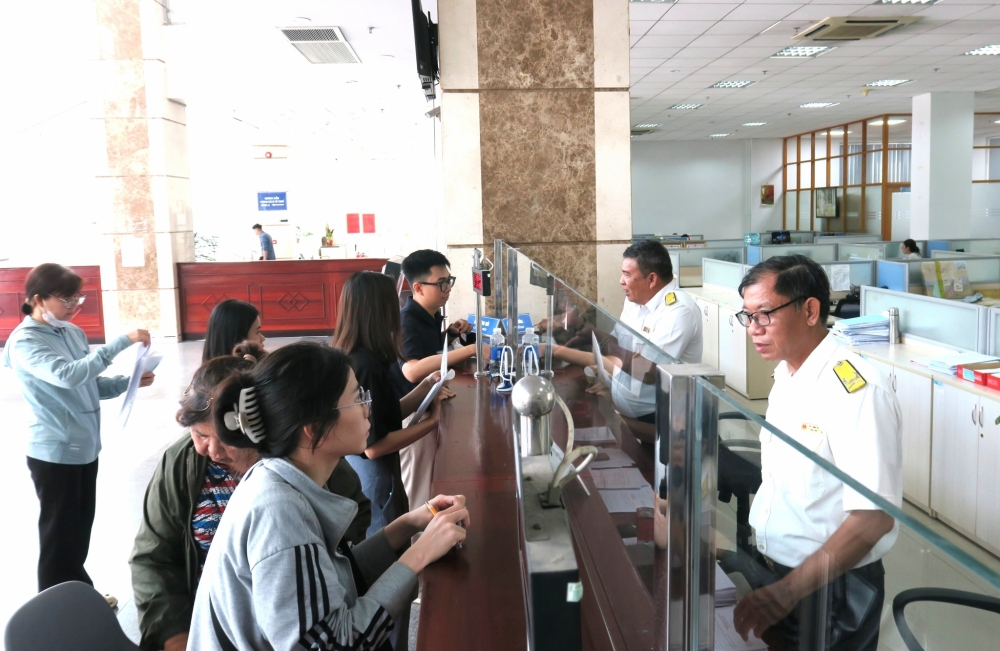
Các hộ, cá nhân kinh doanh cần hoạch định rõ chiến lược về thuế để không ảnh hưởng đến hoạt động kinh doanh. Ảnh: Đức Mỹ

Cần kê khai doanh thu đầy đủ, trung thực

Theo ông Trần Văn Quân, Giám đốc Công ty TNHH Vietnam Tax Accounting Consultancy (VNTAC) cho rằng, để một chính sách bền vững cần được thực hiện đồng thời từ hai phía là người nộp thuế phải minh bạch hơn và Nhà nước cần có những giải pháp cho việc tuân thủ đơn giản hơn. Bất kỳ hộ, cá nhân kinh doanh nào muốn phát triển lớn cũng cần hoạch định chiến lược, trong đó kế hoạch về thuế là một chiến lược cần sự ổn định để không ảnh hưởng đến sự phát triển.

Tuy nhiên, điều kiện nền tảng người nộp thuế phải kê khai doanh thu đầy đủ, trung thực, không nên lấy ngưỡng 10 tỷ đồng làm mục tiêu và tìm mọi cách để giữ doanh thu ở dưới mức này.

Nếu vì muốn hưởng ưu đãi mà chia nhỏ hoạt động, trì hoãn xuất hóa đơn hoặc chuyển doanh thu sang một chủ thể khác thì chính sách sẽ bị méo mó và người tuân thủ tốt lại trở thành người chịu bất lợi. Do đó, người kinh doanh cũng cần chủ động chuẩn hóa hóa đơn, chứng từ, tài khoản thanh toán và dữ liệu kế toán.

Ông Trần Văn Quân khẳng định, sự minh bạch không chỉ phục vụ quản lý thuế mà còn giúp hình thành lịch sử tài chính chính thức, tạo điều kiện tiếp cận nguồn vốn từ ngân hàng, nhà đầu tư và đối tác.

Về phía Chính phủ, chuyên gia Trần Văn Quân đưa ra 4 nhóm đề xuất, kiến nghị cụ thể:

Thứ nhất là ưu đãi phải đơn giản và tự động, hệ thống nên tự xác định số thuế được giảm nếu người nộp thuế đáp ứng điều kiện, tránh tạo thêm hồ sơ xin giảm thuế gây tốn kém chi phí tuân thủ và dễ phát sinh cơ chế xin cho.

Thứ hai, cần quy định rõ cách xác định doanh thu 10 tỷ đồng như doanh thu của kỳ nào, doanh nghiệp hoạt động chưa đủ 12 tháng tính thế nào, doanh nghiệp mới thành lập xử lý ra sao và các khoản doanh thu khác được xác định như thế nào.

Thứ ba, phải có cơ chế kiểm soát gian lận thuế, chống chia nhỏ doanh thu dựa trên dữ liệu và bản chất hoạt động kinh doanh thay vì yêu cầu bổ sung hồ sơ. Dữ liệu hóa đơn điện tử, chủ sở hữu, lao động và chuỗi giao dịch hoàn toàn có thể được sử dụng để quản lý rủi ro.

Thứ tư, chính sách giảm thuế nên gắn với chương trình khuyến khích tuân thủ tự nguyện, theo đó, những đơn vị có lịch sử khai nộp đúng, xuất hóa đơn đầy đủ nên được hưởng thủ tục đơn giản hơn và giảm tần suất kiểm tra.

Ông Trần Văn Quân nhấn mạnh, mục tiêu cuối cùng không phải là Nhà nước giảm được bao nhiêu thuế, mà là sau 2 năm (2026, 2027) Việt Nam có thêm bao nhiêu người nộp thuế tốt, đó cũng là cơ để nguồn thu ngân sách bền vững hơn.

Đồng thời, những chính sách ưu đãi cũng cần phải đơn giản, tự động, doanh thu phải minh bạch và tạo động lực cho doanh nghiệp phát triển. Đặc biệt, trong bối cảnh kinh tế khó khăn do lãi suất cao, đứt gãy chuỗi cung ứng thì chính sách giảm thuế chính là đòn bẩy tài chính quan trọng để hỗ trợ hộ, cá nhân kinh doanh và doanh nghiệp duy trì hoạt động và mở rộng quy mô.

Mở rộng đối tượng hỗ trợ

Theo ông Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH đại lý thuế BCTC, để chính sách đưa vào thực tiễn và mang lại đạt hiệu quả cần có trách nhiệm từ cả 2 phía.

Đối với cộng đồng doanh nghiệp, hộ và cá nhân kinh doanh cần nâng cao tính tuân thủ, thực hiện đầy đủ việc kê khai, sử dụng hóa đơn, chứng từ, phản ánh trung thực doanh thu và thực hiện đúng các nghĩa vụ thuế.
Làm gì để chính sách giảm 30% thuế thu nhập phát huy hiệu quả trong thực tiễn?
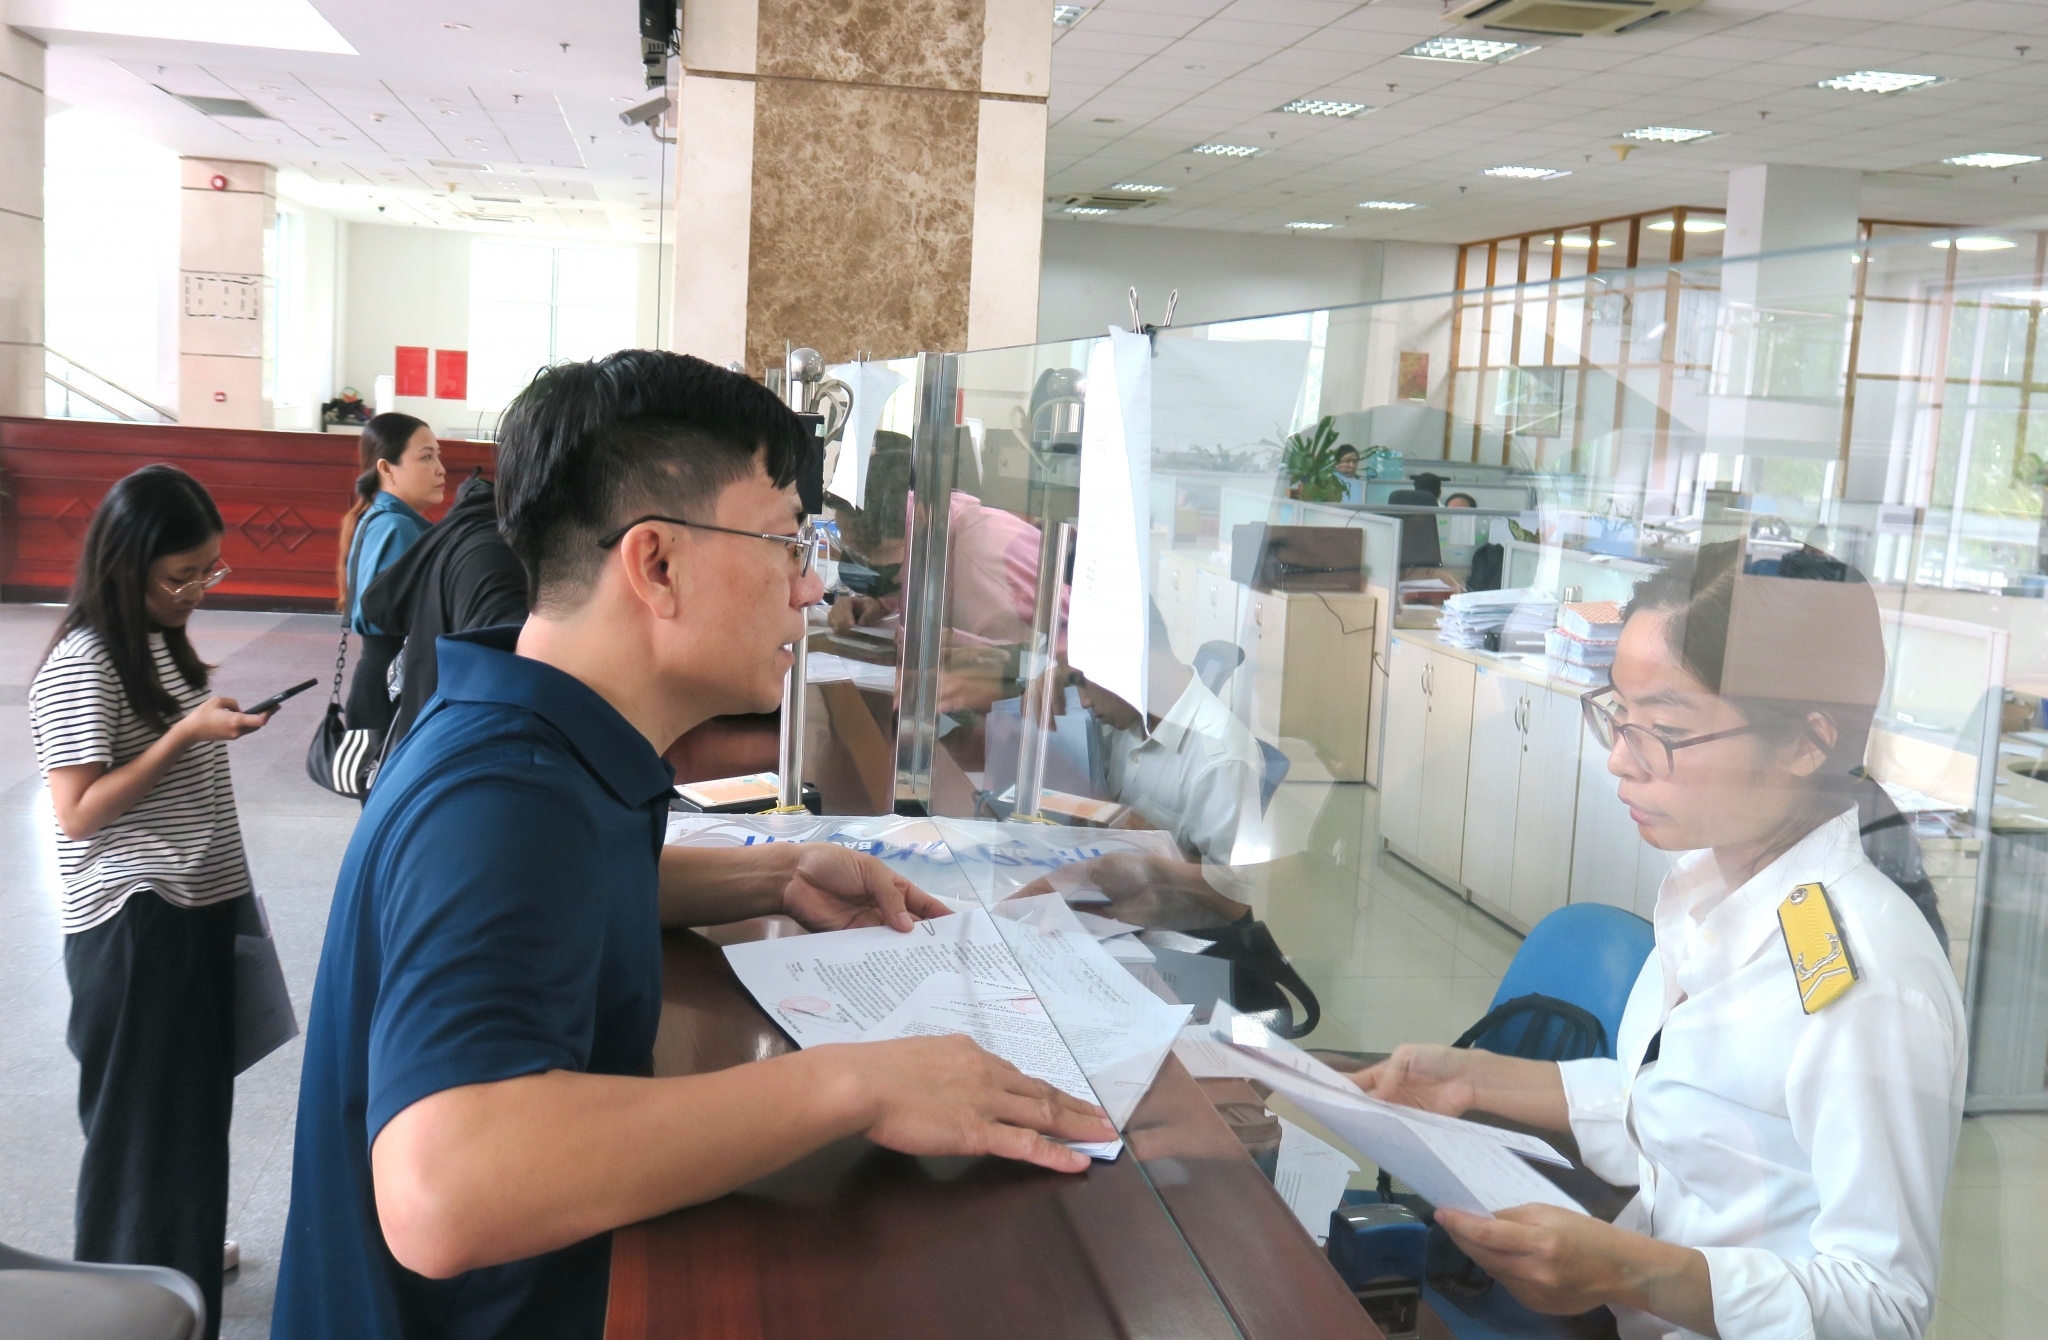
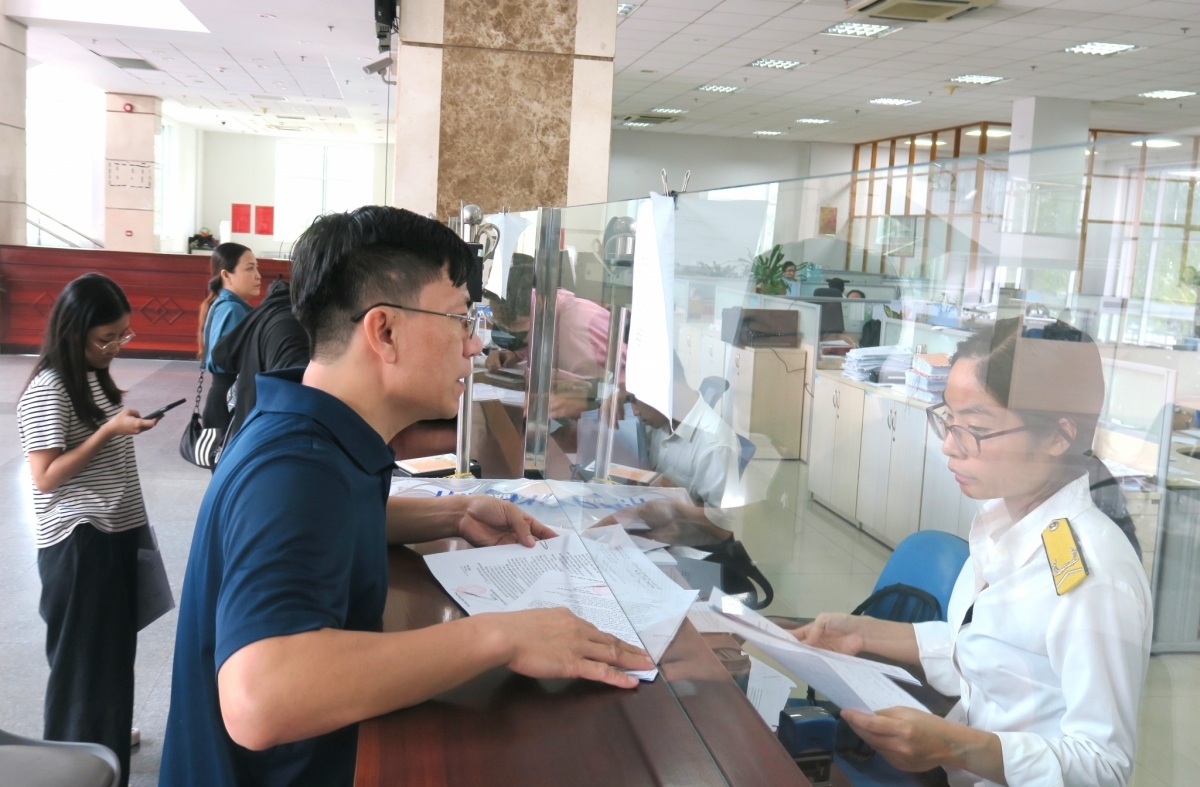
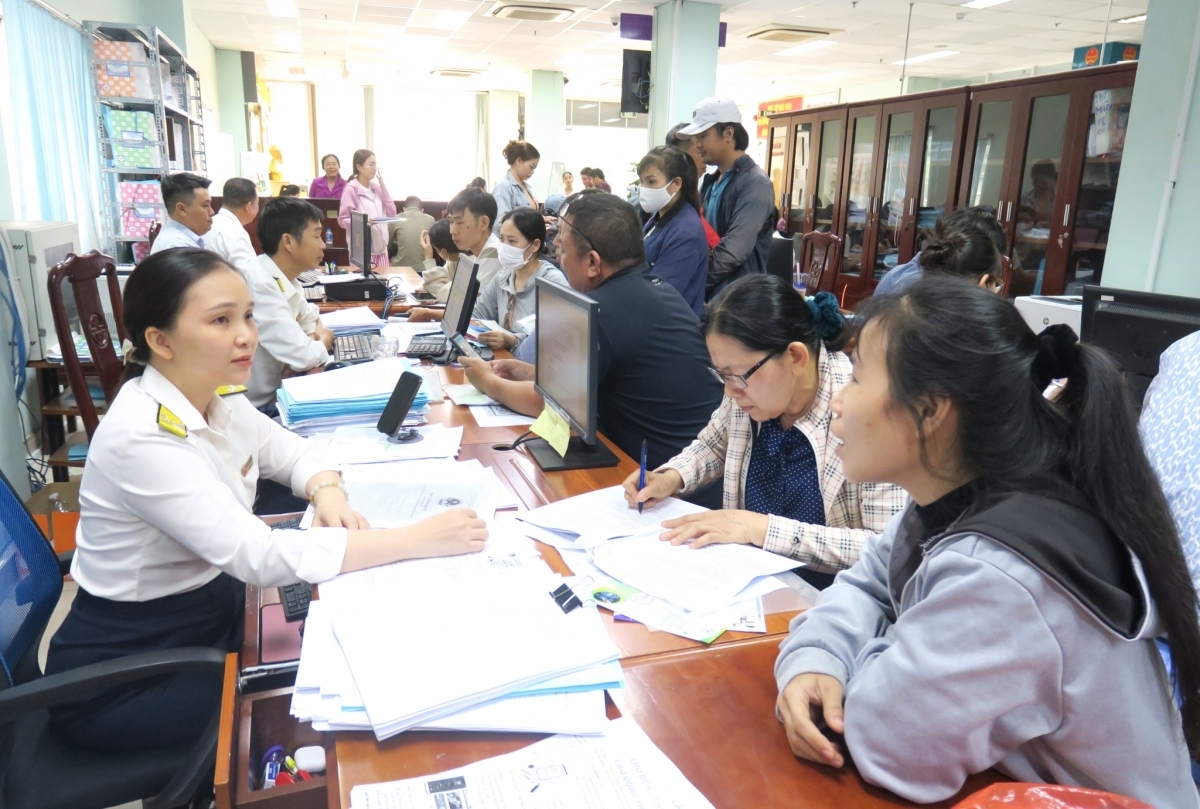
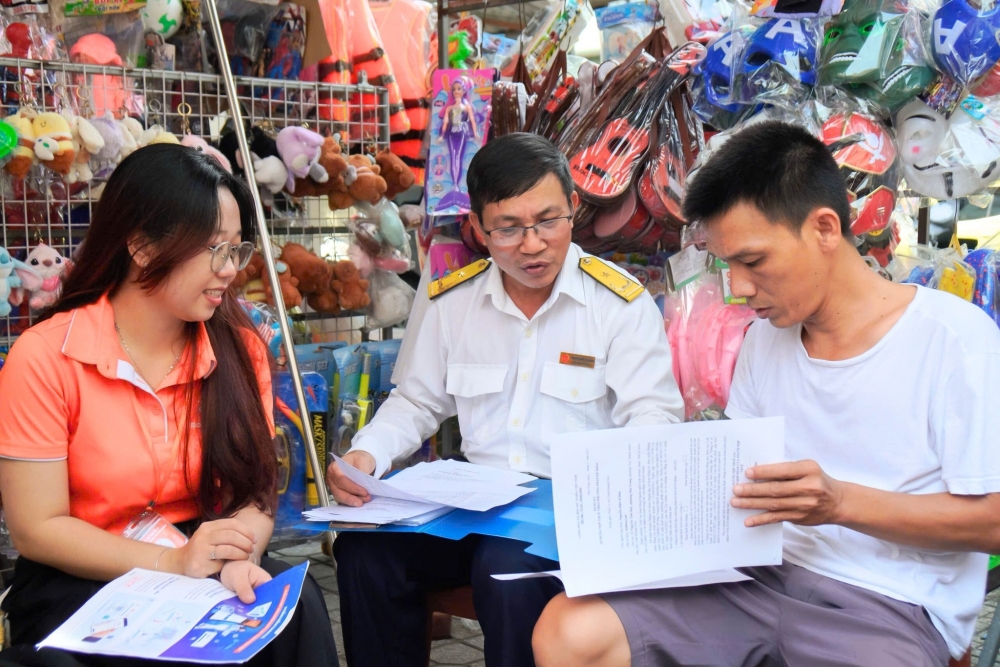
Doanh nghiệp, hộ và cá nhân kinh doanh cần nâng cao tính tuân thủ, thực hiện kê khai đầy đủ về sử dụng hóa đơn, chứng từ và thực hiện đúng nghĩa vụ thuế. Ảnh: Thuế TP.HCM

Ông Nguyễn Văn Thức phân tích, nguyên tắc tương hỗ rất rõ ràng là Nhà nước giảm thuế để hỗ trợ thì người kinh doanh cũng cần minh bạch hơn. Khi sự minh bạch và mức độ tuân thủ ngày càng cao thì cơ sở thu ngân sách sẽ được mở rộng và chính sách giảm thuế phát huy hiệu quả tốt hơn.

Về phía Chính phủ, Bộ Tài chính và cơ quan soạn thảo cần nghiên cứu, phân tích và đánh giá kỹ hơn trong việc sử dụng duy nhất mức doanh thu 10 tỷ đồng/năm làm “ngưỡng” hỗ trợ.

Bởi vì, doanh thu của doanh nghiệp chưa hẳn lúc nào cũng phản ánh chính xác sức khỏe tài chính và khả năng sinh lời, đặc biệt với các ngành thương mại, sản xuất, xây dựng có tỷ suất lợi nhuận rất thấp sau khi trừ đi các chi phí.

Ví dụ, nếu lấy 10 tỷ đồng làm “ngưỡng” tuyệt đối thì có thể xảy ra trường hợp doanh nghiệp đạt doanh thu 9,9 tỷ đồng được giảm thuế, nhưng doanh nghiệp đạt 10,1 tỷ đồng lại không được hưởng dù quy mô tương đương.

Từ đó, ông Nguyễn Văn Thức kiến nghị, Chính phủ cần nghiên cứu khả năng mở rộng chính sách giảm 30% thuế cho doanh nghiệp nhỏ và siêu nhỏ theo tiêu chí của pháp luật về hỗ trợ doanh nghiệp nhỏ và vừa.

Hệ thống tiêu chí này dựa trên nhiều yếu tố như lao động, doanh thu, tổng nguồn vốn và lĩnh vực hoạt động sẽ phản ánh sát hơn quy mô thực tế của doanh nghiệp. Việc mở rộng đến đâu cần được Bộ Tài chính đánh giá kỹ, nhưng nếu ngân sách cho phép, điều này sẽ giúp chính sách có sức lan tỏa lớn hơn.

Cùng với đó, thủ tục để hưởng chính sách nên được thiết kế đơn giản, rõ ràng và tận dụng dữ liệu cơ quan Thuế đã có để tránh phát sinh thủ tục hành chính. Bên cạnh chính sách thuế, Chính phủ tiếp tục có các giải pháp ổn định và giảm chi phí vốn, giúp doanh nghiệp duy trì và mở rộng sản xuất kinh doanh.

“Bởi vì, mục tiêu cuối cùng là tạo điều kiện để có ngày càng nhiều doanh nghiệp, hộ kinh doanh hoạt động hiệu quả, minh bạch và phát triển bền vững, khi doanh nghiệp khỏe lên, doanh thu và lợi nhuận tăng, người lao động có thêm việc làm thì nguồn thu ngân sách về lâu dài cũng sẽ tăng lên một cách bền vững”, ông Nguyễn Văn Thức nêu quan điểm.


Tin bài có thể bạn quan tâm

Hướng dẫn khấu trừ 10% thuế TNCN với khoản chi từ 5 triệu đồng/lần

Hướng dẫn khấu trừ 10% thuế TNCN với khoản chi từ 5 triệu đồng/lần

Thuế tỉnh Phú Thọ vừa có văn bản hướng dẫn Công ty TNHH Doosung Tech Vietnam về chính sách thuế thu nhập cá nhân (TNCN), trong đó nêu rõ thời điểm xác định thu nhập tính thuế, các khoản thu nhập được miễn thuế và quy định khấu trừ thuế đối với một số trường hợp chi trả tiền lương, tiền công.

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Hải quan làm rõ điều kiện hoàn thuế giá trị gia tăng

Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.
Cục Thuế yêu cầu rà soát tiền thuê đất của Công ty cổ phần Bê tông 620 Hậu Giang

Cục Thuế yêu cầu rà soát tiền thuê đất của Công ty cổ phần Bê tông 620 Hậu Giang

Cục Thuế đề nghị Thuế TP. Cần Thơ phối hợp các cơ quan chức năng rà soát việc cho thuê đất, xác định đơn giá thuê đất đối với Công ty cổ phần Bê tông 620 Hậu Giang trước khi áp dụng quy định về xử lý chuyển tiếp tiền thuê đất.
Trợ cấp thôi việc không tính vào thu nhập chịu thuế

Trợ cấp thôi việc không tính vào thu nhập chịu thuế

Phần trợ cấp thôi việc hoặc mất việc làm cao hơn mức pháp luật quy định vẫn không tính vào thu nhập chịu thuế TNCN nếu mức chi được quy định cụ thể trong quy chế tài chính, quy chế nội bộ, hợp đồng lao động hoặc thỏa ước lao động tập thể của doanh nghiệp.
Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Hải quan triển khai áp dụng mức thuế mới đối với xăng, dầu

Cục Hải quan vừa có công văn hỏa tốc yêu cầu các chi cục hải quan khu vực triển khai Nghị quyết số 43/2026/NQ-CP, trong đó kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường và thuế giá trị gia tăng đối với xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Gặp thiên tai, hỏa hoạn, hộ kinh doanh có được giảm thuế?

Với hộ kinh doanh chịu ảnh hưởng bởi thiên tai, hỏa hoạn, tai nạn hoặc bệnh hiểm nghèo, chính sách thuế thu nhập cá nhân (TNCN) cho phép giảm thuế tương ứng với mức độ thiệt hại. Tuy nhiên, việc xem xét được giảm thuế chỉ có thể thực hiện trên cơ sở hồ sơ chứng minh đầy đủ sự kiện, thiệt hại và chi phí liên quan.
EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

EMAGAZINE: Bài 1 - Nhận diện người kinh doanh trong "ma trận" giao dịch số

Những vụ việc kinh doanh trực tuyến bị phát hiện để ngoài sổ sách hàng trăm, thậm chí hàng nghìn tỷ đồng doanh thu cho thấy thách thức trong nhận diện và quản lý người kinh doanh trên môi trường số. Khi một cá nhân có thể đồng thời bán hàng qua nhiều nền tảng và sử dụng nhiều tài khoản thanh toán, yêu cầu đặt ra là phải xác định đúng chủ thể phát sinh nghĩa vụ thuế, thay vì chỉ quản lý những tài khoản bán hàng riêng lẻ.
Đề xuất áp dụng thuế 0% đối với linh kiện nhập khẩu để sản xuất ô tô

Đề xuất áp dụng thuế 0% đối với linh kiện nhập khẩu để sản xuất ô tô

Bộ Tài chính đề xuất kéo dài Chương trình ưu đãi thuế sản xuất, lắp ráp ô tô đến năm 2032, mở rộng ưu đãi thuế nhập khẩu 0% đối với linh kiện để sản xuất xe xuất khẩu...
Dự án mới tính ưu đãi thuế từ năm phát sinh thu nhập chịu thuế

Dự án mới tính ưu đãi thuế từ năm phát sinh thu nhập chịu thuế

Thời gian miễn, giảm thuế thu nhập doanh nghiệp đối với dự án đầu tư mới được tính từ năm đầu tiên dự án phát sinh thu nhập chịu thuế thuộc diện ưu đãi. Lãi tiền gửi và chênh lệch tỷ giá không liên quan đến hoạt động được ưu đãi không làm phát sinh thời điểm bắt đầu tính ưu đãi.
Thanh toán qua bên thứ ba được khấu trừ thuế nếu đáp ứng điều kiện

Thanh toán qua bên thứ ba được khấu trừ thuế nếu đáp ứng điều kiện

Cục Thuế vừa hướng dẫn Thuế TP. Đồng Nai về chính sách thuế đối với trường hợp doanh nghiệp thanh toán qua bên thứ ba và khoản tiền nhà đầu tư chuyển trước khi doanh nghiệp mở tài khoản vốn đầu tư trực tiếp.
Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thay đổi cách làm thủ tục hải quan với hàng bưu chính, chuyển phát nhanh

Thông tư số 142/2026/TT-BTC ngày 29/9/2026 của Bộ Tài chính sửa đổi, bổ sung một số quy định về thủ tục hải quan đối với hàng hóa xuất nhập khẩu, quá cảnh gửi qua dịch vụ bưu chính và chuyển phát nhanh quốc tế. Đáng chú ý, Thông tư số 142/2026/TT-BTC bổ sung yêu cầu định danh, xác thực điện tử; quy định cụ thể hơn điều kiện đối với hàng Nhóm 1 và điều chỉnh cơ chế doanh nghiệp chuyển phát nhanh nộp thay thuế, phí và có hiệu lực từ ngày 16/11/2026.
Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Kéo dài thuế nhập khẩu ưu đãi đối với xăng, dầu đến hết năm 2026

Ngày 30/9/2026, Chính phủ ban hành Nghị quyết số 43/2026/NQ-CP về việc kéo dài thời hạn áp dụng thuế nhập khẩu ưu đãi, thuế bảo vệ môi trường, thuế giá trị gia tăng đối với mặt hàng xăng, dầu, nguyên liệu sản xuất xăng, dầu và nhiên liệu bay đến hết ngày 31/12/2026.
Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Cửa khẩu thông minh kết nối dữ liệu Việt Nam - Trung Quốc

Việc kết nối hệ thống Cửa khẩu thông minh giữa Việt Nam với phía Trung Quốc, đồng thời liên thông với hệ thống xử lý dữ liệu điện tử hải quan và Cổng thông tin một cửa quốc gia, tạo nền tảng để thông tin hàng hóa, phương tiện được trao đổi trước và xử lý xuyên biên giới.
Hàng hóa rủi ro cao bắt buộc phải truy xuất nguồn gốc từ ngày 1/1/2027

Hàng hóa rủi ro cao bắt buộc phải truy xuất nguồn gốc từ ngày 1/1/2027

Nghị định số 372/2026/NĐ-CP vừa được Chính phủ ban hành, có hiệu lực từ ngày 1/1/2027, sẽ tạo cơ sở kết nối thông tin sản phẩm với các khâu trọng yếu trong chuỗi cung ứng, đặc biệt là truy xuất nguồn gốc. Điểm đáng chú ý của quy đinh này là dữ liệu phải có khả năng xác minh, truy vết độc lập, đồng thời việc triển khai phải bảo đảm không phát sinh nghĩa vụ kê khai nhiều lần.
Quảng cáo trên YouTube không thuộc diện ưu đãi thuế dành cho báo chí

Quảng cáo trên YouTube không thuộc diện ưu đãi thuế dành cho báo chí

Theo Cục Thuế, hoạt động quảng cáo trên nền tảng số YouTube không phải là hoạt động “xuất bản báo chí trên không gian mạng”, nên không thuộc đối tượng được hưởng ưu đãi thuế thu nhập doanh nghiệp (TNDN) dành cho ngành báo chí.
quy-dinh-ve-dang-bai-gioi-thieu-cong-bo-ket-qua-nghien-cuu-tren-tap-chi-kinh-te-tai-chinh
toan-phat-group-2026
cty-cp-dai-phuc
acca-dung-24-8-24-10
phan-mem-ecus5
agribank
giai-phap-logistic
thong-bao
cong-ty-tnhh-thuong-mai-va-dich-vu-eco-patuo-viet-nam
dien-dan-thue-hai-quan-2
qc-250-x-250-2
qc-250x250
qc-demo-3
qc-demo-4