Thứ hai 21/09/2026 23:22
Thời tiết: Hà Nội 28°C
Đà Nẵng 26°C
Cà Mau 25°C
Hải Phòng 28°C
TP Hồ Chí Minh 25°C
e-ISSN 3093-3501
Chính sách / Chính sách và cuộc sống
aa

Nhiều chính sách thuế hỗ trợ doanh nghiệp nông nghiệp phát triển bền vững

Đức Mỹ
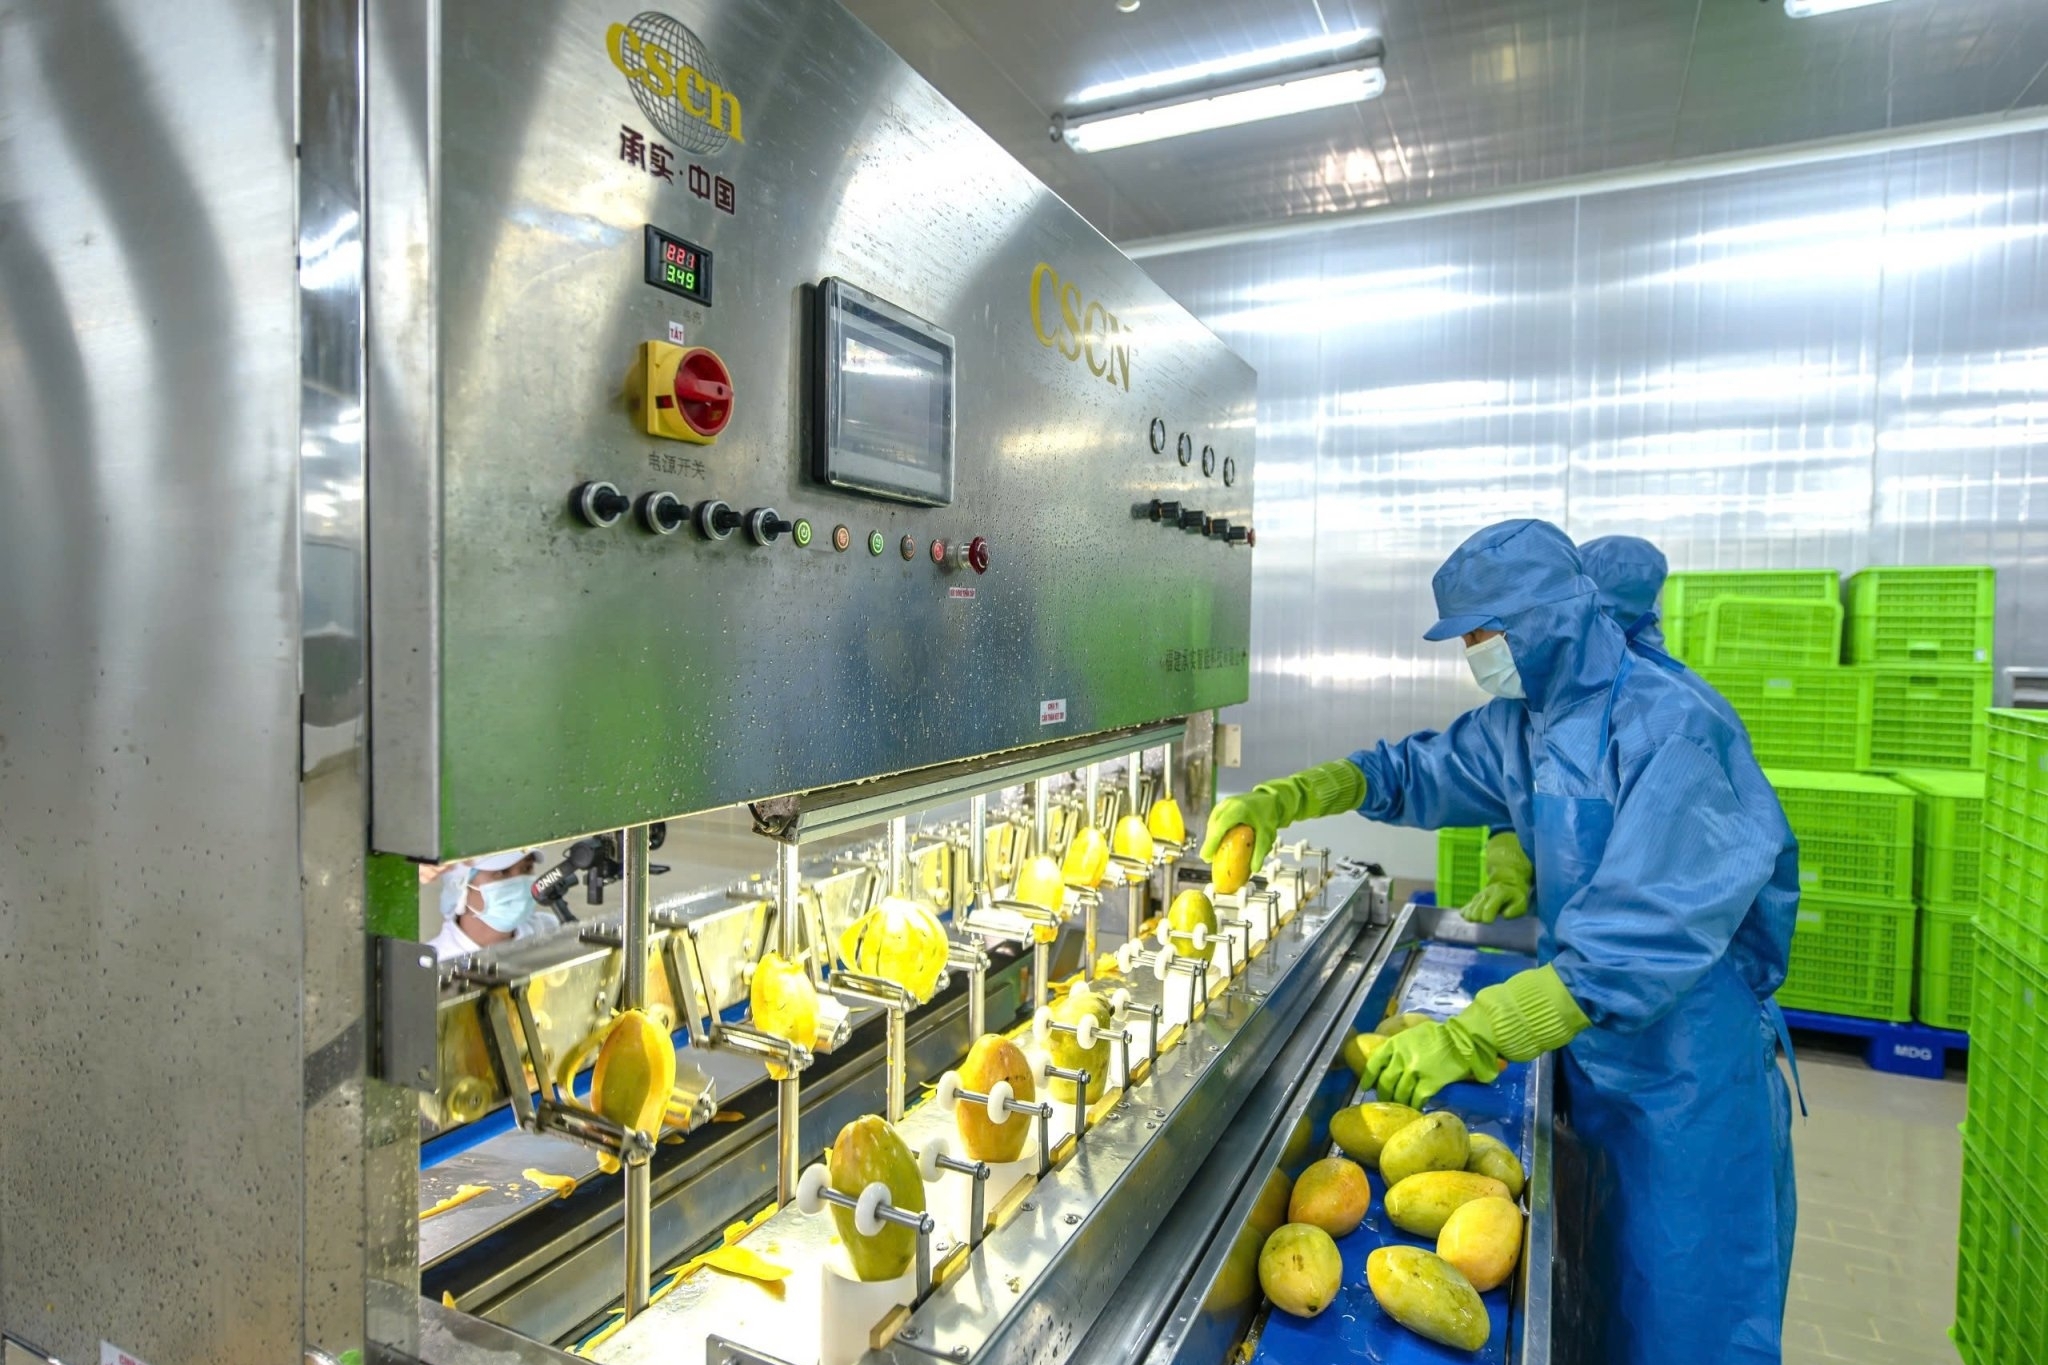
Hiện nay, hàng loạt chính sách ưu đãi về thuế đã và đang được Chính phủ, Bộ Tài chính quyết liệt triển khai, nhằm hỗ trợ các doanh nghiệp nông nghiệp ứng dụng công nghệ cao, góp phần nâng cao năng lực cạnh tranh và phát triển bền vững.
Nhiều chính sách thuế hỗ trợ doanh nghiệp nông nghiệp phát triển bền vững
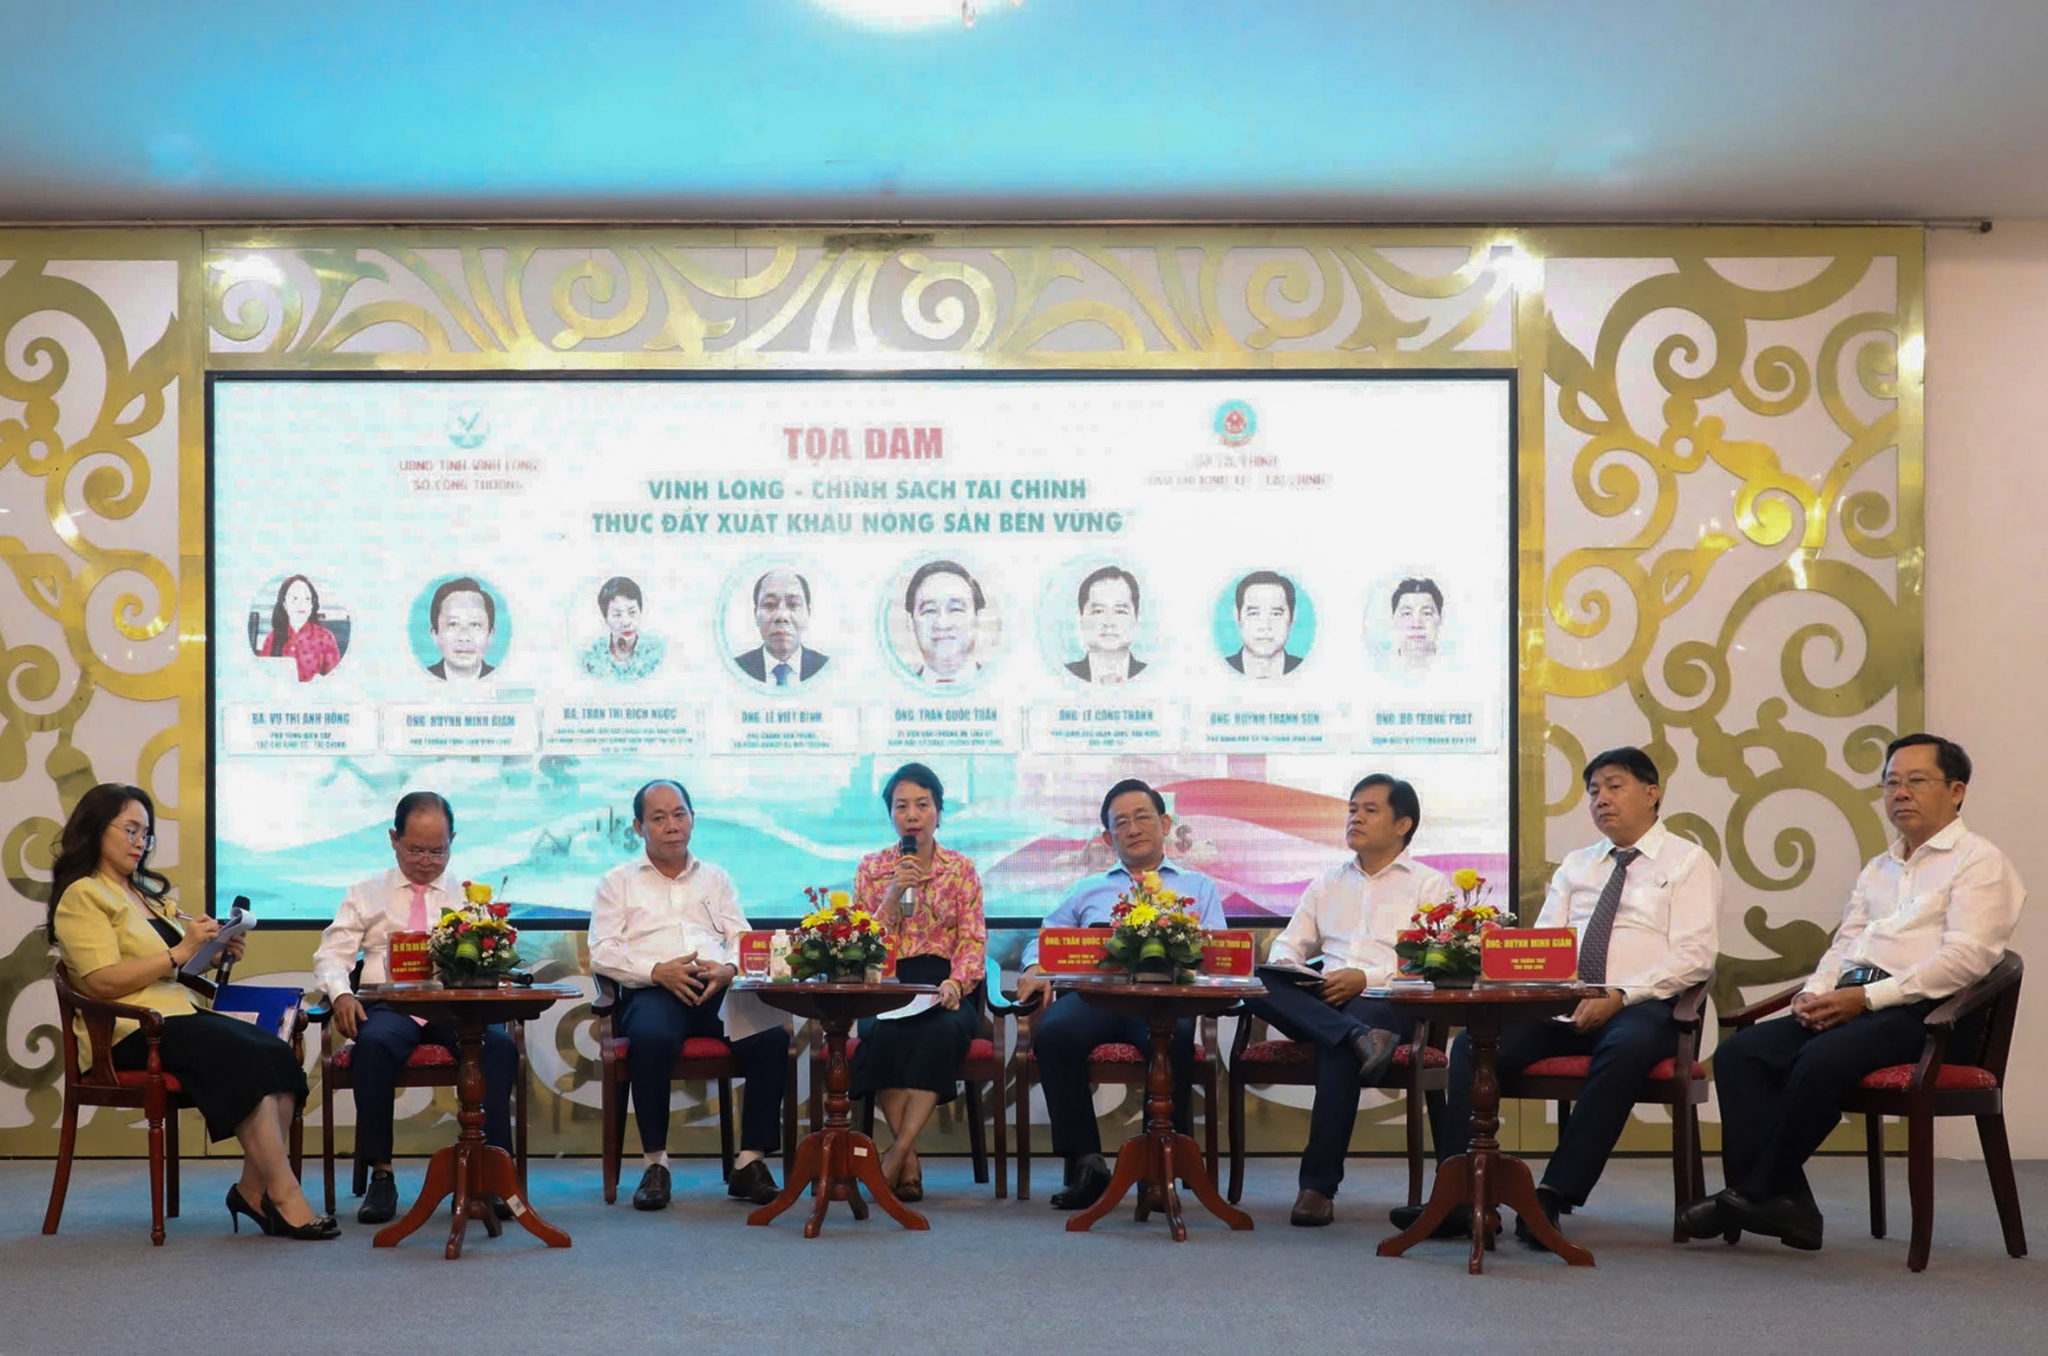
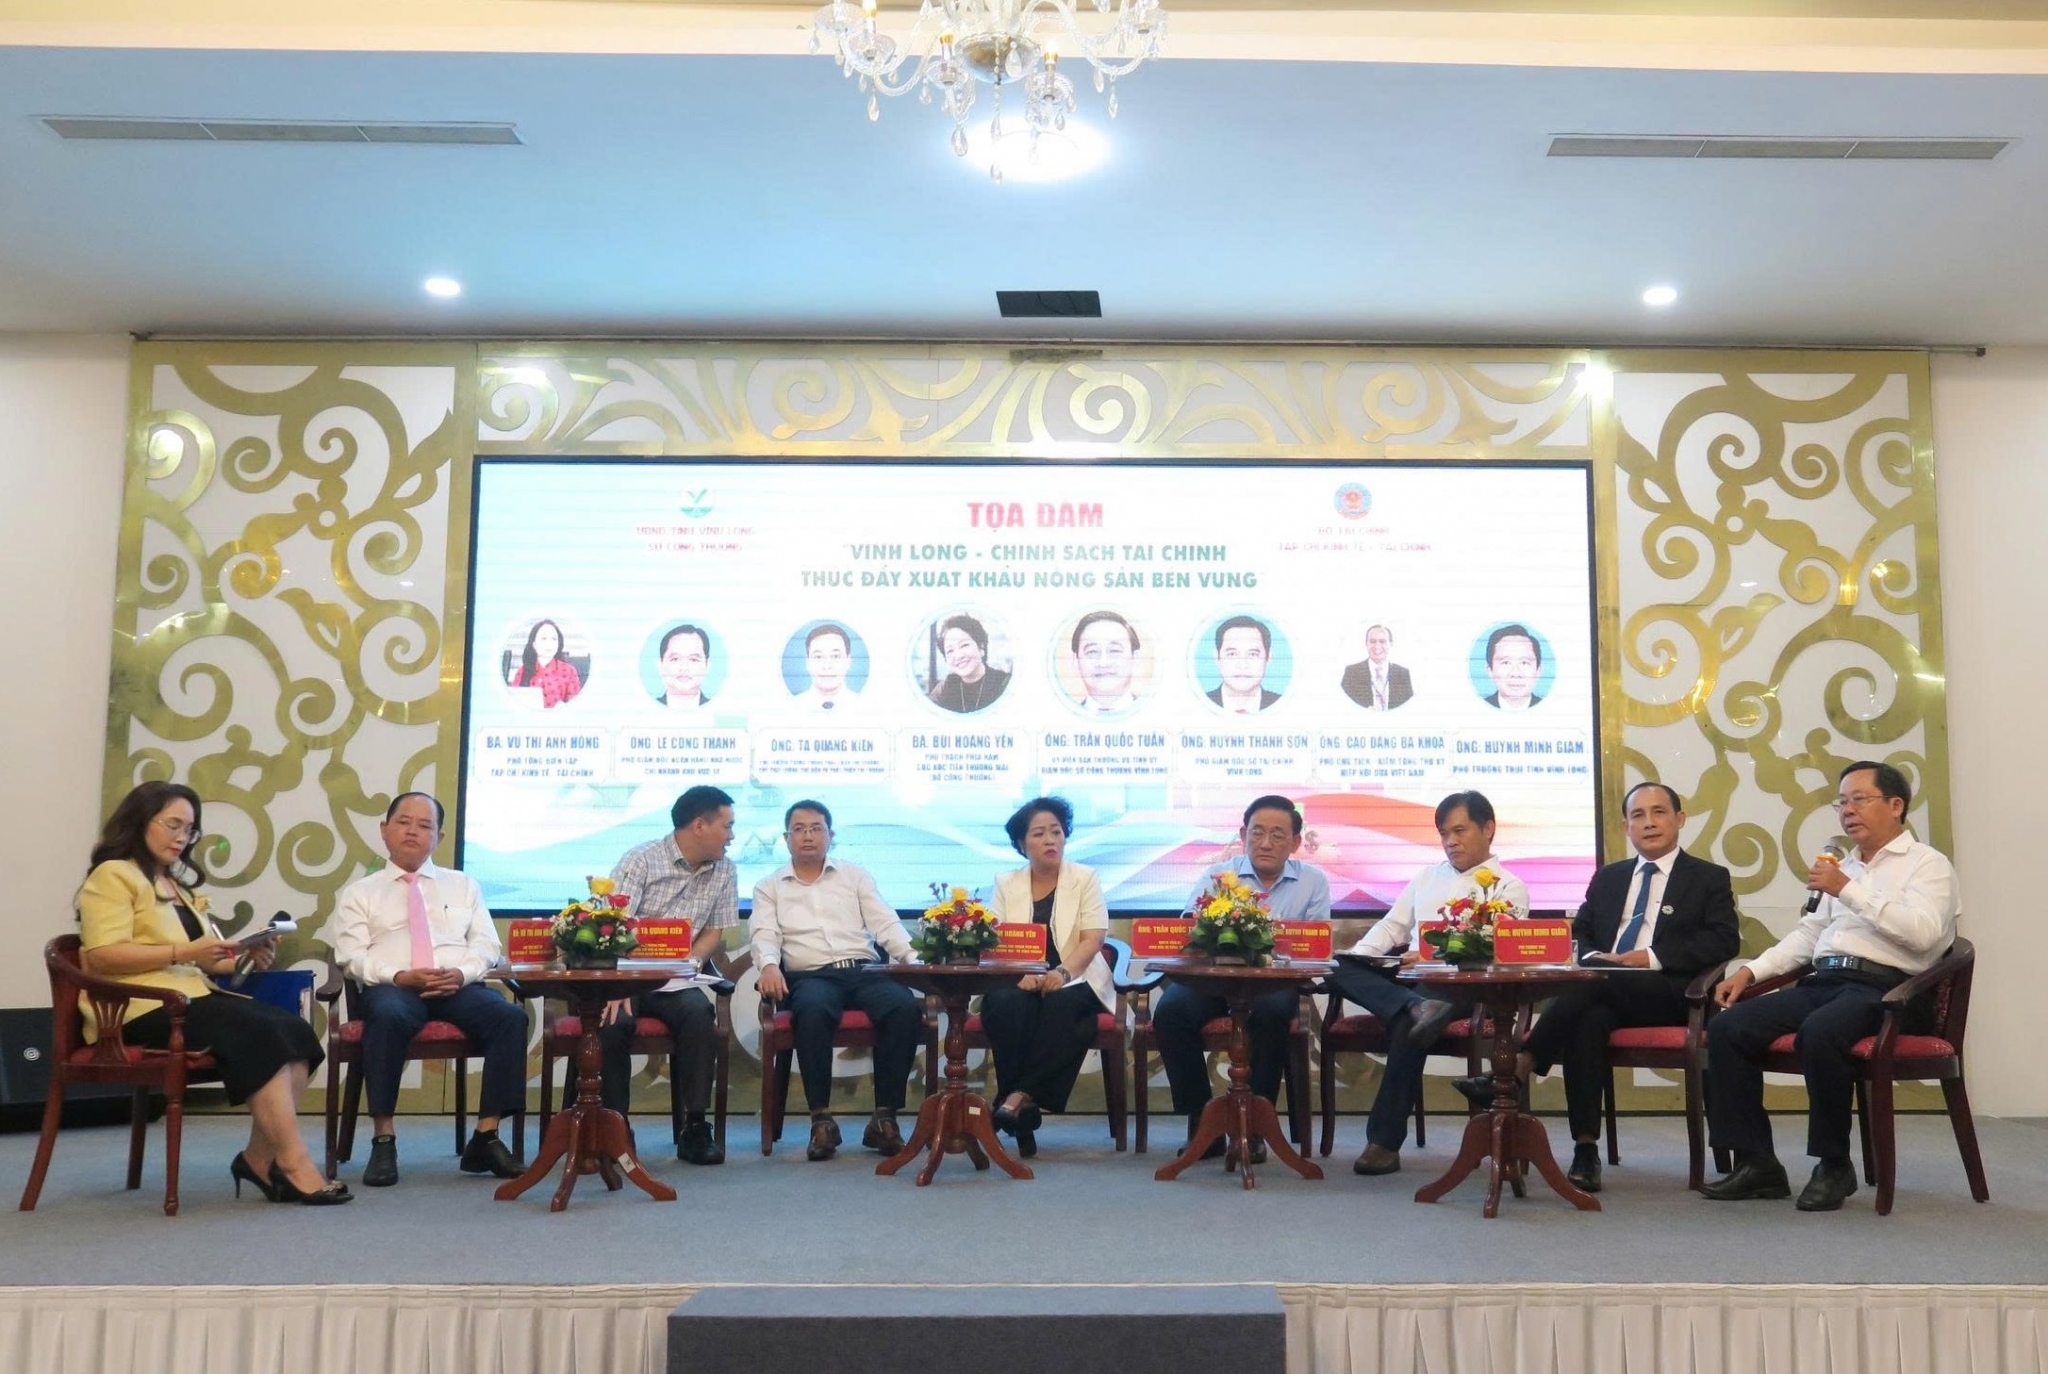
Các diễn giả trao đổi tại Hội nghị “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững”. Ảnh: Đức Mỹ

Máy móc nông nghiệp tạo tài sản cố định được ưu đãi thuế cao nhất

Tại Hội nghị “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững” do UBND tỉnh Vĩnh Long phối hợp với Tạp chí Kinh tế - Tài chính (Bộ Tài chính) tổ chức, bà Trần Thị Bích Ngọc, Trưởng phòng Thuế xuất khẩu, thuế nhập khẩu thuộc Cục Quản lý, giám sát chính sách thuế, phí và lệ phí (Bộ Tài chính) cho biết, các doanh nghiệp sản xuất nông sản, do đặc thù chi phí đầu vào cao nhưng biên lợi nhuận thấp. Do đó, việc tối ưu hóa chi phí luôn được các doanh nghiệp quan tâm và tính toán kỹ.

Bên cạnh đó, các cơ quan chức năng đẩy mạnh cắt giảm các thủ tục hành chính về thuế, đồng thời, áp dụng cơ chế, đơn giản hóa thủ tục hoàn thuế, việc hoàn thuế nhanh sẽ giúp doanh nghiệp tiết kiệm đáng kể chi phí và quay vòng vốn nhanh.

Thủ tục hoàn thuế được rút ngắn, doanh nghiệp sẽ giảm thời gian chờ đợi, giảm thiểu được sự phụ thuộc vào vốn vay, từ đó tiết giảm chi phí lãi vay và tạo ra lợi thế cạnh tranh trên thị trường.

Bên cạnh mục tiêu giảm áp lực tài chính, Chính phủ đã ban hành và áp dụng nhiều chính sách ưu đãi trực tiếp, đặc biệt hướng tới khối nông nghiệp và hoạt động xuất nhập khẩu.

Trong đó, máy móc và hàng hóa nhập khẩu nhằm mục đích tạo tài sản cố định cho các dự án sản xuất nông, lâm, ngư nghiệp đều được áp dụng mức ưu đãi thuế cao nhất.

Một ví dụ điển hình là các doanh nghiệp mạnh dạn đầu tư hệ thống kho lạnh để bảo quản nông sản. Khi hệ thống này được xác định là tài sản cố định, doanh nghiệp sẽ thuộc diện được hưởng các chính sách miễn, giảm thuế đầu vào.

Những chính sách này được thiết kế nhằm giảm chi phí đầu vào cho doanh nghiệp và người sản xuất, qua đó hỗ trợ phát triển sản xuất nông nghiệp và nâng cao hiệu quả hoạt động của chuỗi cung ứng nông sản.

Ở góc độ địa phương, ông Huỳnh Minh Giám, Phó trưởng Thuế tỉnh Vĩnh Long cho biết, đối doanh nghiệp xuất khẩu nông sản có vướng mắc thủ tục liên quan đến hóa đơn, khấu trừ thuế... đều được cán bộ Thuế chủ động hỗ trợ hướng dẫn trong việc chuyển đổi phương thức quản lý và sử dụng hóa đơn, giúp tiết kiệm chi phí cho doanh nghiệp.

Điều này không chỉ gỡ khó về vốn mà còn tạo điều kiện thuận lợi để các doanh nghiệp nông sản đầu tư nâng cao chất lượng bảo quản sau thu hoạch, gia tăng giá trị nông sản Việt Nam.

Nhiều ưu đãi cho phát triển công nghệ và đổi mới sáng tạo

Một trong những điểm nhấn quan trọng được Bà Trần Thị Bích Ngọc đề cập tới là các chính sách ưu đãi thuế đối với lĩnh vực khoa học công nghệ và đổi mới sáng tạo.

Nhiều chính sách thuế hỗ trợ doanh nghiệp nông nghiệp phát triển bền vững
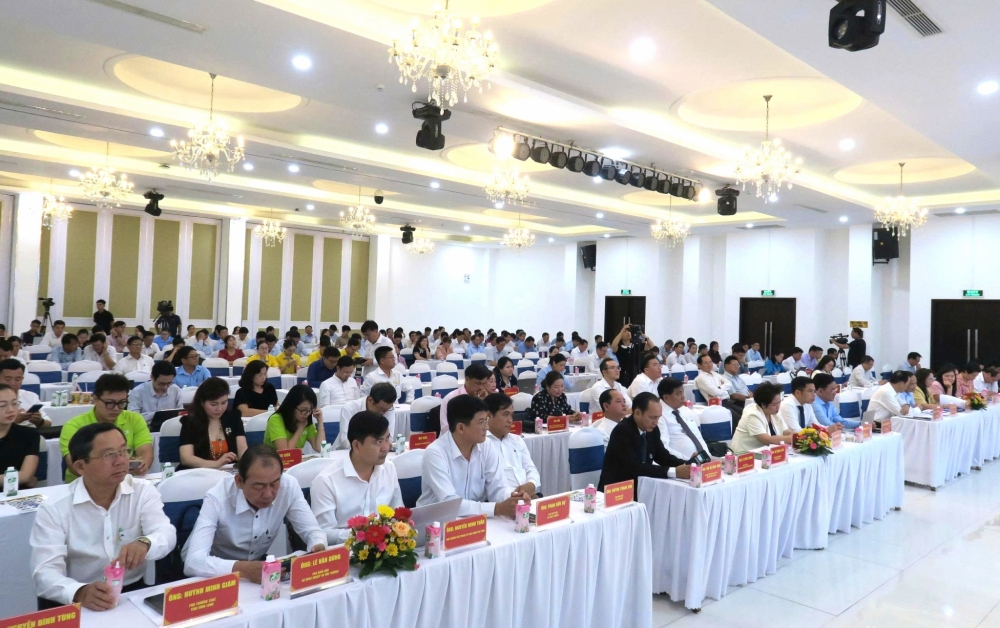
Gần 300 đại biểu, doanh nghiệp tham dự Hội nghị “Vĩnh Long - Chính sách tài chính thúc đẩy xuất khẩu nông sản bền vững”. Ảnh: Đức Mỹ

Sau khi Bộ Chính trị ban hành Nghị quyết số 57-NQ/TW đã thúc đẩy Bộ Tài chính trình Chính phủ và Quốc hội sửa đổi hàng loạt luật thuế quan trọng như: thuế thu nhập doanh nghiệp (TNDN), thuế thu nhập cá nhân (TNCN) và thuế xuất nhập khẩu.

Nhờ đó, lĩnh vực nông nghiệp ứng dụng công nghệ cao đang đứng trước cơ hội được hưởng những chính sách ưu đãi chưa từng có. Theo các đề xuất và quy định mới, doanh nghiệp có thể được miễn thuế TNDN tối đa 3 năm đối với thu nhập phát sinh từ việc thực hiện các hợp đồng nghiên cứu khoa học, phát triển công nghệ và đổi mới sáng tạo.

Bên cạnh đó, thu nhập từ 8 nhóm sản phẩm làm ra từ công nghệ mới lần đầu tiên áp dụng tại Việt Nam cũng thuộc diện được miễn thuế. Đáng chú ý, để khuyến khích tinh thần tự chủ công nghệ, các khoản chi phí phát sinh trong kỳ tính thuế liên quan trực tiếp đến hoạt động nghiên cứu và phát triển (R&D) của doanh nghiệp có thể được hạch toán trừ chi phí hợp lý lên đến 200% tính trên chi phí thực tế.

Cùng với đó, chính sách thuế suất còn được thiết kế riêng cho các trung tâm nghiên cứu và phát triển công nghệ chiến lược. Đối với doanh nghiệp thuộc nhóm 1, mức thuế suất TNDN 10% sẽ được áp dụng kéo dài trong vòng 25 năm, đi kèm với ưu đãi miễn thuế 4 năm và giảm 50% số thuế phải nộp trong 9 năm tiếp theo.

Đối với nhóm 2, mức thuế suất 10% cũng được duy trì trong 15 năm, đi kèm quyền lợi miễn thuế 4 năm và giảm 50% trong 9 năm.

Để những chính sách này thực sự phát huy hiệu quả, việc thu hút nguồn nhân lực chất lượng cao cũng là yếu tố then chốt. Vì vậy, chính sách miễn thuế TNCN đối với chuyên gia và nhân sự nòng cốt làm việc trong lĩnh vực công nghệ cao và đổi mới sáng tạo cũng đang được các cơ quan quản lý tích cực xem xét, hoàn thiện.

Ngoài các luật thuế quan trọng trên, Nghị định số 181/2025/NĐ-CP hướng dẫn Luật thuế Giá trị gia tăng, mức thuế suất 5% được áp dụng cho nhiều loại hàng hóa, dịch vụ thiết yếu phục vụ sản xuất nông nghiệp; Thông tư số 101/2025/TT-BNNMT của Bộ Nông nghiệp và Môi trường cũng quy định có 41 nhóm máy móc, thiết bị chuyên dùng phục vụ sản xuất nông nghiệp được áp dụng mức thuế ưu đãi...

Theo bà Trần Thị Bích Ngọc, khi các chính sách ưu đãi được thực thi đồng bộ, cùng với việc tháo gỡ kịp thời các vướng mắc trong thực tiễn, chính sách thuế sẽ trở thành công cụ hỗ trợ doanh nghiệp thúc đẩy hoạt động nghiên cứu, phát triển, góp phần nâng cao năng lực cạnh tranh và phát triển bền vững.

Tin bài có thể bạn quan tâm

Thủ tục nhập khẩu máy photocopy có chức năng mật mã dân sự

Thủ tục nhập khẩu máy photocopy có chức năng mật mã dân sự

Chi cục Hải quan khu vực II hướng dẫn doanh nghiệp về các quy định và thủ tục hải quan nhập khẩu máy photocopy có chức năng mật mã dân sự.
Điều kiện hoàn thuế GTGT với hàng hóa xuất khẩu mua trong nước

Điều kiện hoàn thuế GTGT với hàng hóa xuất khẩu mua trong nước

Doanh nghiệp mua hàng hóa từ các đơn vị trong nước sau đó xuất khẩu ra thị trường nước ngoài có thể được hoàn thuế GTGT nếu đáp ứng đầy đủ điều kiện khấu trừ thuế đầu vào và hoàn thuế đối với hàng hóa xuất khẩu. Trong đó, số thuế GTGT đầu vào chưa được khấu trừ hết phải từ 300 triệu đồng trở lên theo tháng, hoặc quý.
Thống nhất chỉ tiêu khai báo phương tiện xuất nhập cảnh, quá cảnh, chuyển cảng

Thống nhất chỉ tiêu khai báo phương tiện xuất nhập cảnh, quá cảnh, chuyển cảng

Thông tư số 127/2026/TT-BTC quy định chỉ tiêu thông tin và mẫu chứng từ khai báo đối với phương tiện vận tải xuất nhập cảnh, quá cảnh, chuyển cảng, thay thế Thông tư số 50/2018/TT-BTC và có hiệu lực từ ngày 15/10/2026. Thông tư thiết kế hệ thống chỉ tiêu riêng cho từng loại phương tiện, đồng thời xác định rõ các trường thông tin bắt buộc và trường khai báo theo bảng mã.
Thực hiện giám sát phương tiện vận tải loại G qua cửa khẩu quốc tế Hữu Nghị

Thực hiện giám sát phương tiện vận tải loại G qua cửa khẩu quốc tế Hữu Nghị

Cục Hải quan gửi Chi cục Hải quan khu vực VI danh sách doanh nghiệp, phương tiện vận tải Việt Nam được cấp giấy phép loại G để triển khai kiểm tra, giám sát, kiểm soát phương tiện xuất nhập cảnh qua cửa khẩu biên giới theo quy định.
Nhập khẩu máy móc tháo rời và bài toán xác định tính đồng bộ

Nhập khẩu máy móc tháo rời và bài toán xác định tính đồng bộ

Việc nhập khẩu máy móc, thiết bị tháo rời, vận chuyển qua nhiều container đang gây khó cho doanh nghiệp trong xác định tính đồng bộ. Hiệp hội Công nghiệp hỗ trợ Việt Nam (VASI) kiến nghị tháo gỡ yêu cầu giám định, Cục Hải quan đã làm rõ căn cứ và hồ sơ thực hiện.
Đẩy mạnh trao đổi chứng từ điện tử trong khuôn khổ ASEAN

Đẩy mạnh trao đổi chứng từ điện tử trong khuôn khổ ASEAN

Việc trao đổi thông tin, chứng từ điện tử giữa Việt Nam với các nước, vùng lãnh thổ được Nghị định số 336/2026/NĐ-CP đặt trong khuôn khổ các thỏa thuận, điều ước quốc tế mà Việt Nam ký kết, tham gia với Cổng thông tin một cửa quốc gia là đầu mối kết nối, tiếp nhận và trao đổi dữ liệu.
Xác định thời điểm lập hóa đơn khi có giá bán chính thức đối với dầu thô, condensate

Xác định thời điểm lập hóa đơn khi có giá bán chính thức đối với dầu thô, condensate

Trường hợp sản phẩm lọc hóa dầu, phối trộn từ condensate hoặc các nguyên liệu, sản phẩm có nguồn gốc từ dầu thô được xác định là dầu thô, condensate hoặc sản phẩm được chế biến từ dầu thô theo quy định thì thời điểm lập hóa đơn là khi bên mua và bên bán xác định được giá bán chính thức.
Nghiên cứu tháo gỡ vướng mắc hóa đơn điện tử của hộ kinh doanh trên sàn thương mại điện tử

Nghiên cứu tháo gỡ vướng mắc hóa đơn điện tử của hộ kinh doanh trên sàn thương mại điện tử

Cục Thuế cho biết đang nghiên cứu vướng mắc về việc xuất hóa đơn của hộ, cá nhân kinh doanh trên sàn thương mại điện tử để trình cấp có thẩm quyền xem xét giải pháp phù hợp.
Chính sách thuế đối với giao dịch chuyển nhượng vốn của nhà đầu tư nước ngoài

Chính sách thuế đối với giao dịch chuyển nhượng vốn của nhà đầu tư nước ngoài

Giao dịch chuyển nhượng vốn được thực hiện giữa các tổ chức nước ngoài vẫn có thể phát sinh nghĩa vụ thuế thu nhập doanh nghiệp tại Việt Nam nếu khoản thu nhập có nguồn gốc từ Việt Nam. Doanh nghiệp Việt Nam nơi các tổ chức nước ngoài đầu tư vốn có thể phải kê khai, khấu trừ và nộp thuế thay theo quy định.
Cha mẹ chưa hết tuổi lao động, thu nhập dưới 3 triệu đồng vẫn chưa đủ điều kiện giảm trừ gia cảnh

Cha mẹ chưa hết tuổi lao động, thu nhập dưới 3 triệu đồng vẫn chưa đủ điều kiện giảm trừ gia cảnh

Cục Thuế cho biết, cha, mẹ của người nộp thuế vẫn trong độ tuổi lao động, việc có thu nhập không quá 3 triệu đồng/tháng chưa đủ để được xác định là người phụ thuộc. Người này phải đồng thời không có khả năng lao động và không có thu nhập hoặc có thu nhập bình quân tháng trong năm không vượt quá 3 triệu đồng.
Nhãn gốc hàng nhập khẩu phải thể hiện xuất xứ

Nhãn gốc hàng nhập khẩu phải thể hiện xuất xứ

Theo Cục Hải quan, xuất xứ hàng hóa là một trong các nội dung bắt buộc phải thể hiện trên nhãn gốc hàng nhập khẩu khi làm thủ tục thông quan.
Cục Thuế: Khách hàng là cá nhân vẫn được lập và giao hóa đơn điện tử

Cục Thuế: Khách hàng là cá nhân vẫn được lập và giao hóa đơn điện tử

Cục Thuế khẳng định, tổ chức, hộ kinh doanh, cá nhân kinh doanh khi bán hàng hóa, cung cấp dịch vụ phải lập hóa đơn điện tử và giao cho khách hàng, không phân biệt người mua là cá nhân hay tổ chức, trừ những trường hợp pháp luật quy định không phải sử dụng hóa đơn điện tử.
Hải quan khẩn trương triển khai quy định mới về thuế tiêu thụ đặc biệt

Hải quan khẩn trương triển khai quy định mới về thuế tiêu thụ đặc biệt

Cục Hải quan yêu cầu các chi cục hải quan khu vực khẩn trương nghiên cứu, quán triệt và triển khai thống nhất Thông tư số 136/2026/TT-BTC, trong đó bổ sung quy định về hồ sơ đối với hàng hóa sản xuất, gia công để xuất khẩu và xử lý thuế đối với hàng hóa không xuất khẩu mà tiêu thụ trong nước.
Đính chính kỹ thuật tại Thông tư số 89/2026/TT-BTC về mẫu biểu khai thuế

Đính chính kỹ thuật tại Thông tư số 89/2026/TT-BTC về mẫu biểu khai thuế

Bộ Tài chính vừa ban hành Quyết định số 2551/QĐ-BTC đính chính một nội dung tại Thông tư số 89/2026/TT-BTC liên quan đến tên, mã số một số mẫu biểu được thay thế.
Ưu đãi thuế tiếp sức doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ

Ưu đãi thuế tiếp sức doanh nghiệp đầu tư nghiên cứu, phát triển công nghệ

Đề xuất tiếp tục hoàn thiện các chính sách ưu đãi thuế thu nhập doanh nghiệp (TNDN) đối với doanh nghiệp công nghệ cao, công nghệ chiến lược và hoạt động nghiên cứu, phát triển đang được kỳ vọng tạo thêm động lực đầu tư cho doanh nghiệp.