Trước những vướng mắc kéo dài trong quá trình xử lý người nộp thuế trạng thái 03, 06, Bộ Tài chính đã xây dựng hai dự thảo Nghị quyết thuộc thẩm quyền Quốc hội và Chính phủ. Các đề xuất tập trung xử lý nợ lệ phí môn bài, tiền chậm nộp, nghĩa vụ hồ sơ khai thuế và giảm mức phạt đối với một số hành vi chậm nộp hồ sơ, nhằm tạo điều kiện để người nộp thuế hoàn tất thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
 |
| Cơ quan Thuế các cấp đang nỗ lực triển khai các giải pháp quản lý thuế theo hướng tạo thuận lợi cho người nộp thuế. Ảnh: Quỳnh Hương. |
Tháo gỡ những khoản nợ tích lũy qua nhiều năm
Việc chấm dứt thu, nộp lệ phí môn bài từ ngày 1/1/2026 theo Nghị quyết số 198/2025/QH15 chưa đồng nghĩa với việc xóa các khoản nợ lệ phí môn bài và tiền chậm nộp đã phát sinh đến hết năm 2025. Những khoản nợ này vẫn phải được theo dõi, đôn đốc và xử lý theo quy định của pháp luật về quản lý thuế.
Trong khi đó, Luật Quản lý thuế số 108/2025/QH15 chỉ quy định việc xóa tiền thuế nợ trong những trường hợp đáp ứng điều kiện cụ thể, chưa có cơ chế riêng để xử lý các khoản nợ lệ phí môn bài tồn đọng và giảm tiền chậm nộp có điều kiện đối với người nộp thuế ở trạng thái 03, 06.
Do các chính sách được đề xuất có nội dung khác với quy định hiện hành và làm giảm khoản phải thu của ngân sách nhà nước, Bộ Tài chính xác định việc ban hành cơ chế đặc thù cần được Quốc hội xem xét, quyết định.
Theo hồ sơ dự thảo Nghị quyết của Quốc hội, Bộ Tài chính đề xuất cơ chế đặc thù xử lý các khoản nợ lệ phí môn bài và tiền chậm nộp đối với người nộp thuế thuộc diện áp dụng.
Một trong những nội dung đáng chú ý là đề xuất xóa khoản nợ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 đã được hạch toán, theo dõi trên hệ thống quản lý thuế, cùng với tiền chậm nộp của khoản nợ này.
Đối với nghĩa vụ lệ phí môn bài phát sinh đến hết ngày 31/12/2025 nhưng chưa được kê khai, nộp và chưa được hạch toán trên hệ thống, dự thảo đề xuất người nộp thuế không phải kê khai, nộp và không bị tính tiền chậm nộp đối với nghĩa vụ đó.
Bên cạnh đó, Bộ Tài chính đề xuất cơ chế xóa tiền chậm nộp đối với người nộp thuế ở trạng thái 03, 06 khi đáp ứng các điều kiện được quy định. Theo đó, người nộp thuế phải nộp đầy đủ hồ sơ hợp lệ đề nghị khôi phục hoặc chấm dứt hiệu lực mã số thuế, được cơ quan Thuế tiếp nhận trong thời hạn áp dụng chính sách; đồng thời hoàn thành việc thanh toán tiền thuế nợ gốc theo quy định.
Trường hợp người nộp thuế đã thanh toán đủ hoặc không còn tiền thuế nợ gốc trước ngày Nghị quyết có hiệu lực, dự thảo cũng đề xuất cơ chế xử lý tiền chậm nộp còn nợ.
Điểm quan trọng của đề xuất là không xóa bỏ nghĩa vụ thuế gốc một cách đại trà. Việc xử lý tiền chậm nộp gắn với yêu cầu hoàn thành nghĩa vụ và thực hiện thủ tục khôi phục hoặc chấm dứt hiệu lực mã số thuế.
Đồng thời, dự thảo quy định những trường hợp không được áp dụng chính sách, đặc biệt đối với các khoản nợ liên quan đến hành vi trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp. Cơ chế này nhằm tháo gỡ những nghĩa vụ tồn đọng nhưng vẫn phải bảo đảm công bằng giữa người nộp thuế có thiện chí tuân thủ và các trường hợp lợi dụng chính sách để né tránh trách nhiệm.
Đánh giá về đề xuất xử lý các khoản nghĩa vụ tài chính tồn đọng, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Tư vấn thuế Keytas cho rằng, đây là giải pháp tích cực, góp phần tháo gỡ một trong những rào cản lớn đối với doanh nghiệp đã ngừng hoạt động nhưng chưa thể hoàn tất thủ tục giải thể.
Theo ông Lê Văn Tuấn, với những doanh nghiệp ngừng kinh doanh nhiều năm, lệ phí môn bài còn phải nộp và tiền chậm nộp có thể tích lũy thành khoản tiền đáng kể, trong khi doanh nghiệp không còn nguồn lực tài chính để xử lý. Việc đề xuất cơ chế tháo gỡ các khoản tồn đọng này, trong bối cảnh chính sách đã chấm dứt thu lệ phí môn bài từ ngày 1/1/2026, sẽ giúp giảm áp lực tài chính, khuyến khích người nộp thuế chủ động hoàn tất thủ tục chấm dứt hoạt động, thay vì tiếp tục để hồ sơ kéo dài.
Tuy nhiên, về lâu dài cần tiếp tục đơn giản hóa quy trình giải thể, bởi thủ tục phức tạp, kéo dài cũng là một trong những nguyên nhân khiến nhiều doanh nghiệp không thể hoàn tất việc rút khỏi thị trường.
Có thể không phải nộp hồ sơ khai thuế
Luật Quản lý thuế số 108/2025/QH15 giao Chính phủ quy định chi tiết về hồ sơ khai thuế, đăng ký thuế, khôi phục và chấm dứt hiệu lực mã số thuế. Trên cơ sở đó, Nghị định số 252/2026/NĐ-CP đã quy định 13 trường hợp không phải nộp hồ sơ khai thuế, song chưa bao gồm các trường hợp người nộp thuế ở trạng thái 03, 06 trong thời gian kể từ khi cơ quan Thuế thông báo không hoạt động tại địa chỉ đăng ký hoặc bị thu hồi giấy chứng nhận đăng ký.
Song song với cơ chế xử lý nghĩa vụ tài chính thuộc thẩm quyền Quốc hội, Bộ Tài chính xây dựng dự thảo Nghị quyết của Chính phủ về những vướng mắc liên quan đến hồ sơ khai thuế và xử phạt vi phạm hành chính.
 |
| Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Theo đề xuất, người nộp thuế không phải nộp hồ sơ khai thuế đối với kỳ tính thuế không phát sinh nghĩa vụ thuế trong thời gian không hoạt động tại địa chỉ đã đăng ký theo thông báo của cơ quan Thuế.
Đối với trường hợp chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế nhưng đã bị cơ quan có thẩm quyền thu hồi giấy chứng nhận đăng ký hoặc giấy phép tương đương, dự thảo cũng đề xuất không phải nộp hồ sơ khai thuế trong thời gian thuộc diện quy định, ngoại trừ hồ sơ quyết toán thuế đến thời điểm thu hồi.
Tuy nhiên, cơ chế này không có nghĩa người nộp thuế được miễn toàn bộ nghĩa vụ khai thuế trong quá khứ. Theo đó, người nộp thuế vẫn phải nộp đầy đủ hồ sơ khai thuế còn thiếu đối với các kỳ trước thời điểm cơ quan Thuế thông báo không hoạt động tại địa chỉ đăng ký, cũng như hồ sơ của những kỳ phát sinh nghĩa vụ thuế thuộc diện phải kê khai.
Người nộp thuế còn phải cam kết và chịu trách nhiệm trước pháp luật về những kỳ tính thuế không phát sinh nghĩa vụ trong thời gian không hoạt động. Việc xác định rõ thời gian không hoạt động, các kỳ không phát sinh nghĩa vụ và trách nhiệm cam kết là cơ sở quan trọng để chính sách tháo gỡ thủ tục nhưng không tạo khoảng trống trong quản lý thuế.
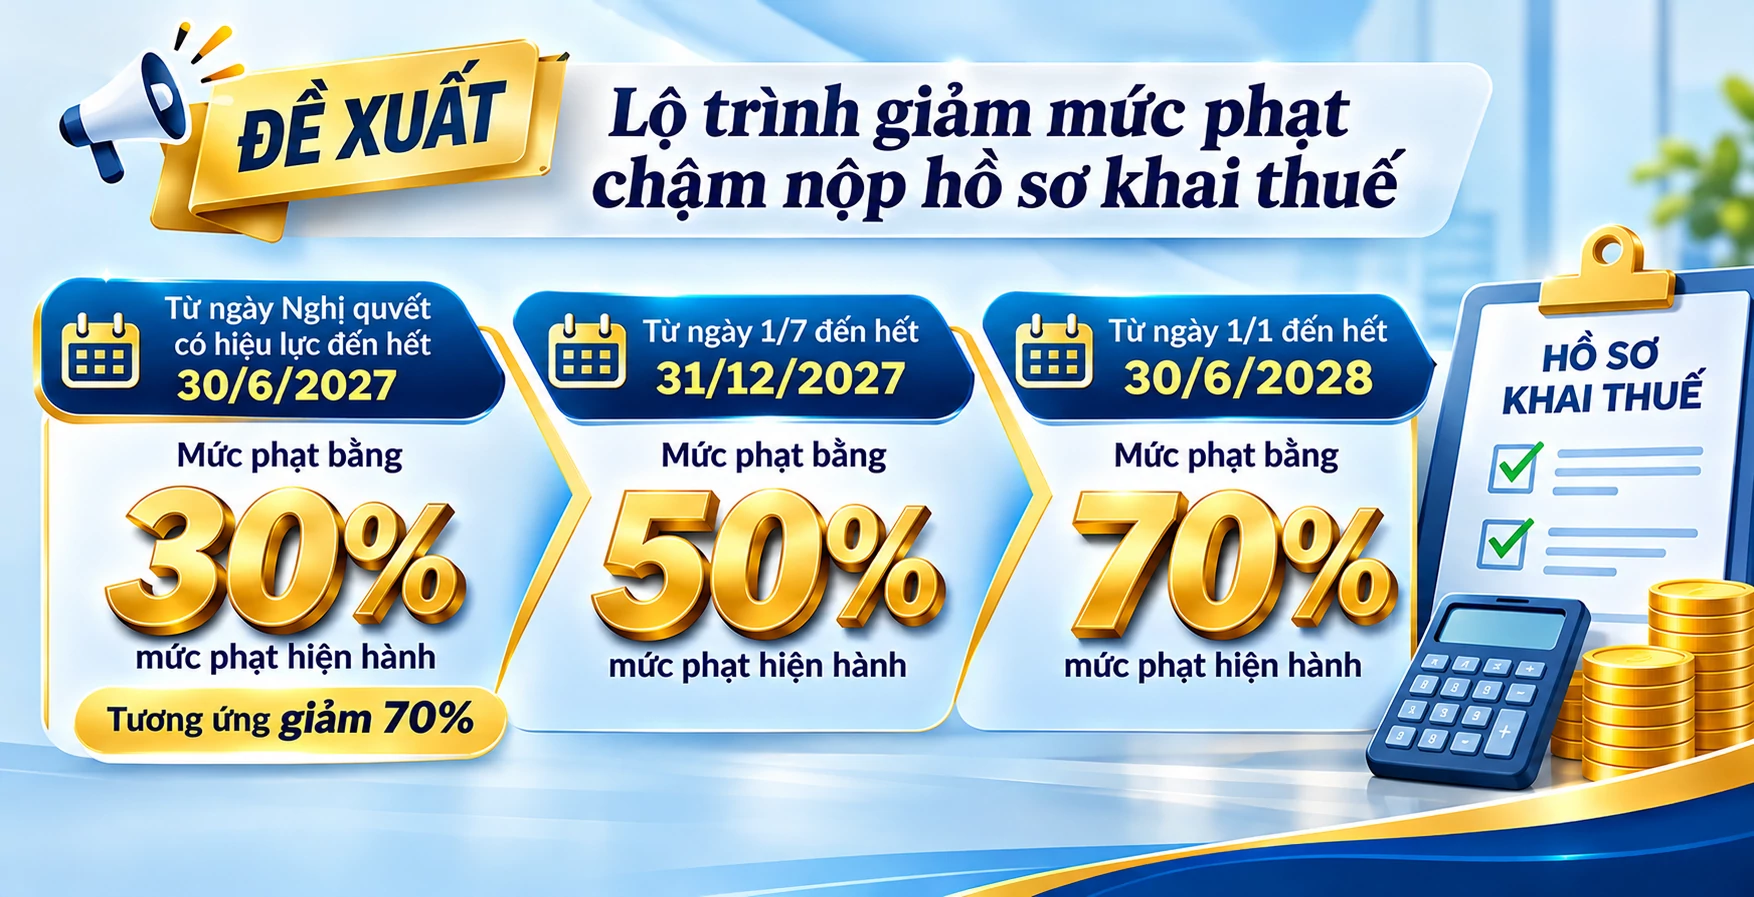
Một đề xuất đáng chú ý khác là áp dụng mức phạt đặc thù đối với hành vi chậm nộp hồ sơ khai thuế. Theo phương án dự thảo Nghị quyết của Chính phủ, đối với doanh nghiệp, tổ chức đủ điều kiện và đã nộp đầy đủ hồ sơ khai thuế còn thiếu, mức phạt được xác định theo ba giai đoạn.
Việc giảm dần mức hỗ trợ theo thời gian được thiết kế nhằm khuyến khích người nộp thuế chủ động khắc phục vi phạm sớm, thay vì tiếp tục trì hoãn việc hoàn thành hồ sơ.
Đối với hộ kinh doanh, cá nhân kinh doanh, dự thảo có quy định riêng theo phương pháp nộp thuế. Theo đó, trường hợp nộp thuế theo phương pháp kê khai, đã nộp đầy đủ hồ sơ còn thiếu và đáp ứng điều kiện, được đề xuất áp dụng mức phạt đặc thù bằng 50% mức phạt theo quy định của dự thảo trong thời hạn áp dụng chính sách.
Các trường hợp nộp thuế theo phương pháp khoán được xem xét theo quy định riêng về xử phạt vi phạm thủ tục thuế.
Đáng chú ý, dự thảo không áp dụng chính sách giảm mức phạt đối với hành vi có dấu hiệu trốn thuế hoặc những trường hợp đang bị thanh tra, điều tra, truy tố, xét xử về hành vi trốn thuế, gian lận thuế hoặc sử dụng hóa đơn, chứng từ không hợp pháp theo phạm vi quy định. Theo ước tính sẽ có khoảng 1,6 triệu hồ sơ khai thuế được nộp đến cơ quan Thuế.
Giải quyết tồn đọng nhưng không buông lỏng quản lý
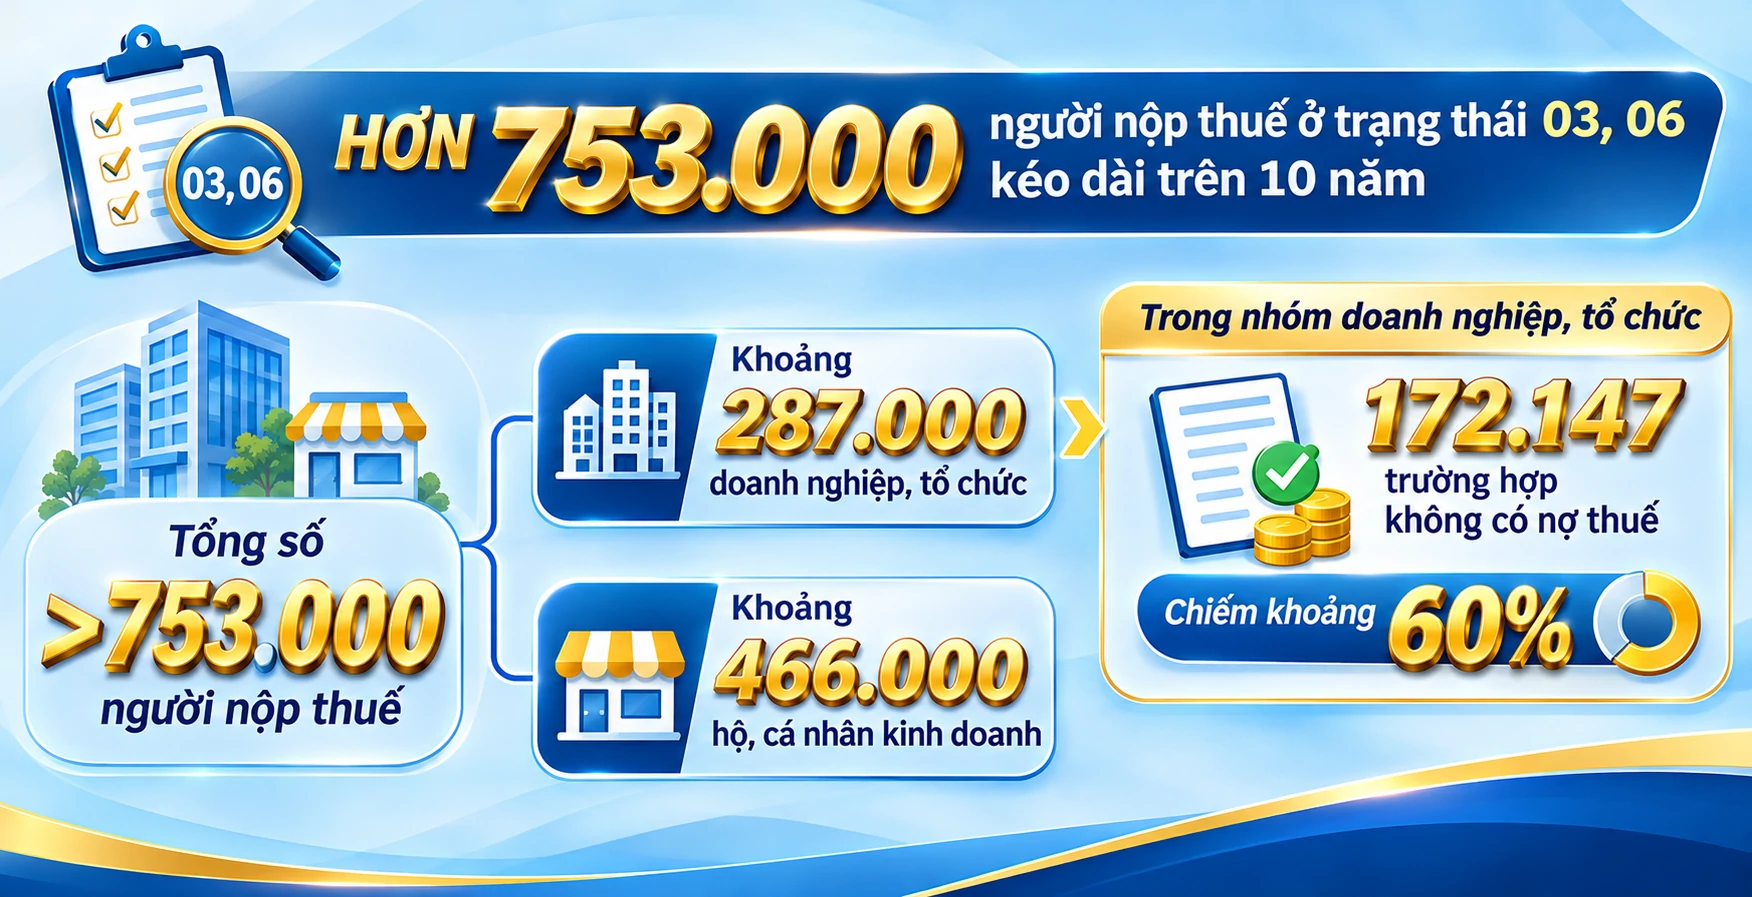
Một nội dung đáng chú ý khác của dự thảo là đề xuất cơ chế xử lý đối với người nộp thuế đã ngừng hoạt động kinh doanh nhưng chưa hoàn tất thủ tục chấm dứt hiệu lực mã số thuế hoặc không hoạt động tại địa chỉ đăng ký từ đủ 10 năm trở lên.
Theo đó, những trường hợp không có nợ thuế, không thuộc diện đang được thanh tra, điều tra, truy tố, xét xử sẽ được xem xét chấm dứt hiệu lực mã số thuế. Trước khi xử lý, cơ quan Thuế phải công khai thông tin trên trang thông tin điện tử trong 30 ngày. Nếu hết thời hạn này, người nộp thuế không đề nghị khôi phục và không có ý kiến phản đối bằng văn bản của các bên liên quan, cơ quan Thuế thực hiện chấm dứt hiệu lực mã số thuế trên hệ thống quản lý thuế.
 |
| Thiết kế: Giang Giang, hỗ trợ bởi AI. |
Việc đề xuất cơ chế xử lý riêng cho nhóm này nhằm giải quyết những hồ sơ tồn đọng kéo dài, nâng cao độ chính xác của dữ liệu quản lý thuế, đồng thời bảo đảm không ảnh hưởng đến các nghĩa vụ thuế đã phát sinh.
Một nội dung đáng chú ý khác là đề xuất tạm thời chưa áp dụng biện pháp tạm hoãn xuất cảnh đối với cá nhân bị sử dụng thông tin để đăng ký thành lập doanh nghiệp, hộ kinh doanh và các chủ thể kinh doanh khác, nếu đáp ứng các điều kiện theo quy định.
Theo đó, cá nhân phải có văn bản đề nghị cơ quan đăng ký kinh doanh hoặc cơ quan Thuế, đồng thời đề nghị cơ quan công an xử lý việc bị giả mạo thông tin. Cơ quan công an phải có văn bản xác nhận đã tiếp nhận phản ánh, đang trong quá trình giải quyết và gửi đến cơ quan đăng ký kinh doanh, cơ quan Thuế quản lý trực tiếp.
Theo hồ sơ dự thảo, trong quá trình triển khai Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh”, cơ quan Thuế đã tiếp nhận 614 phản ánh của người dân về việc thông tin cá nhân bị sử dụng trái phép để đăng ký thành lập doanh nghiệp, hộ kinh doanh.
 | | Đề xuất giảm tiền phạt chậm nộp hồ sơ khai thuế theo lộ trình là cách tiếp cận linh hoạt, có tính khuyến khích. Việc áp dụng mức giảm cao hơn đối với những trường hợp sớm hoàn thiện nghĩa vụ kê khai sẽ tạo động lực để doanh nghiệp chủ động xử lý hồ sơ tồn đọng, thay vì tiếp tục kéo dài tình trạng chưa hoàn tất thủ tục. Giảm tiền phạt không phải là buông lỏng quản lý, mà là tạo động lực để người nộp thuế tự giác xử lý tồn đọng. Bà Lê Thị Yến, Giám đốc Công ty TNHH Tư vấn thuế Hà Nội (HanoiTax): | |
Việc đề xuất cơ chế này nhằm bảo vệ quyền và lợi ích hợp pháp của cá nhân trong thời gian cơ quan có thẩm quyền xác minh, xử lý phản ánh về hành vi giả mạo thô
Các đề xuất của Bộ Tài chính hướng tới việc xử lý những nghĩa vụ tồn đọng đã trở thành trở ngại đối với người nộp thuế muốn khôi phục hoặc chấm dứt hoạt động theo quy định.
Tuy nhiên, không thể đồng nhất tháo gỡ thủ tục với miễn trách nhiệm thuế.
Đối với những trường hợp thực tế không hoạt động, không phát sinh nghĩa vụ thuế trong thời gian được xác định rõ, việc giảm bớt yêu cầu về hồ sơ có thể góp phần giảm chi phí tuân thủ và nguồn lực xử lý hành chính.
Trong khi đó, những khoản thuế thực tế đã phát sinh, hành vi trốn thuế, gian lận thuế hoặc sử dụng hóa đơn bất hợp pháp vẫn phải được xử lý theo quy định.
Điều quan trọng là chính sách phải xác định đúng những trường hợp được hỗ trợ, bảo đảm việc giải quyết hồ sơ tồn đọng không tạo ra sự bất bình đẳng hoặc khuyến khích người nộp thuế cố tình trì hoãn thực hiện nghĩa vụ.
Bên cạnh đó, việc xử lý nghĩa vụ thuế cần được kết nối với thủ tục đăng ký kinh doanh để bảo đảm người nộp thuế sau khi hoàn thành các điều kiện có thể tiếp tục thực hiện việc khôi phục hoặc chấm dứt hoạt động.
Những đề xuất đặc thù, nếu được thông qua và tổ chức thực hiện hiệu quả, sẽ tạo thêm cơ sở pháp lý để giải quyết các vướng mắc mà quy trình nghiệp vụ hiện hành chưa xử lý được.
Từ đó, việc làm sạch mã số thuế không chỉ dừng ở rà soát, phân loại dữ liệu mà có thể tiến tới giải quyết thực chất những hồ sơ đã tồn đọng qua nhiều năm.
(Còn tiếp)



















