Báo cáo quyết toán hải quan dự kiến được thiết kế lại với các biểu mẫu chi tiết hơn, phân định rõ nguyên liệu đang sản xuất, hàng chưa thực nhập, thực xuất và thành phẩm tồn kho. Điểm mới đặt ra yêu cầu doanh nghiệp phải đối chiếu chặt chẽ dữ liệu khai báo với quá trình quản lý hàng hóa thực tế.
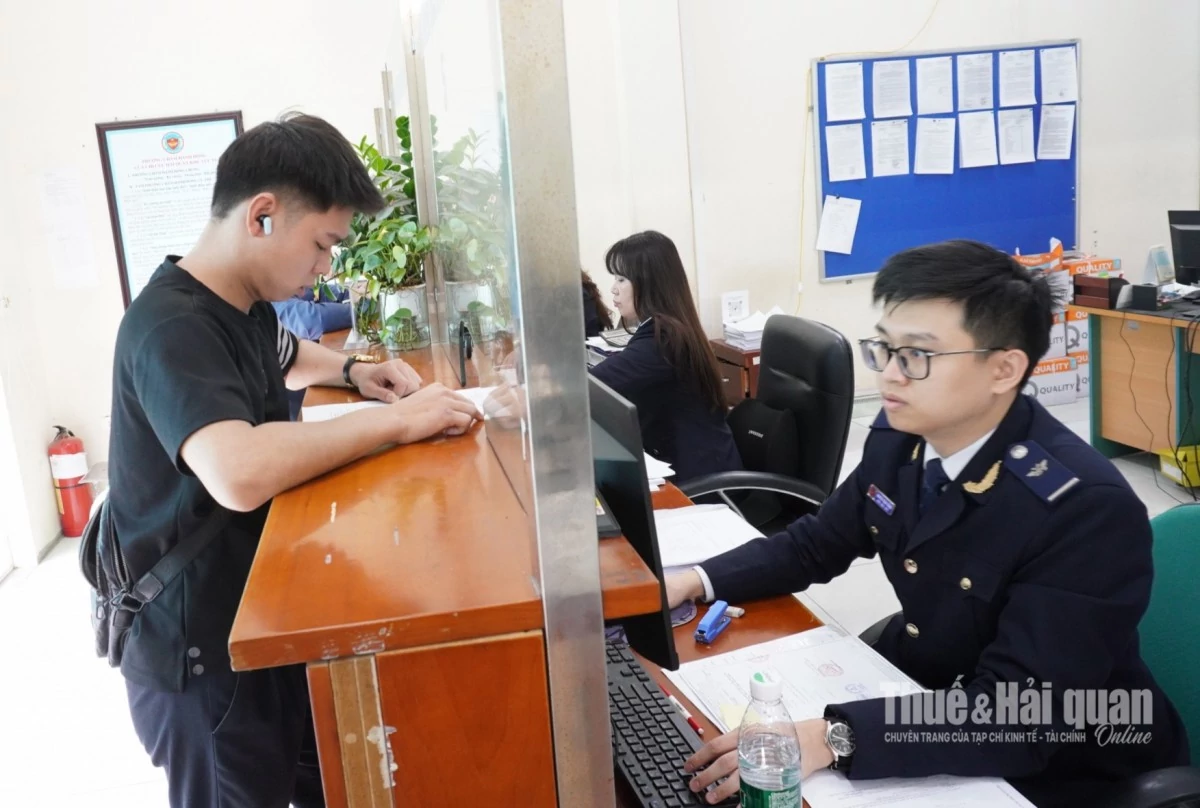 |
| Doanh nghiệp cần đối chiếu dữ liệu tờ khai với số liệu nhập, xuất kho để lập báo cáo quyết toán chính xác. Ảnh: H.Nụ |
Từ “khai cho khớp” sang “đối soát cho đúng”
Với doanh nghiệp gia công, sản xuất hàng hóa xuất khẩu, khó khăn khi lập báo cáo quyết toán không chỉ nằm ở việc tổng hợp lượng nguyên liệu nhập khẩu, sản phẩm xuất khẩu và hàng tồn kho.
Vướng mắc thường xuất hiện ở những lô hàng có trạng thái chưa hoàn tất: nguyên liệu đã mở tờ khai nhưng chưa được đưa về kho, hàng xuất khẩu đã khai báo nhưng vẫn lưu tại doanh nghiệp, hoặc nguyên liệu đã chuyển đến cơ sở nhận gia công lại nhưng chưa hoàn thành sản phẩm.
Nếu chỉ căn cứ vào số liệu tờ khai để xác định lượng hàng nhập, xuất, tồn, báo cáo có thể không phản ánh đúng tình hình thực tế. Ngược lại, nếu chỉ sử dụng sổ kho mà không đối chiếu dữ liệu hải quan, doanh nghiệp cũng khó xác định đầy đủ nguồn gốc nguyên liệu, loại hình nhập khẩu và lượng hàng đã sử dụng. Chênh lệch đôi khi không xuất phát từ việc thiếu hay thừa hàng, mà do thời điểm ghi nhận giữa các hệ thống khác nhau.
Tại dự thảo Thông tư thay thế Thông tư số 38/2015/TT-BTC, Thông tư số 39/2018/TT-BTC và Thông tư số 121/2025/TT-BTC (gọi tắt là dự thảo Thông tư), nội dung báo cáo quyết toán được đề xuất thiết kế lại với các biểu mẫu riêng cho từng nhóm thông tin. Theo cơ quan soạn thảo, cách thiết kế này hướng đến việc phân biệt dữ liệu tờ khai với tình trạng thực tế của nguyên liệu, vật tư và sản phẩm trong quá trình sản xuất.
Theo đó, mẫu số 25a thống kê tờ khai hải quan theo mã loại hình, mã nguyên liệu và mã sản phẩm. Đây là căn cứ để doanh nghiệp rà soát số liệu khai báo, xác định nguyên liệu nhập khẩu và sản phẩm xuất khẩu tương ứng. Việc phân loại theo từng mã giúp kiểm tra mối liên hệ giữa dữ liệu tờ khai với hệ thống theo dõi nội bộ, thay vì chỉ tổng hợp số lượng chung trong kỳ.
Cùng với đó, mẫu số 25b tập trung vào tình hình nguyên liệu, vật tư. Điểm đáng chú ý là dự thảo Thông tư bổ sung thông tin về nguyên liệu đang trong quá trình sản xuất, bao gồm cả lượng nguyên liệu tại cơ sở nhận gia công lại. Với doanh nghiệp có nhiều công đoạn hoặc thuê đơn vị khác thực hiện một phần quy trình, đây là lượng hàng cần được theo dõi riêng. Nếu chỉ kiểm kê tại kho của doanh nghiệp, số liệu sẽ không phản ánh đầy đủ nguyên liệu đang được sử dụng ở bên ngoài.
Dự thảo Thông tư cũng đề cập cách ghi nhận hàng hóa đã mở tờ khai nhưng chưa thực tế nhập kho hoặc xuất khỏi kho tại thời điểm chốt báo cáo. Chẳng hạn, nguyên liệu đã hoàn thành thủ tục nhập khẩu nhưng xe chưa giao hàng đến kho thì chưa thể xem là lượng hàng đã thực nhập. Tương tự, hàng đã mở tờ khai xuất khẩu nhưng vẫn lưu tại kho doanh nghiệp cần được phân biệt với hàng đã thực tế đưa ra khỏi kho.
Theo cách thiết kế biểu mẫu được giới thiệu, những lô hàng này được theo dõi theo thời điểm thực tế nhập, xuất. Khi hàng được đưa vào hoặc ra khỏi kho ở kỳ tiếp theo, doanh nghiệp ghi nhận biến động tương ứng vào các chỉ tiêu tăng, giảm khác. Cách phân biệt này giúp hạn chế tình trạng lấy thời điểm mở tờ khai thay cho thời điểm hàng hóa thực tế biến động.
Đối với thành phẩm, Mẫu số 25c phản ánh tình hình tồn kho, đồng thời phân biệt hàng đang lưu kho với hàng đang sửa chữa, tái chế. Mẫu số 25d tiếp tục phản ánh định mức thực tế sản xuất sản phẩm xuất khẩu; Mẫu số 25đ được thiết kế riêng cho đơn hàng gia công ở nước ngoài. Việc tách các nhóm thông tin giúp doanh nghiệp xác định rõ dữ liệu cần theo dõi đối với từng hoạt động.
Ông Mai Hùng Cường, Giám đốc Công ty Đào tạo & Tư vấn giải pháp xuất nhập khẩu Goldtrain cho rằng, thay đổi đáng chú ý không chỉ nằm ở việc có thêm biểu mẫu mà còn ở cách tổ chức dữ liệu. Theo đó, số liệu tờ khai cần được đối chiếu với sổ kho, sổ kế toán và dữ liệu quản trị sản xuất. Nếu các bộ phận sử dụng mã hàng, cách ghi nhận số lượng hoặc thời điểm hạch toán khác nhau, doanh nghiệp sẽ khó tìm ra nguyên nhân khi báo cáo phát sinh chênh lệch.
Kiểm soát chênh lệch ngay từ khâu nhập, xuất kho
Một lô nguyên liệu đã hoàn thành thủ tục nhập khẩu nhưng chưa được giao đến kho là ví dụ điển hình cho sự khác biệt giữa dữ liệu hải quan và tình trạng hàng hóa thực tế. Nếu doanh nghiệp ghi nhận lô hàng vào tồn kho ngay khi mở tờ khai, số liệu kiểm kê có thể không khớp. Với hàng xuất khẩu, tình huống tương tự xảy ra khi tờ khai đã mở nhưng hàng vẫn còn trong kho, chưa được đưa đi.
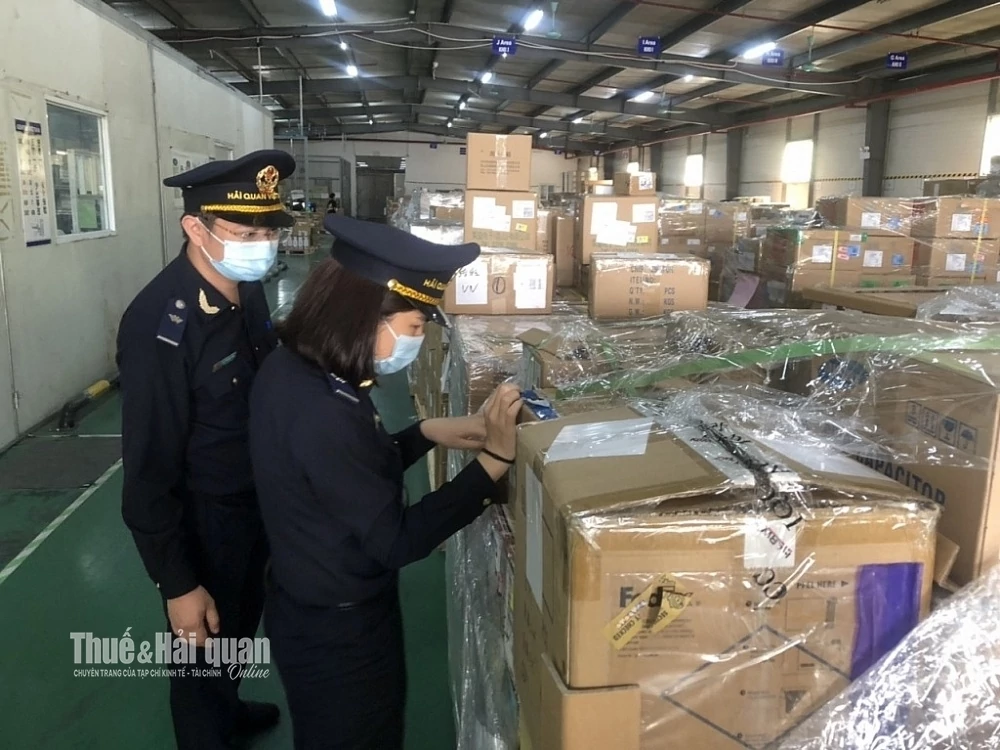 |
| Công chức hải quan kiểm tra hàng hóa tại kho của doanh nghiệp chế xuất. Ảnh: H.Nụ |
Vấn đề còn xuất hiện trong quá trình sản xuất. Nguyên liệu có thể được chuyển đến cơ sở nhận gia công lại, đưa vào dây chuyền hoặc mới hoàn thành một phần công đoạn. Nếu doanh nghiệp không theo dõi được lượng hàng ở từng địa điểm và trạng thái sử dụng, số liệu tồn kho sẽ không phản ánh đầy đủ lượng nguyên liệu đang thuộc phạm vi quản lý.
Đại diện Ban Giám sát quản lý về hải quan (Cục Hải quan) cho biết, việc xây dựng biểu mẫu báo cáo quyết toán cần tính đến sự khác biệt giữa thời điểm hoàn thành thủ tục hải quan và thời điểm hàng hóa thực tế nhập, xuất kho. Các chỉ tiêu cần thể hiện được trạng thái hàng hóa, đồng thời có khả năng đối chiếu với dữ liệu tờ khai và hồ sơ theo dõi của doanh nghiệp. Đây là nội dung cần tiếp tục rà soát để biểu mẫu vừa đáp ứng yêu cầu quản lý, vừa phù hợp với hoạt động sản xuất thực tế.
Một nhóm chênh lệch khác có thể phát sinh qua kiểm kê hoặc trong quá trình sản xuất. Lượng nguyên liệu thực tế có thể khác số theo dõi do hao hụt, điều chuyển hoặc sai sót trong ghi nhận. Dự thảo Thông tư hướng đến việc phản ánh các khoản tăng, giảm khác trong biểu mẫu. Tuy nhiên, doanh nghiệp vẫn cần xác định nguyên nhân, lưu giữ chứng từ và có căn cứ giải trình khi phát sinh chênh lệch.
Dự thảo cũng đề cập điều kiện khớp đúng và cơ chế cảnh báo khi dữ liệu có chênh lệch. Đây là cơ sở để nhận diện những trường hợp cần rà soát, nhưng cảnh báo không đồng nghĩa hệ thống có thể tự xác định nguyên nhân. Một số liệu không khớp có thể liên quan đến thời điểm hàng về kho, việc điều chuyển nguyên liệu, hoạt động gia công lại hoặc sai sót trong cập nhật dữ liệu. Việc đánh giá vẫn cần căn cứ vào hồ sơ và tình hình thực tế của doanh nghiệp.
Theo ông Mai Hùng Cường, những trường hợp như hàng đang đi đường, nguyên liệu chưa nhập kho, sản phẩm chưa hoàn thành hoặc hàng đang ở cơ sở gia công lại phải được cập nhật ngay khi phát sinh. Nếu để đến cuối năm mới rà soát, doanh nghiệp sẽ phải lần lại chứng từ của nhiều bộ phận, mất thời gian xác định diễn biến của từng lô hàng. Theo dõi thường xuyên giúp doanh nghiệp biết hàng đang ở đâu, thuộc công đoạn nào và đã được ghi nhận trên hệ thống nào.
Vì vậy, bộ phận xuất nhập khẩu, kho, kế toán và sản xuất cần thống nhất cách quản lý mã nguyên liệu, mã sản phẩm, số lượng và thời điểm ghi nhận. Doanh nghiệp cũng cần rà soát những mã hàng có cách đặt tên nội bộ khác với mã khai báo để bảo đảm có cơ sở quy đổi, đối chiếu. Nếu mỗi bộ phận sử dụng một cách theo dõi riêng, việc tìm nguyên nhân chênh lệch sẽ khó khăn, nhất là khi chứng từ không đầy đủ.
Ông Cường nhấn mạnh, doanh nghiệp rà soát quy trình quản lý nguyên liệu, vật tư và thành phẩm, nhất là những khâu có nguy cơ phát sinh chênh lệch. Việc kiểm tra cần thực hiện thường xuyên, không chờ đến kỳ lập báo cáo quyết toán. Doanh nghiệp cần đối chiếu định kỳ giữa tờ khai hải quan, sổ kho, sổ kế toán và dữ liệu sản xuất; khi phát hiện sai lệch phải tìm nguyên nhân từ nghiệp vụ gốc, thay vì chỉ điều chỉnh số tổng hợp để các bảng biểu khớp nhau.
Với doanh nghiệp, thay đổi quan trọng không chỉ là sử dụng biểu mẫu mới mà còn là kiểm soát được từng biến động của nguyên liệu, vật tư và thành phẩm. Theo dõi và đối chiếu dữ liệu ngay từ khâu nhập kho, xuất kho đến sản xuất sẽ giúp hạn chế sai lệch, giảm áp lực giải trình khi lập báo cáo quyết toán.