Cục Hải quan hướng dẫn, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam không thực hiện thủ tục hải quan. Trường hợp phần mềm nhập khẩu được chứa trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, doanh nghiệp phải làm thủ tục hải quan đối với phương tiện chứa đựng, không phải đối với phần mềm.
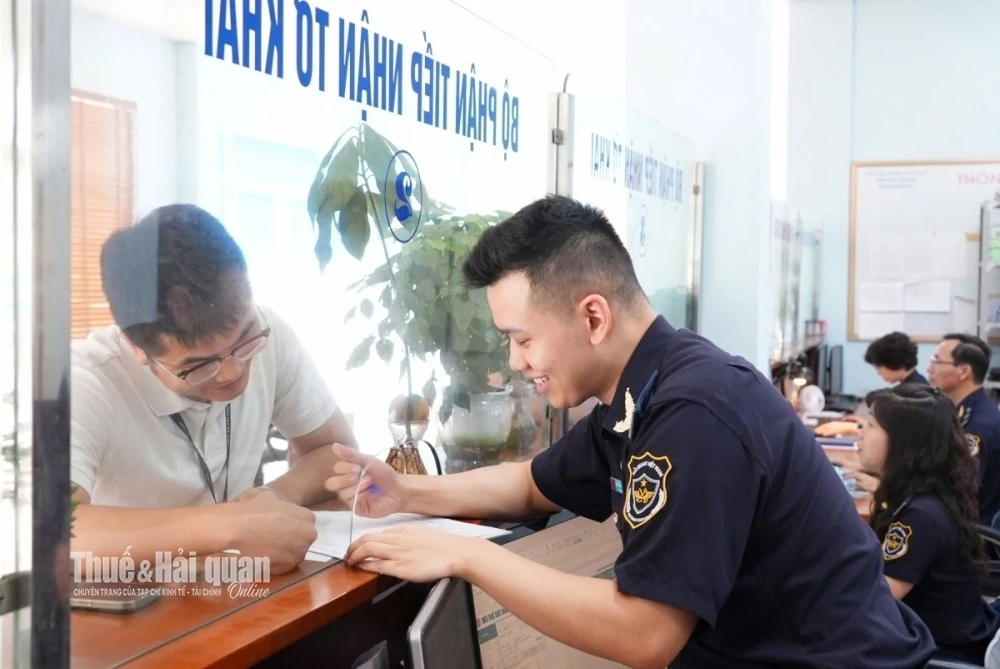 |
| Công chức hải quan hướng dẫn giải đáp trực tiếp các vướng mắc cho doanh nghiệp. Ảnh: Cục Hải quan |
Trước vướng mắc của Công ty TNHH Đầu tư Thương mại FI về việc đề nghị hướng dẫn khai báo tờ khai hải quan và tính các sắc thuế đối với mặt hàng phần mềm nhập khẩu dùng cho máy tính, theo Cục Hải quan, tại khoản 6 Điều 4, khoản 1 Điều 16 Luật Hải quan; Thông tư số 31/2022/TT-BTC ngày 8/6/2022 của Bộ trưởng Bộ Tài chính ban hành Danh mục hàng hóa xuất nhập khẩu Việt Nam và các quy định pháp luật có liên quan đã quy định rõ.
Theo đó, phần mềm không có tên gọi và mã số hàng hóa theo Danh mục hàng hóa xuất nhập khẩu Việt Nam nên không thực hiện thủ tục hải quan đối với phần mềm.
Trường hợp phần mềm khi nhập khẩu chứa đựng trên phương tiện hữu hình như đĩa CD, DVD, USB hoặc phương tiện tương tự, phương tiện chứa đựng được xác định là hàng hóa nhập khẩu và phải thực hiện thủ tục hải quan theo quy định.
Cục Hải quan đề nghị Công ty TNHH Đầu tư Thương mại FI căn cứ thực tế hàng hóa, đối chiếu với quy định tại các văn bản nêu trên để thực hiện. Trong quá trình thực hiện, nếu phát sinh vướng mắc, doanh nghiệp liên hệ cơ quan Hải quan nơi làm thủ tục để được hướng dẫn theo thẩm quyền.