Thông tư số 142/2026/TT-BTC có hiệu lực từ ngày 16/11/2026, sửa đổi quy định về phân nhóm hàng nhập khẩu, định danh điện tử, nộp thuế và hồ sơ hải quan đối với hàng bưu chính, chuyển phát nhanh quốc tế. Những thay đổi này đòi hỏi doanh nghiệp rà soát quy trình nghiệp vụ, chuẩn bị hệ thống dữ liệu để đáp ứng yêu cầu mới.
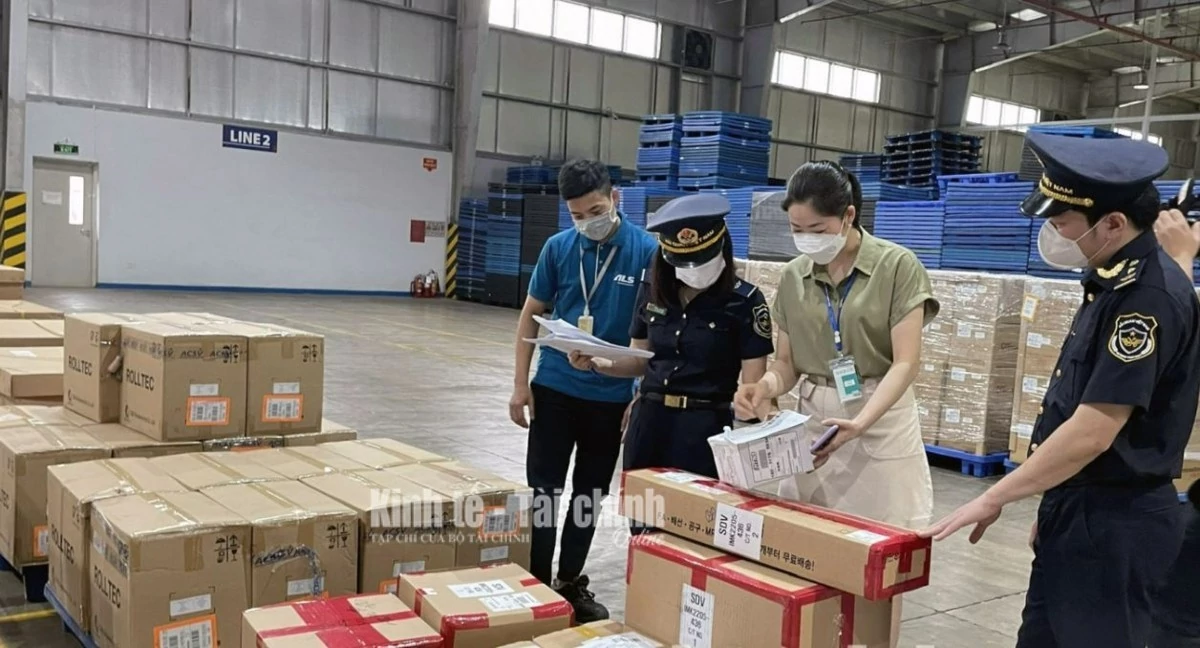 |
| Hàng hóa được tập kết tại khu vực khai thác bưu chính, chuyển phát nhanh phục vụ phân loại, làm thủ tục hải quan. Ảnh: Cục Hải quan |
Phân nhóm hàng, bổ sung định danh điện tử
Ngày 29/9/2026, Bộ Tài chính ban hành Thông tư số 142/2026/TT-BTC sửa đổi, bổ sung quy định về thủ tục hải quan đối với hàng hóa gửi qua dịch vụ bưu chính của doanh nghiệp được chỉ định và dịch vụ chuyển phát nhanh quốc tế. Văn bản sửa đổi các quy định tại Thông tư số 49/2015/TT-BTC, Thông tư số 191/2015/TT-BTC cùng những văn bản liên quan.
Một trong những nội dung đáng chú ý là điều chỉnh tiêu chí xác định hàng nhập khẩu nhóm 1 qua dịch vụ bưu chính và nhóm 2 qua dịch vụ chuyển phát nhanh. Việc phân nhóm căn cứ vào trị giá hải quan trong định mức miễn thuế nhập khẩu, đồng thời gắn với điều kiện về giấy phép và kiểm tra chuyên ngành.
Đối với dịch vụ bưu chính, hàng nhập khẩu nhóm 1 là gói, kiện có trị giá hải quan trong định mức miễn thuế nhập khẩu theo Điều 8 và Điều 29 Nghị định số 134/2016/NĐ-CP, được sửa đổi, bổ sung tại Nghị định số 18/2021/NĐ-CP. Đối với dịch vụ chuyển phát nhanh, hàng nhập khẩu nhóm 2 áp dụng định mức theo Điều 29 của Nghị định này.
Hàng hóa thuộc các nhóm trên phải đáp ứng điều kiện được miễn giấy phép, điều kiện, kiểm tra chuyên ngành hoặc không thuộc diện phải có giấy phép nhập khẩu, kiểm tra chuyên ngành theo pháp luật chuyên ngành. Vì vậy, doanh nghiệp cần xem xét đồng thời trị giá hải quan và chính sách quản lý mặt hàng để xác định đúng nhóm hàng, tránh nhầm lẫn giữa điều kiện phân nhóm với nghĩa vụ thuế phải thực hiện.
| Về hồ sơ, biểu mẫu, Thông tư số 142/2026/TT-BTC cập nhật quy định về nộp, xác nhận và sử dụng chứng từ thuộc hồ sơ hải quan, hồ sơ thuế theo Thông tư số 38/2015/TT-BTC, được sửa đổi, bổ sung bởi Thông tư số 121/2025/TT-BTC. Bảng kê chi tiết hàng hóa bưu chính được tách thành mẫu HQ 01a-BKCTHH áp dụng đối với hàng nhập khẩu và mẫu HQ 01b-BKCTHH đối với hàng xuất khẩu. Thông tư số 142/2026/TT-BTC bổ sung mẫu HQ 08-BTH-TT về tổng hợp tiền thuế trích từ tài khoản tiền gửi chuyển nộp ngân sách nhà nước; đồng thời thay thế một số bảng kê, phụ lục và bãi bỏ các mẫu được quy định cụ thể trong văn bản. Đối với hàng bưu chính thu gom ở nước ngoài đưa vào Việt Nam để phân loại, chia chọn rồi chuyển tiếp đi quốc tế, thủ tục thực hiện theo quy định về hàng hóa quá cảnh tại Điều 51a Thông tư số 38/2015/TT-BTC và các văn bản sửa đổi, bổ sung. Hàng xuất khẩu, nhập khẩu chuyển cửa khẩu qua dịch vụ bưu chính và chuyển phát nhanh thực hiện theo Điều 50, Điều 51 của Thông tư này. |
Theo luật sư Hoàng Văn Hướng, Giảng viên Học viện Tư pháp, Trưởng Văn phòng Luật sư Hoàng Hưng, Đoàn Luật sư TP. Hà Nội, việc phân nhóm hàng nhập khẩu không chỉ căn cứ vào trị giá hải quan mà còn phụ thuộc điều kiện quản lý chuyên ngành đối với từng mặt hàng. Doanh nghiệp cần rà soát chính sách mặt hàng, yêu cầu về giấy phép, kiểm tra chuyên ngành và nghĩa vụ thuế để xác định đúng thủ tục áp dụng, hạn chế sai sót khi khai báo.
Thông tư cũng bổ sung yêu cầu định danh, xác thực điện tử trong quá trình làm thủ tục. Với hàng nhập khẩu nhóm 1 qua dịch vụ bưu chính, người khai hải quan phải thực hiện định danh, xác thực điện tử theo quy định pháp luật có liên quan. Đối với dịch vụ chuyển phát nhanh quốc tế, yêu cầu này áp dụng khi làm thủ tục cho hàng hóa nhóm 1 và nhóm 2.
Khi thay mặt chủ hàng làm thủ tục thuộc phạm vi quy định, doanh nghiệp phải thông báo cho người gửi hàng đối với hàng xuất khẩu và người nhận hàng đối với hàng nhập khẩu phối hợp với cơ quan Hải quan thực hiện định danh, xác thực điện tử.
Đại diện Cục Hải quan cho biết, việc sửa đổi quy định nhằm cập nhật yêu cầu quản lý, chuẩn hóa thông tin khai báo và tăng cường ứng dụng dữ liệu điện tử trong quá trình làm thủ tục. Cùng với việc điều chỉnh tiêu chí phân nhóm hàng hóa, các yêu cầu mới về định danh và xử lý dữ liệu đặt ra trách nhiệm phối hợp giữa cơ quan hải quan, doanh nghiệp dịch vụ và chủ hàng.
Điều chỉnh nộp thuế, hồ sơ
Đối với dịch vụ chuyển phát nhanh quốc tế, Thông tư số 142/2026/TT-BTC sửa đổi quy định về việc doanh nghiệp nộp thay chủ hàng các khoản thuế, tiền phạt, tiền chậm nộp, tiền thuế ấn định, phí hải quan và lệ phí hàng hóa quá cảnh theo quy định pháp luật.
Khi dự kiến nộp thay chủ hàng, doanh nghiệp nộp tiền vào tài khoản tiền gửi của cơ quan Hải quan nơi đăng ký tờ khai tại Kho bạc Nhà nước. Số tiền thuế, phí, lệ phí phải nộp của từng tờ khai được trừ vào số tiền đã nộp trước để thực hiện thông quan, giải phóng hàng hóa theo quy định.
 |
| Doanh nghiệp chuyển phát nhanh xử lý thông tin lô hàng, chứng từ và nghĩa vụ thuế trước khi thông quan. Ảnh: H.Nụ |
Doanh nghiệp có trách nhiệm tự kê khai, tự tính, tự nộp và chịu trách nhiệm về các khoản phải nộp, đồng thời tự xác định số tiền nộp trước. Trường hợp nộp tiền vào tài khoản tiền gửi của cơ quan Hải quan, khi khai tờ khai phải sử dụng mã 2 tại chỉ tiêu “người nộp thuế” và mã D tại chỉ tiêu “mã xác định thời hạn nộp thuế”. Các mã khai báo này cũng được cập nhật đối với dịch vụ bưu chính. Việc sử dụng bảo lãnh chung thực hiện theo quy định được dẫn chiếu.
Đối với hàng nhập khẩu qua dịch vụ bưu chính, cơ quan Hải quan trừ số tiền thuế phải nộp theo từng tờ khai vào khoản tiền doanh nghiệp đã nộp trước. Hằng ngày hoặc định kỳ một tuần một lần, cơ quan Hải quan lập chứng từ nộp ngân sách kèm bảng tổng hợp tiền thuế theo mẫu HQ 08-BTH-TT, thể hiện số tờ khai, loại thuế và số tiền đã trừ để chuyển nộp ngân sách nhà nước. Doanh nghiệp bưu chính được nhận một bản bảng tổng hợp để đối chiếu khi có yêu cầu.
Từ góc độ thực hiện, ông Đặng Ngọc Hưng, đại diện Công ty Xuất nhập khẩu Logistics Đại Hưng cho rằng, khi làm thủ tục cho các lô hàng qua đường bưu chính, chuyển phát nhanh quốc tế, việc khai báo chỉ thuận lợi khi thông tin về hàng hóa, trị giá, người gửi, người nhận và chứng từ liên quan được cung cấp đầy đủ, thống nhất. Nếu mô tả hàng hóa chưa rõ, chứng từ chưa khớp hoặc chưa xác định được yêu cầu quản lý chuyên ngành, doanh nghiệp có thể phải liên hệ nhiều bên để bổ sung, làm rõ thông tin, kéo dài thời gian xử lý lô hàng và phát sinh thêm chi phí.
Cũng theo ông Đặng Ngọc Hưng, quy định mới về định danh, xác thực điện tử cũng đòi hỏi doanh nghiệp chủ động hơn trong khâu tiếp nhận thông tin và hướng dẫn khách hàng. Trên thực tế, tiến độ xử lý không chỉ phụ thuộc vào việc khai báo của doanh nghiệp mà còn phụ thuộc vào khả năng cung cấp thông tin, hoàn thiện hồ sơ của người gửi, người nhận. Vì vậy, doanh nghiệp sẽ phải rà soát quy trình tiếp nhận và kiểm tra chứng từ ngay từ đầu, đồng thời thông báo rõ cho khách hàng về những thông tin cần cung cấp để hạn chế việc phải bổ sung, điều chỉnh nhiều lần khi làm thủ tục hải quan.
Bên cạnh việc điều chỉnh quy trình khai báo và xử lý thuế, Thông tư số 142/2026/TT-BTC cũng quy định trách nhiệm đối với doanh nghiệp chuyển phát nhanh sử dụng biên lai. Theo đó, việc phát hành, đăng ký sử dụng, định dạng và xử lý biên lai đã lập phải tuân thủ quy định về hóa đơn điện tử, chứng từ điện tử được Thông tư dẫn chiếu. Doanh nghiệp đồng thời phối hợp với cơ quan Hải quan nơi đăng ký tờ khai để đối chiếu chứng từ thu, nộp ngân sách.
Cục Hải quan cập nhật hệ thống dữ liệu Thông tư số 142/2026/TT-BTC quy định trách nhiệm của cơ quan Hải quan trong tổ chức thực hiện thủ tục, kiểm tra, giám sát hàng hóa, xử lý thông tin khai báo và quản lý các khoản thu. Doanh nghiệp phải xuất trình hàng hóa để kiểm tra thực tế khi tờ khai được phân luồng 3. Theo khoản 2 Điều 4 Thông tư số 142/2026/TT-BTC, Cục Hải quan có trách nhiệm xây dựng Hệ thống xử lý dữ liệu điện tử hải quan và ban hành định dạng thông điệp dữ liệu đáp ứng yêu cầu của Thông tư. Việc cập nhật hệ thống gắn với các chỉ tiêu khai báo mới, hỗ trợ tiếp nhận, xử lý và đối chiếu thông tin giữa cơ quan Hải quan với doanh nghiệp cung cấp dịch vụ. Khoản 3 Điều 4 quy định, trường hợp điều ước quốc tế mà Việt Nam là thành viên có quy định về thời gian giải phóng hàng, Cục Hải quan có trách nhiệm tổ chức thực hiện bảo đảm đúng điều ước quốc tế đó. Cục Hải quan cũng đề nghị, trước ngày 16/11/2026, doanh nghiệp bưu chính, chuyển phát nhanh quốc tế và các đơn vị logistics liên quan cần rà soát tiêu chí phân nhóm hàng hóa, quy trình định danh, xác thực điện tử, phương thức nộp thuế thay, cơ chế đối chiếu khoản thu và biểu mẫu khai báo. Việc chuẩn bị sớm về dữ liệu, quy trình nghiệp vụ và hệ thống công nghệ thông tin sẽ giúp doanh nghiệp đáp ứng yêu cầu mới, hạn chế sai sót khi thực hiện thủ tục hải quan. |