Theo cơ quan Hải quan, việc sản phẩm được xuất khẩu sau khi hàng hóa nhập khẩu được đưa vào sản xuất không đồng nghĩa với trường hợp hàng hóa nhập khẩu sau đó xuất khẩu để áp dụng chính sách hoàn thuế giá trị gia tăng (GTGT). Với Công ty TNHH xây dựng và dịch vụ tổng hợp Kim Ngân (Công ty Kim Ngân), việc xem xét khoản thuế đã nộp phải căn cứ vào loại hình khai báo, hồ sơ hải quan, hợp đồng và mục đích sử dụng hàng hóa.
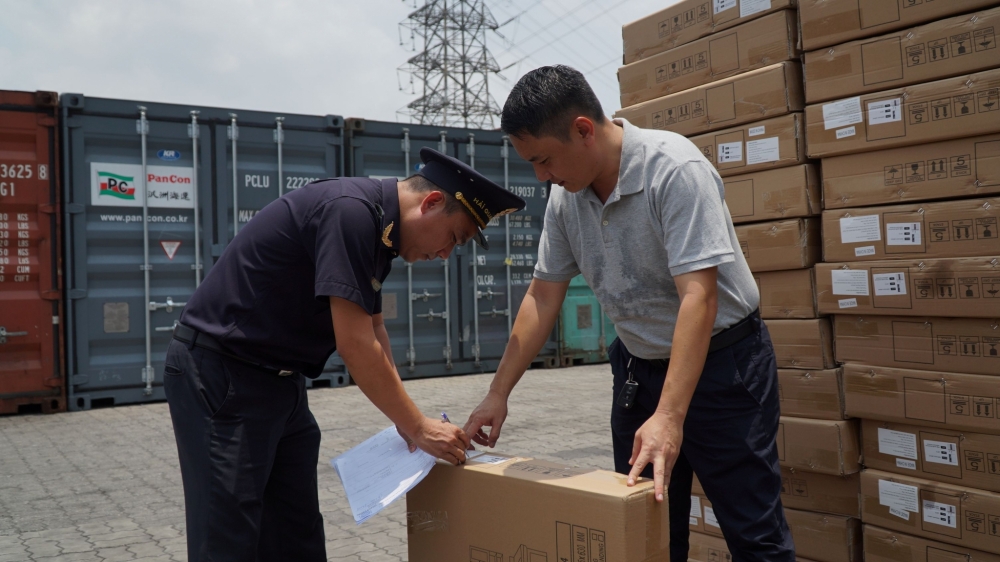 |
| Hoàn thuế giá trị gia tăng với hàng nhập khẩu đưa vào sản xuất xuất khẩu. Ảnh: Cục Hải quan |
Chưa đủ điều kiện về hồ sơ
Vụ việc của Công ty Kim Ngân bắt nguồn từ hoạt động nhập khẩu mặt hàng dust cover/boot chuyên dùng cho ô tô, mã HS 4016.99, từ Hàn Quốc để đưa vào sản xuất tại Việt Nam, sau đó xuất khẩu sản phẩm trở lại thị trường này. Hồ sơ doanh nghiệp cung cấp thể hiện các hợp đồng với thương nhân nước ngoài, trong đó hợp đồng số 01/2025 có số lượng 500.000 sản phẩm.
Từ phía doanh nghiệp, việc hàng hóa nhập khẩu được đưa vào sản xuất và sản phẩm hoàn thành đã xuất khẩu là căn cứ để đề nghị xem xét khoản thuế GTGT đã nộp tại khâu nhập khẩu.
Tuy nhiên, để xác định chính sách thuế, cơ quan Hải quan phải xem xét cả loại hình doanh nghiệp đã khai báo và các điều kiện đi kèm, thay vì chỉ căn cứ vào kết quả cuối cùng là sản phẩm đã được xuất khẩu.
Qua rà soát, Cục Hải quan xác định Công ty Kim Ngân khai báo hàng hóa theo các loại hình liên quan đến gia công, sản xuất xuất khẩu. Tuy nhiên, hợp đồng ngoại thương số 01/2025 do doanh nghiệp cung cấp chưa thể hiện đầy đủ các điều khoản của hợp đồng gia công; đồng thời doanh nghiệp chưa đáp ứng đầy đủ yêu cầu về thủ tục hải quan, kiểm tra và giám sát hải quan đối với hàng hóa gia công cho thương nhân nước ngoài.
Đây là căn cứ quan trọng khi xem xét chính sách thuế. Khi doanh nghiệp đã khai báo hàng hóa theo một loại hình cụ thể, hồ sơ, hợp đồng và quá trình thực hiện phải đáp ứng các điều kiện tương ứng với loại hình đó. Người khai hải quan cũng có trách nhiệm bảo đảm tính chính xác, trung thực của hồ sơ, chứng từ và sự thống nhất giữa hồ sơ lưu tại doanh nghiệp với hồ sơ cơ quan Hải quan quản lý.
Một nội dung được Cục Hải quan tập trung làm rõ là sự khác biệt giữa trường hợp hàng hóa nhập khẩu rồi xuất khẩu và trường hợp nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu. Theo Điều 15 Luật Thuế GTGT số 48/2024/QH15 và Điều 29 Nghị định số 181/2025/NĐ-CP, hàng hóa nhập khẩu sau đó xuất khẩu sang nước khác không bao gồm nguyên liệu nhập khẩu để sản xuất, gia công hàng hóa xuất khẩu.
Quy định này có liên quan trực tiếp đến trường hợp của Công ty Kim Ngân. Hàng hóa được nhập khẩu không phải để xuất khẩu nguyên trạng mà được đưa vào quá trình sản xuất tại Việt Nam trước khi sản phẩm hoàn thành được xuất khẩu sang Hàn Quốc. Vì vậy, việc sản phẩm cuối cùng được xuất khẩu không đồng nghĩa với việc hàng hóa nhập khẩu ban đầu thuộc trường hợp “nhập khẩu rồi xuất khẩu” theo quy định nêu trên.
Từ hồ sơ được rà soát, Cục Hải quan xác định doanh nghiệp chưa đáp ứng đầy đủ điều kiện về thủ tục, hồ sơ và hợp đồng gia công để áp dụng chính sách đối với hàng hóa nhập khẩu phục vụ gia công, sản xuất xuất khẩu. Đây là điểm then chốt trong việc xác định cách xử lý khoản thuế GTGT tại khâu nhập khẩu.
Làm rõ khoản thuế 718,2 triệu đồng
Điểm khiến doanh nghiệp tiếp tục kiến nghị là khoản thuế GTGT đã nộp tại khâu nhập khẩu 718.242.628 đồng, trên 11 tờ khai từ tháng 8/2025. Trong văn bản gửi Bộ Tài chính, Công ty Kim Ngân cho biết việc khoản thuế chưa được giải quyết ảnh hưởng đến nguồn vốn phục vụ hoạt động sản xuất, kinh doanh; đồng thời phản ánh sự khác nhau trong cách nhìn nhận của cơ quan Thuế và cơ quan Hải quan về bản chất giao dịch và hướng xử lý.
Sự khác nhau này xuất phát từ phạm vi xem xét của từng cơ quan. Cơ quan Thuế xem xét hồ sơ hoàn thuế và chính sách thuế thuộc thẩm quyền quản lý, trong khi cơ quan Hải quan phải xác định tình trạng pháp lý của hàng hóa nhập khẩu trên cơ sở loại hình khai báo, hợp đồng, hồ sơ và quá trình thực hiện thủ tục hải quan. Vì vậy, cùng một giao dịch nhưng căn cứ xem xét ở mỗi khâu không hoàn toàn giống nhau.
Để tiếp tục làm rõ chính sách thuế đối với trường hợp cụ thể, ngày 28/9/2026, Cục Hải quan có Công văn số 22300/CHQ-NVTHQ gửi Cục Thuế và Vụ Pháp chế (Bộ Tài chính) để lấy ý kiến lần 2.
Đến Công văn số 22418/CHQ-NVTHQ ngày 30/9/2026, Cục Hải quan xác định Công ty Kim Ngân chưa đáp ứng đầy đủ điều kiện về thủ tục, hồ sơ và hợp đồng gia công để áp dụng chính sách đối với hàng hóa nhập khẩu phục vụ gia công, sản xuất xuất khẩu.
Đồng thời, cơ quan Hải quan làm rõ việc hoàn thuế GTGT đối với hàng hóa xuất khẩu được xem xét trên hồ sơ hoàn thuế của doanh nghiệp và thuộc thẩm quyền giải quyết của cơ quan Thuế; doanh nghiệp được hướng dẫn gửi hồ sơ đến cơ quan Thuế để được xem xét, giải quyết theo quy định.
Như vậy, với khoản thuế 718,2 triệu đồng, việc xác định hướng xử lý phải bắt đầu từ hồ sơ nhập khẩu và loại hình mà doanh nghiệp đã lựa chọn, thay vì chỉ căn cứ vào việc sản phẩm cuối cùng đã được xuất khẩu.
Trong trường hợp Công ty Kim Ngân, Cục Hải quan cho rằng hồ sơ, hợp đồng và việc thực hiện thủ tục chưa đáp ứng đầy đủ điều kiện để áp dụng chính sách đối với hàng hóa nhập khẩu phục vụ gia công, sản xuất xuất khẩu.
Ở chiều ngược lại, đối với khoản hoàn thuế GTGT của hàng hóa xuất khẩu, Cục Hải quan xác định việc xem xét phải thực hiện trên hồ sơ hoàn thuế của doanh nghiệp và thuộc thẩm quyền của cơ quan Thuế.
Như vậy, sự khác nhau mà doanh nghiệp phản ánh thực chất gắn với hai khâu xử lý của cùng một giao dịch: Hải quan xem xét điều kiện, hồ sơ và việc tuân thủ thủ tục đối với hàng hóa nhập khẩu; cơ quan Thuế xem xét hồ sơ hoàn thuế theo thẩm quyền.
Từ trường hợp của Công ty Kim Ngân, vấn đề đặt ra không chỉ là sản phẩm đã được xuất khẩu mà còn là căn cứ để xác định chính sách thuế ngay từ khâu nhập khẩu. Với những trường hợp hàng hóa được đưa vào sản xuất, gia công trước khi tạo thành sản phẩm xuất khẩu, loại hình khai báo, hợp đồng và hồ sơ thực hiện vẫn là những căn cứ quan trọng để xác định chính sách áp dụng.