Chi cục Thuế Thương mại điện tử (TMĐT) - Cục Thuế vừa có Công văn số 458/TMDT-THNV về việc đẩy mạnh tuyên truyền, hướng dẫn hộ, cá nhân kinh doanh thực hiện tạm nộp thuế thu nhập cá nhân (TNCN). Các chuyên gia cho rằng, việc này giúp người nộp thuế thực hiện đúng quy định, tránh tình trạng lúng túng khi thực hiện quyết toán thuế cuối năm.
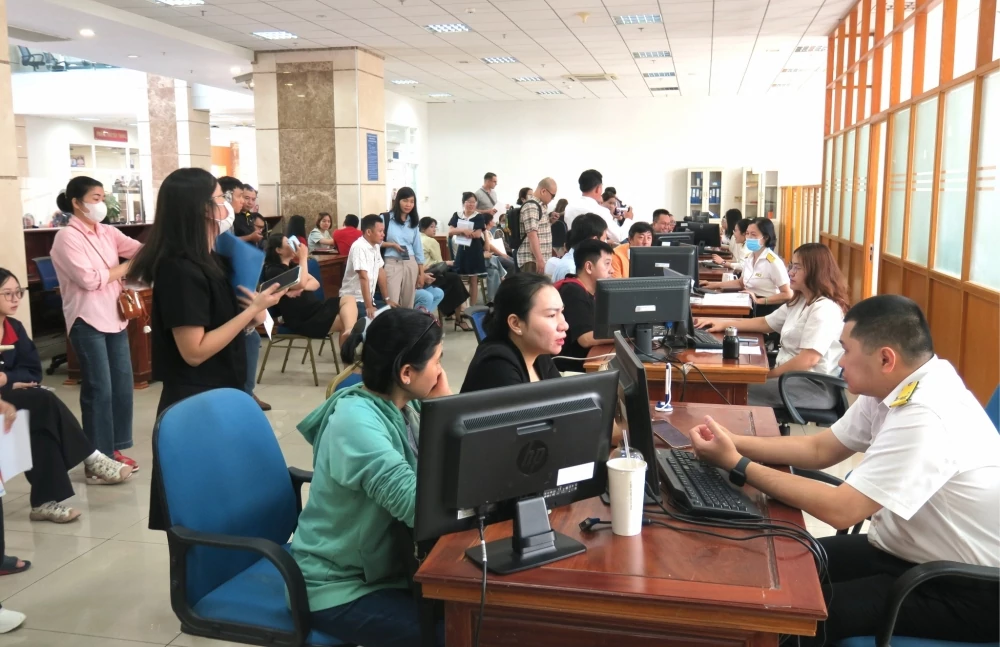 |
| Cơ chế tạm nộp thuế TNCN giúp tránh tình trạng dồn toàn bộ nghĩa vụ vào thời điểm quyết toán thuế cuối năm. Ảnh: Đức Mỹ |
Lợi ích cho ngân sách và người kinh doanh
Đánh giá lợi ích trong việc tạm nộp thuế TNCN, bà Nguyễn Ngọc Thanh Phương, Giám đốc Công ty TNHH Tư vấn và Đại lý thuế An Doanh nhận định, Công văn số 458/TMDT-THNV không đặt ra sắc thuế mới hay nghĩa vụ thuế mới, mà nhằm tăng cường hướng dẫn hộ, cá nhân kinh doanh thực hiện cơ chế tạm nộp thuế TNCN trong năm và quyết toán cuối năm theo quy định hiện hành.
Cơ chế tạm nộp này mang lại lợi ích cho cả ngân sách nhà nước và người kinh doanh. Đối với ngân sách, việc tạm nộp theo tháng hoặc quý giúp nguồn thu phân bổ đều hơn, đồng thời, cơ quan Thuế có dữ liệu thường xuyên để theo dõi và quản lý. Đối với hộ, cá nhân kinh doanh, việc này giúp tránh tình trạng dồn toàn bộ nghĩa vụ vào thời điểm quyết toán cuối năm.
 | | Bà Nguyễn Ngọc Thanh Phương | |
Trường hợp, nếu số thuế TNCN tạm nộp cao hơn số phải nộp khi quyết toán thì phần chênh lệch được xử lý là khoản thu nộp thừa. Tuy nhiên, người kinh doanh quan tâm không chỉ việc có được hoàn hay không, mà nếu được hoàn cần làm gì và mất bao lâu tiền hoàn có thể quay trở lại hoạt động.
Về hồ sơ đề nghị hoàn khoản thuế TNCN nộp thừa là Mẫu 02/CNKD-TNCN-QTT và cũng là tờ khai quyết toán thuế TNCN. Tuy nhiên, cơ quan Thuế cũng cần hướng dẫn cụ thể để người nộp thuế biết trường hợp nào chỉ cần tờ khai, trường hợp nào cần cung cấp sổ sách, hóa đơn, chứng từ, sao kê hay tài liệu giải trình.
Về thời gian xử lý hồ sơ, theo Nghị định số 252/2026/NĐ-CP, hồ sơ thuộc diện hoàn thuế trước được xử lý chậm nhất 6 ngày làm việc, còn hồ sơ thuộc diện kiểm tra trước hoàn thuế có thời hạn xử lý chậm nhất 10 ngày làm việc sau khi có kết luận hoặc quyết định xử lý.
Khoản thuế nộp thừa là một phần vốn lưu động, do đó, người nộp thuế cần biết rõ điều kiện, hồ sơ và thời gian để dự kiến dòng tiền quay trở lại phục vụ nhập hàng, trả lương, thuê mặt bằng.
Theo ông Huỳnh Tấn Lực, Chủ tịch HĐTV Công ty TNHH Đại lý Thuế Tấn Ngọc, Công văn số 458/TMDT-THNV giúp hộ, cá nhân kinh doanh hiểu đúng và chủ động thực hiện nghĩa vụ thuế trong thời gian chờ xem xét sửa đổi chính sách.
Nội dung văn bản cũng đề nghị các sàn thương mại điện tử, nền tảng số phối hợp hướng dẫn, giúp thông tin đến trực tiếp người kinh doanh. Đặc biệt, thông điệp của Văn bản là người kinh doanh cần lưu ý, thực hiện kê khai, tạm nộp thuế TNCN theo quy định hiện hành, không chờ chính sách mới rồi mới thực hiện nghĩa vụ. Việc này giúp người nộp thuế giảm lúng túng, chủ động kế hoạch tài chính và yên tâm kinh doanh.
Tiền đề thuận lợi cho quyết toán và hoàn thuế
Về phương pháp thực hiện tạm nộp, theo ông Huỳnh Tấn Lực cho biết, cơ quan Thuế hướng dẫn tạm nộp áp dụng với nhóm nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân với thuế suất.
Theo đó, trong năm, nhóm này khai tạm nộp theo tháng hoặc quý trên cùng hồ sơ khai thuế GTGT, theo công thức số thuế TNCN tạm nộp = doanh thu tính thuế của tháng hoặc quý X thuế suất theo ngành nghề.
Trường hợp người nộp thuế có một địa điểm kinh doanh, số thuế tạm nộp xác định từ doanh thu tính thuế phát sinh trong kỳ và thuế suất tương ứng. Với nhiều địa điểm, hộ kinh doanh kê khai doanh thu, nộp thuế GTGT theo từng địa điểm, còn thuế TNCN nộp tại trụ sở chính trên cơ sở tổng hợp đầy đủ doanh thu liên quan.
 | | Ông Huỳnh Tấn Lực | |
Nếu kinh doanh nhiều ngành nghề có thuế suất khác nhau, phải phân loại doanh thu để áp dụng đúng mức thuế. Khi kết thúc năm, người thuộc diện quyết toán xác định lại nghĩa vụ thuế.
Nếu số thuế đã tạm nộp thấp hơn số phải nộp thì nộp bổ sung phần chênh lệch và không tính tiền chậm nộp đối với khoản bổ sung này; nếu nộp thừa thì được xử lý theo quy định.
Thời hạn nộp hồ sơ quyết toán chậm nhất là ngày cuối cùng của tháng thứ 3 kể từ ngày kết thúc kỳ quyết toán thuế. Tạm nộp theo doanh thu không thay thế việc quyết toán theo thu nhập tính thuế, vì vậy, hộ kinh doanh vẫn phải theo dõi doanh thu, chi phí và lưu giữ chứng từ đầy đủ.
Theo bà Nguyễn Ngọc Thanh Phương, Công văn 458/TMDT-THNV hướng dẫn nhóm hộ, cá nhân kinh doanh nộp thuế TNCN theo phương pháp thu nhập tính thuế nhân với thuế suất thực hiện tạm nộp theo tháng hoặc quý trên cùng hồ sơ khai thuế GTGT.
Đối với trường hợp có nhiều địa điểm kinh doanh, điểm thuận lợi đáng ghi nhận là trụ sở chính và tất cả các địa điểm được khai tổng hợp chung trên một hồ sơ khai thuế, kể cả khi nằm ở các tỉnh, thành phố khác nhau.
Việc thể hiện riêng từng địa điểm trên tờ khai là để xác định đúng doanh thu và nghĩa vụ phát sinh tại từng nơi, chứ không phải một hộ có năm cửa hàng thì phải lập năm bộ tờ khai.
Do đó, người nộp thuế cần phân biệt rõ giữa việc nộp tờ khai và nộp tiền thuế. Về tờ khai, người kinh doanh thực hiện một hồ sơ tổng hợp. Về nộp tiền, doanh thu được kê khai theo từng địa điểm, thuế GTGT được nộp theo từng địa điểm, còn thuế TNCN được nộp tập trung tại trụ sở chính.
Việc tập trung thuế TNCN tại trụ sở chính là tiền đề thuận lợi cho quyết toán và hoàn thuế sau này, giúp người kinh doanh theo dõi tổng số TNCN đã tạm nộp tại một đầu mối. Cách thực hiện thuận lợi nhất là một hồ sơ khai thuế tập trung, nhưng số tiền phải nộp được thể hiện rõ theo đúng nơi phát sinh nghĩa vụ, riêng TNCN được tập trung tại trụ sở chính.
Cần chủ động thực hiện trung thực, đúng quy định
Để chính sách triển khai hiệu quả, bà Nguyễn Ngọc Thanh Phương cho rằng, cần có sự phối hợp từ cả cơ quan quản lý và hộ, cá nhân kinh doanh với mục tiêu quản lý đúng, đủ nhưng cách thực hiện phải đơn giản, rõ ràng.
Đối với cơ quan chức năng, các quy định mới cần được chuyển thành hướng dẫn thực hành dễ hiểu để hộ kinh doanh biết kỳ này phải khai gì, nộp ở đâu, quyết toán ra sao, nộp thừa làm thủ tục gì và giải trình tài liệu nào.
Hệ thống thuế cần tiếp tục hoàn thiện theo hướng dữ liệu cơ quan quản lý đã có thì hạn chế yêu cầu người nộp thuế khai lại, đồng thời, quy trình hoàn thuế cần được thể hiện minh bạch trên hệ thống.
Về phía hộ, cá nhân kinh doanh, cần chủ động thực hiện đúng quy định về hóa đơn, ghi nhận đầy đủ doanh thu, chi phí và lưu giữ sổ sách, chứng từ. Trách nhiệm về tính trung thực, chính xác của hồ sơ khai thuế vẫn thuộc về người nộp thuế. Khi quy định rõ hơn, thủ tục đơn giản hơn thì người nộp thuế dễ thực hiện đúng, mức độ tuân thủ tự nguyện sẽ cao hơn.
Theo ông Huỳnh Tấn Lực, cơ quan Thuế cần hướng dẫn thống nhất bằng những tình huống cụ thể, làm rõ đối tượng áp dụng, thuế suất theo ngành nghề, cách kê khai khi có nhiều địa điểm và cách đối chiếu khoản thuế đã được sàn khấu trừ, nộp thay, đặc biệt cần giúp người kinh doanh phân biệt giữa tạm nộp trong năm và quyết toán cuối năm.
Đối với các sàn thương mại điện tử và nền tảng số nên cung cấp báo cáo dễ tra cứu, thể hiện rõ doanh thu, giao dịch hủy hoặc hoàn trả, các khoản phí và số thuế đã khấu trừ, nộp thay để người bán kiểm tra, giải trình, hạn chế kê khai trùng hoặc bỏ sót.
Về phía hộ, cá nhân kinh doanh, cần xác định đúng phương pháp tính thuế, theo dõi doanh thu theo từng địa điểm, ngành nghề và kênh bán hàng; lưu giữ chứng từ doanh thu, chi phí và đối chiếu số thuế đã nộp.
Ngoài ra, hộ, cá nhân kinh doanh không chỉ căn cứ số tiền sàn chuyển về tài khoản để xác định doanh thu tính thuế vì khoản tiền này có thể đã được trừ phí và các khoản khác.
Các chuyên gia nhấn mạnh, chính sách sẽ triển khai hiệu quả khi cơ quan Thuế hướng dẫn dễ hiểu, nền tảng cung cấp dữ liệu rõ ràng và người kinh doanh chủ động quản lý số liệu để giảm sai sót, giảm chi phí tuân thủ.