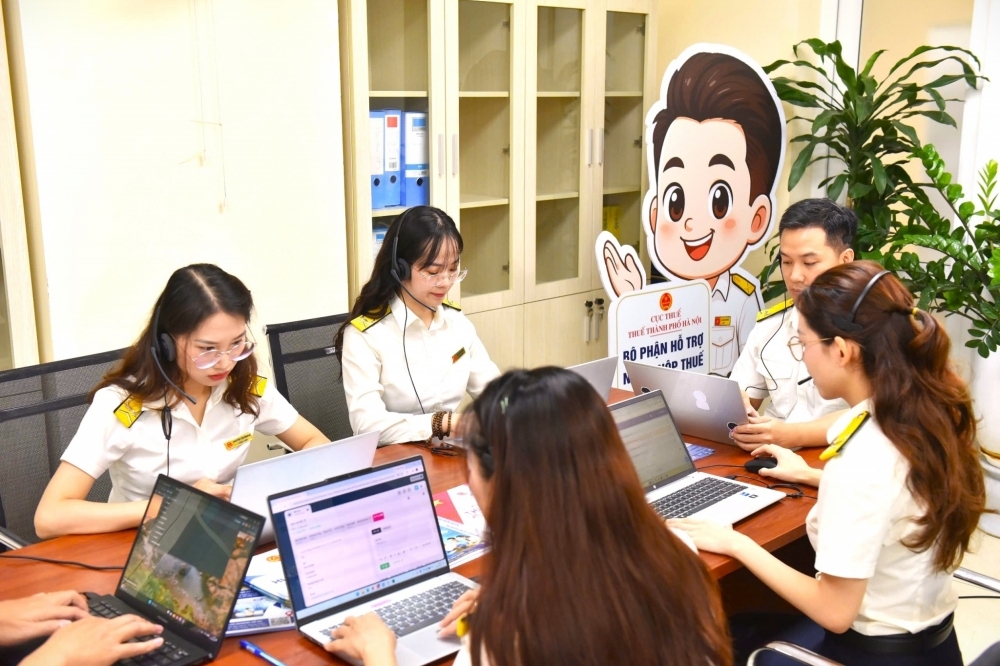
Theo Cục Thuế, việc thực hiện các quy tắc này là một trong những tiêu chí đánh giá, xếp loại và bình xét thi đua, khen thưởng hằng năm đối với tập thể, cá nhân.
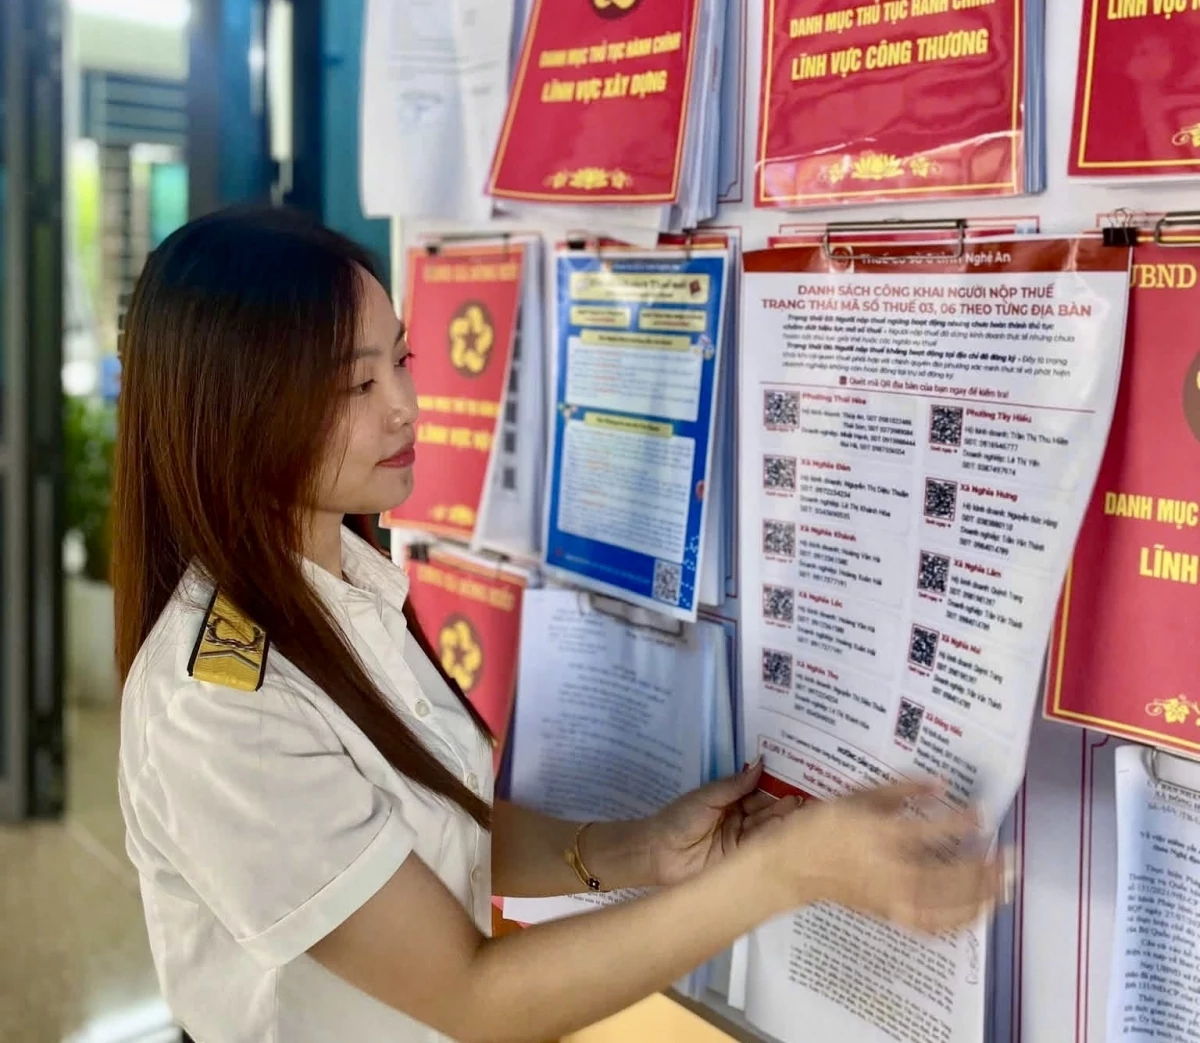 |
| Các quy tắc hướng tới giải quyết thủ tục hành chính đúng pháp luật, đơn giản, minh bạch, giảm thời gian, chi phí tuân thủ và hạn chế việc người nộp thuế phải bổ sung thông tin nhiều lần. Ảnh: Thuế cơ sở. |
Cục Thuế đã ban hành Quy định về quy tắc giải quyết thủ tục hành chính trong lĩnh vực thuế, áp dụng đối với cơ quan thuế các cấp và đội ngũ lãnh đạo, công chức tại các cơ quan này.
Theo đó, 8 quy tắc cốt lõi gồm: “Giao tiếp đúng mực”; “Hướng dẫn đúng ngay”; “Có dữ liệu – Chủ động khai thác”; “Linh hoạt – Không tùy tiện”; “Đủ điều kiện – Không chờ đến hạn”; “Vướng phải báo – Vượt phải trình – Đúng thẩm quyền phải xử lý”; “Giải quyết đến cùng” và “Minh bạch – Liêm chính – Kiểm soát chặt – Xử lý nghiêm”.
Các quy tắc hướng tới giải quyết thủ tục hành chính đúng pháp luật, đơn giản, nhanh chóng, minh bạch; giảm thời gian, chi phí tuân thủ và hạn chế việc người nộp thuế phải bổ sung thông tin nhiều lần.
Công chức thuế phải hướng dẫn đầy đủ, dễ hiểu; chủ động khai thác dữ liệu đã có và được phép sử dụng, không yêu cầu người nộp thuế cung cấp lại thông tin không cần thiết.
Khi hồ sơ đủ điều kiện, công chức cần chủ động xử lý sớm, không chờ đến hạn hoặc chờ người nộp thuế nhắc nhở. Đối với hồ sơ phát sinh vướng mắc hoặc vượt thẩm quyền, công chức phải kịp thời báo cáo, đề xuất phương án xử lý và phối hợp giữa các bộ phận.
Trách nhiệm giải quyết chỉ kết thúc khi công việc được xử lý đầy đủ, đúng quy định và người nộp thuế nhận được kết quả rõ ràng. Quy định nghiêm cấm hành vi gây phiền hà, nhũng nhiễu, đặt ra yêu cầu không có căn cứ, né tránh hoặc đùn đẩy trách nhiệm.
Các đơn vị thuế phải công khai 8 quy tắc, phổ biến đến công chức và duy trì các kênh tiếp nhận phản ánh, kiến nghị để người nộp thuế tham gia giám sát.
Kết quả thực hiện các quy tắc là một trong những tiêu chí đánh giá, xếp loại và bình xét thi đua, khen thưởng hằng năm. Công chức vi phạm tùy mức độ sẽ bị nhắc nhở, phê bình hoặc xem xét xử lý theo quy định.