Cùng với cải cách thủ tục và đổi mới phương thức quản lý, ngành Hải quan đang chú trọng cải cách công tác quản lý thuế đối với hàng hóa xuất nhập khẩu, tăng cường kết nối, chia sẻ thông tin giữa các cơ quan để vừa tạo thuận lợi cho doanh nghiệp, vừa bảo đảm thu đúng, thu đủ ngân sách nhà nước.
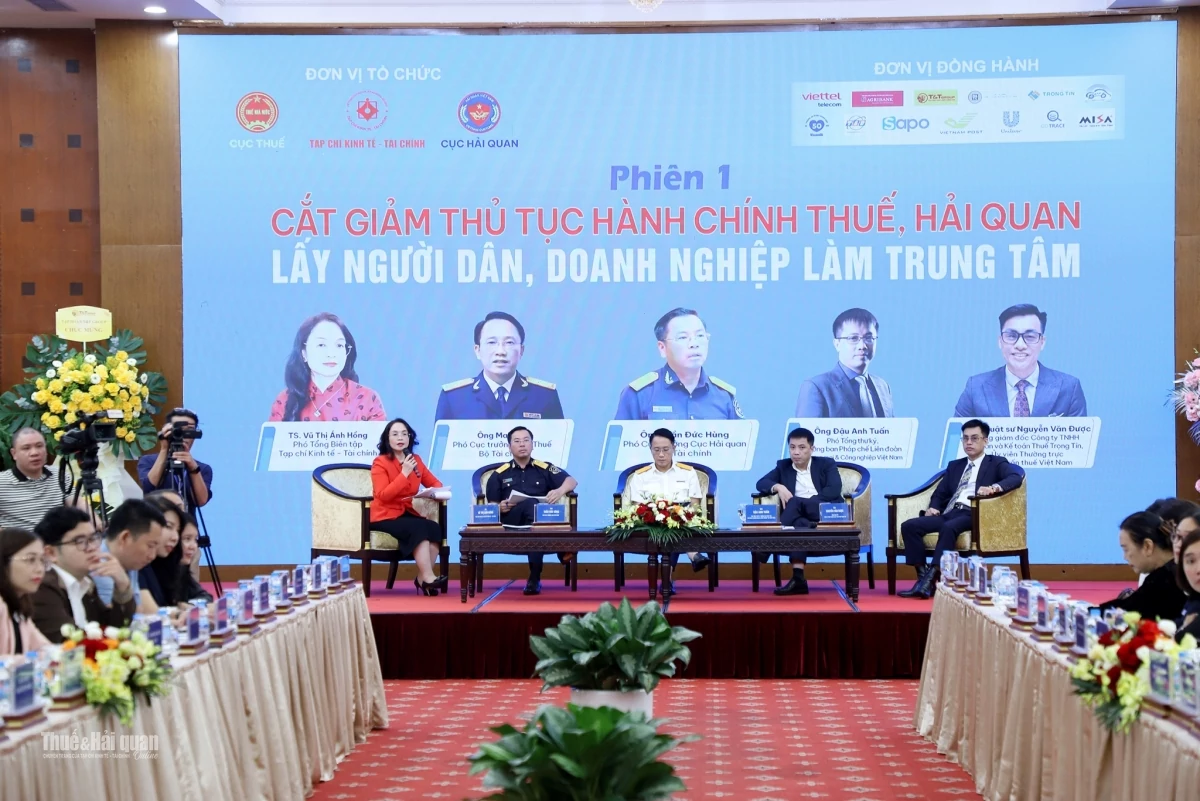 |
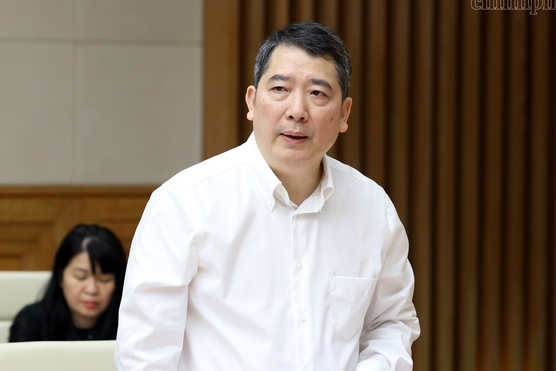
| Cơ quan Hải quan không chỉ hướng tới việc đơn giản hóa thủ tục mà còn phải tiếp tục hoàn thiện các quy định về quản lý thuế. Ảnh: Thanh Hằng |
Hoàn thiện cơ sở pháp lý
Trao đổi tại Diễn đàn “Ngành Thuế và ngành Hải quan đồng hành cùng doanh nghiệp, thúc đẩy tăng trưởng kinh tế hai con số” do Tạp chí Kinh tế - Tài chính tổ chức ngày 8/10/2026, ông Trần Đức Hùng, Phó Cục trưởng Cục Hải quan cho biết, cải cách quản lý hải quan phải được thực hiện đồng bộ, trong đó quản lý thuế đối với hàng hóa xuất nhập khẩu là một bộ phận quan trọng.
Theo ông Trần Đức Hùng, trong quá trình cải cách, cơ quan Hải quan không chỉ hướng tới việc đơn giản hóa thủ tục mà còn phải tiếp tục hoàn thiện các quy định về quản lý thuế theo hướng phù hợp với phương thức quản lý hiện đại, tăng cường ứng dụng công nghệ thông tin và giảm những khâu trung gian không cần thiết.
Trong năm 2026, nhiều văn bản hướng dẫn liên quan đến quản lý thuế đối với hàng hóa xuất nhập khẩu đã được ban hành. Trong đó, Thông tư số 85/2026/TT-BTC ngày 30/6/2026 sửa đổi, bổ sung các quy định về phân loại hàng hóa, phân tích để phân loại hàng hóa; Thông tư số 86/2026/TT-BTC ngày 30/6/2026 sửa đổi, bổ sung quy định về quản lý thuế đối với hàng hóa xuất nhập khẩu.
Cùng với đó, Thông tư số 84/2026/TT-BTC ngày 30/6/2026 quy định về hoàn thuế giá trị gia tăng đối với hàng hóa của người nước ngoài, người Việt Nam định cư ở nước ngoài mua tại Việt Nam mang theo khi xuất cảnh.
“Việc hoàn thiện các quy định về quản lý thuế đối với hàng hóa xuất nhập khẩu phải đồng thời hướng tới hai mục tiêu: Tạo thuận lợi cho hoạt động sản xuất, kinh doanh của doanh nghiệp và bảo đảm yêu cầu quản lý nhà nước, chống thất thu ngân sách”, ông Trần Đức Hùng nhấn mạnh.
Theo Cục Hải quan, cải cách quản lý thuế hiện nay không thể tách rời quá trình chuyển đổi phương thức quản lý. Khi thủ tục ngày càng được điện tử hóa, cơ quan Hải quan có điều kiện khai thác dữ liệu để phục vụ quản lý thay vì phụ thuộc nhiều vào hồ sơ giấy và việc cung cấp thông tin nhiều lần từ phía doanh nghiệp.
Đây cũng là cơ sở để giảm chi phí tuân thủ nhưng vẫn bảo đảm khả năng kiểm soát nghĩa vụ thuế phát sinh từ hoạt động xuất nhập khẩu.
Một trong những định hướng được ngành Hải quan đặt ra là tiếp tục mở rộng phương thức nộp thuế điện tử 24/7. Việc thực hiện nghĩa vụ thuế trên môi trường điện tử giúp doanh nghiệp chủ động hơn về thời gian, đồng thời tạo điều kiện để cơ quan quản lý cập nhật, xử lý thông tin nhanh hơn.
Từ góc độ quản lý, việc số hóa quy trình thu nộp không chỉ mang lại thuận lợi cho doanh nghiệp mà còn góp phần tăng tính minh bạch, hạn chế những khâu xử lý thủ công và tạo nền tảng để cơ quan Hải quan theo dõi đầy đủ hơn dòng thông tin liên quan đến nghĩa vụ thuế.
Tăng hiệu quả thu ngân sách
Nếu cải cách chính sách tạo hành lang để doanh nghiệp thực hiện nghĩa vụ thuận lợi hơn thì kết nối, chia sẻ thông tin là một trong những điều kiện quan trọng để cơ quan quản lý nâng cao hiệu quả chống thất thu.
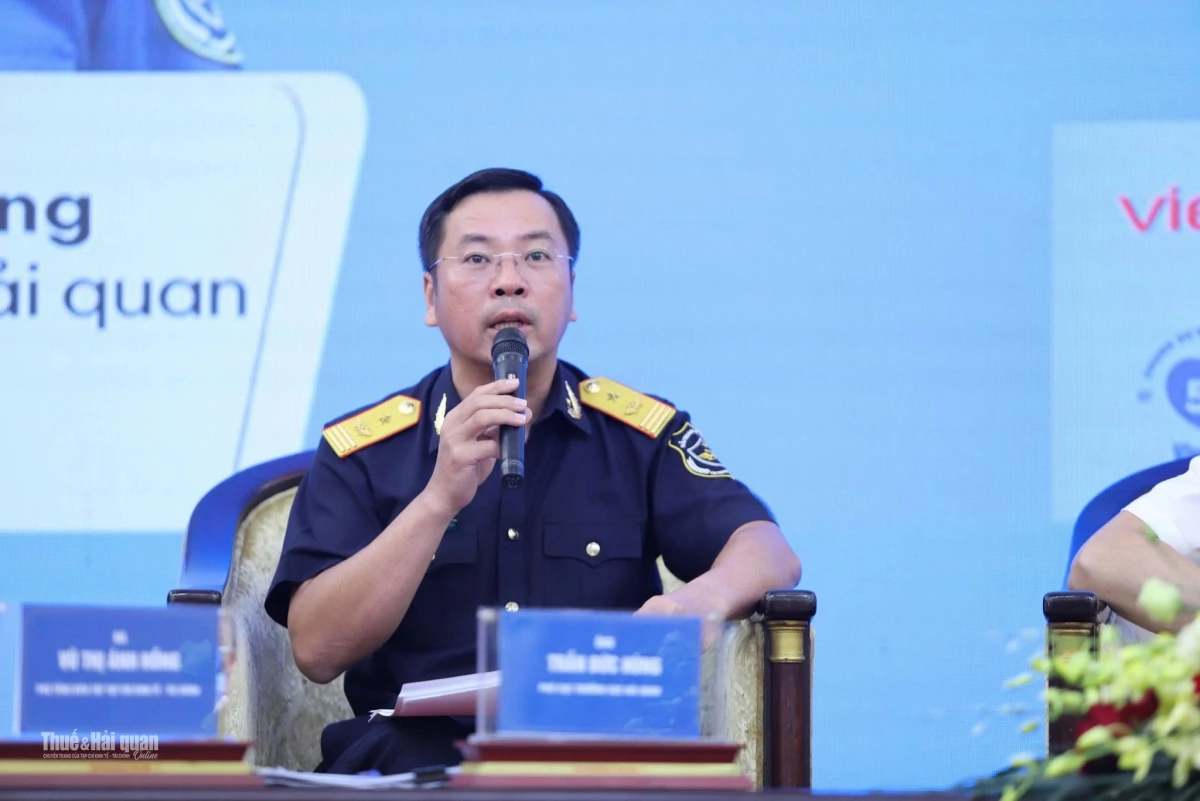 |
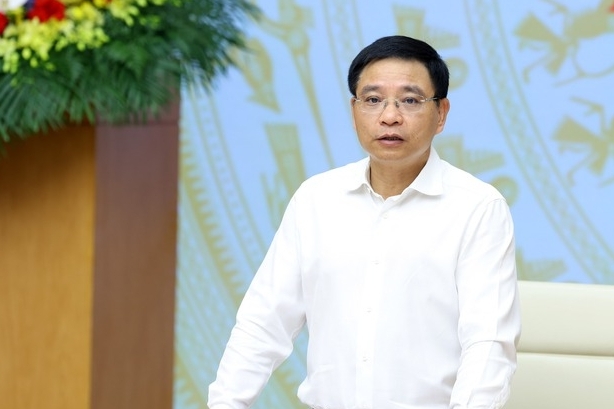
| Theo ông Trần Đức Hùng, quản lý thuế đối với hàng hóa xuất nhập khẩu ngày càng cần sự phối hợp giữa nhiều cơ quan, thay vì chỉ dựa vào thông tin do cơ quan Hải quan trực tiếp thu thập trong quá trình làm thủ tục. Ảnh: Thanh Hằng |
Thực tế hoạt động xuất nhập khẩu liên quan đến nhiều chủ thể, từ doanh nghiệp, cơ quan Hải quan, cơ quan Thuế đến ngân hàng thương mại và các cơ quan quản lý chuyên ngành. Do đó, việc kết nối, chia sẻ thông tin giữa các bên có ý nghĩa quan trọng trong việc đối chiếu, kiểm tra và xác định đầy đủ nghĩa vụ của người nộp thuế.
“Chúng tôi xác định tăng cường phối hợp, trao đổi thông tin với các bộ, ngành, cơ quan Thuế nội địa và chính quyền địa phương là một trong những giải pháp quan trọng để nâng cao hiệu quả quản lý thu ngân sách”, ông Trần Đức Hùng nhấn mạnh.
Theo đó, ngành Hải quan tiếp tục hướng tới việc khai thác hiệu quả dữ liệu phục vụ quản lý, đồng thời tăng cường phối hợp trong nhận diện các nguy cơ thất thu, gian lận thương mại, chuyển giá, trốn thuế.
Cách tiếp cận này đặt yêu cầu quản lý thuế trong một mối quan hệ rộng hơn với quản lý hoạt động xuất nhập khẩu. Dữ liệu về hàng hóa, doanh nghiệp và giao dịch nếu được kết nối, đối chiếu hiệu quả sẽ giúp cơ quan quản lý có thêm cơ sở đánh giá rủi ro, xác định những trường hợp cần tập trung kiểm tra, qua đó tránh kiểm tra dàn trải.
Đối với doanh nghiệp, việc quản lý dựa nhiều hơn trên thông tin và dữ liệu cũng có thể hạn chế những yêu cầu cung cấp lại thông tin đã có, đồng thời tạo điều kiện để những doanh nghiệp chấp hành tốt thực hiện thủ tục thuận lợi hơn.
Ở chiều ngược lại, việc tăng cường kiểm soát dữ liệu và phối hợp giữa các cơ quan cũng đặt ra yêu cầu cao hơn đối với doanh nghiệp trong việc bảo đảm tính chính xác, đầy đủ và nhất quán của thông tin khai báo.
Theo đó, lãnh đạo Cục Hải quan cho rằng, cải cách phải đi cùng với kỷ cương quản lý. Tạo thuận lợi cho doanh nghiệp không có nghĩa là giảm yêu cầu quản lý đối với nghĩa vụ thuế. Mục tiêu là chuyển phương thức quản lý theo hướng hiện đại hơn, minh bạch hơn, để vừa giảm chi phí không cần thiết cho doanh nghiệp, vừa bảo đảm nguồn thu ngân sách.
Thời gian tới, Cục Hải quan xác định tiếp tục đẩy mạnh cải cách công tác quản lý thu ngân sách nhà nước, mở rộng nộp thuế điện tử 24/7; đồng thời tăng cường phối hợp, trao đổi thông tin với các bộ, ngành, cơ quan Thuế nội địa và chính quyền địa phương để chống thất thu, chống gian lận thương mại, chuyển giá, trốn thuế.
Đây được xem là một trong những hướng đi nhằm tạo lập môi trường cạnh tranh công bằng, lành mạnh cho cộng đồng doanh nghiệp, đồng thời bảo đảm nguồn lực ngân sách phục vụ phát triển kinh tế.
Trong bối cảnh quy mô hoạt động xuất nhập khẩu tiếp tục mở rộng, yêu cầu đối với công tác quản lý thuế hải quan vì vậy cũng thay đổi. Cơ quan Hải quan không chỉ phải bảo đảm thu đúng, thu đủ mà còn phải tổ chức quản lý theo cách thức ít gây cản trở nhất đối với dòng chảy thương mại.
Theo Cục Hải quan, đây chính là yêu cầu xuyên suốt của cải cách quản lý hải quan: thuận lợi thương mại và chống thất thu không phải hai mục tiêu đối lập, mà phải được thực hiện đồng thời trên nền tảng pháp lý rõ ràng, quy trình phù hợp và khai thác hiệu quả thông tin, dữ liệu.