Nghị định số 378/2026/NĐ-CP quy định khu phi thuế quan phải đáp ứng đầy đủ các điều kiện về hạ tầng, thiết bị và hệ thống công nghệ thông tin trước khi được áp dụng cơ chế, chính sách dành cho khu phi thuế quan; trong đó, camera phải hoạt động liên tục 24 giờ và lưu trữ hình ảnh tối thiểu 6 tháng.
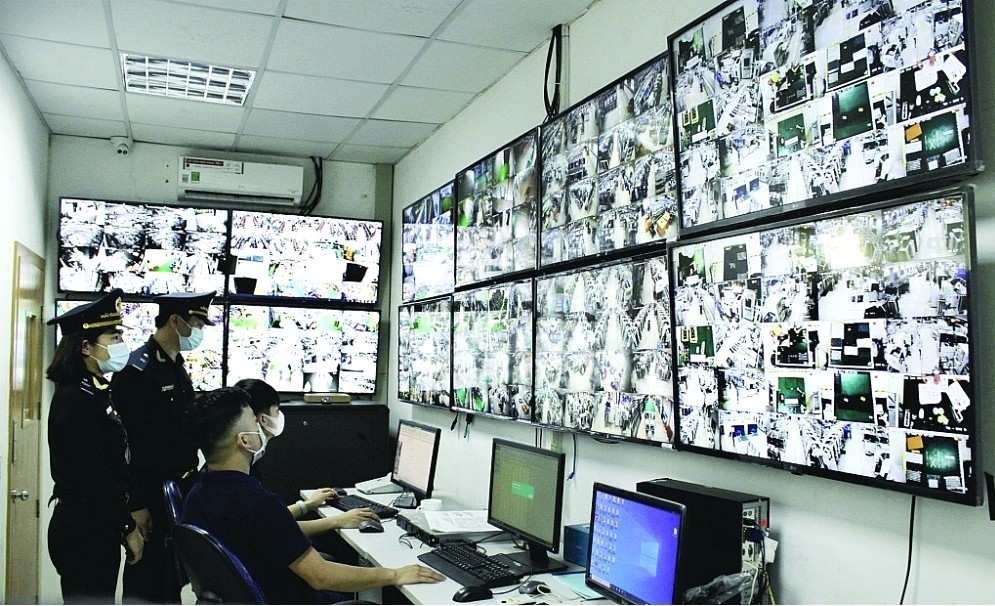 |
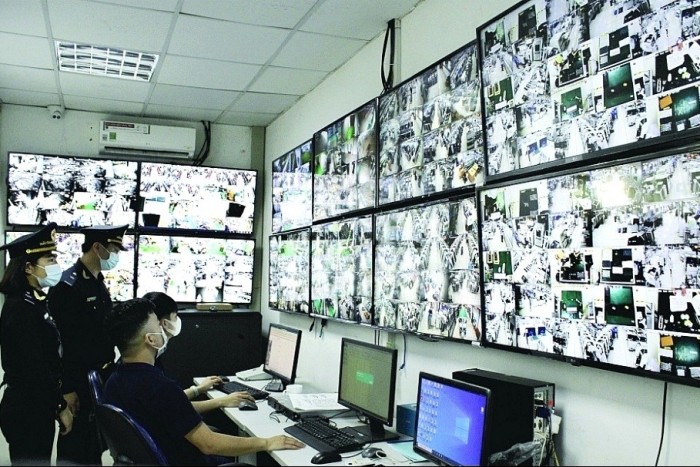
| Công chức Hải quan Hà Nam (Chi cục Hải quan khu vực IV) giám sát hàng hóa ra vào khu phi thuế quan qua hệ thống camera giám sát trực tuyến. Ảnh: H.Nụ |
Camera giám sát 24 giờ
Theo Điều 19 Nghị định số 378/2026/NĐ-CP, khu phi thuế quan phải đáp ứng đầy đủ các điều kiện để cơ quan Hải quan thực hiện kiểm tra, giám sát.
Trước hết, khu phi thuế quan phải có ranh giới địa lý xác định, được ngăn cách với khu vực bên ngoài bằng hệ thống hàng rào cứng, bảo đảm việc kiểm tra, giám sát, kiểm soát của cơ quan Hải quan và các cơ quan có liên quan.
Khu phi thuế quan phải có cổng ra, cổng vào, bố trí luồng riêng cho hàng hóa, người ra vào khu phi thuế quan để làm việc và luồng riêng cho hàng hóa quy định tại khoản 5 Điều 32 Nghị định. Đồng thời, phải có địa điểm làm việc cho cơ quan Hải quan và địa điểm tập kết hàng hóa phục vụ kiểm tra, giám sát.
| Ngày 1/10/2026, Chính phủ ban hành Nghị định số 378/2026/NĐ-CP quy định chi tiết một số điều và biện pháp thi hành Luật Phát triển đô thị, trong đó quy định điều kiện kiểm tra, giám sát hải quan đối với khu phi thuế quan; Nghị định có hiệu lực từ ngày 1/10/2026. |
Đáng chú ý, điểm d khoản 1 Điều 19 quy định khu phi thuế quan phải có hệ thống camera giám sát hoạt động liên tục 24 giờ trong ngày tại các địa điểm, vị trí theo quy định. Dữ liệu hình ảnh phải được lưu trữ tối thiểu 6 tháng và kết nối để cơ quan Hải quan xem trực tiếp, trích xuất theo quy định.
Quy định này đặt ra yêu cầu không chỉ về việc lắp đặt camera mà còn về khả năng vận hành liên tục, lưu giữ dữ liệu và kết nối với cơ quan Hải quan. Hình ảnh từ hệ thống trở thành nguồn dữ liệu phục vụ hoạt động kiểm tra, giám sát khi cần thiết.
Cùng với camera, khu phi thuế quan phải có thiết bị ghi nhận việc hàng hóa qua cổng, kết nối với hệ thống công nghệ thông tin quản lý hàng hóa của khu phi thuế quan.
Hệ thống công nghệ thông tin phải quản lý hàng hóa đưa vào, đưa ra khu phi thuế quan và kết nối, trao đổi dữ liệu điện tử với hệ thống của cơ quan Hải quan. Khu phi thuế quan cũng phải có hệ thống cân điện tử kết nối với hệ thống quản lý của cơ quan Hải quan.
Như vậy, yêu cầu quản lý được thực hiện đồng thời qua hình ảnh camera, dữ liệu hàng hóa qua cổng và dữ liệu điện tử kết nối với cơ quan Hải quan. Đây là cơ sở để cơ quan Hải quan theo dõi hoạt động đưa hàng hóa vào, đưa hàng hóa ra và thực hiện kiểm tra, đối chiếu khi cần thiết.
Các điều kiện về hạ tầng cũng được quy định đồng bộ. Khu phi thuế quan phải có ranh giới, hàng rào cứng, cổng ra vào, luồng riêng cho hàng hóa và người, địa điểm làm việc của cơ quan Hải quan và địa điểm tập kết hàng hóa phục vụ kiểm tra, giám sát.
Đặc biệt, các điều kiện này không chỉ được đặt ra tại thời điểm khu phi thuế quan đề nghị xác nhận. Trong quá trình hoạt động, tổ chức quản lý khu phi thuế quan có trách nhiệm duy trì các điều kiện kiểm tra, giám sát theo quy định.
Chỉ áp dụng cơ chế sau khi xác nhận
Nghị định số 378/2026/NĐ-CP đồng thời quy định rõ trình tự để cơ quan Hải quan kiểm tra, xác nhận khu phi thuế quan đáp ứng điều kiện kiểm tra, giám sát.
Theo khoản 1 Điều 20 Nghị định số 378/2026/NĐ-CP, hồ sơ đề nghị kiểm tra, xác nhận điều kiện kiểm tra, giám sát hải quan gồm văn bản đề nghị; quyết định thành lập khu phi thuế quan; bản vẽ tổng mặt bằng thể hiện ranh giới, hàng rào cứng, vị trí cổng ra, cổng vào, luồng hàng hóa, vị trí làm việc của cơ quan Hải quan, địa điểm kiểm tra thực tế hàng hóa và các khu vực liên quan; cùng thuyết minh hệ thống trang thiết bị kiểm tra, giám sát hải quan.
 |
| Hoạt động nghiệp vụ tại Hải quan Hưng Yên. Ảnh: Thái Bình. |
Trong thời hạn 7 ngày làm việc kể từ ngày nhận đủ hồ sơ, Cục Hải quan kiểm tra hồ sơ, tổ chức kiểm tra thực tế hoặc giao hải quan khu vực thực hiện.
Trường hợp được giao kiểm tra, hải quan khu vực phải kiểm tra thực tế trong thời hạn 7 ngày làm việc kể từ ngày nhận văn bản giao.
Việc kiểm tra nhằm xác định thực tế khu phi thuế quan có đáp ứng các điều kiện theo Điều 19 Nghị định số 378/2026/NĐ-CP hay không, trong đó tập trung vào hệ thống hạ tầng, các vị trí kiểm soát, thiết bị và hệ thống phục vụ kiểm tra, giám sát.
Trường hợp đáp ứng đầy đủ điều kiện, cơ quan Hải quan thực hiện xác nhận theo quy định. Nếu chưa đáp ứng, thông báo phải nêu rõ điều kiện chưa đạt và nội dung cần khắc phục.
Đáng chú ý, khoản 5 Điều 20 Nghị định số 378/2026/NĐ-CP quy định khu phi thuế quan chỉ được áp dụng cơ chế, chính sách sau khi được kiểm tra, xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan, kể từ ngày ghi trong thông báo xác nhận.
Quy định này làm rõ rằng việc khu phi thuế quan được thành lập chưa đồng nghĩa với việc được áp dụng ngay các cơ chế, chính sách dành cho khu phi thuế quan. Điều kiện về kiểm tra, giám sát hải quan phải được đáp ứng và được cơ quan Hải quan xác nhận.
Cùng với kiểm tra ban đầu, Nghị định quy định việc kiểm tra duy trì điều kiện trong quá trình hoạt động. Theo Điều 22 Nghị định số 378/2026/NĐ-CP, cơ quan Hải quan thực hiện kiểm tra khi phát hiện dấu hiệu cho thấy khu phi thuế quan không còn đáp ứng một hoặc nhiều điều kiện theo quy định.
Trường hợp khu phi thuế quan không đáp ứng điều kiện, cơ quan Hải quan thông báo để tổ chức quản lý thực hiện khắc phục. Tùy trường hợp, cơ quan Hải quan áp dụng các biện pháp quản lý, giám sát theo quy định trong thời gian khắc phục.
Điều này đặc biệt có ý nghĩa đối với hệ thống camera và hệ thống công nghệ thông tin. Các thiết bị, hệ thống phục vụ giám sát phải được duy trì hoạt động theo đúng yêu cầu trong suốt quá trình khu phi thuế quan vận hành, thay vì chỉ đáp ứng tại thời điểm được kiểm tra, xác nhận.
Với quy định mới, điều kiện kiểm tra, giám sát hải quan đối với khu phi thuế quan được xác định trên cả hạ tầng kiểm soát, hệ thống giám sát bằng hình ảnh và quản lý dữ liệu điện tử. Trong đó, camera hoạt động 24 giờ, lưu trữ hình ảnh tối thiểu 6 tháng và kết nối để cơ quan Hải quan xem, trích xuất dữ liệu là yêu cầu trọng tâm; cùng với đó là yêu cầu về hệ thống quản lý hàng hóa và kết nối dữ liệu với cơ quan Hải quan.