Từ ngày 1/1/2026, hàng hóa chịu thuế tiêu thụ đặc biệt đưa vào khu phi thuế quan sẽ được áp dụng chính sách thuế như đối với hàng hóa tiêu dùng trong nội địa, xác định rõ người nộp thuế trong từng trường hợp.
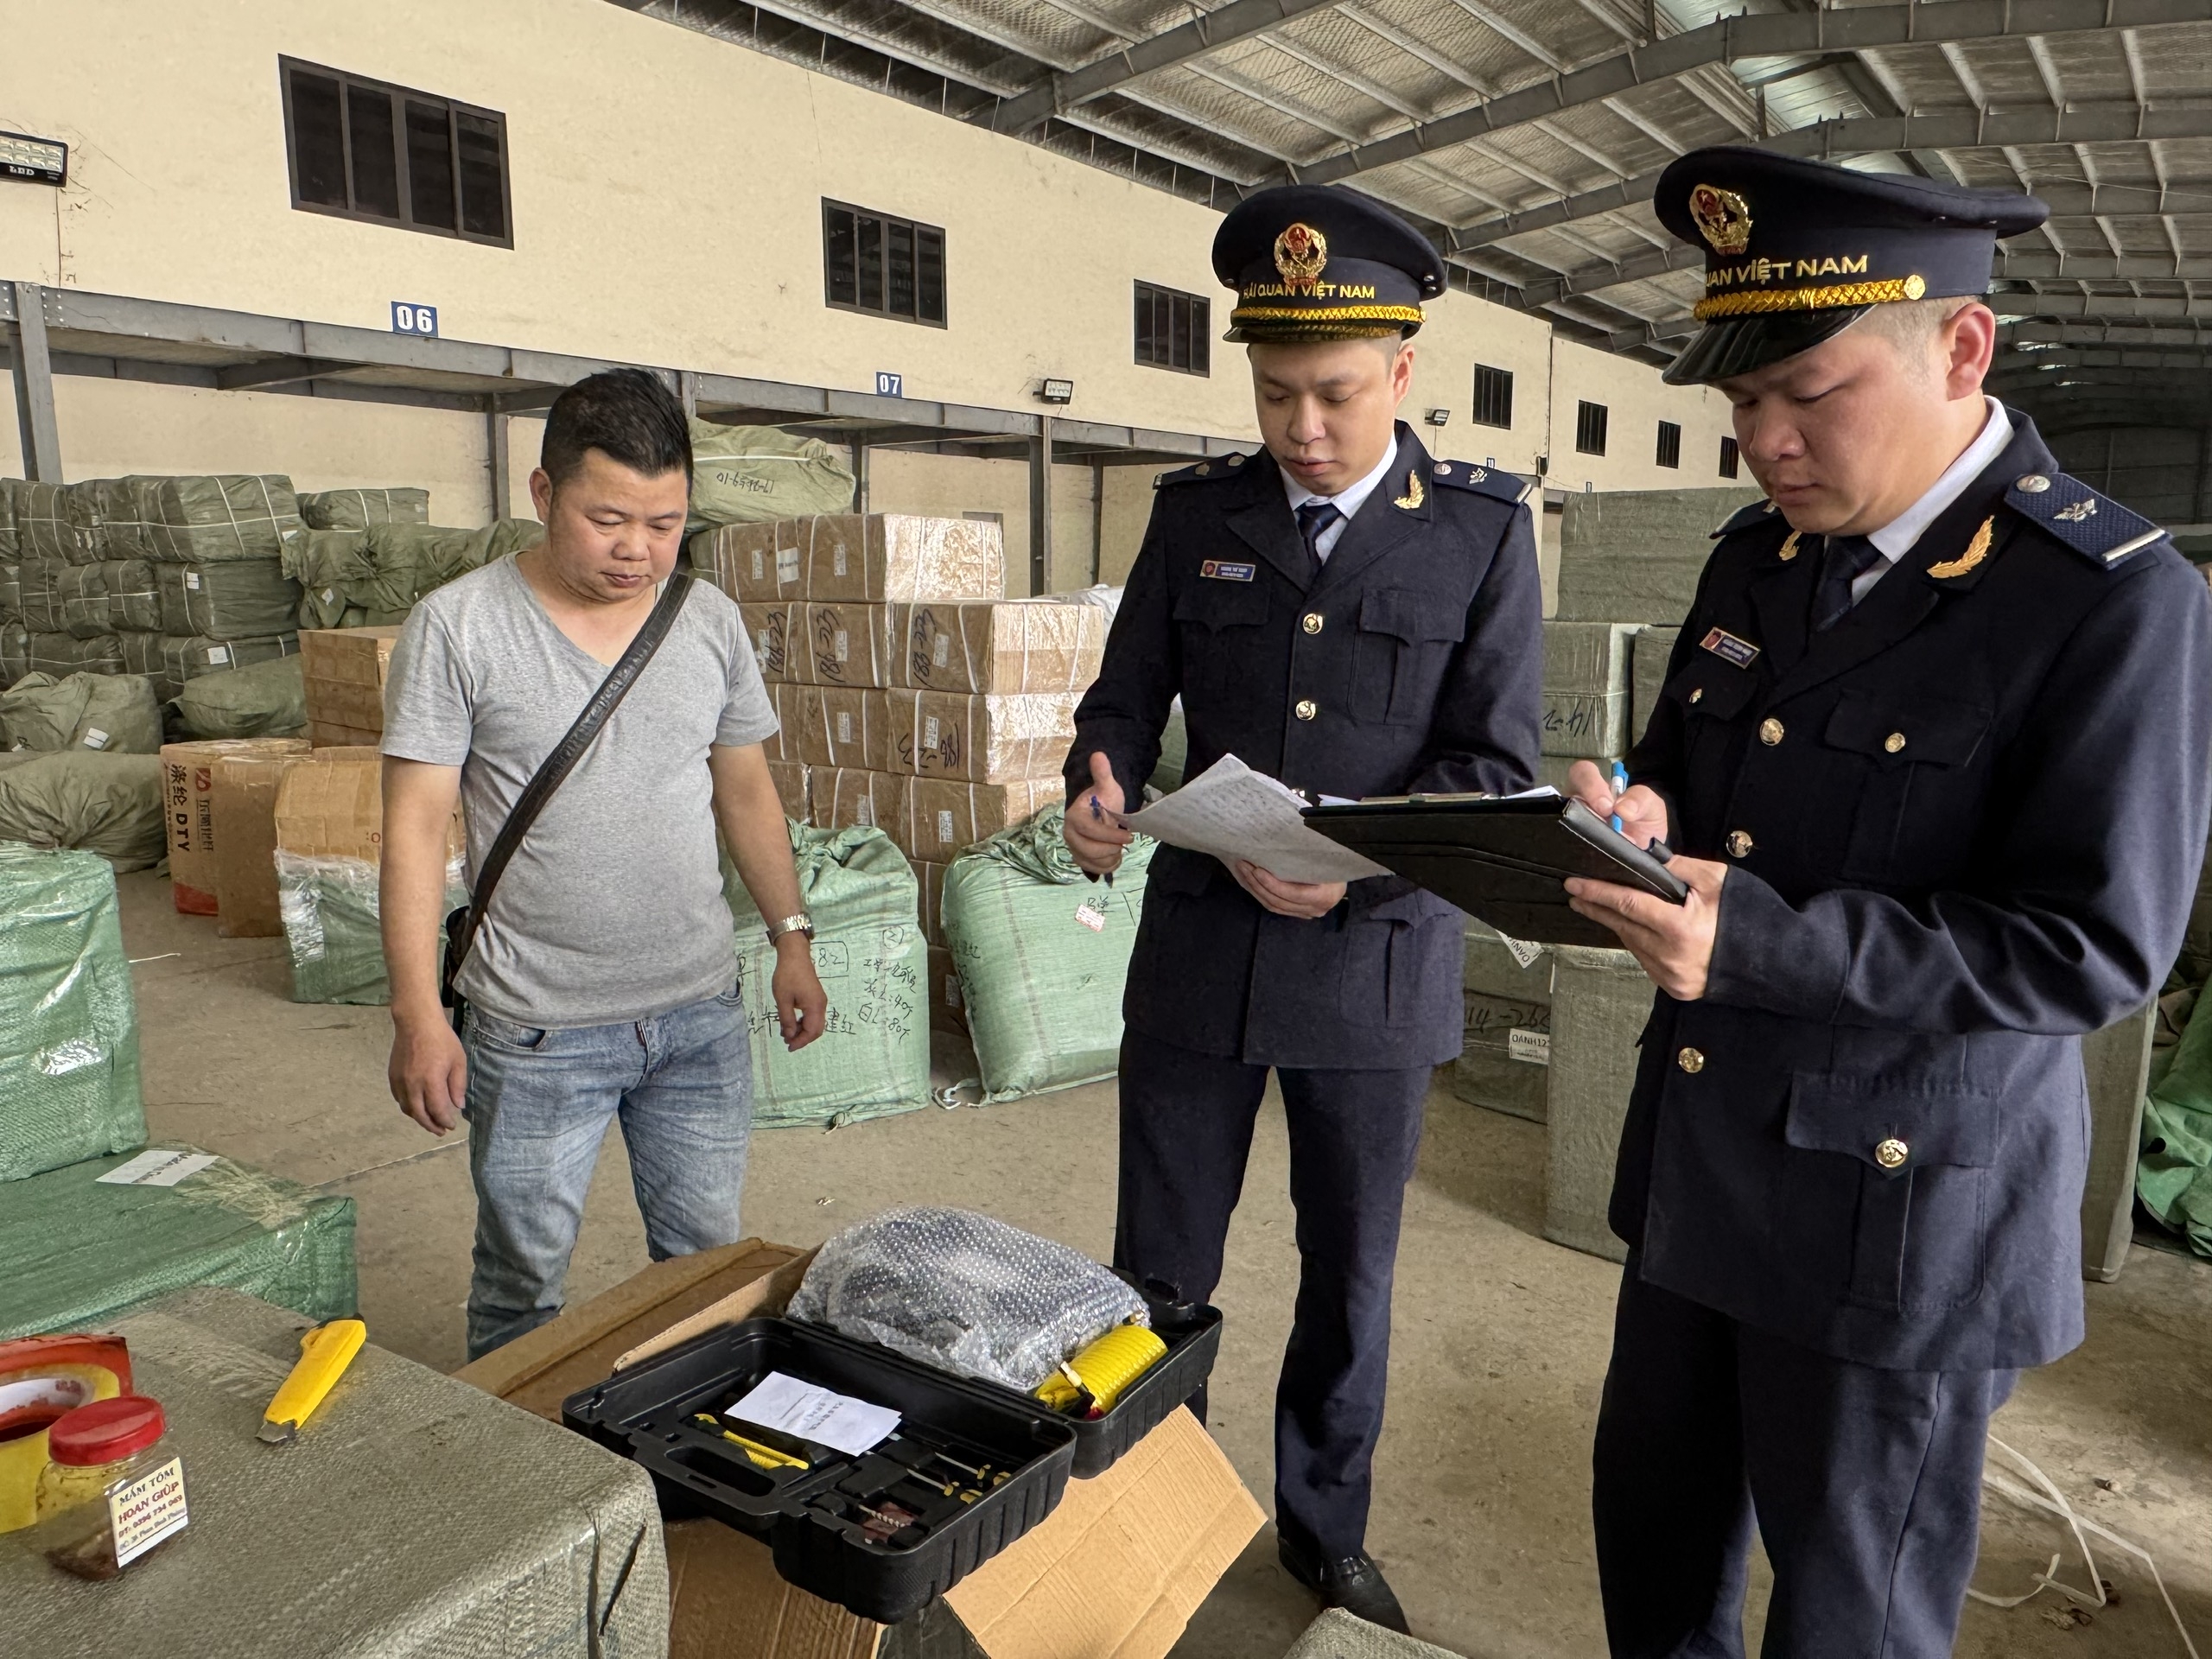 |
| Công chức Hải quan Cửa khẩu Tân Thanh thực hiện kiểm tra hàng hóa. Ảnh: TN. |
Bộ Tài chính vừa có Công văn số 11086/BTC-CST gửi Cục Hải quan hướng dẫn việc áp dụng chính sách thuế tiêu thụ đặc biệt (TTĐB) đối với hàng hóa thuộc diện chịu thuế TTĐB do doanh nghiệp thương mại bán ra.
Công văn được ban hành trên cơ sở đề nghị hướng dẫn của Công ty TNHH Terumo Việt Nam, Cục Hải quan và Công ty TNHH Funing Precision Component liên quan đến việc áp dụng chính sách thuế TTĐB đối với hàng hóa đưa vào khu phi thuế quan.
Theo Bộ Tài chính, trước ngày 1/1/2026, Luật thuế TTĐB số 27/2008/QH12 (đã được sửa đổi, bổ sung) quy định hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan, hàng hóa từ nội địa bán vào khu phi thuế quan và chỉ sử dụng trong khu phi thuế quan, hàng hóa mua bán giữa các khu phi thuế quan với nhau (trừ ô tô chở người dưới 24 chỗ) thuộc đối tượng không chịu thuế TTĐB.
Tuy nhiên, từ ngày 1/1/2026, Luật thuế TTĐB số 66/2025/QH15 có hiệu lực đã bãi bỏ quy định này nhằm mở rộng cơ sở thuế. Theo đó, hàng hóa thuộc diện chịu thuế TTĐB đưa vào khu phi thuế quan sẽ được áp dụng chính sách thuế tương tự như hàng hóa tiêu dùng trong nội địa.
Theo Bộ Tài chính, mục tiêu của chính sách thuế TTĐB là điều tiết việc sản xuất, kinh doanh và tiêu dùng các mặt hàng không được khuyến khích.
Vì vậy, hàng hóa chịu thuế TTĐB nhập khẩu từ nước ngoài đưa vào khu phi thuế quan cũng là hàng hóa không khuyến khích tiêu dùng và cần áp dụng chính sách thuế tương tự hàng hóa nhập khẩu vào nội địa.
Về xác định người nộp thuế, Bộ Tài chính hướng dẫn đối với hàng hóa nhập khẩu từ nước ngoài vào khu phi thuế quan, doanh nghiệp trong khu phi thuế quan là người nộp thuế TTĐB.
Đối với hàng hóa mua từ trong nước vào khu phi thuế quan:
+ Nếu mua trực tiếp từ doanh nghiệp sản xuất, gia công, thì doanh nghiệp sản xuất, gia công là người nộp thuế TTĐB.
+ Nếu mua từ doanh nghiệp thương mại (không phân biệt hàng nhập khẩu hay sản xuất trong nước), nhà nhập khẩu đầu tiên hoặc nhà sản xuất bán ra là người nộp thuế TTĐB. Các doanh nghiệp thương mại ở các khâu tiếp theo không phải nộp thuế TTĐB, kể cả khi bán qua nhiều khâu thương mại trong nước hoặc bán vào khu phi thuế quan.
Theo Bộ Tài chính, doanh nghiệp trong khu phi thuế quan không thuộc đối tượng kê khai, nộp thuế TTĐB khi mua hàng hóa chịu thuế TTĐB trong nước vì hang hóa này đã được kê khai, nộp thuế TTĐB tại khâu nhập khẩu hoặc khâu sản xuất, bán ra theo quy định.
Bộ Tài chính đề nghị Cục Hải quan hướng dẫn cơ quan Hải quan và người nộp thuế thực hiện thống nhất theo đúng quy định của pháp luật.