Điều kiện miễn thuế thu nhập doanh nghiệp 3 năm với doanh nghiệp nhỏ và vừa
Cục Thuế vừa làm rõ điều kiện áp dụng chính sách miễn thuế thu nhập doanh nghiệp (TNDN) trong 3 năm đầu đối với doanh nghiệp nhỏ và vừa.


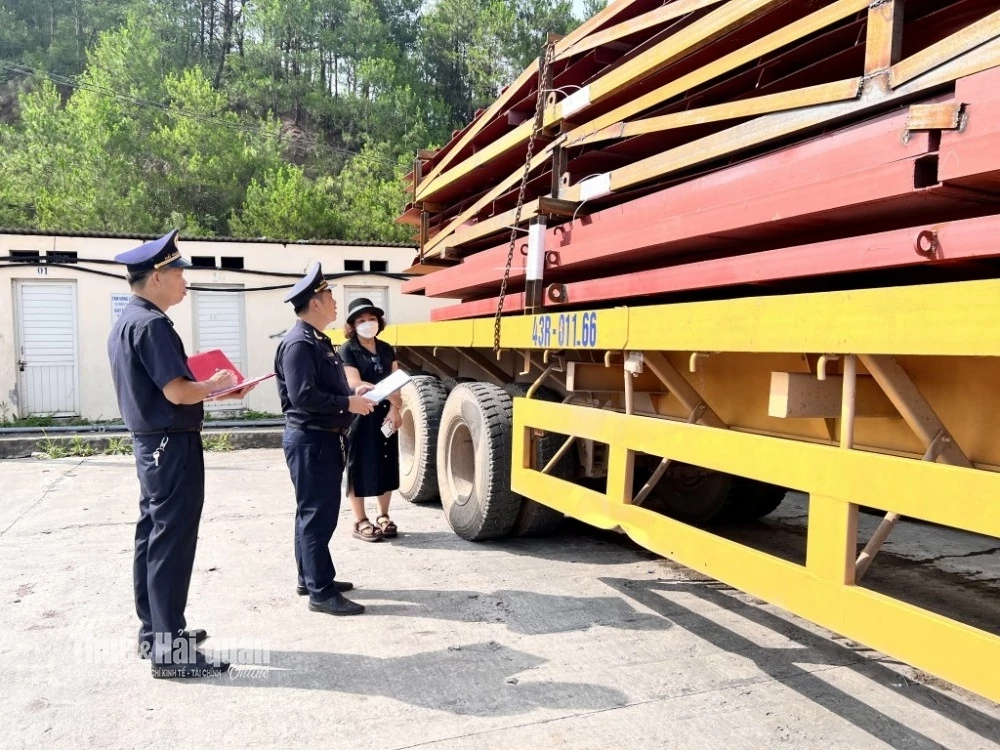 |
| Xử lý tờ khai tạm nhập tái xuất, tạm xuất tái nhập quá hạn còn tồn trên hệ thống VNACCS/VCIS. (Trong ảnh: Công chức Hải quan khu vực VI kiểm soát hàng hóa nhập khẩu). Ảnh: H.Nụ |
Theo báo cáo của Chi cục Hải quan khu vực VI, Công ty hữu hạn công trình XD điện lực An Huy 2 - Tập đoàn XD NL TQ (gọi tắt là doanh nghiệp) có 2 tờ khai tạm nhập đăng ký năm 2018 và 2019, với thời hạn tái xuất lần lượt đến tháng 4/2023 và tháng 11/2023. Hàng hóa là các thiết bị phục vụ thi công công trình. Đến nay, doanh nghiệp chưa mở tờ khai tái xuất đối với số hàng hóa này.
Thực hiện Công văn số 16070/CHQ-GSQL ngày 11/5/2026 của Cục Hải quan về xử lý tờ khai tạm nhập tái xuất, tạm xuất tái nhập quá hạn còn tồn trên hệ thống VNACCS/VCIS, Hải quan cửa khẩu quốc tế Hữu Nghị (Chi cục Hải quan khu vực VI) đã nhiều lần gửi giấy mời doanh nghiệp đến làm việc. Tuy nhiên, doanh nghiệp không cử người đại diện hợp pháp đến làm việc mà gửi công văn giải trình nguyên nhân chưa tái xuất hàng hóa.
Theo giải trình của doanh nghiệp, khoảng tháng 6/2023, hàng hóa thuộc 2 tờ khai trên đã bị mất trộm. Do tại thời điểm xảy ra vụ việc không có người phụ trách trực tiếp có mặt tại nhà máy nên doanh nghiệp không kịp kê khai, trình báo với cơ quan chức năng. Doanh nghiệp cho biết đến nay không thể xin được xác nhận của địa phương về sự việc do địa danh hành chính có nhiều thay đổi.
Theo đó, doanh nghiệp đề nghị Hải quan cửa khẩu quốc tế Hữu Nghị cho phép mở tờ khai chuyển tiêu thụ nội địa đối với hàng hóa thuộc 2 tờ khai, đồng thời cam kết nộp đầy đủ thuế và chấp hành các quy định pháp luật.
Qua rà soát, Chi cục Hải quan khu vực VI cho biết đã tham khảo Công văn số 4119/TCHQ-GSQL ngày 3/10/2012 của Tổng cục Hải quan (này là Cục Hải quan) về xử lý hàng tạm nhập bị mất. Tuy nhiên, trường hợp này có điểm vướng là việc mất trộm hàng hóa không có xác nhận của cơ quan Công an.
Trên cơ sở đó, Chi cục Hải quan khu vực VI đề xuất yêu cầu doanh nghiệp khai thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa đối với hàng hóa tạm nhập tại 2 tờ khai theo quy định tại khoản 5 Điều 25 Nghị định số 08/2015/NĐ-CP, được sửa đổi, bổ sung tại Nghị định số 167/2025/NĐ-CP, để xử lý và thanh khoản tờ khai còn treo trên hệ thống.
Chi cục Hải quan khu vực VI cũng đề xuất xem xét xử phạt vi phạm hành chính đối với doanh nghiệp về hành vi “Khai báo và làm thủ tục sau khi chuyển tiêu thụ nội địa hoặc thay đổi mục đích sử dụng hàng hóa thuộc đối tượng không chịu thuế...” theo quy định tại điểm c khoản 4 Điều 8 Nghị định số 169/2026/NĐ-CP ngày 15/5/2026 của Chính phủ.
Về vụ việc, Cục Hải quan dẫn quy định tại điểm a khoản 2 Điều 84 Thông tư số 38/2015/TT-BTC về trách nhiệm theo dõi, quản lý hàng tạm nhập tái xuất. Theo đó, quá thời hạn tạm nhập tái xuất đã đăng ký nhưng chưa làm thủ tục tái xuất hoặc chưa thực hiện gia hạn thì cơ quan Hải quan xử lý theo quy định của pháp luật và thực hiện ấn định thuế nếu có.
Cục Hải quan cũng dẫn quy định tại điểm d khoản 2 Điều 21 Thông tư số 38/2015/TT-BTC được sửa đổi tại khoản 10 Điều 1 Thông tư số 39/2018/TT-BTC, về trường hợp người nộp thuế thay đổi mục đích sử dụng, chuyển tiêu thụ nội địa nhưng không tự giác kê khai, nộp thuế với cơ quan Hải quan.
Trên cơ sở các quy định nêu trên, Cục Hải quan yêu cầu Chi cục Hải quan khu vực VI kiểm tra, làm rõ tính xác thực của thông tin do doanh nghiệp giải trình để xử lý theo quy định.