Nghị định số 372/2026/NĐ-CP vừa được Chính phủ ban hành, có hiệu lực từ ngày 1/1/2027, sẽ tạo cơ sở kết nối thông tin sản phẩm với các khâu trọng yếu trong chuỗi cung ứng, đặc biệt là truy xuất nguồn gốc. Điểm đáng chú ý của quy đinh này là dữ liệu phải có khả năng xác minh, truy vết độc lập, đồng thời việc triển khai phải bảo đảm không phát sinh nghĩa vụ kê khai nhiều lần.
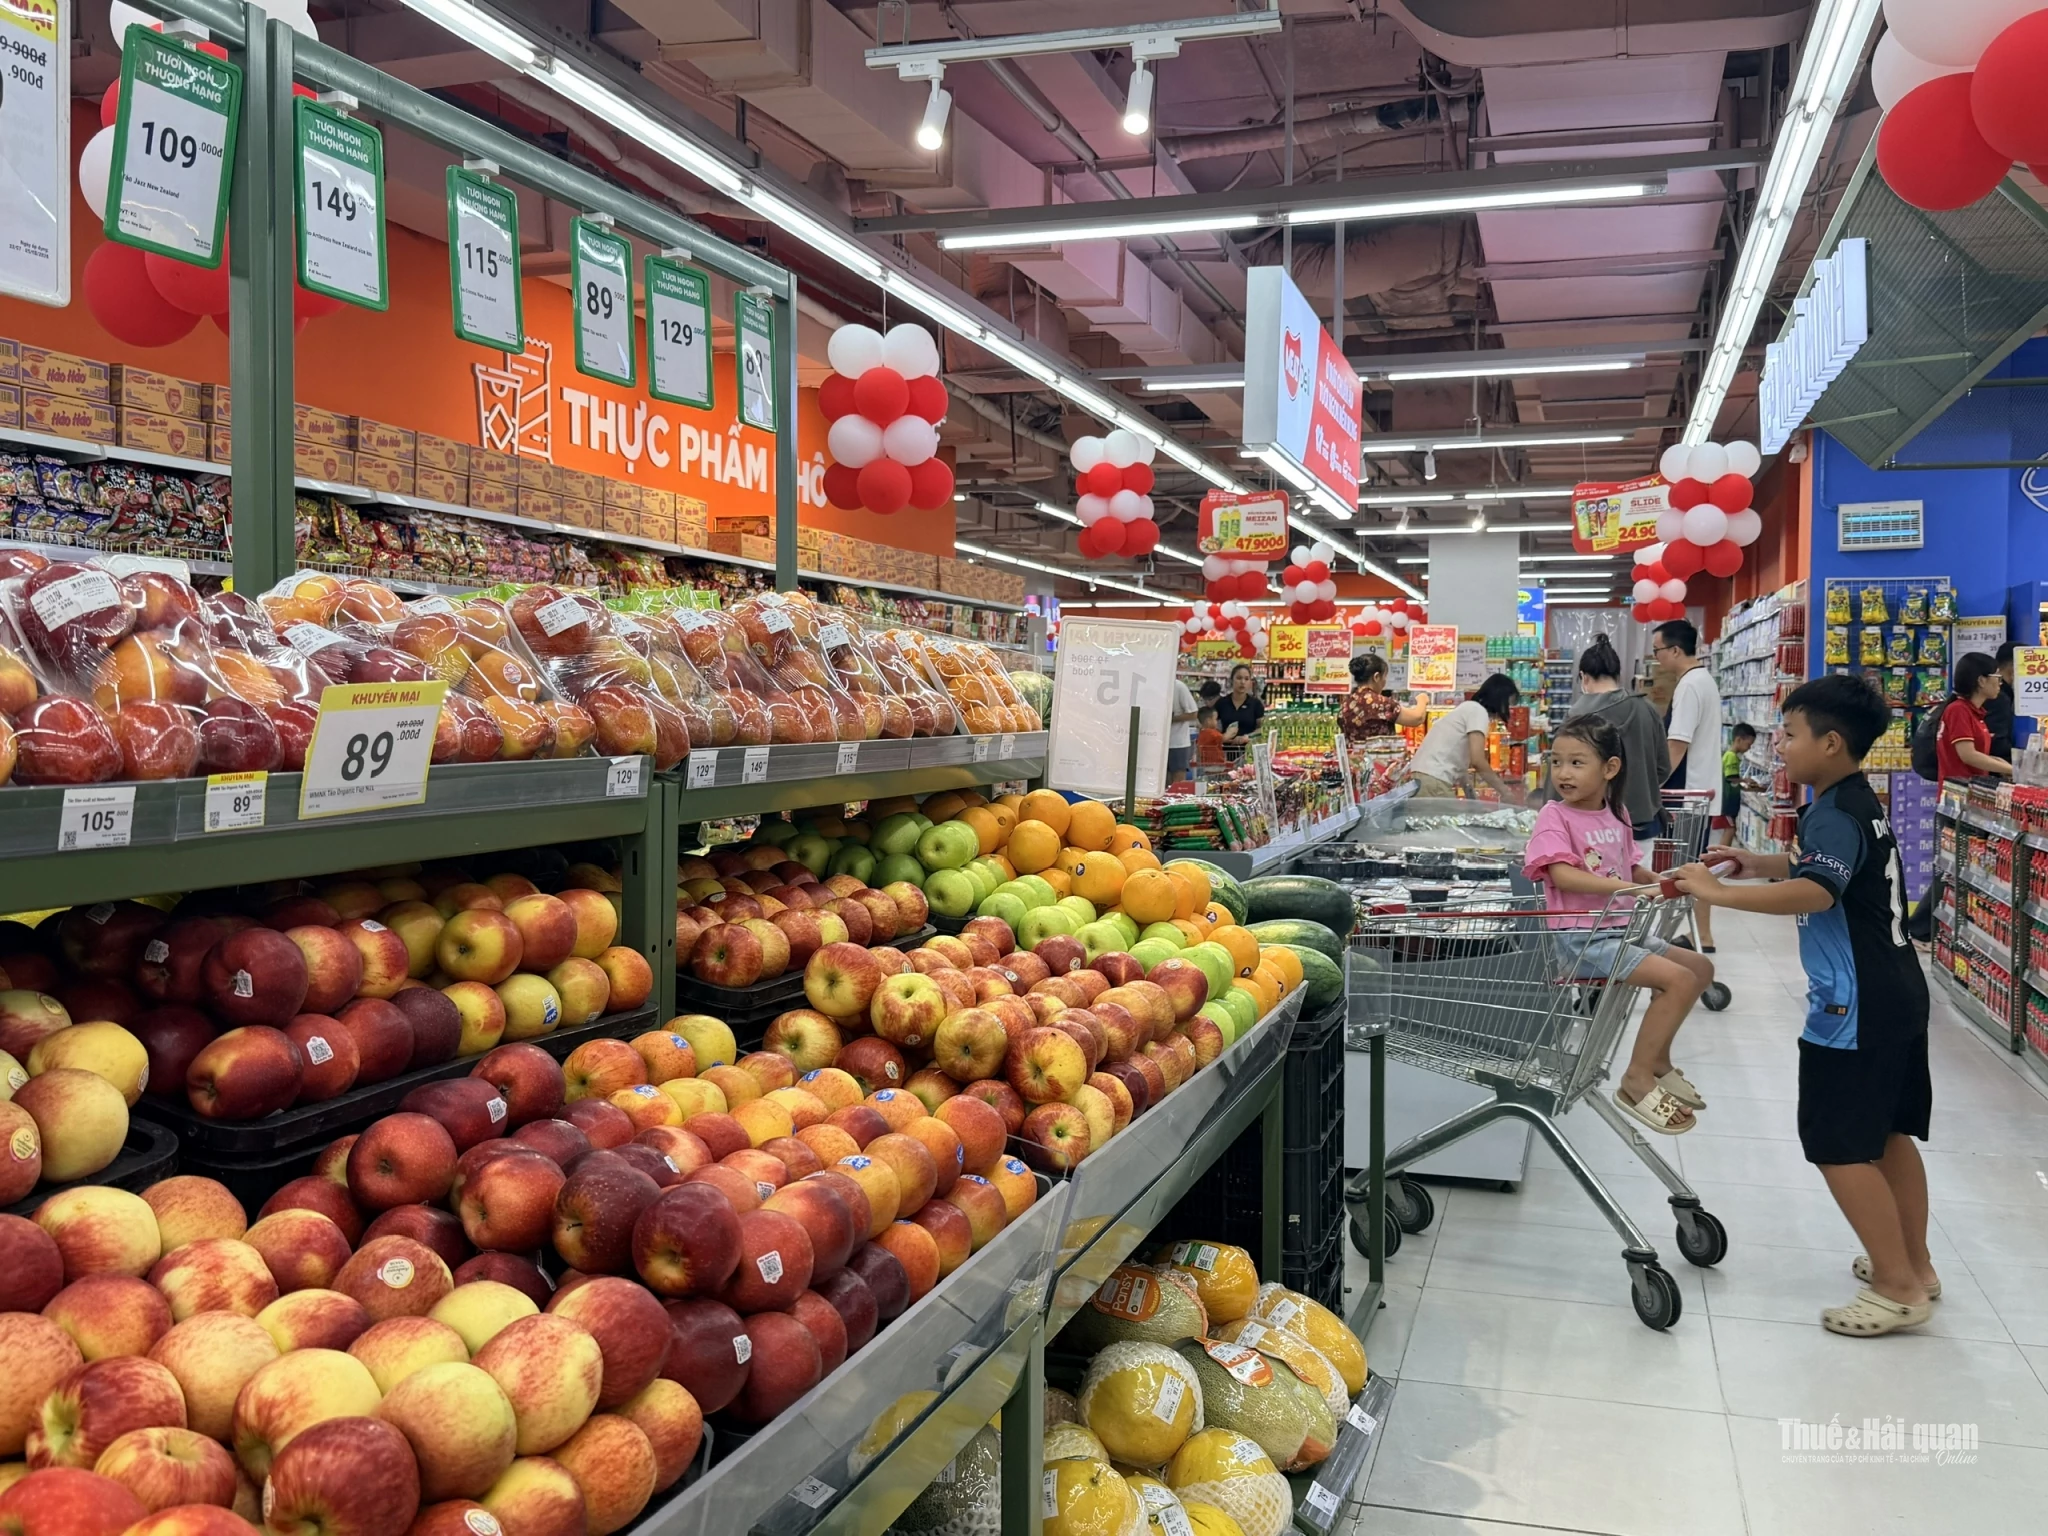 |
| Truy xuất nguồn gốc sản phẩm, hàng hóa sẽ được thực hiện trên Nền tảng quốc gia về định danh, xác thực và truy xuất nguồn gốc sản phẩm, hàng hóa. Ảnh: Duy Hưng. |
Gắn trách nhiệm với từng công đoạn
Theo quy định tại Nghị định số 372/2026/NĐ-CP được Chính phủ ban hành ngày 29/9/2026, việc truy xuất nguồn gốc sản phẩm, hàng hóa sẽ được thực hiện trên môi trường số thông qua mã định danh sản phẩm, hàng hóa (UID) trên Nền tảng quốc gia về định danh, xác thực và truy xuất nguồn gốc sản phẩm, hàng hóa.
Điểm nổi bật của quy định mới là kết nối thông tin nhận diện sản phẩm với dữ liệu được ghi nhận tại các công đoạn trọng yếu. Qua đó, việc truy xuất có cơ sở để xác minh quá trình sản xuất, lưu thông và trách nhiệm của các chủ thể tham gia chuỗi cung ứng.
Theo Nghị định số 372/2026/NĐ-CP, mã UID là đường dẫn số phù hợp tiêu chuẩn quốc gia và tiêu chuẩn GS1 quốc tế, được tạo lập tự động trên Nền tảng quốc gia. Mỗi mã chỉ gắn với một sản phẩm hoặc một lô, mẻ cụ thể, đồng thời liên kết với một bản ghi dữ liệu chủ duy nhất; đồng thời không thay thế các mã số, mã truy vết đã được cấp và sử dụng hợp pháp.
Cách thiết kế này cho phép bổ sung khả năng đối chiếu, xác thực trên nền tảng chung, đồng thời tiếp tục sử dụng các mã hiện có. Dữ liệu chủ được chuẩn hóa theo Hệ thống ngành sản phẩm Việt Nam và Danh mục hàng hóa xuất khẩu, nhập khẩu Việt Nam, tạo cơ sở thống nhất thông tin khi kết nối giữa các hệ thống.
Đáng chú ý, việc truy xuất phải được ghi nhận thông qua khởi tạo chứng chỉ số qua mã UID, nhằm bảo đảm tính toàn vẹn, khả năng xác minh và truy vết độc lập. Những sự kiện trọng yếu trong quá trình sản xuất, nhập khẩu, xuất khẩu, lưu thông, tiêu dùng thuộc diện ghi nhận, bao gồm việc xuất hóa đơn và thời điểm cơ quan hải quan quyết định thông quan.
Tổ chức, cá nhân chịu trách nhiệm đối với sự kiện trọng yếu phải bảo đảm khởi tạo chứng chỉ số tương ứng với công đoạn đó. Quy định có ngoại lệ khi dữ liệu xác nhận kết thúc công đoạn đã được đồng bộ về Cơ sở dữ liệu quốc gia về sản phẩm, hàng hóa.
Theo quy định này, trách nhiệm cung cấp thông tin được gắn với từng công đoạn, nếu thuê đơn vị cung cấp dịch vụ khởi tạo chứng chỉ số, các bên phải thỏa thuận rõ chủ thể thực hiện, phạm vi công việc, trách nhiệm bảo đảm dữ liệu chính xác, đầy đủ và trách nhiệm pháp lý.
Tuy nhiên, phạm vi áp dụng quy định được phân định theo mức độ rủi ro. Đối với sản phẩm, hàng hóa có rủi ro cao, việc định danh, xác thực dữ liệu chủ và truy xuất nguồn gốc là bắt buộc. Danh mục, lộ trình, phương thức thực hiện theo lô, mẻ hoặc từng đơn vị sản phẩm do bộ quản lý ngành, lĩnh vực quyết định, bảo đảm tính khả thi và phù hợp năng lực doanh nghiệp.
Với sản phẩm, hàng hóa có rủi ro trung bình và thấp, việc áp dụng được khuyến khích tự nguyện. Đối với hàng xuất khẩu, nguyên tắc cũng là tự nguyện, trừ trường hợp pháp luật chuyên ngành có quy định khác. Do đó, doanh nghiệp cần căn cứ danh mục, lộ trình và yêu cầu của ngành hàng để xác định nghĩa vụ cụ thể, thay vì hiểu rằng mọi sản phẩm đều phải áp dụng đồng loạt.
 |
| Hàng hóa rủi ro cao bắt buộc phải truy xuất nguồn gốc từ ngày 1/1/2027. Ảnh: Duy Hưng. |
Bắt buộc truy xuất nguồn gốc với hàng hóa rủi ro cao
Bên cạnh việc ghi nhận hành trình sản phẩm, Nghị định số 372/2026/NĐ-CP đặt ra cơ chế số hóa và kết nối các giấy tờ gắn với hàng hóa. Đây là nội dung đáng chú ý đối với doanh nghiệp có nhiều chứng nhận chất lượng, xuất xứ và hồ sơ đánh giá sự phù hợp.
Đáng chú ý, đối với sản phẩm, hàng hóa có mức độ rủi ro cao, việc định danh, xác thực dữ liệu chủ về sản phẩm, hàng hóa và truy xuất nguồn gốc được thực hiện bắt buộc. Các chứng nhận chất lượng, giấy chứng nhận xuất xứ hàng hóa, chứng nhận hợp quy, hợp chuẩn và các giấy tờ khác được số hóa, xác thực, đồng bộ với Nền tảng quốc gia, được thực hiện tuân theo lộ trình, tiêu chuẩn dữ liệu và yêu cầu quản lý do cơ quan có thẩm quyền quy định.
Với hàng hóa có mức độ rủi ro trung bình và thấp, việc định danh, xác thực và truy xuất nguồn gốc được được khuyến khích thực hiện. Các chứng chỉ số tương ứng với giấy tờ, chứng nhận đã được khởi tạo trên Nền tảng quốc gia có giá trị sử dụng như bản chính, tạo cơ sở khai thác hồ sơ điện tử trong quản lý và giao dịch.
Việc khởi tạo chứng chỉ số đối với giấy tờ, chứng nhận được thực hiện khi hệ thống và các cơ quan, tổ chức cấp chứng nhận đáp ứng điều kiện kết nối, chia sẻ dữ liệu theo quy định và hướng dẫn của cơ quan có thẩm quyền.
Các bộ quản lý ngành, lĩnh vực có trách nhiệm tổ chức hoặc chỉ đạo việc khởi tạo chứng chỉ số, bảo đảm liên thông dữ liệu. Đồng thời, các bộ phải ban hành danh mục giấy tờ, chứng nhận thuộc phạm vi quản lý cần thực hiện, xác định lộ trình và cập nhật khi có thay đổi.
Đặc biệt, Nghị định yêu cầu việc quy định các sự kiện trọng yếu phải bảo đảm không phát sinh thủ tục, nghĩa vụ kê khai nhiều lần. Dữ liệu sẵn có trong hệ thống thông tin của cơ quan nhà nước phải có khả năng kết nối, chia sẻ, khai thác và đồng bộ với Cơ sở dữ liệu quốc gia về sản phẩm, hàng hóa.
Từ các quy định trên, có thể thấy lợi ích của truy xuất số phụ thuộc vào khả năng sử dụng lại thông tin đã được xác nhận, việc kết nối thông suốt sẽ tạo điều kiện đối chiếu hồ sơ và giảm công việc nhập lại dữ liệu ở từng công đoạn.
Đối với doanh nghiệp, bước chuẩn bị cần thiết là rà soát thông tin sản phẩm, các mã đang sử dụng và hồ sơ chứng nhận; xác định trách nhiệm cung cấp dữ liệu trong chuỗi cung ứng. Với doanh nghiệp xuất khẩu, việc chủ động áp dụng còn cần cân nhắc yêu cầu của nước nhập khẩu.
Khung pháp lý mới tạo nền tảng nâng cao tính minh bạch của hàng hóa, khi thông tin được xác thực gắn với trách nhiệm cụ thể, truy xuất nguồn gốc sẽ có thêm giá trị trong quản lý và xây dựng niềm tin thị trường.






