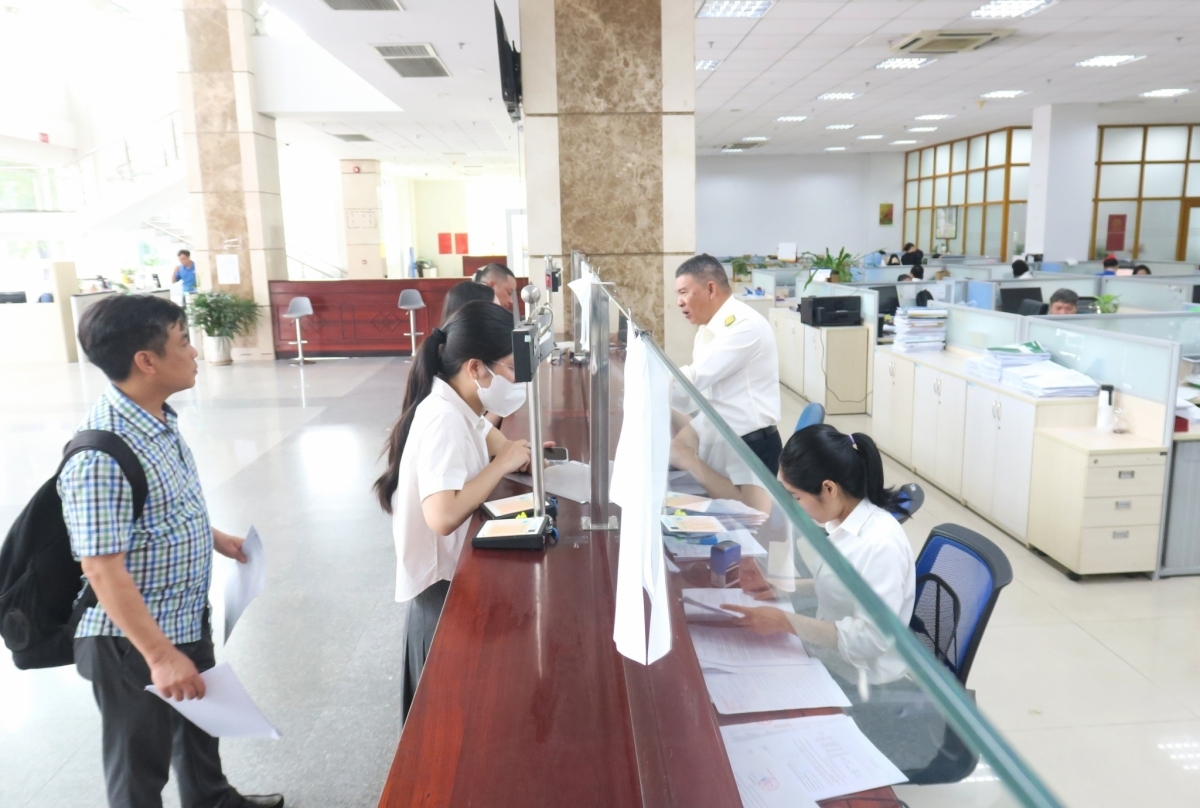
Giảm giấy tờ, hạn chế yêu cầu cung cấp lại tài liệu đã nộp và tạo thuận lợi hơn trong quá trình giải quyết hồ sơ là những thay đổi đáng chú ý trong thủ tục hoàn thuế giá trị gia tăng (GTGT). Các quy định mới hướng tới giảm chi phí tuân thủ, đồng thời bảo đảm việc hoàn thuế được thực hiện đúng quy định.
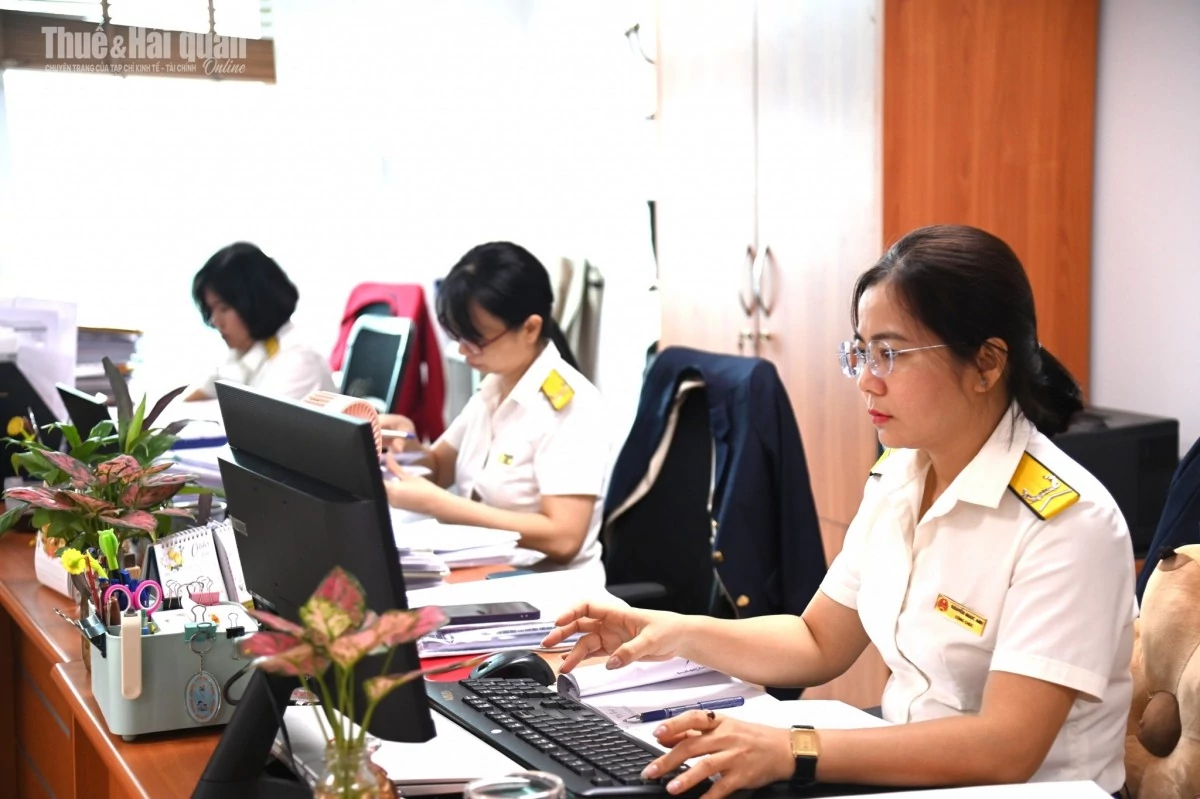 |
| Ngành Thuế hướng tới đẩy mạnh ứng dụng công nghệ và dữ liệu trong giải quyết hoàn thuế GTGT. Ảnh: Hương Quỳnh. |
Giảm giấy tờ, tạo thuận lợi cho doanh nghiệp
Việc chuẩn bị hồ sơ là một trong những khâu quan trọng khi doanh nghiệp thực hiện thủ tục hoàn thuế GTGT. Đối với hoạt động xuất khẩu và dự án đầu tư, ngoài giấy đề nghị hoàn thuế, doanh nghiệp trước đây còn phải chuẩn bị các bảng kê, chứng từ và tài liệu pháp lý tương ứng với từng trường hợp.
Nhằm đơn giản hóa thủ tục, giảm yêu cầu cung cấp lại tài liệu, tại Thông tư số 89/2026/TT-BTC, sửa đổi, bổ sung nhiều quy định về hoàn thuế, phù hợp với Luật Quản lý thuế số 108/2025/QH15 và các văn bản pháp luật có liên quan.
Theo Cục Thuế, một trong những thay đổi đáng chú ý là việc điều chỉnh cách thức đề nghị hoàn thuế GTGT đối với hoạt động xuất khẩu và dự án đầu tư, đồng thời giảm một số thành phần hồ sơ phải nộp riêng.
Trước đây, theo Thông tư số 80/2021/TT-BTC, hồ sơ đề nghị hoàn thuế sử dụng giấy đề nghị hoàn trả khoản thu ngân sách nhà nước mẫu số 01/HT, kèm theo các tài liệu tương ứng với từng trường hợp.
Đối với hoạt động xuất khẩu, doanh nghiệp phải lập bảng kê hóa đơn, chứng từ hàng hóa, dịch vụ mua vào và danh sách tờ khai hải quan đã thông quan. Đối với dự án đầu tư, hồ sơ có bảng kê hóa đơn, chứng từ mua vào, trừ trường hợp người nộp thuế đã gửi hóa đơn điện tử đến cơ quan Thuế.
Trong khi đó, theo quy định mới, việc đề nghị hoàn thuế đối với hai trường hợp này được thực hiện thông qua tờ khai thuế GTGT và phụ lục đề nghị hoàn thuế theo mẫu tương ứng.
Đáng chú ý, các bảng kê hóa đơn, chứng từ mua vào và danh sách tờ khai hải quan đã thông quan không còn được quy định là thành phần hồ sơ riêng tại Điều 46 đối với hoạt động xuất khẩu và dự án đầu tư.
Thay đổi này giúp giảm số lượng tài liệu doanh nghiệp phải chuẩn bị riêng khi thực hiện thủ tục đề nghị hoàn thuế. Tuy nhiên, việc giảm thành phần hồ sơ không có nghĩa là doanh nghiệp được miễn trách nhiệm bảo đảm tính chính xác, hợp pháp của hóa đơn, chứng từ và các thông tin kê khai.
Ngoài hoạt động xuất khẩu và dự án đầu tư, quy định mới còn bổ sung hướng dẫn về hồ sơ hoàn thuế GTGT đối với hoạt động sản xuất hàng hóa, cung cấp dịch vụ chịu thuế suất GTGT 5%. Người nộp thuế thực hiện kê khai chỉ tiêu đề nghị hoàn trên tờ khai thuế GTGT và phụ lục đề nghị hoàn thuế theo mẫu quy định.
Nhìn chung, những sửa đổi về hồ sơ hoàn thuế tập trung vào việc điều chỉnh cách thức đề nghị hoàn, giảm thành phần hồ sơ riêng và hạn chế yêu cầu cung cấp lại tài liệu đã nộp. Đây là những thay đổi trực tiếp liên quan đến quá trình chuẩn bị hồ sơ của doanh nghiệp.
Đơn giản hóa quy trình, hướng tới hoàn thuế tự động
Cùng với việc giảm giấy tờ, các quy định mới còn điều chỉnh quy trình tiếp nhận, xử lý hồ sơ hoàn thuế, tạo thuận lợi hơn cho người nộp thuế trong quá trình thực hiện.
Cục Thuế cho biết, Thông tư số 89/2026/TT-BTC sửa đổi quy định về tiếp nhận hồ sơ hoàn thuế hoặc hồ sơ hủy đề nghị hoàn thuế theo hướng thống nhất cách thức thông báo kết quả tiếp nhận.
| 5 thay đổi về hồ sơ hoàn thuế GTGT cần lưu ý 1. Hoàn thuế đối với hàng hóa, dịch vụ xuất khẩu: Sử dụng tờ khai thuế GTGT mẫu số 01/GTGT và phụ lục đề nghị hoàn thuế mẫu số 01-8/GTGT. Các bảng kê hóa đơn, chứng từ mua vào và danh sách tờ khai hải quan đã thông quan không còn được quy định là thành phần hồ sơ riêng tại Điều 46. 2. Hoàn thuế đối với dự án đầu tư: Sử dụng tờ khai thuế GTGT mẫu số 02/GTGT và phụ lục mẫu số 01-8/GTGT, kèm theo tài liệu pháp lý của dự án theo quy định. 3. Tài liệu pháp lý của dự án đầu tư: Chỉ phải nộp trong hồ sơ đề nghị hoàn thuế lần đầu hoặc khi có thay đổi, bổ sung đối với các tài liệu thuộc phạm vi quy định tại điểm b.8 khoản 1 Điều 46. 4. Hoàn thuế đối với hàng hóa, dịch vụ chịu thuế suất GTGT 5%: Kê khai chỉ tiêu đề nghị hoàn trên tờ khai mẫu số 01/GTGT và phụ lục mẫu số 01-8/GTGT. 5. Hủy hồ sơ hoàn thuế: Người nộp thuế được hủy hồ sơ theo điều kiện áp dụng đối với hồ sơ hoàn thuế trước hoặc hồ sơ kiểm tra trước hoàn thuế. |
Theo đó, cơ quan Thuế thông báo cho người nộp thuế về việc tiếp nhận hoặc không tiếp nhận hồ sơ hoàn thuế, đồng thời bỏ thông báo riêng về việc hồ sơ không đúng thủ tục khi tiếp nhận qua đường bưu chính.
Đáng chú ý, quy định mới cũng mở rộng trường hợp người nộp thuế được hủy hồ sơ hoàn thuế.
Trước đây, việc hủy hồ sơ được quy định đối với trường hợp cơ quan Thuế chưa công bố quyết định kiểm tra đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế.
Hiện nay, người nộp thuế được hủy hồ sơ khi cơ quan Thuế chưa ban hành quyết định hoàn thuế đối với hồ sơ thuộc diện hoàn thuế trước hoặc chưa công bố quyết định kiểm tra đối với hồ sơ thuộc diện kiểm tra trước hoàn thuế.
Thay đổi này làm rõ hơn quyền của người nộp thuế trong quá trình giải quyết hồ sơ, nhất là khi cần điều chỉnh thông tin hoặc không tiếp tục thực hiện đề nghị hoàn thuế.
Đối với doanh nghiệp, tổ chức giải thể, phá sản có số thuế GTGT đầu vào chưa được khấu trừ hết, thủ tục hoàn thuế cũng được điều chỉnh theo từng trường hợp.
Cụ thể, nếu thuộc diện cơ quan Thuế phải kiểm tra tại trụ sở người nộp thuế, doanh nghiệp không phải gửi riêng văn bản đề nghị hoàn trả khoản thu ngân sách nhà nước mà cung cấp thông tin liên quan đến khoản đề nghị hoàn tại biên bản kiểm tra thuế.
Trường hợp không thuộc diện kiểm tra tại trụ sở, người nộp thuế thực hiện kê khai chỉ tiêu đề nghị hoàn trên tờ khai thuế GTGT và phụ lục theo mẫu quy định.
Bên cạnh đó, đối với hồ sơ hoàn thuế lần đầu của dự án đầu tư thuộc diện kiểm tra trước tại trụ sở người nộp thuế, việc phân loại hồ sơ được thực hiện theo từng dự án đầu tư, thay vì theo từng trường hợp hoàn thuế như quy định trước đây.
Những thay đổi này góp phần làm rõ thủ tục áp dụng đối với từng trường hợp, đồng thời tạo cơ sở để cơ quan Thuế thống nhất trong tiếp nhận và giải quyết hồ sơ.
Tuy nhiên, đơn giản hóa hồ sơ, thủ tục không đồng nghĩa với nới lỏng điều kiện hoàn thuế. Người nộp thuế vẫn phải đáp ứng đầy đủ các điều kiện theo quy định của pháp luật, bảo đảm tính chính xác, hợp pháp của hóa đơn, chứng từ và thông tin kê khai.
Không dừng lại ở việc hoàn thiện các quy định về hồ sơ, ngành Thuế còn hướng tới đẩy mạnh ứng dụng công nghệ và dữ liệu trong giải quyết hoàn thuế GTGT.
Theo Phó Cục trưởng Cục Thuế Mai Sơn, ngành Thuế sẽ tiếp tục hoàn thiện quy trình hoàn thuế theo hướng minh bạch, thuận lợi, tăng cường ứng dụng công nghệ và dữ liệu, từng bước hạn chế sự can thiệp của con người trong quá trình xử lý hồ sơ.
Bên cạnh đó, ngành Thuế đang triển khai quy trình hoàn thuế tự động, trong đó hệ thống tự động kết nối dữ liệu, phân tích, đối chiếu và phân loại rủi ro, nhằm giúp cán bộ thuế tập trung vào những trường hợp thực sự cần kiểm tra, xác minh.
Mục tiêu là giải quyết hồ sơ hoàn thuế kịp thời, đúng quy định, qua đó hỗ trợ dòng vốn trở lại với doanh nghiệp, tạo thêm nguồn lực cho hoạt động sản xuất, kinh doanh.