Tỷ lệ hồ sơ hoàn thuế giá trị gia tăng (GTGT) thuộc diện “hoàn thuế trước, kiểm tra sau” được giải quyết trong 6 ngày làm việc đạt 87%. Tuy nhiên, theo phản ánh của doanh nghiệp tại một số địa phương vẫn có tình trạng chậm xác minh hồ sơ, do vậy Cục Thuế yêu cầu cơ quan Thuế các cấp xử lý dứt điểm hồ sơ tồn quá hạn, đồng thời tăng cường kiểm soát rủi ro.
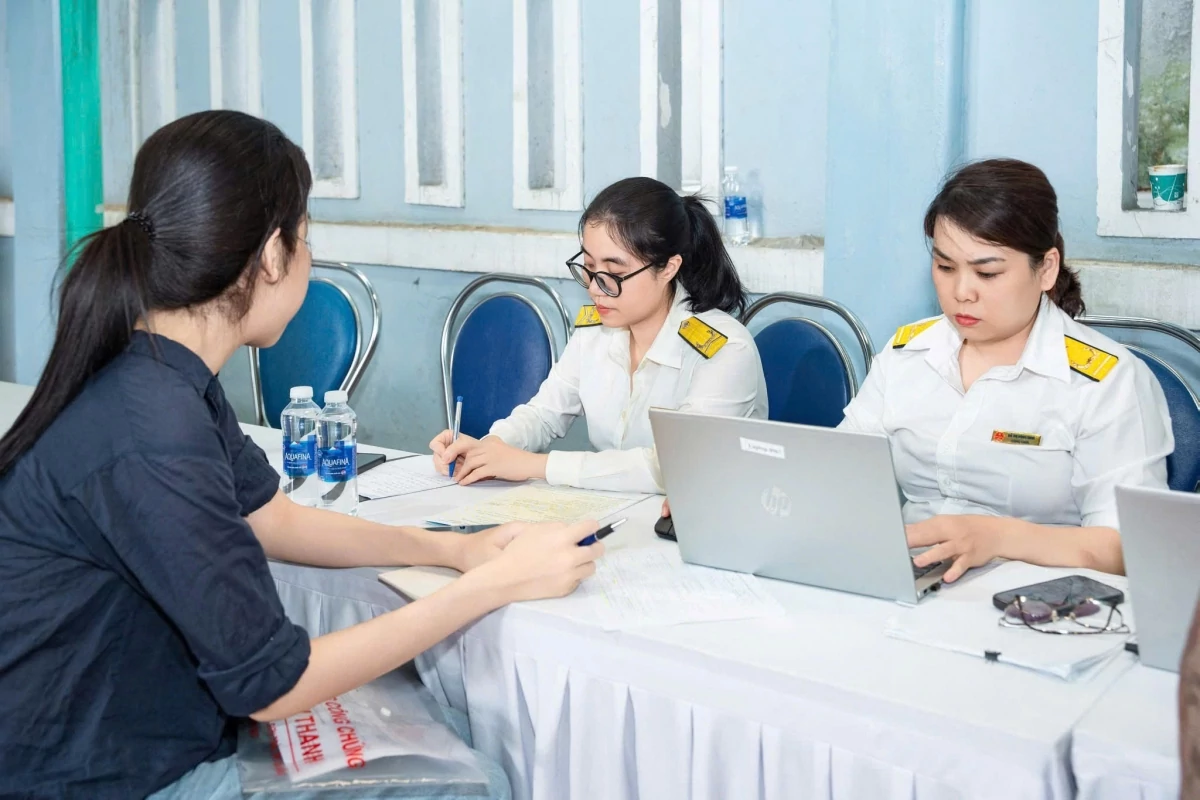 |
| Việc tiếp nhận, phân loại, xử lý, thẩm định và trả kết quả hoàn thuế từng bước được điện tử hóa. Ảnh: Thuế cơ sở 4 TP. Đà Nẵng. |
87% hồ sơ được giải quyết trong 6 ngày làm việc
Hoàn thuế GTGT có ý nghĩa trực tiếp đối với dòng tiền của doanh nghiệp, đặc biệt với các đơn vị xuất khẩu có số thuế đầu vào được khấu trừ lớn.
Do vậy, thời gian qua, công tác hoàn thuế GTGT đã ghi nhận nhiều chuyển biến tích cực. Việc tiếp nhận, phân loại, xử lý, thẩm định, phê duyệt và trả kết quả hoàn thuế từng bước được điện tử hóa, tự động hóa và lưu vết trên hệ thống.
Công tác phòng, chống gian lận cũng từng bước chuyển từ kiểm tra riêng lẻ từng hồ sơ, chứng từ sang phân tích tổng thể NNT, chuỗi hóa đơn, chuỗi giao dịch; kết hợp dữ liệu kê khai, hóa đơn điện tử và thông tin của các cơ quan, tổ chức liên quan để nhận diện rủi ro.
Như vậy, điểm cốt lõi của cải cách công tác hoàn thuế GTGT so với trước đây là chuyển từ “quản lý hồ sơ” sang “quản lý bằng dữ liệu và rủi ro”; từ kiểm soát toàn bộ sang kiểm soát đúng phần có rủi ro; từ xử lý thủ công, kiểm tra riêng lẻ sang số hóa, tự động hóa và phân tích chuỗi giao dịch, qua đó vừa đẩy nhanh hoàn thuế, khơi thông dòng vốn cho DN, vừa nâng cao hiệu quả phòng, chống gian lận và bảo đảm an toàn NSNN.
Cục Thuế cho biết, đến nay tỷ lệ hồ sơ đề nghị hoàn được tiếp nhận bằng phương thức điện tử đạt 99%, việc phân loại hồ sơ thực hiện tự động trên hệ thống 73% hồ sơ phân loại hoàn thuế trước, 87% hồ sơ được giải quyết trong 6 ngày làm việc.
Cơ quan Thuế đã ban hành 14.668 quyết định với tổng số tiền được hoàn 149.463 tỷ đồng, tăng 46% so với cùng kỳ năm 2025 và đạt 86,4% dự toán hoàn thuế năm 2026, trong đó hoàn thuế xuất khẩu 125.018 tỷ đồng, chiếm 84% tổng số tiền hoàn.
Dù vậy, theo phản ánh của người nộp thuế, tại một số địa phương vẫn xảy ra tình trạng chậm, muộn trong kiểm tra, xác minh hồ sơ đề nghị hoàn thuế GTGT của doanh nghiệp xuất khẩu.
Điều này cho thấy, bên cạnh kết quả chung, việc xử lý hồ sơ vẫn cần tiếp tục được rà soát, nhất là ở những khâu có thể ảnh hưởng đến tiến độ hoàn thuế.
Với mục tiêu cơ quan Thuế các cấp không còn hồ sơ tồn quá hạn, ngoại trừ hồ sơ có rủi ro cao, có nghi vấn gian lận thuế cần xác minh, kiểm tra, vừa qua tại Chỉ thị số 34/CT-CT về triển khai các giải pháp nâng cao hiệu quả giải quyết hoàn thuế GTGT, Cục Thuế yêu cầu cơ quan Thuế các cấp phải rà soát toàn bộ hồ sơ hoàn thuế còn tồn đọng.
Cùng với đó, thực hiện phân loại theo nhóm đối tượng, mặt hàng, xác định rõ khó khăn, vướng mắc và thời gian giải quyết từng hồ sơ. Trên cơ sở đó, cơ quan Thuế bố trí nhân lực, phân công nhiệm vụ cụ thể và kiểm tra tiến độ hàng tuần.
Đặc biệt, Cục Thuế yêu cầu 100% hồ sơ hoàn thuế GTGT được tiếp nhận bằng phương thức điện tử. Hệ thống thông tin giải quyết thủ tục hành chính tự động tiếp nhận và trả kết quả tiếp nhận ngay cho NNT. Trường hợp NNT gửi hồ sơ giấy, cơ quan Thuế hướng dẫn thực hiện qua hệ thống này.
Trong quá trình xử lý, cơ quan Thuế phải khai thác dữ liệu tờ khai thuế, hóa đơn điện tử, tờ khai hải quan, kết quả phân tích rủi ro và các thông tin liên quan để đối chiếu, xác minh. Yêu cầu là bảo đảm 100% hồ sơ được giải quyết đúng hạn, trừ các trường hợp có dấu hiệu gian lận, trốn thuế hoặc vi phạm pháp luật.
Đối với hồ sơ có số thuế đề nghị hoàn không đủ điều kiện hoặc chưa đủ điều kiện, thì trong thông báo gửi NNT phải nêu rõ lý do và căn cứ pháp luật đối với từng khoản.
Riêng hồ sơ có rủi ro cao cần xác minh, kiểm tra, cơ quan Thuế phải thông báo cụ thể qua hệ thống thông tin giải quyết thủ tục hành chính về số thuế không đủ điều kiện hoàn, số thuế chưa đủ điều kiện hoàn, lý do, cơ quan liên quan cần phối hợp và thời hạn xác minh.
Phân định phần đủ điều kiện hoàn, tăng kiểm soát gian lận
Ở góc độ doanh nghiệp, chia sẻ với Tạp chí Kinh tế - Tài chính, ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín cho rằng, trong giai đoạn nước rút, cơ quan Thuế cần tiếp tục tháo gỡ vướng mắc, đẩy nhanh tiến độ hoàn thuế, nhất là đối với những hồ sơ không có rủi ro, để sớm giải phóng dòng tiền phục vụ sản xuất, kinh doanh và đưa hàng hóa ra thị trường.
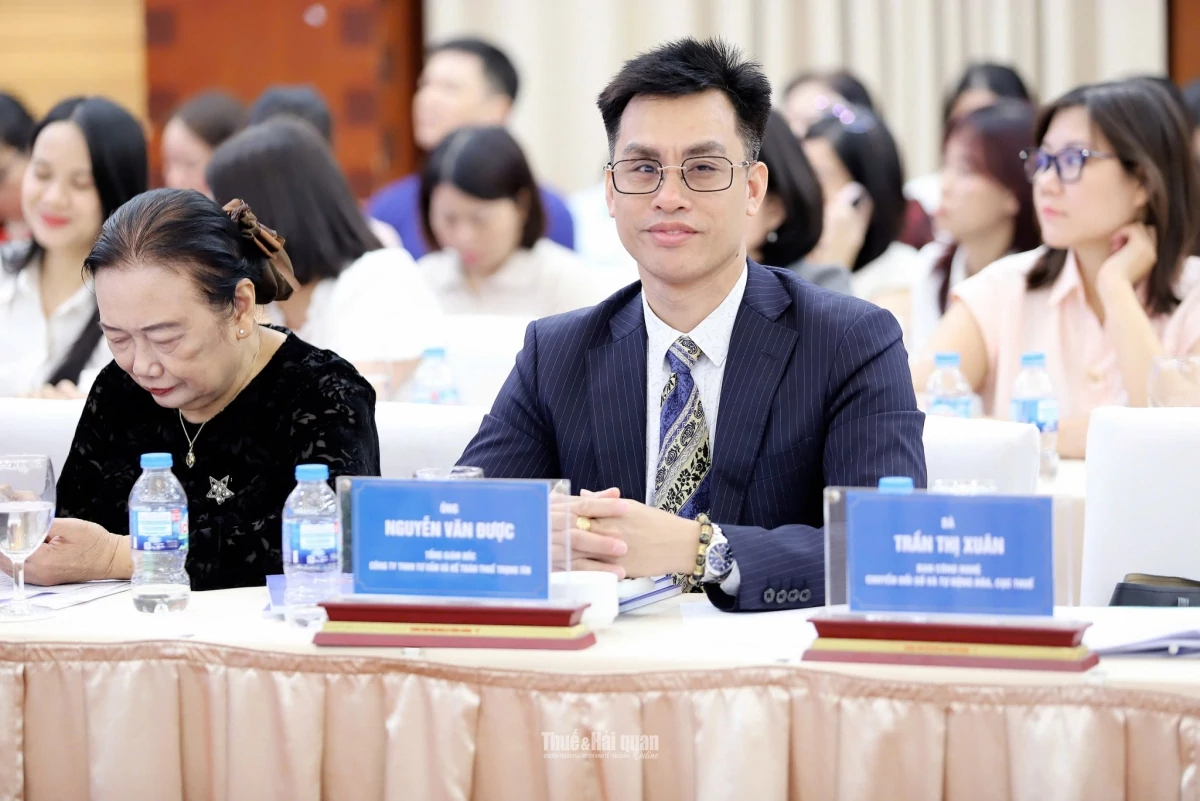 |
| Ông Nguyễn Văn Được, Tổng giám đốc Công ty TNHH Kế toán và Tư vấn Thuế Trọng Tín. Ảnh: Thanh Hằng. |
“Trong đó, cần phân định rõ từng phần trong hồ sơ hoàn thuế. Những khoản đã đủ điều kiện cần được giải quyết hoàn kịp thời, trong khi các nội dung chưa rõ ràng hoặc chưa đủ căn cứ có thể tiếp tục được xác minh, làm rõ”, ông Nguyễn Văn Được nói.
Cách tiếp cận này nhằm khơi thông nguồn lực cho doanh nghiệp, đồng thời vẫn bảo đảm yêu cầu kiểm soát rủi ro.
Một trong những định hướng đáng chú ý trong cải cách hoàn thuế là chuyển từ kiểm tra riêng lẻ từng hồ sơ, chứng từ sang phân tích tổng thể người nộp thuế, chuỗi hóa đơn và chuỗi giao dịch.
Theo Cục Thuế, hành vi gian lận có thể hình thành từ trước khi doanh nghiệp lập hồ sơ đề nghị hoàn thuế, ngay trong quá trình phát sinh giao dịch, lập và nhận hóa đơn, kê khai thuế.
Các thủ đoạn được phát hiện gồm sử dụng doanh nghiệp không hoạt động thực chất để mua bán hóa đơn; lập hóa đơn cho giao dịch không có thật; hợp thức hóa đầu vào qua nhiều doanh nghiệp trung gian; tạo giao dịch mua bán lòng vòng; nâng khống giá trị hàng hóa, dịch vụ hoặc kê khai không đúng thực tế đối với hàng hóa, dịch vụ xuất khẩu nhằm làm tăng số thuế GTGT được khấu trừ, đề nghị hoàn.
Để nhận diện rủi ro, ngành Thuế đã xây dựng, vận hành các công cụ phân tích, cảnh báo trên cơ sở dữ liệu hóa đơn điện tử, hồ sơ khai thuế, đăng ký thuế, lịch sử tuân thủ và các dữ liệu nghiệp vụ khác. Các công cụ hỗ trợ đối chiếu hóa đơn với hồ sơ khai thuế, phân tích chuỗi cung ứng, đồ thị giao dịch và xây dựng hồ sơ rủi ro NNT.
Những dấu hiệu được chú ý gồm doanh nghiệp có quy mô hoạt động hạn chế nhưng phát sinh doanh thu, giá trị mua bán và thuế GTGT đầu vào lớn; số thuế đề nghị hoàn tăng đột biến; giao dịch diễn ra liên tục trong thời gian ngắn; mua bán qua nhiều tầng trung gian hoặc giá trị giao dịch không tương xứng với năng lực hoạt động thực tế.
Cục Thuế yêu cầu việc nhận diện rủi ro phải được thực hiện ngay trong quá trình kê khai, sử dụng hóa đơn và phát sinh giao dịch, không chờ đến khi doanh nghiệp nộp hồ sơ đề nghị hoàn thuế mới tiến hành kiểm tra. Đồng thời, tăng cường kết nối, đối chiếu dữ liệu giữa người bán, người mua, hóa đơn đầu vào, đầu ra và các tổ chức, cá nhân liên quan.
Ông Lê Long, Phó Cục trưởng Cục Thuế cho biết, để bảo đảm hoàn thuế GTGT đúng hạn, đúng đối tượng, kiểm soát đúng rủi ro dựa trên dữ liệu, tăng cường kỷ cương, kỷ luật hành chính, Bộ Tài chính xác định bốn nhóm giải pháp quan trọng. Trong đó, kiểm soát tiến độ giải quyết hồ sơ; tiếp tục hoàn thiện chính sách, đơn giản hóa thủ tục và đẩy nhanh hoàn thuế đối với NNT tuân thủ tốt; đẩy mạnh số hóa, tự động hóa và quản lý rủi ro đến từng giao dịch, từng phần số tiền đề nghị hoàn; tăng cường kiểm soát gian lận gắn với trách nhiệm tổ chức thực hiện.
Ngành Thuế dự kiến thí điểm tự động xác định số tiền đủ điều kiện hoàn trong tháng 12/2026, làm cơ sở triển khai chính thức từ năm 2027.
| Hoàn thiện cơ sở pháp lý cho hoàn thuế GTGT tự động Thời gian qua, Cục Thuế đã tham mưu Bộ Tài chính báo cáo Chính phủ hoàn thiện cơ sở pháp lý về hoàn thuế tại Luật Quản lý thuế số 108/2025/QH15, Nghị định số 252/2026/NĐ-CP và Thông tư số 89/2026/TT-BTC. Theo đó, hồ sơ cũng được đơn giản hóa, lược bỏ chứng từ, thông tin không cần thiết hoặc trùng lặp, đồng thời bổ sung cơ sở pháp lý triển khai hoàn thuế GTGT tự động và thực hiện giải quyết hoàn thuế kể từ ngày cơ quan Thuế ban hành kết luận hoặc quyết định xử lý vi phạm sau kiểm tra đối với hồ sơ kiểm tra trước hoàn thuế. |