Hiệp hội Chế biến và Xuất khẩu thủy sản Việt Nam (VASEP) cho biết, nhiều kiến nghị của doanh nghiệp liên quan đến thủ tục, chính sách đối với hải sản khai thác nhập khẩu phục vụ chế biến, xuất khẩu đã được Cục hải quan hướng dẫn, giải đáp cụ thể tại Công văn số 24051/CHQ-GSQL ngày 10/11/2026. Các nội dung tập trung vào quản lý rủi ro, kiểm tra sau thông quan, sử dụng dữ liệu, chứng từ và kiểm tra chuyên ngành.
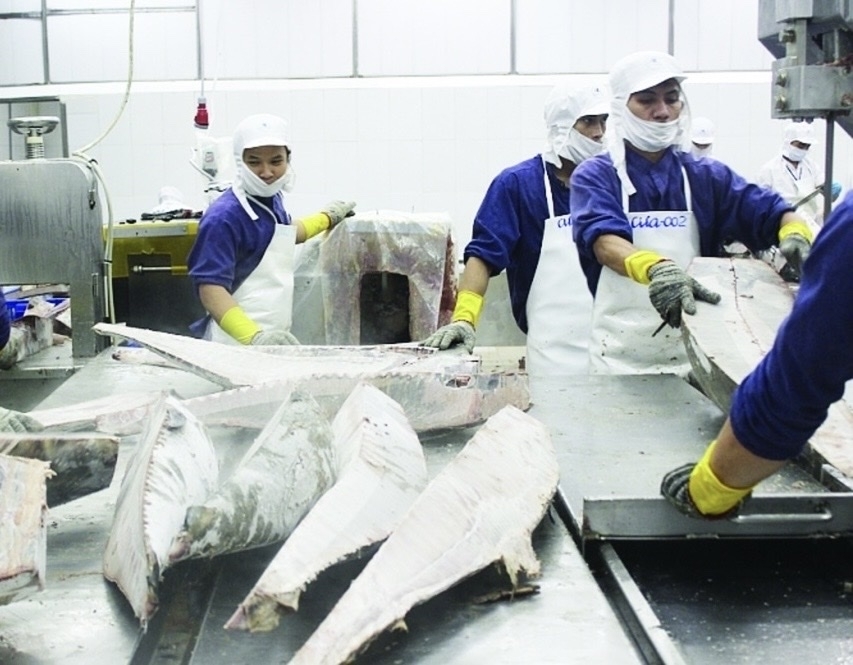 |
| Doanh nghiệp thủy sản kiến nghị thống nhất đầu mối trong việc kiểm tra chuyên ngành. Ảnh: Thu Hòa |
Tăng quản lý rủi ro, hạn chế kiểm tra trùng lặp
Đối với kiến nghị chuyển mạnh sang quản lý theo rủi ro, hậu kiểm và công nhận, kế thừa dữ liệu, chứng từ hợp lệ của nước xuất khẩu; tập trung kiểm soát các lô hàng, tàu khai thác và nguồn cung có dấu hiệu rủi ro, hạn chế kiểm tra trùng lặp đối với nguyên liệu có hồ sơ hợp pháp, lịch sử tuân thủ tốt, Cục Hải quan cho biết, thủ tục hải quan đối với hàng hóa xuất khẩu hiện được thực hiện theo quy định của Luật Hải quan và các văn bản hướng dẫn.
Theo đó, việc kiểm tra hồ sơ, kiểm tra thực tế hàng hóa được thực hiện theo nguyên tắc quản lý rủi ro, trên cơ sở tổng hợp, xử lý kết quả đánh giá tuân thủ pháp luật của người khai hải quan và phân loại mức độ rủi ro. Quy định này nhằm tạo thuận lợi cho doanh nghiệp trong quá trình thực hiện thủ tục hải quan.
Bên cạnh đó, căn cứ Luật Hải quan số 11/2026/QH16, cơ quan Hải quan đang xây dựng dự thảo nghị định và dự thảo thông tư hướng dẫn Luật để báo cáo Bộ Tài chính, Chính phủ xem xét ban hành. Các dự thảo quy định về quản lý tuân thủ trong quản lý hải quan và quản lý rủi ro trong hoạt động nghiệp vụ hải quan, thay thế Thông tư 81/2019/TT-BTC và Thông tư 06/2024/TT-BTC, đã cụ thể hóa các nội dung về quản lý tuân thủ hải quan.
Theo định hướng này, hoạt động kiểm tra, giám sát hải quan được thực hiện trên cơ sở quản lý rủi ro và đánh giá mức độ tuân thủ của doanh nghiệp. Người khai hải quan tuân thủ tốt pháp luật được xem xét ưu tiên thủ tục, miễn, giảm mức độ kiểm tra, giám sát và kiểm tra sau thông quan.
Theo Cục Hải quan, đây là cơ sở pháp lý để đưa nguyên tắc “tuân thủ càng tốt, thuận lợi càng cao” từ định hướng chính sách thành quy định cụ thể, minh bạch, trong đó chuyển đổi số là trụ cột xuyên suốt của quản lý rủi ro và quản lý tuân thủ.
Phương thức quản lý hải quan trong thời gian tới cũng được định hướng theo hướng tăng cường tích hợp, chuẩn hóa dữ liệu; nâng cao năng lực phân tích, cảnh báo rủi ro; từng bước tự động hóa quản lý hồ sơ, đánh giá tuân thủ và xác định trọng điểm. Qua đó, hình thành chu trình quản lý khép kín, phù hợp với tinh thần Nghị quyết số 57-NQ/TW ngày 22/12/2024 của Bộ Chính trị về đột phá phát triển khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số quốc gia.
Việc đánh giá doanh nghiệp sẽ từng bước chuyển từ xử lý thủ công sang đánh giá liên tục trên nền dữ liệu, giảm yêu cầu doanh nghiệp cung cấp lại những thông tin mà cơ quan nhà nước đã có.
Đối với kiểm tra sau thông quan, cơ quan Hải quan cho biết việc lựa chọn đối tượng kiểm tra đã được thực hiện theo hướng tăng cường quản lý rủi ro, khai thác thông tin, dữ liệu sẵn có và hạn chế kiểm tra trùng lặp đối với doanh nghiệp, lô hàng có lịch sử tuân thủ tốt. Cơ quan Hải quan có thể căn cứ hồ sơ hải quan, chứng từ liên quan, dữ liệu quản lý, lịch sử tuân thủ pháp luật của doanh nghiệp và các dấu hiệu rủi ro để xác định đối tượng, phạm vi, nội dung kiểm tra theo quy định.
Tuy nhiên, việc công nhận hoặc kế thừa dữ liệu, chứng từ của nước xuất khẩu phải phù hợp với pháp luật Việt Nam, các điều ước quốc tế mà Việt Nam tham gia hoặc thỏa thuận hợp tác, trao đổi thông tin có liên quan. Đồng thời, dữ liệu, chứng từ phải bảo đảm khả năng kiểm chứng, đối chiếu và xác minh khi cần thiết.
Thống nhất đầu mối kiểm tra chuyên ngành
Liên quan đến đề nghị xem xét mức dung sai kỹ thuật ±2% và cơ chế xác nhận, điều chỉnh phù hợp đối với thủy sản, tránh yêu cầu doanh nghiệp phải xin cấp lại chứng từ từ cơ quan nước ngoài trong những trường hợp không khả thi, cơ quan Hải quan đề nghị VASEP kiến nghị Bộ Nông nghiệp và Môi trường sửa đổi các quy định liên quan.
Đối với kiến nghị cho phép doanh nghiệp sử dụng khối lượng thực nhập (theo hồ sơ cân, phân loại tại nhà máy) làm cơ sở trừ lùi, xác nhận nguyên liệu và cấp chứng nhận, không bắt buộc sửa hoặc cấp lại H/C, C/C nếu có đầy đủ chứng cứ cân và hồ sơ truy xuất, cơ quan Hải quan cho biết, việc chấp nhận số liệu thực nhập làm căn cứ xác nhận, trừ lùi nguyên liệu hoặc cấp chứng nhận phải tuân thủ quy định pháp luật chuyên ngành và thuộc thẩm quyền của cơ quan quản lý chuyên ngành. Do đó, VASEP cần chủ động kiến nghị cơ quan quản lý chuyên ngành để được hướng dẫn.
Về kiểm tra chuyên ngành, cơ quan Hải quan thông tin, hoạt động này đối với hàng hóa nhập khẩu hiện được thực hiện theo quy định pháp luật chuyên ngành thuộc phạm vi quản lý của các bộ, ngành. Cơ quan Hải quan căn cứ kết quả kiểm tra chuyên ngành để thực hiện thông quan hàng hóa.
Hiện Bộ Tài chính đang chủ trì nghiên cứu, xây dựng Đề án thống nhất cơ quan Hải quan thực hiện kiểm tra chuyên ngành tại cửa khẩu. Theo định hướng, cơ quan Hải quan sẽ là đầu mối tổ chức kiểm tra chuyên ngành đối với hàng hóa xuất khẩu, nhập khẩu tại cửa khẩu trên cơ sở áp dụng quản lý rủi ro, tăng cường ứng dụng công nghệ thông tin, Cơ chế một cửa quốc gia và chia sẻ dữ liệu điện tử giữa các cơ quan quản lý nhà nước.
Đề án hướng tới khắc phục tình trạng kiểm tra chồng chéo, trùng lặp, giảm đầu mối thực hiện thủ tục và rút ngắn thời gian thông quan. Theo đó, doanh nghiệp chỉ phải nộp một bộ hồ sơ trên một hệ thống để thực hiện đồng thời thủ tục hải quan và thủ tục kiểm tra chuyên ngành.