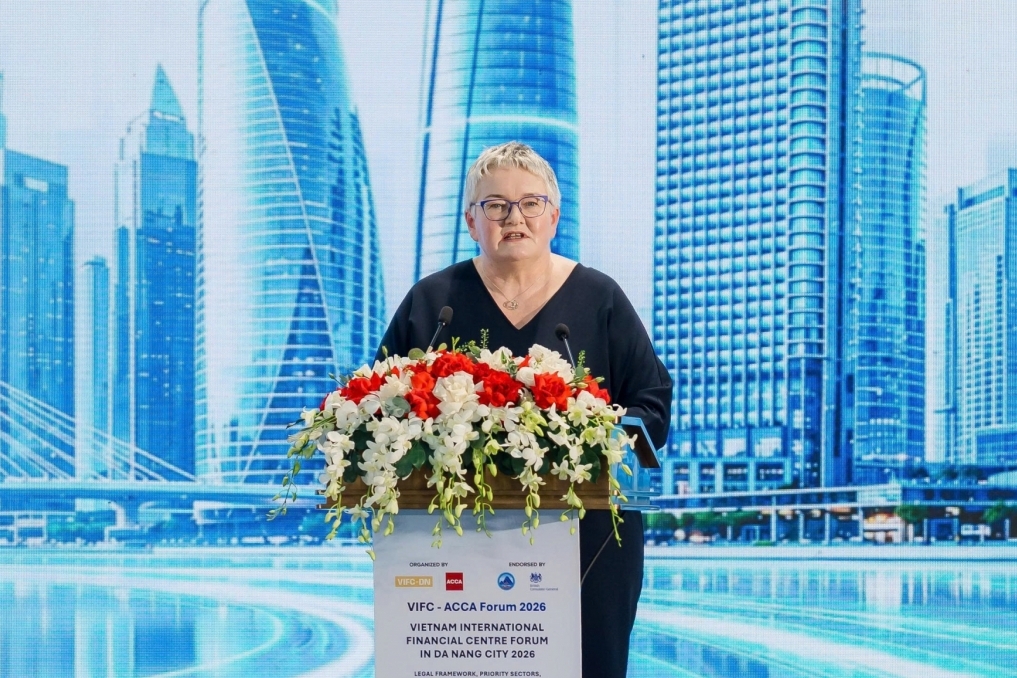
Đề án Chuẩn mực báo cáo tài chính quốc tế (IFRS) là bước tiến quan trọng trong định hình và cập nhật chuẩn mực quốc tế lĩnh vực tài chính - kế toán. Đề án do Bộ Tài chính chủ trì với đồng hành tích cực của Hiệp hội Kế toán Công chứng Anh quốc (ACCA) về mặt kỹ thuật cũng như đào tạo nhân sự. Nhân kỷ niệm 25 năm thành lập ACCA, Tạp chí Kinh tế - Tài chính đã mời ông Trịnh Đức Vinh - Phó cục trưởng Cục Quản lý giám sát Kế toán, Kiểm toán - Bộ Tài chính chia sẻ về những đóng góp của ACCA trong việc xây dựng và triển khai lộ trình IFRS tại Việt Nam.
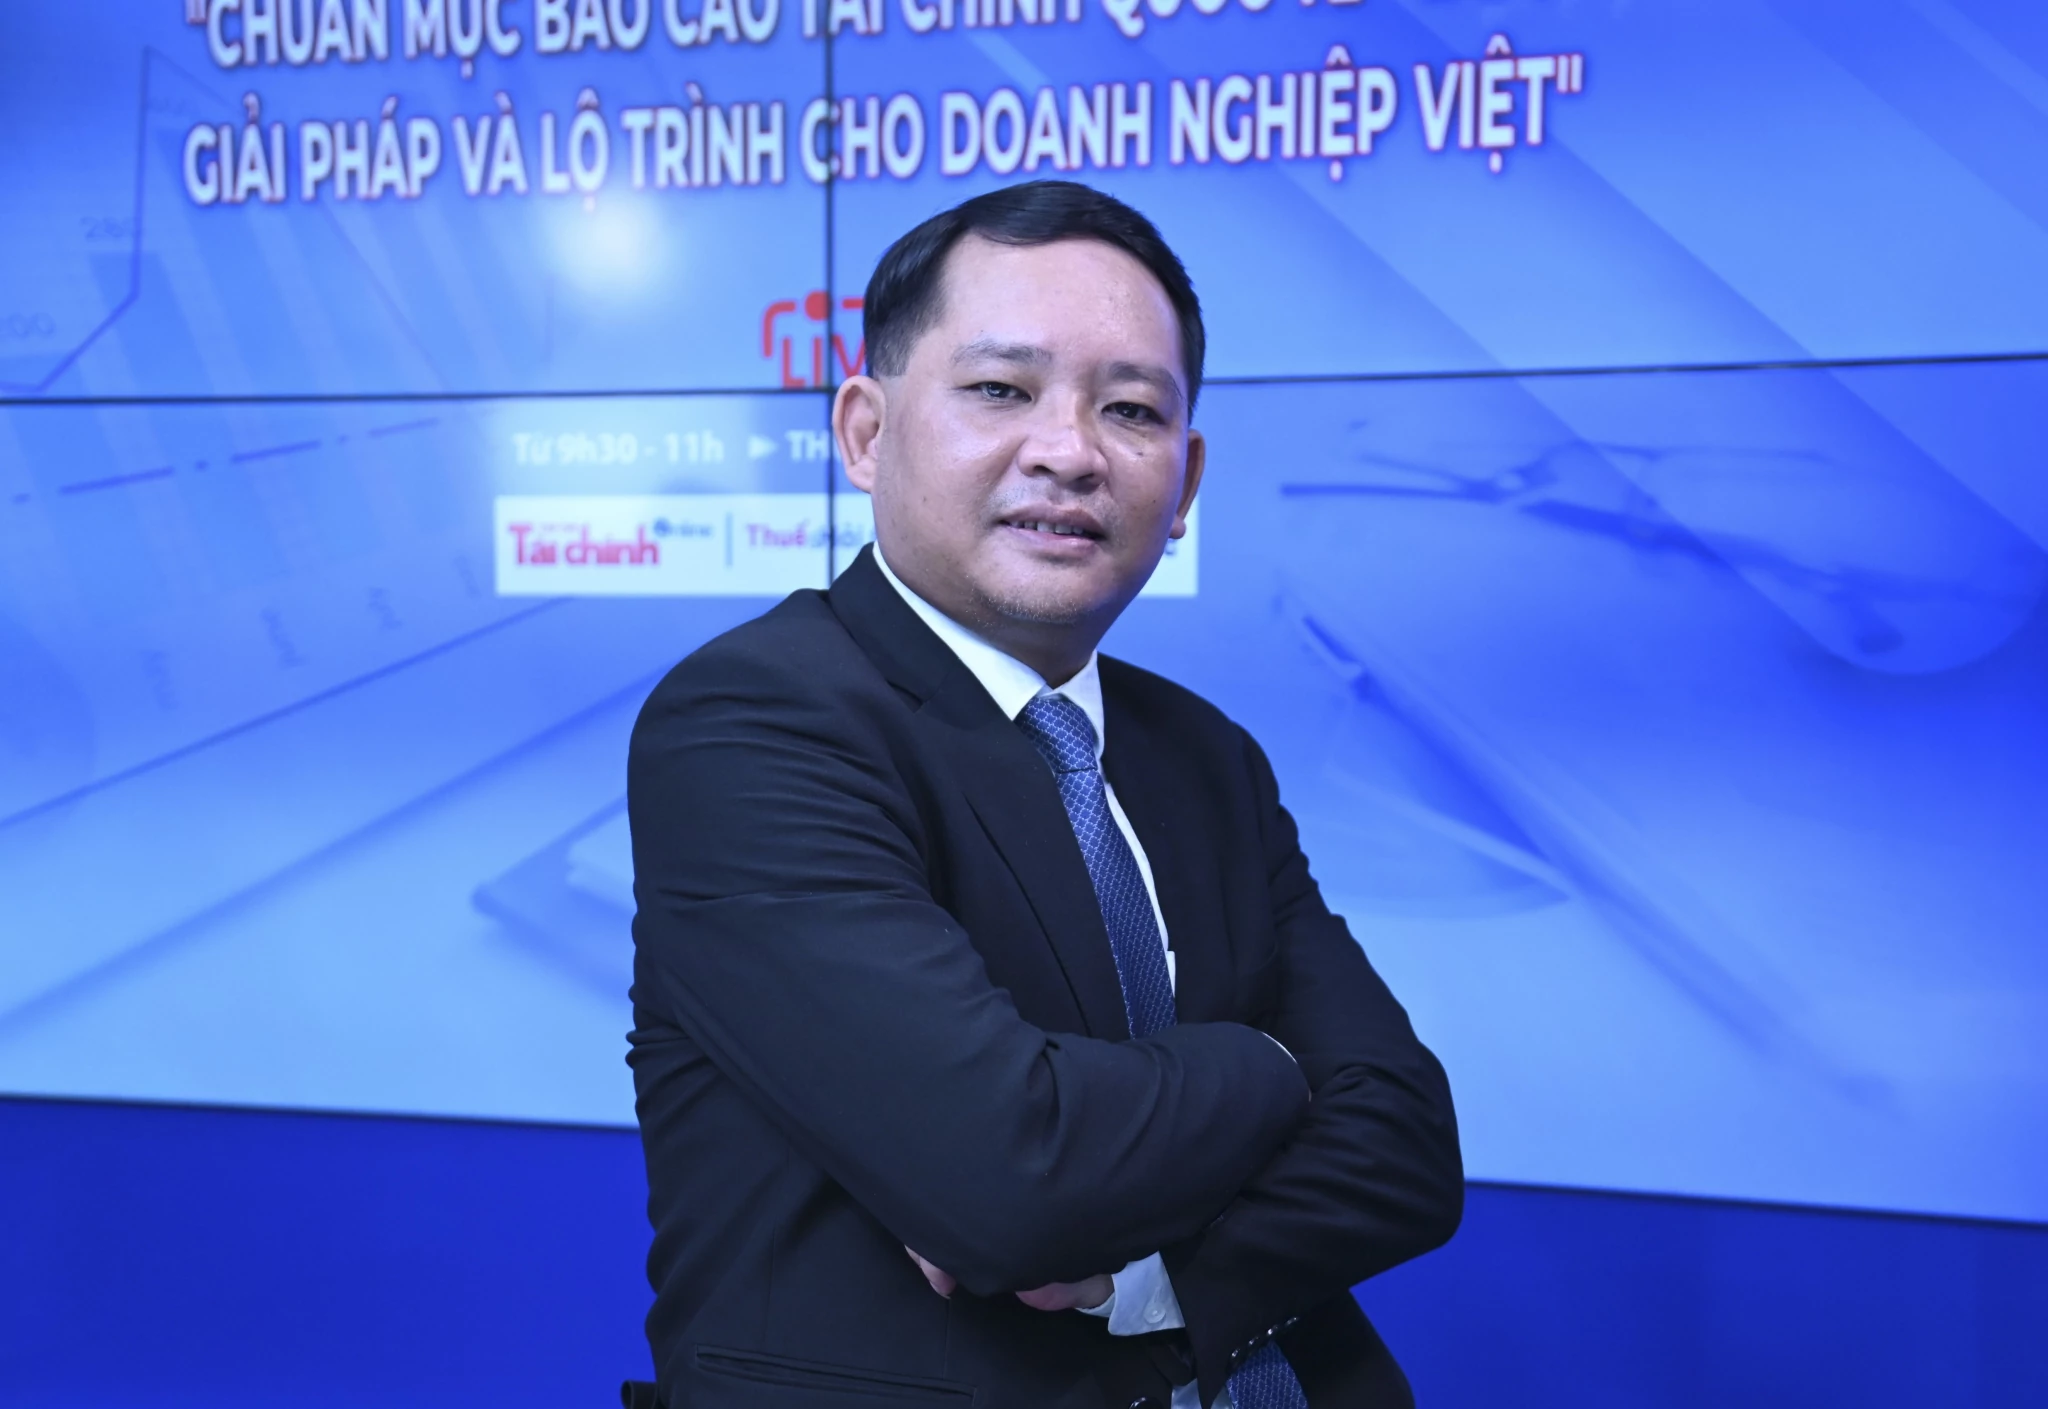 |
Ông Trịnh Đức Vinh – Phó cục trưởng Cục Quản lý giám sát Kế toán, Kiểm toán ( Bộ Tài chính) |
Phóng viên: Thưa ông Trịnh Đức Vinh, được biết, trên hành trình hội nhập quốc tế, Hiệp hội Kế toán công chứng Anh quốc (ACCA) đã đồng hành cùng Bộ Tài chính trong nhiều chương trình phát triển nguồn nhân lực và nâng cao năng lực nghề nghiệp. Theo ông, những giá trị nổi bật mà ACCA mang lại cho ngành kế toán, kiểm toán Việt Nam trong thời gian qua là gì?
Ông Trịnh Đức Vinh: Tôi cho rằng ACCA là một trong những đối tác quốc tế có sự đồng hành thực chất và rất hiệu quả với Bộ Tài chính.
Thực tế, ACCA đã phối hợp với Bộ Tài chính tổ chức nhiều hội thảo, tọa đàm, khóa đào tạo về IFRS, quản trị doanh nghiệp, phát triển bền vững, chuyển đổi số trong tài chính – kế toán... Đặc biệt, khóa đào tạo IFRS do Cục Quản lý, giám sát Kế toán, Kiểm toán phối hợp với ACCA tổ chức năm 2023 đã thu hút gần 900 đại biểu tham gia trực tiếp và trực tuyến, cho thấy chương trình phối hợp đã đáp ứng đúng nhu cầu cũng như sự quan tâm rất lớn của cộng đồng doanh nghiệp và đội ngũ kế toán đối với chuẩn mực quốc tế.
Trong các hội nghị và khóa đào tạo, ACCA thường mang đến những bài học thực tiễn từ các quốc gia đã triển khai IFRS trước Việt Nam. Điều này giúp doanh nghiệp nhận diện rõ hơn những khó khăn về hệ thống công nghệ, dữ liệu, định giá tài sản, đào tạo nhân lực và quản trị thay đổi để có sự chuẩn bị phù hợp.
Điều tôi đánh giá cao ở ACCA là không chỉ chia sẻ kinh nghiệm quốc tế mà còn luôn đồng hành cùng Việt Nam trong quá trình “nội địa hóa” các giải pháp để phù hợp với điều kiện thực tiễn của Việt Nam, giúp việc tiếp cận các chuẩn mực quốc tế trở nên thuận lợi, đơn giản hơn. Điển hình như, ACCA đã tâm huyết hoàn thành bộ thuật ngữ chuẩn mực báo cáo phát triển bền vững bằng tiếng Việt, tài liệu dịch và chú giải đầu tiên tại Việt Nam dành cho IFRS S1 và IFRS S2 – hai chuẩn mực đang được quốc tế áp dụng rộng rãi để đo lường, quản trị và công bố thông tin liên quan đến tính bền vững và khí hậu. Tài liệu không chỉ dịch thuật ngữ gốc sang tiếng Việt mà còn kèm theo mô tả, giải thích nguồn trích dẫn, giúp người dùng hiểu đúng nội hàm học thuật, từ đó triển khai báo cáo phát triển bền vững một cách nhất quán và phù hợp với chuẩn quốc tế.
Một điểm đáng ghi nhận nữa là ACCA luôn kết nối mạng lưới chuyên gia quốc tế chất lượng cao để chia sẻ kinh nghiệm của các quốc gia đã triển khai IFRS thành công. Điều này giúp các cơ quan quản lý, doanh nghiệp và các trường đại học có thêm góc nhìn thực tiễn thay vì chỉ tiếp cận dưới góc độ lý thuyết.
Có thể nói, ACCA không chỉ hỗ trợ nâng cao năng lực nghề nghiệp mà còn góp phần thúc đẩy sự phát triển của hệ sinh thái kế toán, kiểm toán theo hướng chuyên nghiệp và hội nhập.
Hai mươi lăm năm là một chặng đường đủ dài để khẳng định sự gắn bó của ACCA với sự phát triển của ngành kế toán, kiểm toán Việt Nam. Điều tôi đánh giá cao là trong suốt quá trình đó, ACCA luôn duy trì tinh thần hợp tác, chia sẻ kinh nghiệm quốc tế một cách cởi mở và trách nhiệm, điều đó đã giúp nhân lực tài chính – kế toán Việt Nam hội nhập nhanh và bền vững trong cộng đồng quốc tế.
Phóng viên: Năm 2020, Bộ Tài chính đã xây dựng và công bố lộ trình áp dụng IFRS, trong đó ACCA đã hỗ trợ tích cực về mặt kỹ thuật để xây dựng đề án. Là đơn vị chủ trì triển khai lộ trình áp dụng IFRS tại Việt Nam, Ông có thể cho biết vì sao Bộ Tài chính lại lựa chọn ACCA là một trong những đối tác đồng hành quan trọng?
Ông Trịnh Đức Vinh: Thực tế cho thấy, việc áp dụng IFRS không chỉ là câu chuyện của cơ quan quản lý hay đơn thuần là thay đổi hệ thống chuẩn mực kế toán mà là sự chuyển đổi của cả hệ sinh thái, từ doanh nghiệp, tổ chức kiểm toán, cơ sở đào tạo đến các hiệp hội nghề nghiệp. Do đó, trong quá trình triển khai Đề án IFRS, Bộ Tài chính luôn xác định cần có sự đồng hành của các tổ chức nghề nghiệp quốc tế.
Có ba lý do quan trọng để chúng tôi lựa chọn ACCA:
Thứ nhất, ACCA có bề dày kinh nghiệm quốc tế trong việc thúc đẩy áp dụng IFRS. Là tổ chức nghề nghiệp hoạt động tại hơn 180 quốc gia và vùng lãnh thổ, ACCA không chỉ đào tạo về IFRS mà còn trực tiếp tham gia hỗ trợ nhiều quốc gia trong quá trình chuyển đổi sang chuẩn mực quốc tế. Những kinh nghiệm này rất có giá trị đối với Việt Nam, bởi mỗi quốc gia đều có những điều kiện phát triển khác nhau và đều phải đối mặt với những thách thức tương tự về nguồn nhân lực, hệ thống pháp lý và năng lực của doanh nghiệp. Do đó ACCA sẽ là người tư vấn, tham mưu tốt nhất giúp chúng tôi xây dựng lộ trình IFRS.
Thứ hai,ACCA luôn tiếp cận Việt Nam với tinh thần đồng hành, không chỉ chia sẻ kiến thức mà còn cùng Bộ Tài chính xây dựng năng lực triển khai. Trong nhiều năm qua, ACCA đã phối hợp tổ chức các chương trình đào tạo, hội thảo chuyên sâu, kết nối chuyên gia quốc tế, hỗ trợ cập nhật các xu hướng mới về báo cáo tài chính và quản trị doanh nghiệp. Điều chúng tôi đánh giá cao là các hoạt động này đều xuất phát từ nhu cầu thực tiễn của Việt Nam chứ không áp dụng máy móc kinh nghiệm quốc tế.
Thứ ba, ACCA Việt Nam có mạng lưới kết nối rất rộng với cộng đồng doanh nghiệp, các trường đại học và đội ngũ kế toán, kiểm toán viên tại Việt Nam Hiện ACCA là đối tác của trên 20 trường đại học, với 530.100 hội viên tương lai. Số hội viên 257. 900 hội viên công tác ở các Bộ ngành, hiệp hội, doanh nghiệp. Vì vậy, ACCA đóng vai trò là cầu nối hiệu quả giữa cơ quan quản lý nhà nước với cộng đồng nghề nghiệp, giúp các chủ trương, chính sách về IFRS được lan tỏa nhanh hơn và tạo sự đồng thuận trong quá trình triển khai.
Thứ tư, thông qua việc thúc đẩy các chuẩn mực như IFRS và đồng hành cùng doanh nghiệp, cơ quan quản lý, ACCA sẽ làm tốt vai trò là cầu nối đưa công tác quản trị của Việt Nam tiệm cận với các chuẩn mực quốc tế, nâng cao tính minh bạch và chất lượng quản trị trong hệ thống tài chính.
Trong quá trình đó, ACCA đã thể hiện vai trò là một đối tác tin cậy, chủ động, luôn đồng hành cùng Bộ Tài chính trên tinh thần chia sẻ kinh nghiệm quốc tế, tôn trọng điều kiện thực tiễn của Việt Nam.
Phóng viên: Thưa ông Trịnh Đức Vinh, là người trực tiếp điều phối và triển khai lộ trình IFRS, Ông đánh giá như thế nào về vai trò của ACCA trong quá trình xây dựng Đề án và triển khai lộ trình IFRS?
Ông Trịnh Đức Vinh: Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) là hệ thống chuẩn mực kế toán quy định các nguyên tắc chung cho việc lập và trình bày báo cáo tài chính của doanh nghiệp, được phát triển bởi Hội đồng Chuẩn mực Kế toán Quốc tế (IASB), với mục tiêu xây dựng một bộ chuẩn mực kế toán chất lượng cao, minh bạch và có khả năng áp dụng thống nhất trên phạm vi toàn cầu. Tính đến năm 2024 đã có hơn 144 quốc gia và vùng lãnh thổ trên thế giới bắt buộc áp dụng IFRS, tương đương 87,5%.
Nhằm thúc đẩy áp dụng IFRS tại Việt Nam, ngày 16/3/2020, Bộ Tài chính đã ban hành Quyết định số 345/QĐ-BTC phê duyệt “Đề án áp dụng Chuẩn mực báo cáo tài chính quốc tế (IFRS) tại Việt Nam”.
Trong suốt quá trình triển khai xây dựng Đề án này, ACCA liên tục hỗ trợ, đồng hành cùng Bộ Tài chính trong nhiều khía hoạt động: nghiên cứu, góp ý và xây dựng Đề án áp dụng IFRS tại Việt Nam, chia sẻ kinh nghiệm quốc tế, đào tạo chuyên sâu về IFRS/IAS cho các thành viên Ban soạn thảo. Cụ thể, ACCA tổ chức các khóa đào tạo chuyên sâu về IFRS/IAS cho các thành viên Ban soạn thảo, Tổ biên tập Đề án và Ban biên dịch; Tổ chức các buổi chia sẻ kinh nghiệm quốc tế với sự tham gia của các chuyên gia từ IASB,… giúp tạo nền tảng kiến thức, cơ sở lý luận, cơ sở thực tiễn vững chắc cho việc hoàn thành xây dựng và ban hành Đề án vào năm 2020.
Sau khi Bộ Tài chính ban hành Thông tư 99/2025/TT-BTC, áp dụng Chuẩn mực Báo cáo Tài chính Quốc tế (IFRS) không còn là lựa chọn mà đã trở thành xu hướng tất yếu đối với doanh nghiệp Việt Nam. Trước yêu cầu chuyển đổi toàn diện về con người, công nghệ và hệ thống, ACCA tiếp tục đóng vai trò cầu nối, hỗ trợ cộng đồng doanh nghiệp sẵn sàng hội nhập chuẩn mực quốc tế.
Việc triển khai IFRS đòi hỏi doanh nghiệp phải nâng cao trách nhiệm giải trình và thay đổi căn bản bộ kỹ năng của đội ngũ kế toán – tài chính, theo đó ACCA chủ động xây dựng các chương trình hỗ trợ doanh nghiệp Việt như: đào tạo và phát triển nguồn nhân lực thông qua cung cấp các chương trình đào tạo chuyên sâu, cấp chứng chỉ quốc tế (như CertIFR, DipIFR) nhằm nâng cao năng lực chuyên môn về IFRS cho đội ngũ kế toán, kiểm toán viên và lãnh đạo doanh nghiệp.
Nâng cao nhận thức và kết nối cộng đồng thông qua việc tổ chức các hội thảo, diễn đàn chuyên đề nhằm cập nhật xu hướng, tháo gỡ khó khăn vướng mắc cho doanh nghiệp trong giai đoạn chuyển đổi từ chuẩn mực kế toán Việt Nam (VAS) sang IFRS.
Cung cấp tài nguyên chuyên môn qua việc chia sẻ các tài liệu kỹ thuật, nghiên cứu tình huống và chuẩn hóa khung năng lực nghề nghiệp dựa trên nền tảng IFRS cho thị trường Việt Nam.
Thực tế, ACCA đã triển khai nhiều sáng kiến đào tạo chuyên sâu cho cộng đồng kế toán - tài chính tại Việt Nam. Giai đoạn 2024 - 2025, ACCA ký kết nhiều biên bản ghi nhớ để đưa Chứng chỉ Lập Báo cáo Tài chính Quốc tế (CertIFR) phiên bản tiếng Việt vào các trường đại học; phối hợp tổ chức các webinar, hội thảo chuyên đề với sự tham gia của hàng trăm sinh viên, giảng viên và chuyên gia.
Song song với đó, ACCA cũng đồng hành cùng các cơ quan nhà nước và tổ chức chuyên môn trong các chương trình đào tạo nâng cao năng lực tài chính, cập nhật chuẩn mực IFRS, phân tích các tình huống thực tiễn và đánh giá tác động lên hệ thống vận hành của doanh nghiệp.
Có thể nói, trong suốt hành trình lập Đề án và ban hành Lộ trình IFRS, ACCA đã đóng vai trò đặc biệt quan trọng, quyết định sự thành công của Đề án.
Phóng viên: Và Ông kỳ vọng như thế nào về mối quan hệ hợp tác giữa 2 bên trong lĩnh vực kế toán – kiểm toán?
Ông Trịnh Đức Vinh: Tôi tin rằng, trong giai đoạn mới, quan hệ hợp tác giữa hai bên sẽ tiếp tục được nâng lên tầm cao hơn, theo hướng dài hạn và toàn diện hơn. Không chỉ hỗ trợ triển khai IFRS, ACCA có thể cùng Bộ Tài chính thúc đẩy các chương trình về chuyển đổi số, báo cáo phát triển bền vững, nâng cao năng lực quản trị doanh nghiệp và đào tạo thế hệ kế toán, kiểm toán viên đáp ứng yêu cầu của nền kinh tế số. Việc hợp tác tập trung vào các trọng tâm sau:
Thứ nhất là tiếp tục phát triển nguồn nhân lực chất lượng cao, đặc biệt là đội ngũ kế toán trưởng, kiểm toán viên, giảng viên đại học và cán bộ quản lý nhà nước đạt mục tiêu xây dựng nên những thế hệ nhân sự tài chính - kế toán có tư duy toàn cầu, làm việc theo chuẩn mực quốc tế và đủ năng lực thích ứng với những biến động của thị trường.
Kết nối các nguồn lực, đối tác, chuẩn bị nhân lực cho việc vận hành rung tâm tài chính quốc tế Đã Nẵng và Thành phố Hồ Chí Minh.
Thứ hai là thúc đẩy chuyển đổi số trong lĩnh vực kế toán, kiểm toán. Trí tuệ nhân tạo, dữ liệu lớn và tự động hóa đang làm thay đổi cách thức vận hành của nghề nghiệp. Vì vậy, đào tạo kỹ năng số sẽ trở thành yêu cầu tất yếu, song song với đó là xây dựng, định hình chuẩn mực đạo đức nghề nghiệp kế toán - kiểm toán trong môi trường số.
Thứ ba là triển khai báo cáo phát triển bền vững và báo cáo ESG. Đây là xu hướng toàn cầu và sẽ ngày càng gắn chặt với báo cáo tài chính. Tôi cho rằng ACCA có nhiều kinh nghiệm quốc tế để cùng Bộ Tài chính hỗ trợ doanh nghiệp Việt Nam chuẩn bị cho xu hướng này.
| Điều khiến chúng tôi mong muốn tiếp tục phối hợp với ACCA không chỉ là uy tín của một tổ chức nghề nghiệp toàn cầu, mà còn là cách ACCA đồng hành cùng Việt Nam, đó là sự bền bỉ, thực chất và tôn trọng đặc thù của hệ thống pháp luật cũng như điều kiện phát triển của chúng ta. Chính sự đồng hành đó đã tạo nên niềm tin và nền tảng để hai bên tiếp tục mở rộng hợp tác trong những lĩnh vực mới của nghề nghiệp kế toán, kiểm toán. |