Việc chậm đăng ký thuế hoặc không kịp thời thông báo thay đổi thông tin đăng ký thuế có thể bị xử phạt vi phạm hành chính.
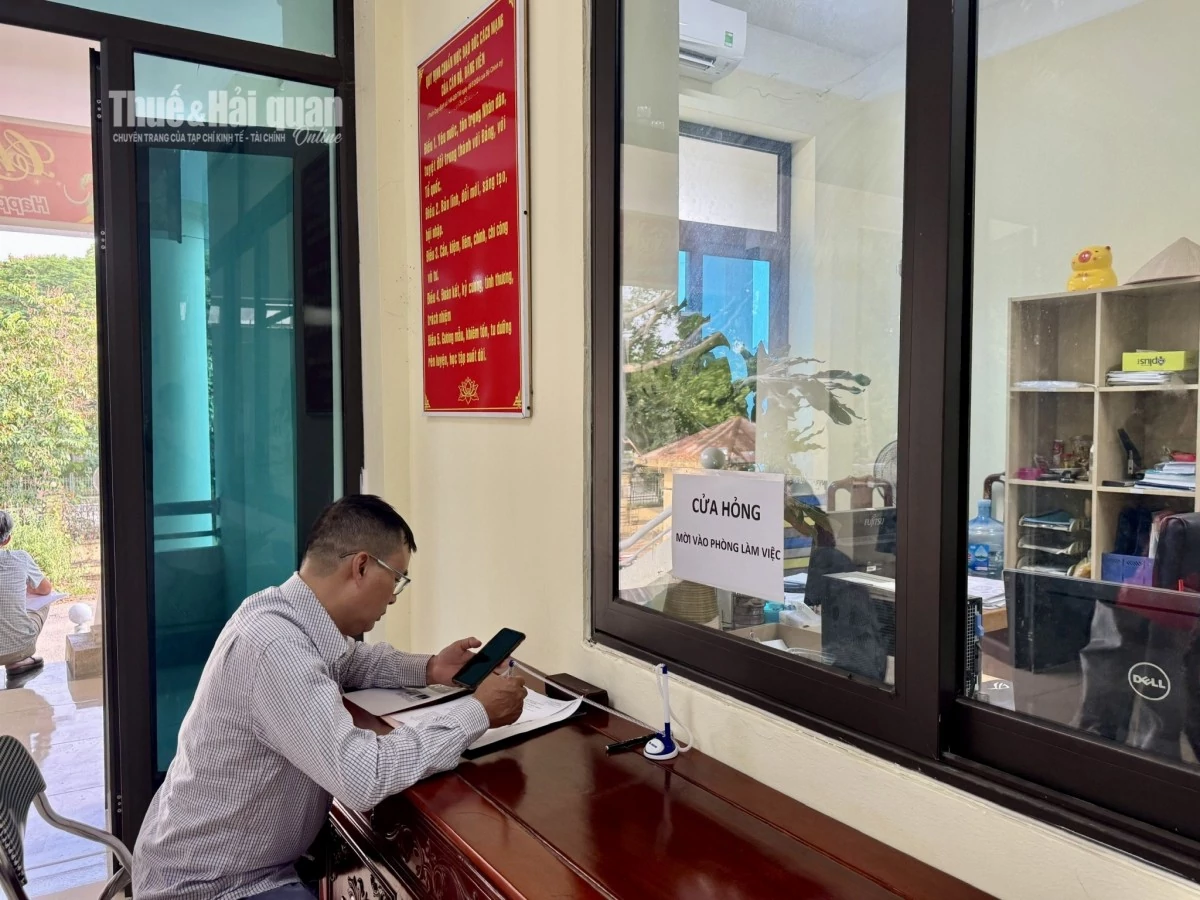 |
| Người dân làm thủ tục đăng ký thuế tại Thuế cơ sở 8 tỉnh Phú Thọ. Ảnh: Thúy Nga. |
Việc được cấp mã số thuế mới chỉ là bước khởi đầu trong quá trình thực hiện nghĩa vụ thuế. Người nộp thuế cần chủ động kiểm tra, quản lý và sử dụng mã số thuế đúng quy định, đồng thời cập nhật kịp thời những thay đổi để tránh phát sinh vướng mắc trong quá trình thực hiện các thủ tục hành chính về thuế.
Ngay sau khi được cấp mã số thuế, người nộp thuế cần thực hiện ba nội dung quan trọng, gồm: kiểm tra thông tin đăng ký thuế; quản lý, sử dụng mã số thuế đúng quy định và thực hiện thủ tục thay đổi thông tin đăng ký thuế khi có phát sinh.
Trước hết, người nộp thuế cần kiểm tra các thông tin đã được ghi nhận trên hệ thống của cơ quan thuế, bảo đảm đầy đủ, chính xác và phù hợp với hồ sơ pháp lý. Trong đó, cần đặc biệt chú ý 5 thông tin cơ bản gồm: mã số thuế, tên, địa chỉ, số điện thoại và email.
Ngoài ra, cần kiểm tra thông tin giấy tờ pháp lý, người đại diện theo pháp luật hoặc chủ hộ kinh doanh, địa chỉ trụ sở, địa điểm kinh doanh và các thông tin đăng ký thuế có liên quan.
Đối với cá nhân, hộ gia đình, hộ kinh doanh và cá nhân kinh doanh, việc đối chiếu thông tin đăng ký thuế với thông tin định danh cần được chú trọng nhằm bảo đảm dữ liệu chính xác, thống nhất. Trường hợp phát hiện thông tin sai lệch, người nộp thuế cần thực hiện thủ tục điều chỉnh, bổ sung theo quy định.
Về quản lý và sử dụng mã số thuế, cơ quan Thuế lưu ý mỗi người nộp thuế được cấp một mã số thuế duy nhất trong suốt quá trình thực hiện nghĩa vụ với ngân sách nhà nước.
Người nộp thuế phải sử dụng đúng mã số thuế của mình khi khai thuế, nộp thuế, hoàn thuế; lập, nhận và sử dụng hóa đơn, chứng từ; thực hiện giao dịch điện tử với cơ quan thuế và các thủ tục khác theo quy định. Không sử dụng mã số thuế của người khác hoặc để người khác sử dụng mã số thuế của mình trái quy định.
Đặc biệt, khi có thay đổi về tên, địa chỉ trụ sở, địa điểm kinh doanh, người đại diện theo pháp luật, chủ hộ kinh doanh hoặc thông tin liên hệ, người nộp thuế phải thực hiện thủ tục cập nhật theo quy định.
Đối với trường hợp thay đổi địa chỉ trụ sở, địa điểm kinh doanh, cần xác định việc thay đổi có làm thay đổi cơ quan thuế quản lý trực tiếp hay không để thực hiện đúng thủ tục tại nơi chuyển đi và nơi chuyển đến.
Việc không cập nhật địa chỉ đăng ký có thể dẫn đến trường hợp cơ quan Thuế không xác định được người nộp thuế tại địa chỉ đã đăng ký, từ đó phát sinh các hệ quả pháp lý trong quản lý thuế.
Mặt khác, việc chậm đăng ký thuế hoặc không kịp thời thông báo thay đổi thông tin đăng ký thuế có thể bị xử phạt vi phạm hành chính. Căn cứ Điều 10 và Điều 11 Nghị định số 125/2020/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định số 102/2021/NĐ-CP và Nghị định số 310/2025/NĐ-CP, tùy theo hành vi, tính chất, mức độ và thời gian vi phạm, người nộp thuế có thể bị phạt cảnh cáo hoặc phạt tiền.
Cụ thể, hành vi đăng ký thuế quá thời hạn từ 91 ngày trở lên có mức phạt từ 6 triệu đồng đến 10 triệu đồng đối với tổ chức; từ 3 triệu đồng đến 5 triệu đồng đối với cá nhân.
Đối với hành vi thông báo thay đổi thông tin đăng ký thuế quá thời hạn từ 91 ngày trở lên làm thay đổi giấy chứng nhận đăng ký thuế hoặc thông báo mã số thuế, hoặc không thông báo thay đổi thông tin trong hồ sơ đăng ký thuế, mức phạt từ 5 triệu đồng đến 7 triệu đồng đối với tổ chức; từ 2,5 triệu đồng đến 3,5 triệu đồng đối với cá nhân.
Đây là các khung tiền phạt áp dụng đối với từng hành vi cụ thể, không phải mức phạt mặc định cho mọi trường hợp. Đối với hộ gia đình, hộ kinh doanh, mức phạt tiền áp dụng như đối với cá nhân.
Để tránh vi phạm và phát sinh các khoản phạt không đáng có, cơ quan Thuế khuyến nghị người nộp thuế chủ động rà soát thông tin đăng ký ngay sau khi được cấp mã số thuế, sử dụng thống nhất trong các giao dịch và kịp thời thực hiện thủ tục thay đổi thông tin khi có phát sinh.
Việc duy trì thông tin đăng ký thuế chính xác, đầy đủ không chỉ giúp người nộp thuế hạn chế rủi ro bị xử phạt mà còn bảo đảm thuận lợi trong quá trình thực hiện các thủ tục hành chính và nghĩa vụ thuế.