Kế hoạch cao điểm chống buôn lậu, gian lận thương mại, hàng giả và xâm phạm quyền sở hữu trí tuệ tại Quyết định số 186/QĐ-BCĐ đặt giao dịch trên sàn thương mại điện tử, nền tảng số và hóa đơn vào nhóm cần kiểm soát bên cạnh nhiều lĩnh vực. Trọng tâm không phải kiểm tra đại trà, mà cần khai thác, đối chiếu chuỗi dữ liệu để nhận diện đúng giao dịch, chủ thể và những dấu hiệu bất thường về doanh thu, hóa đơn, dòng tiền, nguồn gốc hàng hóa.
 |
| Tăng cường quản lý thuế, chống thất thu thuế đối với các lĩnh vực có rủi ro cao như: sàn thương mại điện tử, kinh doanh trên các nền tảng số. Ảnh: M.Huyền. |
Khoanh đúng rủi ro từ người bán đến hóa đơn
Tại phiên chất vấn Quốc hội ngày 12/11, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết, cùng với sự phát triển của thị trường thương mại điện tử, thu thuế từ hoạt động này cũng tăng nhanh. Theo đó, số thuế thu từ từ thương mại điện tử trong 10 tháng năm 2026 đạt 241.000 tỷ đồng, tăng khoảng 42% so với cùng kỳ.
Đến nay, cơ quan Thuế đang quản lý hơn 140.000 doanh nghiệp và trên một triệu hộ kinh doanh, cá nhân kinh doanh trên nền tảng số.
Thu từ hoạt động thương mại điện tử là nguồn thu lớn, đồng thời là khu vực có tốc độ phát triển về số lượng người bán, mô hình kinh doanh và phương thức thanh toán nhanh hơn cách quản lý truyền thống.
Theo Bộ trưởng Ngô Văn Tuấn, để quản lý các hoạt động kinh doanh trên nền tảng số, cần kiểm soát chặt chẽ người bán hàng, KOL/KOC, các sàn thương mại điện tử và những đơn vị cung cấp dịch vụ bổ trợ như thanh toán, vận chuyển, kho bãi…
Từ cấu trúc nhiệm vụ Bộ trưởng đặt ra, có thể thấy hướng triển khai là kiểm tra theo rủi ro, thay vì đồng loạt kiểm tra mọi người bán trên sàn, với trọng tâm về doanh thu, hóa đơn, dòng tiền, nguồn gốc hàng hóa.
Cùng với yêu cầu quản lý nghĩa vụ thuế, việc quản lý thương mại điện tử còn liên quan đến kiểm soát hàng giả, hàng nhái, hàng cấm và hàng vi phạm sở hữu trí tuệ, từ đó đặt ra yêu cầu ngày càng cao đối với công tác quản lý hoạt động này.
Cùng ngày, Ban Chỉ đạo quốc gia chống buôn lậu, gian lận thương mại và hàng giả ban hành Quyết định số 186/QĐ-BCĐ về kế hoạch cao điểm chống buôn lậu, gian lận thương mại, hàng giả và xâm phạm quyền sở hữu trí tuệ dịp trước, trong và sau Tết Nguyên đán Đinh Mùi 2027.
Kế hoạch đặt yêu cầu các bộ, ngành, địa phương phải tăng cường kiểm soát tại biên giới, cửa khẩu, cảng biển, thị trường nội địa, kho hàng, tuyến vận chuyển và không gian mạng, với sự phối hợp liên ngành. Trong đó, thương mại điện tử là một trong những trọng tâm cần kiểm soát do người bán có thể hoạt động trên nhiều sàn, mạng xã hội, nhận tiền qua nhiều tài khoản và sử dụng các đơn vị vận chuyển khác nhau.
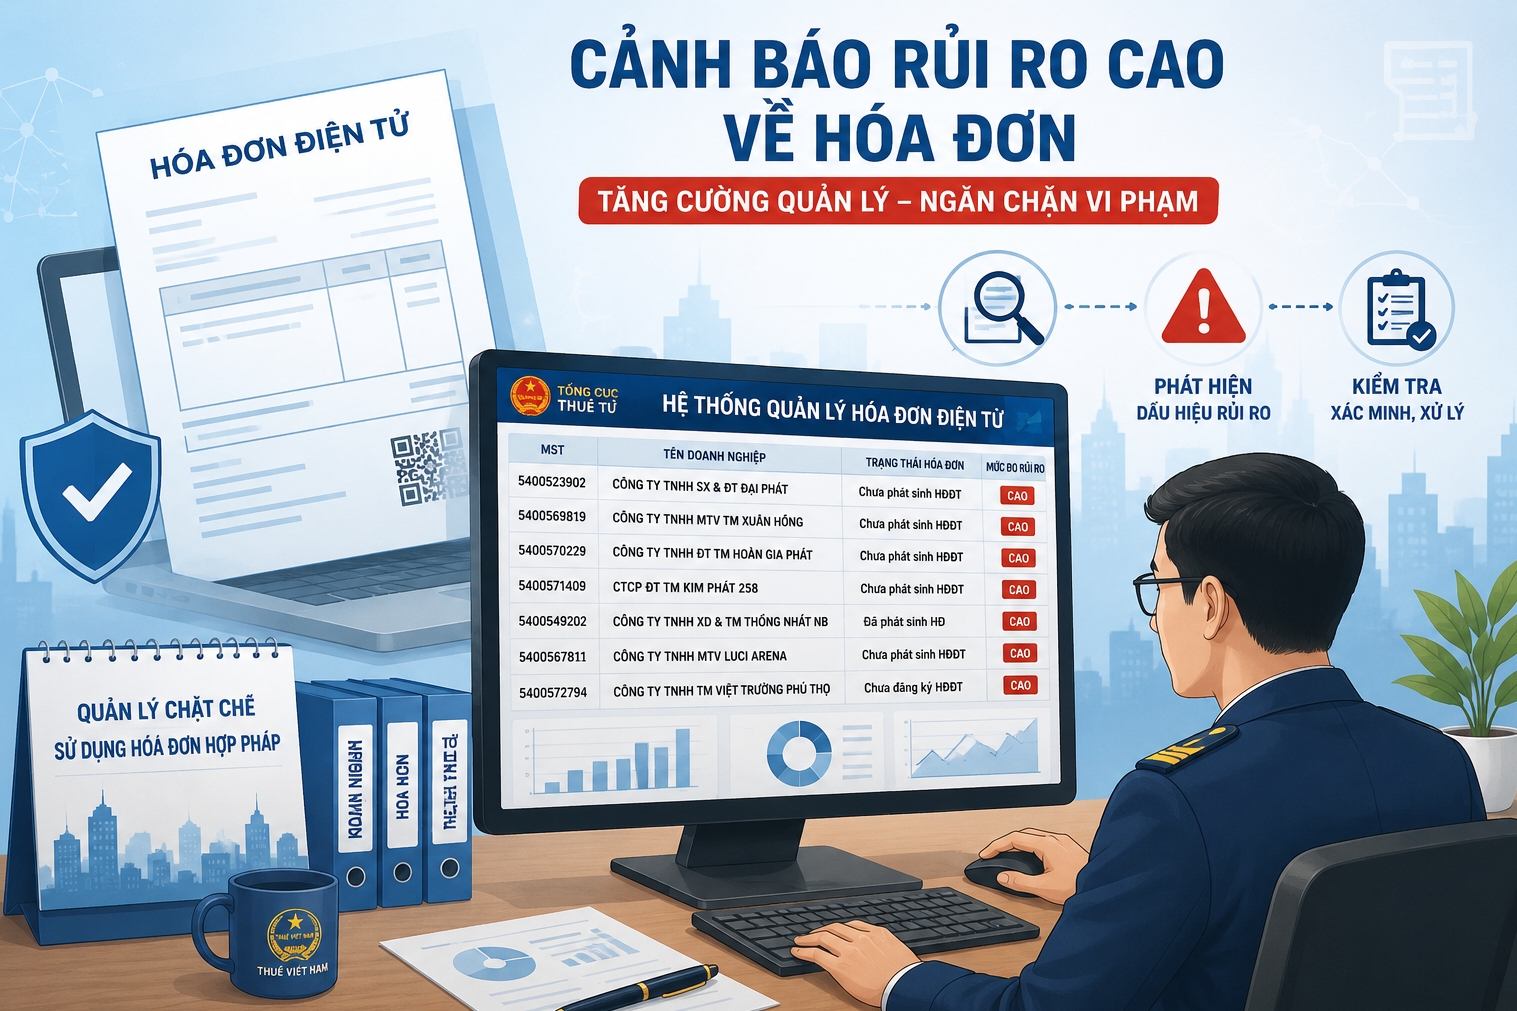
Bộ Tài chính có nhiệm vụ chỉ đạo lực lượng Thuế tăng cường công tác kiểm tra, kiểm soát các hoạt động của tổ chức, cá nhân nộp thuế; chống gian lận thương mại về thuế, trốn thuế đối với các lĩnh vực kinh doanh tiềm ẩn rủi ro; quản lý chặt chẽ hoạt động sử dụng hoá đơn...
Trong đó, tăng cường quản lý thuế, chống thất thu thuế đối với các lĩnh vực có rủi ro cao như: sàn thương mại điện tử, kinh doanh trên các nền tảng số; hoàn thuế, miễn giảm, gia hạn tiền thuế, chuyển giá trốn thuế; mua bán, sử dụng hoá đơn bất hợp pháp để hợp thức hóa hàng nhập lậu, trốn thuế.
Đồng thời, kịp thời trao đổi, cung cấp thông tin, phối hợp các lực lượng chức năng để điều tra, xác minh, xử lý các đổi tượng buôn lậu, gian lận thương mại liên quan đến công tác quản lý thuế; phối hợp rà soát, xử lý tình trạng thành lập doanh nghiệp “ma” để vi phạm pháp luật.
 |
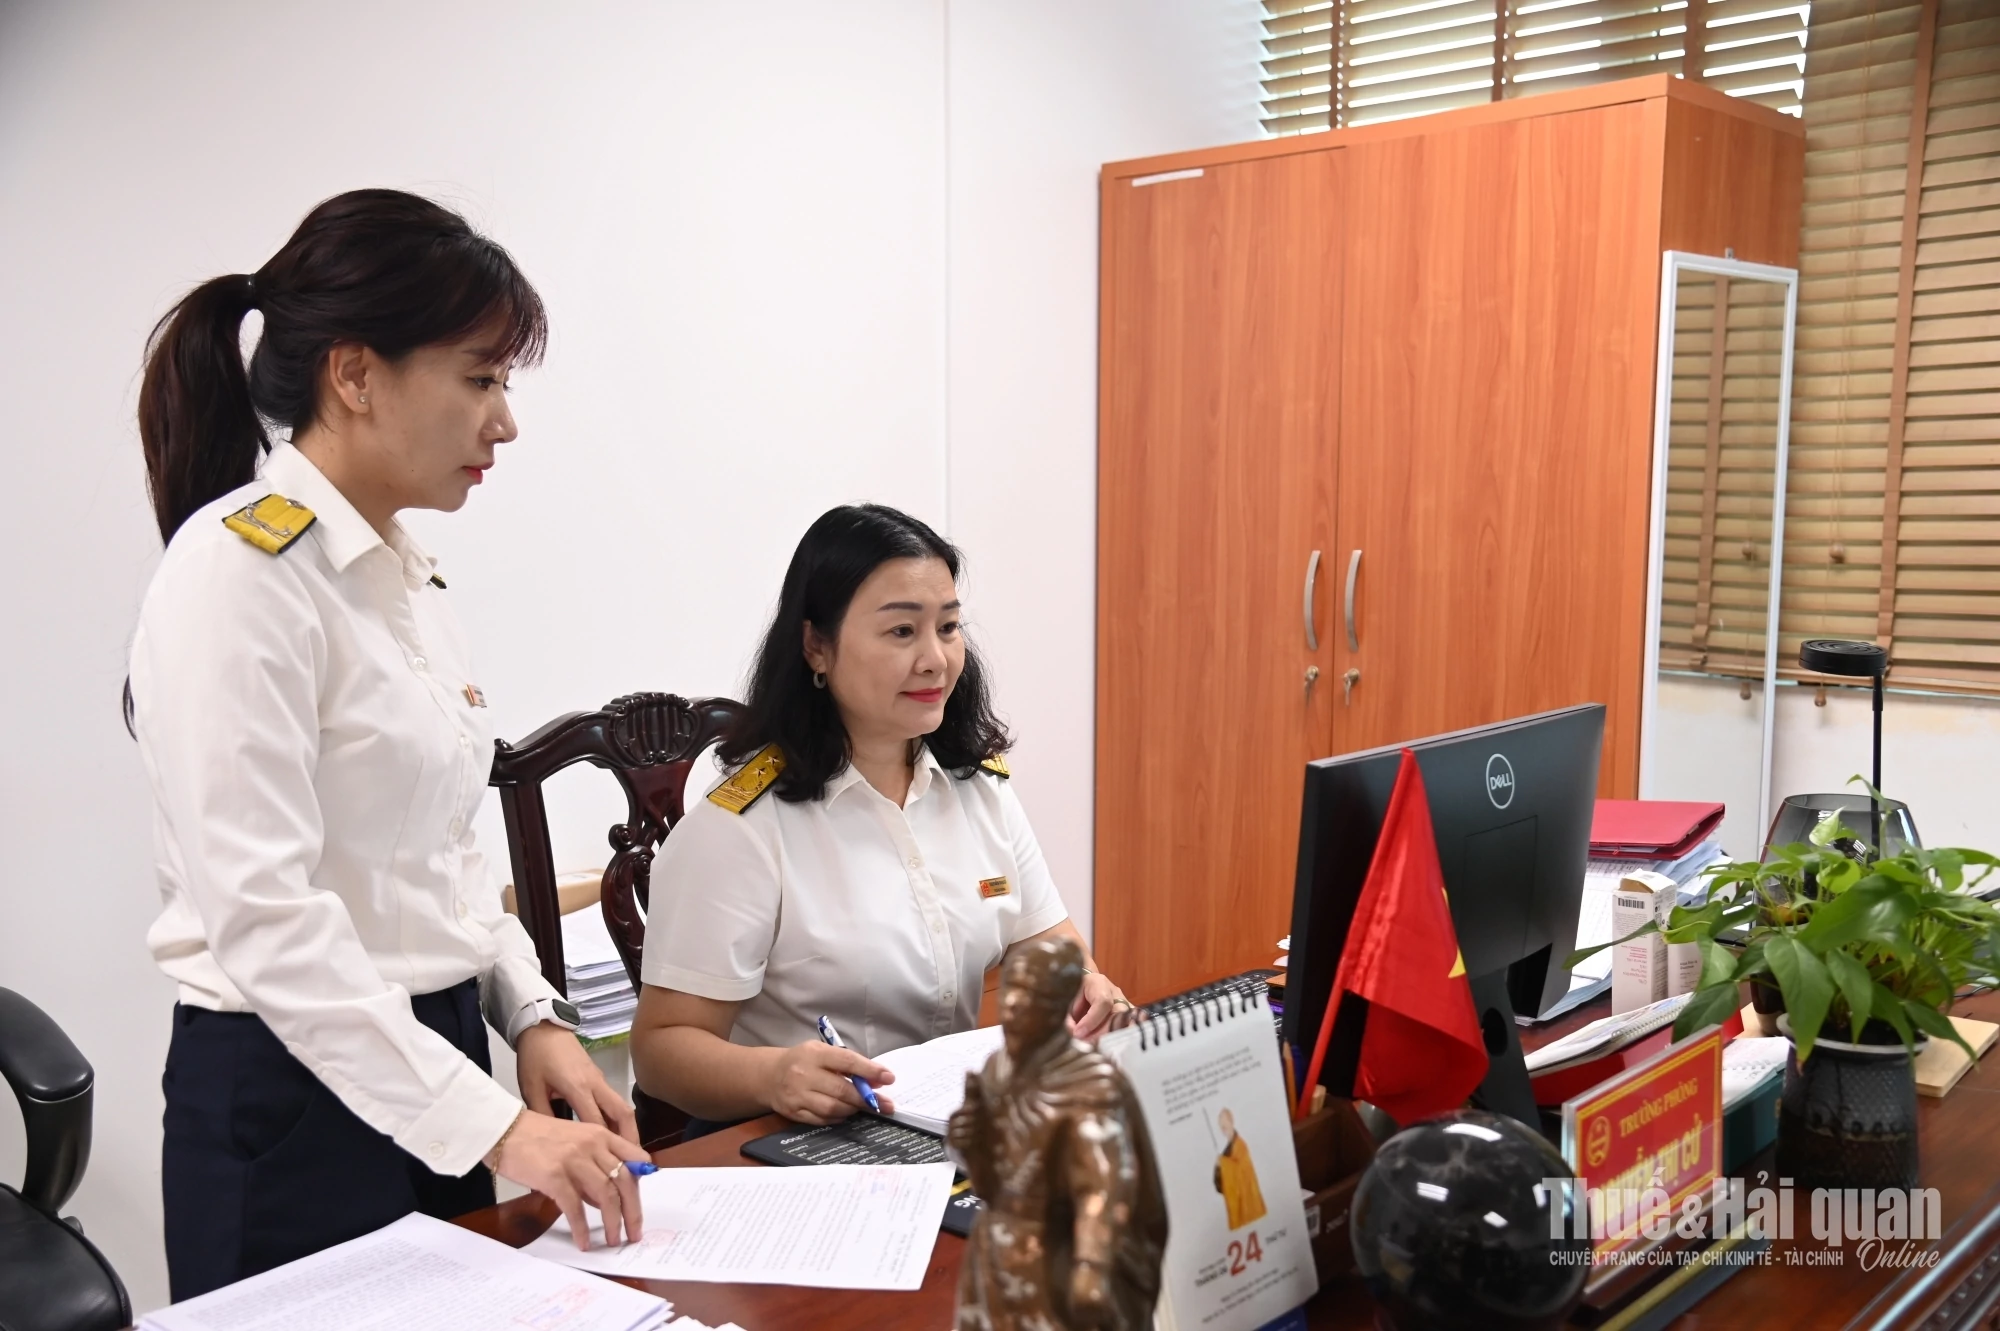
| Cục Thuế đang triển khai sử dụng trí tuệ nhân tạo và dữ liệu lớn để phân tích dòng tiền, so sánh nhiều nguồn và nhận diện dấu hiệu rủi ro. Ảnh minh họa: M.Huyền. |
Liên thông dữ liệu để kiểm tra đúng giao dịch
Theo Bộ trưởng Ngô Văn Tuấn, đến tháng 11/2026, cơ quan Thuế đã kết nối cơ sở dữ liệu với khoảng 96 ngân hàng cung cấp dịch vụ thanh toán số và 105 doanh nghiệp logistics.
Dữ liệu từ sàn, tài khoản ngân hàng, ví điện tử và đơn vị giao nhận giúp đối chiếu người bán, giá trị đơn hàng, tiền thực nhận và tình trạng giao hàng. Khi các nguồn dữ liệu cùng chỉ về một định danh, khoảng trống do dùng nhiều kênh bán hoặc tài khoản nhận tiền sẽ thu hẹp, tạo nền tảng liên thông dữ liệu phục vụ công tác kiểm tra.
Bên cạnh đó, cơ chế khấu trừ, khai và nộp thuế thay cho hộ, cá nhân trên nền tảng có chức năng thanh toán cũng tạo thêm căn cứ dữ liệu kiểm tra khi doanh thu và số thuế đã khấu trừ được cập nhật vào tài khoản thuế điện tử.
Hiện nay, Cục Thuế đang triển khai sử dụng trí tuệ nhân tạo và dữ liệu lớn để phân tích dòng tiền, so sánh nhiều nguồn và nhận diện dấu hiệu rủi ro. Công nghệ mở rộng phạm vi sàng lọc, nhưng kết luận nghĩa vụ thuế vẫn phải dựa trên hồ sơ giao dịch và quy định áp dụng cho từng chủ thể.
Để đảm bảo thực hiện đúng pháp luật thuế, tránh rủi ro, doanh nghiệp, hộ và cá nhân kinh doanh cần tự rà soát bốn nhóm thông tin gồm: định danh, mã số thuế và tài khoản nhận tiền trên từng nền tảng; doanh thu hoàn tất sau khi trừ đơn hủy, hoàn trả và giảm giá theo hồ sơ đối soát; hóa đơn đầu ra, chứng từ đầu vào, nguồn gốc hàng hóa; số thuế nền tảng đã khấu trừ hoặc nộp thay so với số tự kê khai. Chênh lệch cần được giải thích bằng chứng từ, thay vì chờ đến khi cơ quan Thuế yêu cầu mới xử lý.
Đối với sàn thương mại điện tử, trách nhiệm không dừng ở kết nối dữ liệu doanh thu, mà cần chuẩn hóa thông tin người bán, lưu vết trạng thái giao dịch, tách đơn thành công với đơn hủy hoặc hoàn và bảo đảm dữ liệu khấu trừ có thể đối chiếu với tài khoản thuế điện tử.
Trong công tác phối hợp chống hàng giả, hàng nhập lậu, sàn cần phản hồi yêu cầu của cơ quan chức năng và ngăn chặn tài khoản vi phạm theo quy định.
Với người bán tuân thủ, chuẩn hóa dữ liệu từ lúc nhận đơn đến khi xuất hóa đơn là cách chủ động giảm rủi ro trong đợt cao điểm và xây dựng lịch sử tuân thủ lâu dài.