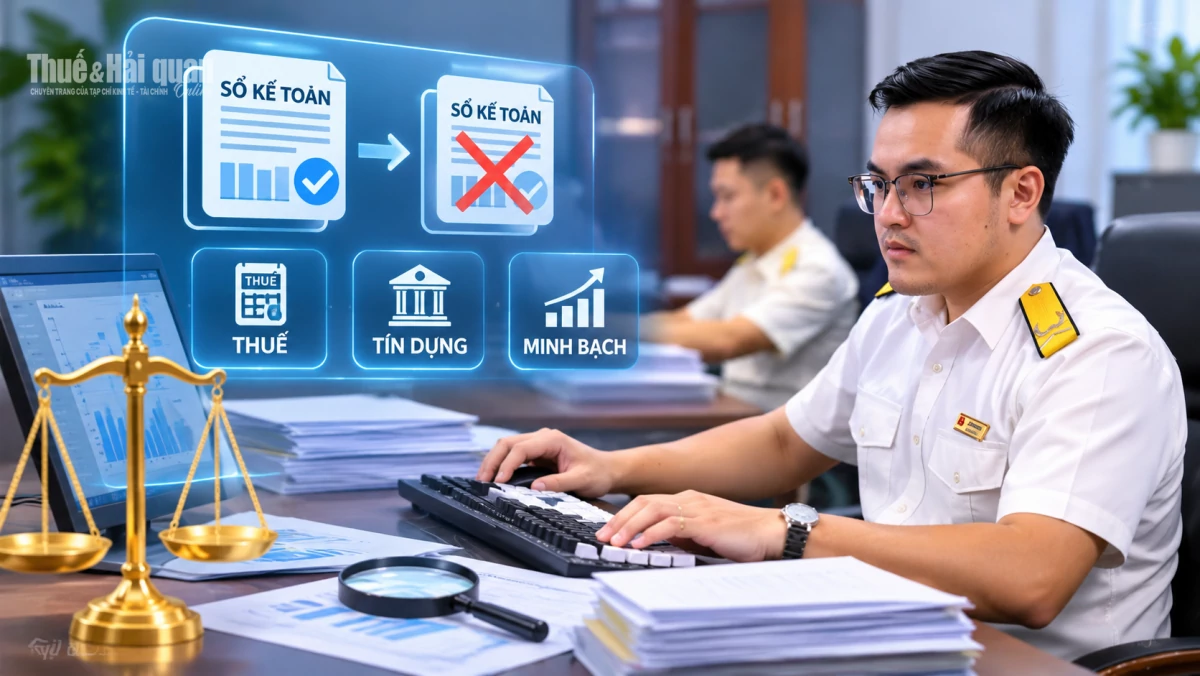
Việc doanh nghiệp duy trì hai hệ thống sổ kế toán không chỉ tiềm ẩn nguy cơ thất thu ngân sách mà còn làm sai lệch thông tin tài chính, gia tăng rủi ro pháp lý và ảnh hưởng đến khả năng tiếp cận vốn. Trong bối cảnh ngành Thuế đẩy mạnh quản lý dựa trên dữ liệu, các chuyên gia cảnh báo những khoản doanh thu nằm ngoài sổ sách ngày càng khó che giấu.
 |
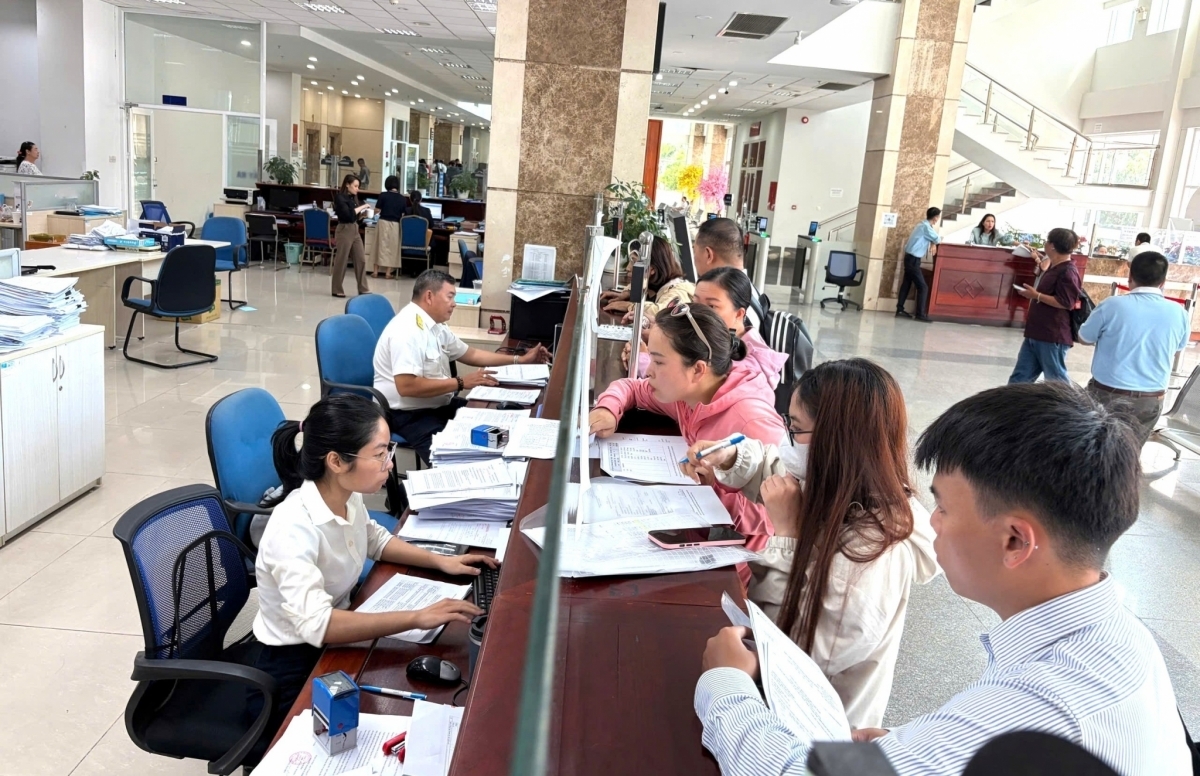
| Ngành Thuế đang đẩy mạnh ứng dụng công nghệ AI để phân tích rủi ro, phát hiện dấu hiệu bất thường về doanh thu, lợi nhuận của doanh nghiệp. Ảnh: Nga Phạm. |
Những tổn hệ lụy dễ nhìn thấy
Vấn đề doanh nghiệp sử dụng hai hệ thống sổ kế toán không chỉ được ngành Thuế cảnh báo, mà mới đây nhất khi phát biểu tại phiên thảo luận về tình hình kinh tế – xã hội ngày 31/10, Thống đốc Ngân hàng Nhà nước Phạm Đức Ấn cũng cho rằng, không thể tồn tại tình trạng doanh nghiệp sử dụng hai bảng cân đối kế toán khác nhau, một để thực hiện nghĩa vụ thuế và một để vay vốn ngân hàng.
Cảnh báo này đặt ra vấn đề không mới nhưng ngày càng đáng quan tâm. Khi cùng một doanh nghiệp tồn tại những bộ số liệu tài chính không thống nhất, hệ quả không chỉ dừng lại ở nguy cơ thất thu thuế mà còn ảnh hưởng trực tiếp đến hoạt động quản trị, khả năng tiếp cận tín dụng và tính minh bạch của môi trường kinh doanh.
Thực tế, tình trạng sử dụng hai hệ thống sổ kế toán thường xuất phát từ việc doanh nghiệp duy trì một hệ thống ghi nhận hoạt động kinh doanh thực tế, trong khi hệ thống còn lại được sử dụng để kê khai, báo cáo với cơ quan thuế. Chênh lệch giữa hai hệ thống có thể liên quan đến doanh thu, chi phí, lợi nhuận và nghĩa vụ thuế phải nộp.
Phân tích những hệ lụy từ thực trạng này, trao đổi với phóng viên, bà Lê Yến, Tổng giám đốc Công ty TNHH Tư vấn thuế Hà Nội (HanoiTax) nhận định, rủi ro thuế chỉ là phần dễ nhìn thấy nhất. Việc duy trì hai hệ thống số liệu còn gây ra những tổn thất đáng kể về chi phí vận hành và năng lực quản trị doanh nghiệp.
Khi số liệu kế toán không phản ánh đầy đủ hoạt động thực tế, doanh nghiệp phải duy trì nhiều quy trình nhập liệu, đối chiếu thủ công, phụ thuộc vào từng cá nhân quản lý dữ liệu. Đáng lo ngại hơn, chính người điều hành có thể phải đưa ra quyết định kinh doanh dựa trên những số liệu thiếu thống nhất, không kịp thời hoặc mâu thuẫn.
Theo bà Yến, những bất cập này có thể biểu hiện qua tình trạng tiền mặt trên sổ sách không phản ánh đúng thực tế; công nợ không đối chiếu được với khách hàng, nhà cung cấp; doanh thu thực nhận khác doanh thu kê khai hoặc dòng tiền đi qua tài khoản cá nhân nhưng không được ghi nhận trong hệ thống kế toán.
Đại diện doanh nghiệp tư vấn thuế cũng lưu ý, không phải mọi chênh lệch giữa số liệu nội bộ và số liệu thuế đều là gian lận. Sự khác biệt có thể phát sinh từ thời điểm ghi nhận, cách phân loại giao dịch, chênh lệch tỷ giá hoặc hồ sơ, chứng từ chưa đầy đủ. Điều quan trọng là doanh nghiệp phải xác định được nguyên nhân, có căn cứ giải trình và xử lý đúng quy định.
Tuy nhiên, khi hai hệ thống được cố tình duy trì nhằm che giấu doanh thu hoặc làm sai lệch nghĩa vụ thuế, rủi ro không còn giới hạn ở việc truy thu, xử phạt mà có thể dẫn đến trách nhiệm hình sự nếu đủ yếu tố cấu thành tội phạm.
Ở góc độ quản lý nhà nước, Phó Cục trưởng Cục Thuế Lê Long từng cảnh báo, việc sử dụng song song hai hệ thống sổ kế toán để gian lận thuế hoặc gian lận báo cáo tài chính không chỉ là vấn đề thất thu ngân sách nhà nước, mà còn gây ảnh hưởng lâu dài cho nền kinh tế và môi trường kinh doanh.
Nhìn từ hoạt động sản xuất, kinh doanh, hệ quả còn nằm ở chỗ doanh nghiệp có thể tự làm suy giảm giá trị và uy tín tài chính của mình. Khi số liệu không đáng tin cậy, khả năng chứng minh hiệu quả kinh doanh, năng lực trả nợ và tiếp cận nguồn vốn cũng bị ảnh hưởng.
Dữ liệu được kết nối, doanh thu ngoài sổ càng khó che giấu
Hiện, ngành Thuế đang chuyển mạnh từ quản lý theo phương thức truyền thống sang quản lý dựa trên dữ liệu. Điều này khiến những hành vi che giấu doanh thu thông qua hai hệ thống sổ kế toán đứng trước nguy cơ bị phát hiện ngày càng lớn.
Chia sẻ với phóng viên, ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas cho hay, trong thực tế khi doanh nghiệp hoặc hộ kinh doanh ghi nhận doanh thu thực tế cao hơn doanh thu kê khai, phần chênh lệch thường có thể được nhận bằng tiền mặt hoặc chuyển qua tài khoản cá nhân mà không xuất hóa đơn, không ghi nhận đầy đủ vào sổ kế toán.
Hành vi này tiềm ẩn đồng thời nhiều rủi ro, từ xử phạt vi phạm về hóa đơn, truy thu thuế, xử phạt hành vi trốn thuế đến khả năng bị truy cứu trách nhiệm hình sự trong những trường hợp đủ điều kiện theo quy định pháp luật.
Đáng chú ý, việc nhận diện các dấu hiệu bất thường hiện không chỉ phụ thuộc vào kiểm tra sổ sách tại doanh nghiệp. Cơ quan Thuế có thể khai thác dữ liệu hóa đơn điện tử, thông tin giao dịch từ các sàn thương mại điện tử, đơn vị vận chuyển và những nguồn dữ liệu liên quan để đối chiếu với doanh thu kê khai.
Một trong những chỉ tiêu có thể được sử dụng để phân tích rủi ro là tỷ lệ giá vốn trên doanh thu. Khi tỷ lệ này cao bất thường so với mặt bằng ngành, có thể đặt ra nghi vấn về việc ghi nhận chi phí không đúng thực tế hoặc doanh thu chưa được phản ánh đầy đủ.
Tuy nhiên, theo ông Tuấn, tỷ lệ bất thường chỉ là dấu hiệu cần kiểm tra, không đồng nghĩa doanh nghiệp có hành vi gian lận. Việc xác định sai phạm phải căn cứ vào hồ sơ, chứng từ và giao dịch thực tế.
Cùng với các biện pháp phân tích rủi ro, hồi tháng 4 vừa qua, Cục Thuế cũng đã có công văn đề nghị các tổ chức cung cấp giải pháp hóa đơn điện tử và dịch vụ liên quan phối hợp ngăn chặn hành vi sử dụng phần mềm để vận hành song song hai hệ thống sổ kế toán nhằm gian lận thuế.
Cơ quan Thuế yêu cầu kết nối dữ liệu bán hàng theo thời gian thực đối với các ngành rủi ro cao, đồng thời đề nghị các đơn vị cung cấp phần mềm cung cấp danh sách khách hàng để kiểm soát việc sử dụng nhiều phần mềm kế toán.
Đồng thời, nâng cao hiệu quả công tác phối hợp điều tra và xử lý hình sự. Theo đó, xác định dấu hiệu tổ chức, cá nhân có dấu hiệu gian lận về thuế, trốn thuế để củng cố hồ sơ, kịp thời chuyển hồ sơ sang cơ quan công an khi có dấu hiệu tội phạm.
Theo bà Lê Yến, để chuyển về một nguồn số liệu thống nhất, doanh nghiệp cần thực hiện đồng thời 3 bước: rà soát, xử lý những chênh lệch tồn tại từ đầu kỳ; đối chiếu và xử lý sai lệch ngay khi phát sinh; chuẩn hóa nguyên tắc ghi nhận, quy trình chứng từ và kết nối dữ liệu giữa các bộ phận.
Đặc biệt, chuẩn hóa không có nghĩa chỉ thay phần mềm, gộp các bộ sổ vào cuối năm hoặc sử dụng những bút toán điều chỉnh để xóa chênh lệch. Cốt lõi là thay đổi cách doanh nghiệp tạo lập, ghi nhận và kiểm soát dữ liệu ngay từ khi giao dịch phát sinh.
Mỗi bộ phận phải chịu trách nhiệm đối với dữ liệu do mình tạo ra, từ kinh doanh, mua hàng, kho vận đến kế toán. Các hệ thống phần mềm có thể khác nhau nhưng phải bảo đảm thông tin được kết nối, đối chiếu và thống nhất trên cơ sở những nghiệp vụ kinh tế thực tế.
Minh bạch kế toán vì vậy không đơn thuần là giải pháp chống thất thu thuế. Đây còn là điều kiện để doanh nghiệp nâng cao năng lực quản trị, tiếp cận nguồn vốn thuận lợi hơn và cạnh tranh bình đẳng trên thị trường.