





Bảy chính sách mới doanh nghiệp xuất nhập khẩu cần lưu ý từ tháng 10
Từ tháng 10/2026, 7 quy định mới về quản lý hải quan, Cửa khẩu thông minh, chứng từ điện tử, kinh doanh gạo và hoạt động của doanh nghiệp FDI chính thức được áp dụng.


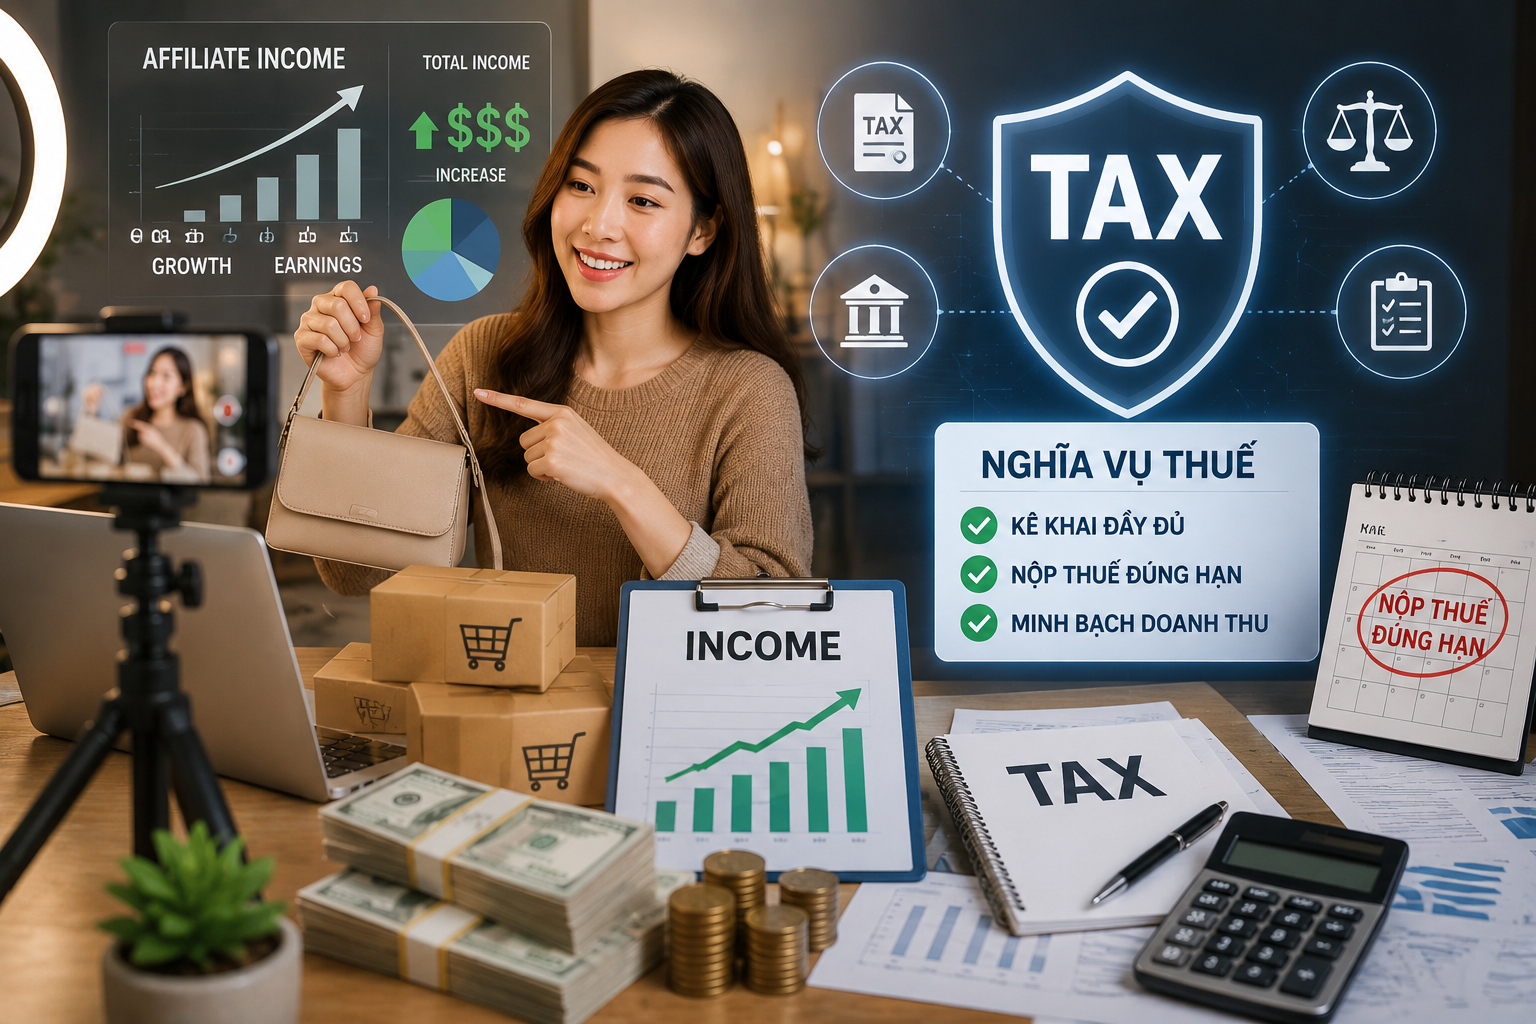 |
| Ảnh minh họa có sự hỗ trợ bởi AI. |
Phóng viên: Chỉ trong vài năm, affiliate marketing đã chuyển từ một kênh tạo thu nhập phụ thành hoạt động kinh doanh mang lại doanh thu hàng trăm triệu, thậm chí hàng tỷ đồng cho nhiều nhà sáng tạo nội dung. Theo ông, đâu là những động lực đang thúc đẩy sự tăng trưởng của thị trường này?
Ông Nguyễn Tấn Phong: Nếu nhìn vào số liệu thị trường, chúng ta sẽ thấy affiliate không tăng trưởng một cách ngẫu nhiên mà đang đi cùng tốc độ mở rộng của thương mại điện tử Việt Nam.
|
Theo báo cáo của Metric.vn, chỉ trong 6 tháng đầu năm 2026, tổng doanh số trên bốn sàn Shopee, TikTok Shop, Lazada và Tiki đạt 291,6 nghìn tỷ đồng, tăng 44,11% so với cùng kỳ năm 2025. Đáng chú ý, 2,19 tỷ sản phẩm đã được tiêu thụ thông qua 613.800 gian hàng phát sinh đơn hàng.
Điều đáng suy nghĩ hơn nữa là tốc độ tăng doanh thu cao gấp hơn ba lần tốc độ tăng sản lượng hàng hóa. Điều này cho thấy, người tiêu dùng không chỉ mua nhiều hơn mà còn sẵn sàng chi tiêu nhiều hơn cho những sản phẩm được tư vấn, giới thiệu bởi người có sức ảnh hưởng.
Affiliate vì thế không còn đơn thuần là một hình thức quảng bá sản phẩm. Nó đang trở thành một mắt xích trong chuỗi bán hàng của doanh nghiệp. Thay vì chi hàng tỷ đồng cho quảng cáo đại trà, nhiều thương hiệu chuyển ngân sách sang hợp tác với KOC, KOL và nhà sáng tạo nội dung vì khả năng chuyển đổi đơn hàng tốt hơn.
Tôi cho rằng, đây mới chỉ là giai đoạn đầu của nền kinh tế sáng tạo nội dung. Khi livestream, video ngắn, trí tuệ nhân tạo và cá nhân hóa trải nghiệm mua sắm tiếp tục phát triển, affiliate sẽ còn mở rộng nhanh hơn nữa. Điều đó cũng đồng nghĩa sẽ xuất hiện ngày càng nhiều cá nhân có doanh thu hàng tỷ đồng mỗi năm từ hoạt động tiếp thị liên kết.
Phóng viên: Khi quy mô thu nhập thay đổi, yêu cầu về quản trị và tuân thủ thuế cần được nhìn nhận ra sao, thưa ông?
Ông Nguyễn Tấn Phong: Thu nhập càng lớn thì yêu cầu về minh bạch tài chính và tuân thủ thuế càng cao. Đó là nguyên tắc tất yếu của mọi nền kinh tế số.
Trước đây, nhiều người xem affiliate marketing chỉ là nguồn thu nhập phụ, với những khoản hoa hồng không đáng kể, nhưng nay, bức tranh đã hoàn toàn khác. Không ít KOC, KOL và nhà sáng tạo nội dung đang đồng thời khai thác nhiều nguồn thu từ TikTok Shop, Shopee, Facebook, YouTube, website cá nhân hay các mạng affiliate trong và ngoài nước. Khi cộng gộp các nguồn thu này, doanh thu có thể đạt hàng trăm triệu, thậm chí hàng tỷ đồng mỗi năm.
Khi hoạt động affiliate đã phát triển từ “kiếm thêm” thành một hình thức kinh doanh chuyên nghiệp, yêu cầu về quản trị doanh thu và thực hiện nghĩa vụ thuế cũng phải thay đổi tương ứng. Người làm affiliate không chỉ cần theo dõi đầy đủ doanh thu từ từng nền tảng, mà còn phải chủ động xác định đúng nghĩa vụ thuế của mình theo quy định.
Để bắt kịp tốc độ phát triển của kinh tế số, thời gian qua Chính phủ đã liên tục hoàn thiện hành lang pháp lý nhằm tăng cường hiệu quả quản lý thuế đối với các hoạt động kinh doanh trên nền tảng số. Quá trình này không chỉ đáp ứng yêu cầu quản lý trong bối cảnh mới mà còn góp phần tạo lập môi trường kinh doanh minh bạch, công bằng giữa các chủ thể tham gia thị trường.
Đến nay, hệ thống pháp luật về quản lý thuế đối với kinh doanh số đã từng bước được hoàn thiện với Luật Quản lý thuế số 108/2025/QH15 cùng nhiều nghị định hướng dẫn liên quan đến hộ, cá nhân kinh doanh, thương mại điện tử, hóa đơn điện tử và quản lý thuế trên môi trường số, tạo nên khung pháp lý tương đối đồng bộ cho lĩnh vực này.
Nổi bật, Nghị định số 117/2025/NĐ-CP quy định trách nhiệm khấu trừ, kê khai và nộp thuế thay của các sàn thương mại điện tử có chức năng thanh toán; Nghị định số 68/2026/NĐ-CP hướng dẫn chi tiết về kê khai, quyết toán thuế cũng như trách nhiệm của hộ, cá nhân kinh doanh trên môi trường số. Bên cạnh đó, Luật Thuế thu nhập cá nhân số 109/2025/QH15 và Nghị định số 141/2026/NĐ-CP tiếp tục hoàn thiện cơ sở pháp lý, bảo đảm việc thực thi chính sách thuế phù hợp với sự phát triển của nền kinh tế số.
Đối với cộng đồng làm affiliate marketing, những quy định này cần được nhìn nhận như một bước tiến trong quá trình xây dựng thị trường minh bạch, cạnh tranh bình đẳng và chuyên nghiệp. Khi nghĩa vụ thuế được thực hiện đầy đủ, quyền lợi của người kinh doanh cũng được bảo đảm tốt hơn, qua đó tạo nền tảng để ngành affiliate phát triển ổn định, bền vững và từng bước hội nhập với các chuẩn mực quốc tế.
Phóng viên: Khi ngành Thuế chuyển mạnh sang quản lý dựa trên dữ liệu số, người làm affiliate cần thay đổi tư duy quản trị doanh thu và thực hiện nghĩa vụ thuế như thế nào?
Ông Nguyễn Tấn Phong: Đây là xu hướng tất yếu trong quá trình chuyển đổi số của ngành Thuế và cũng là bước đi phù hợp với tốc độ phát triển của thương mại điện tử.
Trước đây, việc quản lý thuế đối với cá nhân kinh doanh trên nền tảng số gặp không ít khó khăn do doanh thu phát sinh từ nhiều kênh, dữ liệu phân tán và thiếu tính kết nối. Hiện nay, với việc từng bước liên thông dữ liệu từ sàn thương mại điện tử, ngân hàng, hóa đơn điện tử và các hệ thống thanh toán, cơ quan Thuế có điều kiện xác định doanh thu sát thực tế hơn, qua đó nâng cao hiệu quả quản lý và bảo đảm tính công bằng giữa các đối tượng nộp thuế.
Điều này cũng phù hợp với xu hướng phát triển của thị trường. Theo Hiệp hội Thương mại điện tử Việt Nam, quy mô thương mại điện tử Việt Nam năm 2025 đạt khoảng 38,5 tỷ USD, tăng 21% so với năm trước và tiếp tục duy trì dư địa tăng trưởng lớn trong những năm tới. Khi thị trường ngày càng mở rộng, phương thức quản lý cũng cần chuyển từ hậu kiểm sang quản trị dựa trên dữ liệu, thay vì chỉ dựa vào kê khai của người nộp thuế.
Ở góc độ người làm affiliate, tôi cho rằng không nên nhìn việc quản lý bằng dữ liệu là áp lực, mà cần xem đây là động lực để hoạt động kinh doanh trở nên chuyên nghiệp hơn. Dữ liệu minh bạch sẽ bảo vệ những người tuân thủ đúng quy định, đồng thời thu hẹp khoảng trống đối với các hành vi kê khai thiếu hoặc che giấu doanh thu.
Tôi cũng lưu ý, những cá nhân có doanh thu lớn không nên chỉ căn cứ vào thông báo khấu trừ thuế của một nền tảng, mà cần chủ động tổng hợp đầy đủ các nguồn thu, lưu giữ chứng từ khấu trừ, sao kê thanh toán để xác định chính xác nghĩa vụ thuế của mình.
Trong trường hợp số thuế đã khấu trừ lớn hơn số thuế phải nộp, người nộp thuế có quyền đề nghị hoàn thuế; ngược lại, nếu số thuế đã nộp chưa đủ thì phải thực hiện nộp bổ sung theo quy định. Việc rà soát và đối chiếu ngay từ đầu sẽ giúp hạn chế nguy cơ bị truy thu, tính tiền chậm nộp hoặc xử phạt do kê khai chưa đầy đủ.
Phóng viên: Affiliate marketing được dự báo sẽ tiếp tục tăng trưởng mạnh trong những năm tới. Theo ông, cần có những giải pháp gì để vừa tạo điều kiện cho lĩnh vực này phát triển, vừa bảo đảm thực hiện đầy đủ nghĩa vụ thuế?
Ông Nguyễn Tấn Phong: Để affiliate marketing phát triển bền vững, theo tôi cần có sự đồng hành của cả cơ quan quản lý, các nền tảng thương mại điện tử và chính người làm affiliate.
Trước hết, đối với người làm affiliate cần thay đổi tư duy từ làm nội dung sang quản trị một hoạt động kinh doanh. Khi hoạt động tiếp thị liên kết đã mang lại nguồn thu lớn mỗi năm, thì đây không còn là công việc kiếm thêm mà đã trở thành một hoạt động kinh doanh. Vì vậy, mỗi cá nhân cần chủ động quản lý doanh thu, lưu giữ chứng từ khấu trừ thuế, sao kê thanh toán và xác định đúng hình thức hoạt động để thực hiện đầy đủ nghĩa vụ thuế, hạn chế rủi ro pháp lý.
Đối với các nền tảng thương mại điện tử, cần tiếp tục hoàn thiện hệ thống quản lý doanh thu, chứng từ điện tử và các công cụ hỗ trợ người bán theo dõi doanh thu, số thuế đã khấu trừ và nghĩa vụ thuế phát sinh. Dữ liệu càng minh bạch, việc kê khai và quyết toán thuế của người làm affiliate càng thuận lợi.
Về phía cơ quan Thuế, cùng với việc đẩy mạnh ứng dụng công nghệ và dữ liệu lớn trong quản lý, cần tăng cường đối thoại, hướng dẫn và phổ biến chính sách theo từng nhóm đối tượng.
Affiliate marketing là lĩnh vực phát triển nhanh, trong khi nhiều nhà sáng tạo nội dung lần đầu có thu nhập lớn nên khó có thể tránh khỏi những bỡ ngỡ trong việc thực hiện nghĩa vụ thuế. Hỗ trợ người nộp thuế hiểu đúng và thực hiện đúng sẽ hiệu quả hơn nhiều so với chỉ tập trung vào xử lý vi phạm. VECOM sẵn sàng phối hợp cơ quan Thuế xây dựng bộ hướng dẫn tuân thủ dành riêng cho nhóm nhà sáng tạo nội dung, phát hành trước mỗi kỳ quyết toán.
Tôi tin rằng, khi chính sách được triển khai minh bạch, thủ tục được đơn giản hóa và người kinh doanh chủ động tuân thủ pháp luật, affiliate marketing sẽ có thêm dư địa để phát triển chuyên nghiệp, trở thành một động lực quan trọng của kinh tế số, đồng thời góp phần xây dựng môi trường kinh doanh công bằng và bền vững.
Phóng viên: Trân trọng cảm ơn ông!















