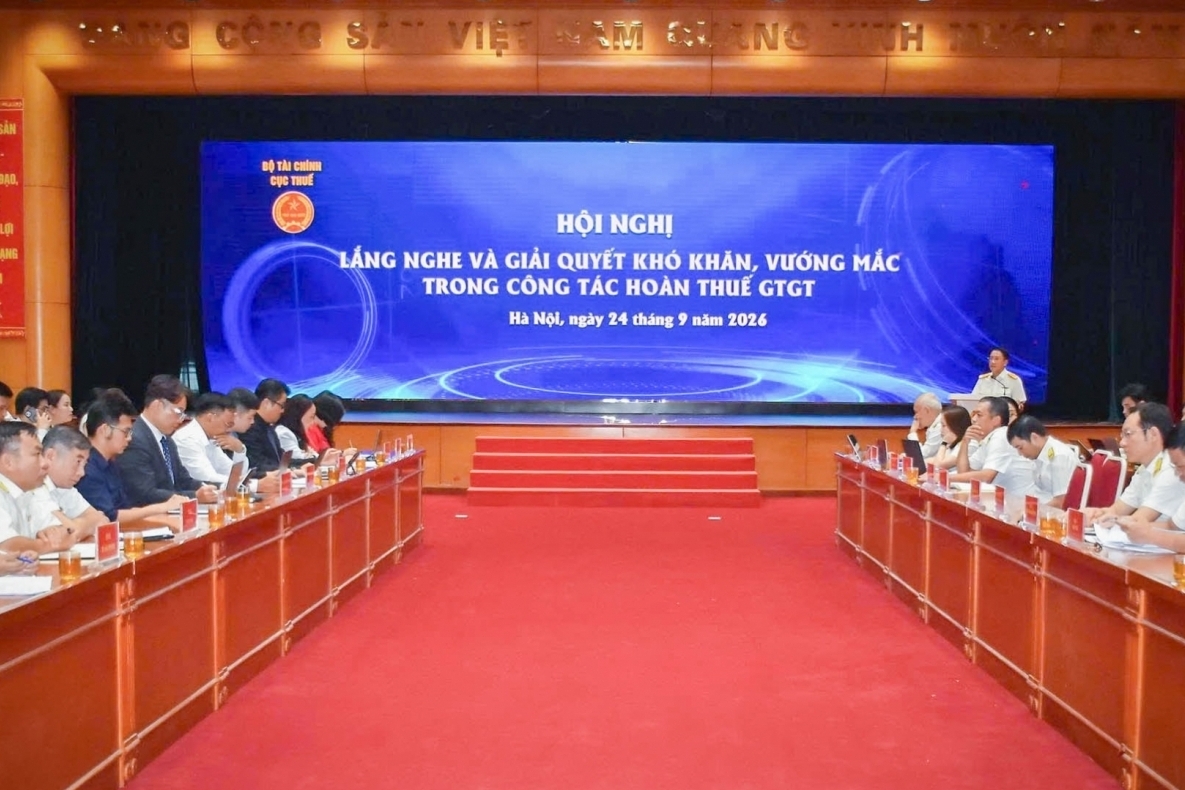
Liên quan đến giải pháp tháo gỡ việc chấm dứt hiệu lực mã số thuế, Chính phủ nhấn mạnh quan điểm, tạo thuận lợi cho người nộp thuế tuân thủ nhưng giữ vững kỷ cương, không để chính sách bị lợi dụng.
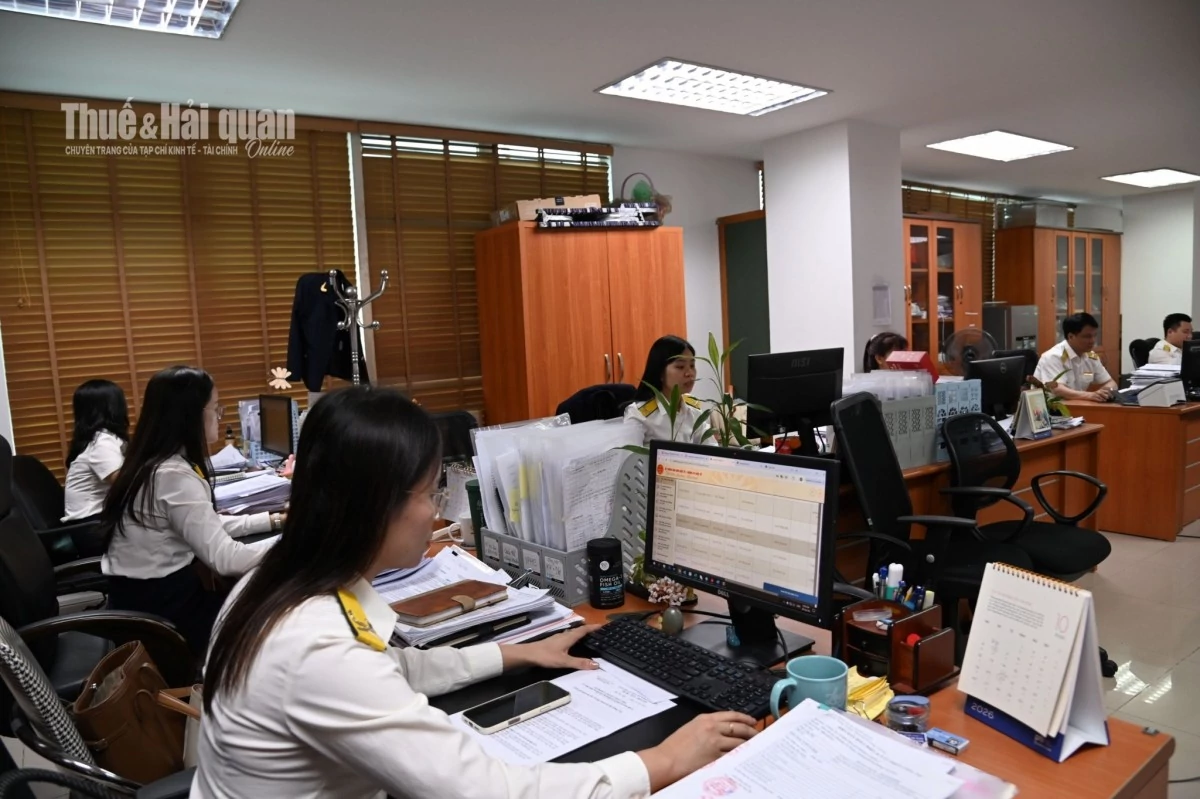 |
| Ngành Thuế đang nỗ lực đẩy mạnh làm sạch dữ liệu mã số thuế. Ảnh: Hương Quỳnh. |
Hơn 4.000 doanh nghiệp, tổ chức được khôi phục quay trở lại hoạt động
Báo cáo tiếp thu, giải trình ý kiến đại biểu Quốc hội thảo luận tại tổ và hội trường về kết quả thực hiện Kế hoạch phát triển kinh tế - xã hội năm 2026, dự kiến Kế hoạch phát triễn kinh tế - xã hội năm 2027; dự thảo Nghị quyết của Quốc hội về Kế hoạch phát triển kinh tế - xã hội năm 2027, Chính phủ cho biết, đến 22/10/2026, đã có gần 144.000 doanh nghiệp, chi nhánh doanh nghiệp và tổ chức được chấm dứt hiệu lực mã số thuế theo quy định.
Cùng với đó hơn 52.000 trường hợp được xác nhận hoàn thành nghĩa vụ thuế để tiếp tục hoàn tất thủ tục giải thể; hơn 4.000 doanh nghiệp, tổ chức được khôi phục quay trở lại hoạt động.
Những con số trên là kết quả của Chiến dịch “Làm sạch mã số thuế - Tháo gỡ điểm nghẽn trong kinh doanh” do Bộ Tài chính triển khai theo chỉ đạo của Chính phủ, nhằm thực hiện chủ trương của Trung ương về xây dựng cơ sở dữ liệu “đúng, đủ, sạch, sống”.
Chiến dịch hướng tới ba mục tiêu: chuẩn hóa, làm sạch dữ liệu đăng ký thuế; xử lý hồ sơ của người nộp thuế đã ngừng hoạt động, tạo thuận lợi cho việc rút lui và tái gia nhập thị trường; tăng cường quản lý rủi ro, kịp thời phát hiện các trường hợp lợi dụng pháp nhân, hóa đơn để vi phạm pháp luật.
Hiện nay, Chính phủ đang tiếp tục chỉ đạo Bộ Tài chính phối hợp chặt chẽ, tăng cường tuyên truyền, hỗ trợ và kết nối liên thông để xử lý kịp thời hồ sơ giải thể. Đồng thời thực hiện phân tầng quản lý theo rủi ro, ưu tiên xử lý nhanh người nộp thuế tuân thủ, đồng thời kiểm soát chặt trường hợp có dấu hiệu vi phạm.
Chính phủ khẳng định, quan điểm của Chính phủ là tạo thuận lợi cho người nộp thuế chấp hành tốt pháp luật, giảm chi phí tuân thủ, khơi thông nguồn lực cho sản xuất, kinh doanh nhưng đồng thời giữ vũng kỷ cương, không để chính sách tháo gỡ bị lợi dụng.
Việc xử lý phải đúng đối tượng, có điều kiện, tiêu chí kiểm soát rõ ràng và không làm giảm trách nhiệm đối với nợ thuế thực tế, hành vi gian lận, trốn thuế, mua bán hóa đơn.
Trên cơ sở đề xuất của Bộ Tài chính, Chính phủ, Thủ tướng Chính phủ đã xem xét, tháo gỡ các nội dung thuộc thẩm quyền; đồng thời đề xuất báo cáo Quốc hội xem xét, quyết định đối với các nội dung thuộc thẩm quyền của Quốc hội.
Người nộp thuế cũng cần phải có trách nhiệm
Tại dự thảo tờ trình nghị quyết của Chính phủ ban hành chính sách đặc thù nhằm tháo gỡ khó khăn cho người nộp thuế trong thực hiện pháp luật về quản lý thuế, đáp ứng yêu cầu cấp bách trong thực hiện cam kết quốc tế về trao đổi thông tin theo yêu cầu, Bộ Tài chính cho biết, các giải pháp hiện nay mới chủ yếu tạo chuyển biến về rà soát, phân loại và thực hiện thủ tục hành chính chưa giải quyết được nút thắt chính sách về nghĩa vụ khai thuế và xử phạt vi phạm hành chính, hồ sơ khai thuế còn tích tụ tồn đọng nhiều năm của người nộp thuế không phát sinh doanh thu, doanh nghiệp không còn sổ sách, chứng từ…
Luật Quản lý Thuế số 108/2025/QH15 giao Chính phủ quy định chi tiết về hồ sơ khaithuees, đăng ký thuế, khôi phục và chấm dứt hiệu lực mã số thuế. Trên cơ sở đó, Chính phủ đã ban hành Nghị định số 252/2026/NĐ-CP quy định 13 trường hợp không phải nộp hồ sơ khai thuế nhưng chưa bao gồm người nộp thuế trạng thái 03, 06 kể từ ngày cơ quan Thuế thông báo không hoạt động tại địa chỉ đăng ký hoặc kể từ ngày bị thu hồi giấy chứng nhận đăng ký.
Việc ban hành cơ chế đặc thù phải đảm bảo phù hợp chủ trương, đường lối, chính sách của Đảng và quy định pháp luật của Nhà nước; góp phần tháo gỡ khó khăn, giảm chi phí tuân thủ cho người nộp thuế; khuyến khích người nộp thuế hoàn thuế hoàn thành các thủ tục còn thiếu để chấm dứt hiệu lực mã số thuế hoặc tiếp tục hoạt động sản xuất kinh doanh.
Theo đề xuất tại dự thảo, trường hợp doanh nghiệp, tổ chức đã nộp hồ sơ khai thuế còn thiếu thì được áp dụng mức phạt tiền đối với hành vi vi phạm về thời hạn nộp hồ sơ khai thuế theo mức phạt từ bằng 30%, 50% hoặc 70% mức phạt tiền theo quy định tại Điều 13 Nghị định số 125/2020/NĐ-CP và các văn bản sửa đổi, bổ sung (nếu có) tương ứng có thời điểm hoàn thành hồ sơ trong thời hạn thực hiện nghị quyết.
Theo đánh giá của các chuyên gia với đề xuất này, việc không xóa bỏ hoàn toàn mức phạt do chậm nộp hồ sơ khai thuế là một đề xuất hợp lý.
Theo ông Lê Văn Tuấn, Giám đốc Công ty TNHH Kế toán Thuế Keytas, đề xuất này nhắc nhở người nộp thuế vẫn phải có trách nhiệm với thực thể kinh doanh do mình lập ra. Trong đó, việc nộp hồ sơ khai thuế theo quy định, là một yêu cầu bắt buộc.
Do đó, Nhà nước có thể hỗ trợ người nộp thuế bằng cách giảm mức phạt chậm nộp hồ sơ khai thuế, nhưng người nộp thuế cũng cần có trách nhiệm cho phần còn lại.
Ngoài ra, việc áp dụng mức phạt chậm nộp hồ sơ khai thuế chỉ bằng 30%, 50%, hay 70% (tùy thời điểm nộp hồ so khai thuế) so với quy định hiện hành nhằm tạo động lực cho người nộp thuế tiến hành nộp hồ sơ giải thể càng sớm càng được lợi.
Điều này cũng giúp chiến dịch làm sạch mã số thuế của ngành Thuế diễn ra nhanh chóng hơn.