Đây là một trong những chỉ tiêu đáng chú ý tại Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 vừa được Bộ Tài chính ban hành, hướng tới hiện đại hóa công tác quản lý thuế và nâng cao chất lượng phục vụ người nộp thuế.
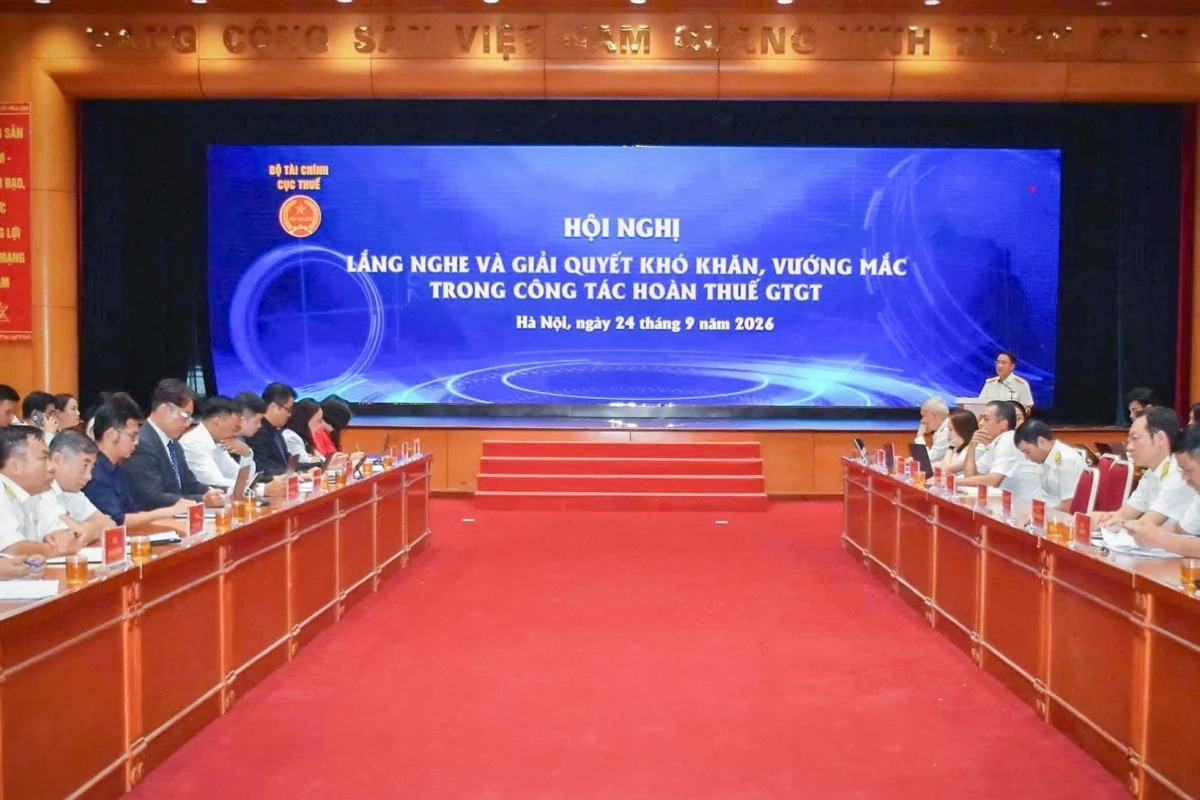 |
| Ngành Thuế chủ động lắng nghe và tìm giải pháp tháo gỡ những “điểm nghẽn” trong hoàn thuế. Ảnh: Trung Kiên |
Đẩy mạnh hoàn thuế điện tử, nâng cao hiệu quả giải quyết hồ sơ
Bộ Tài chính vừa ban hành Quyết định số 3151/QĐ-BTC thông qua Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030, triển khai Chiến lược cải cách hệ thống thuế đến năm 2030.
Kế hoạch xác định các mục tiêu, nhiệm vụ và giải pháp nhằm hoàn thiện chính sách thuế, hiện đại hóa công tác quản lý, đẩy mạnh chuyển đổi số và nâng cao chất lượng phục vụ người nộp thuế. Đáng chú ý, nhiều chỉ tiêu định lượng được đặt ra đối với hoạt động đăng ký, khai, nộp, hoàn thuế và giải quyết thủ tục hành chính, tạo cơ sở đánh giá kết quả cải cách trong những năm tới.
Một trong những mục tiêu quan trọng của Kế hoạch là tiếp tục hoàn thiện hệ thống chính sách thuế, bảo đảm huy động hợp lý các nguồn lực cho ngân sách nhà nước, đồng thời đáp ứng yêu cầu phát triển kinh tế - xã hội.
Trong các chỉ tiêu cải cách thủ tục hành chính thuế, mục tiêu về thời hạn giải quyết hồ sơ hoàn thuế có ý nghĩa trực tiếp đối với quyền lợi của người nộp thuế, đặc biệt là doanh nghiệp.
Theo Kế hoạch, đến năm 2030, tỷ lệ hồ sơ hoàn thuế được cơ quan Thuế giải quyết và trả kết quả đúng hạn đạt tối thiểu 98%.
Đồng thời, tỷ lệ hoàn thuế bằng phương thức điện tử của người nộp thuế là doanh nghiệp, tổ chức đạt tối thiểu 98%. Đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp quyết toán thuế, tỷ lệ này đạt tối thiểu 90%.
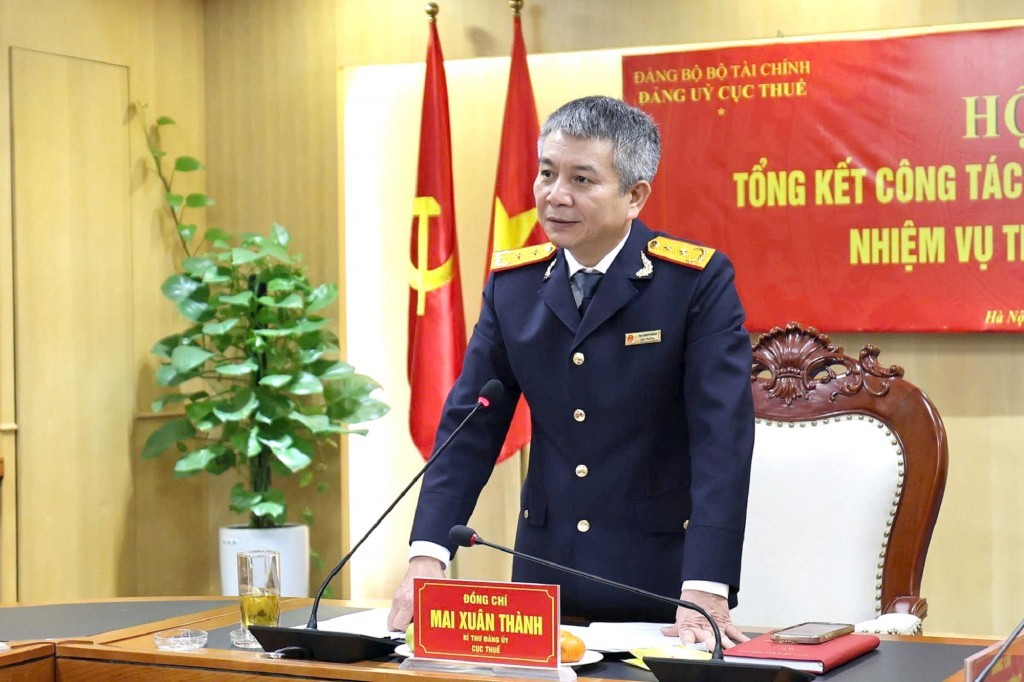
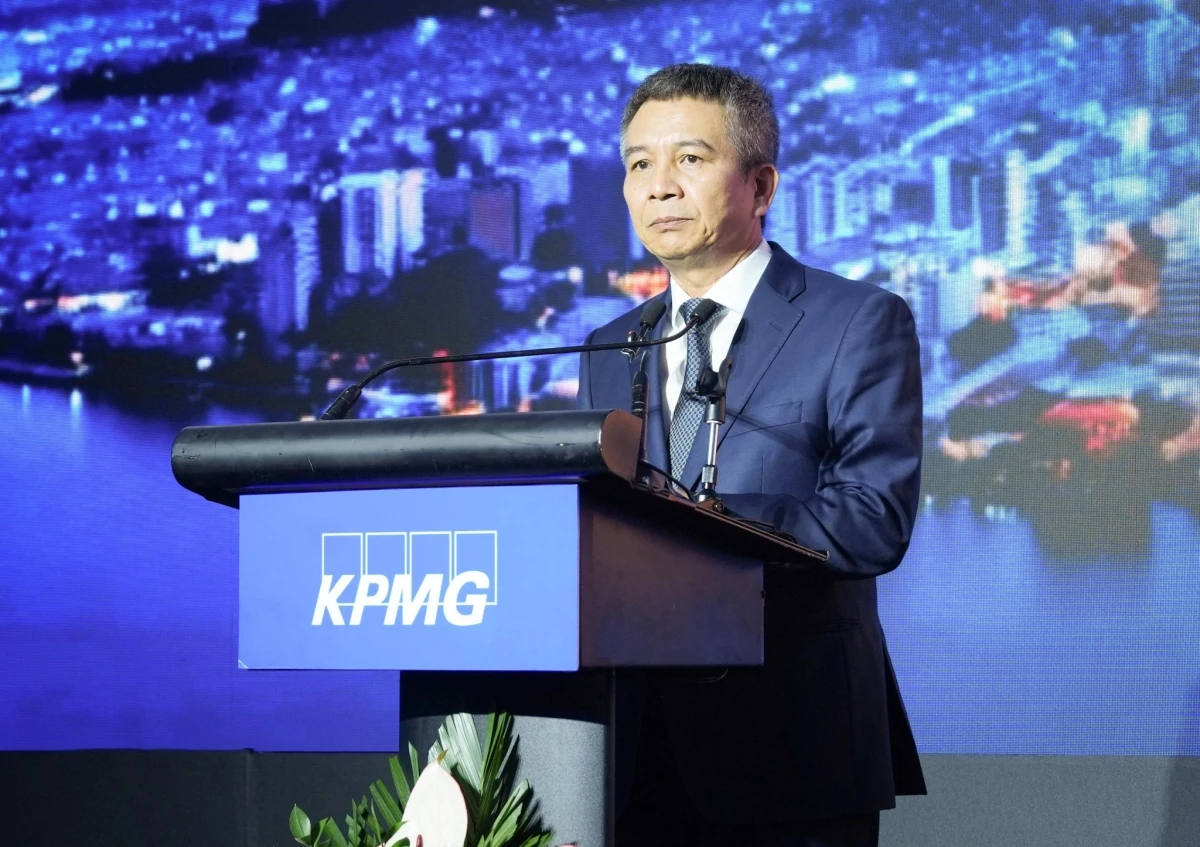 | | Tại Hội thảo thuế và pháp lý thường niên Tax & Legal Institute 2026 do KPMG tổ chức cuối tháng 10, Cục trưởng Cục Thuế Mai Xuân Thành nhấn mạnh, hoàn thuế giá trị gia tăng kịp thời có ý nghĩa quan trọng đối với doanh nghiệp, nhất là doanh nghiệp xuất khẩu, bởi giúp giải phóng nguồn vốn để duy trì và mở rộng hoạt động sản xuất, kinh doanh. Số liệu cập nhật đến 9 giờ ngày 27/10/2026 cho thấy, số tiền hoàn thuế tăng 48,8% so với cùng kỳ năm 2025, đạt hơn 94% dự toán. | |
Những mục tiêu này được đặt ra trong bối cảnh công tác hoàn thuế đang ghi nhận những chuyển biến đáng chú ý.
Theo đánh giá của Lãnh đạo Cục Thuế, nhu cầu hoàn thuế có liên quan đến tình hình xuất khẩu. Khi xuất khẩu tăng trưởng, số tiền hoàn thuế có thể tăng theo. Vì vậy, việc xử lý hồ sơ cần vừa bảo đảm đúng quy định, vừa kịp thời tháo gỡ vướng mắc để doanh nghiệp có nguồn vốn phục vụ sản xuất, kinh doanh.
Từ thực tế này, mục tiêu tối thiểu 98% hồ sơ hoàn thuế được giải quyết và trả kết quả đúng hạn đến năm 2030 đặt ra yêu cầu nâng cao hiệu quả xử lý hồ sơ, nhất là trong bối cảnh nhu cầu hoàn thuế có thể gia tăng cùng với hoạt động sản xuất, xuất khẩu.
Bên cạnh hoàn thuế, Kế hoạch cũng đặt ra các mục tiêu cụ thể đối với đăng ký, kê khai và nộp thuế.
Trong công tác đăng ký thuế, tỷ lệ hồ sơ được cơ quan Thuế giải quyết trực tuyến mức độ toàn trình trên tổng số hồ sơ nhận được đạt tối thiểu 90%.
Đối với kê khai thuế, tỷ lệ khai thuế điện tử của doanh nghiệp, tổ chức đạt tối thiểu 98%; tỷ lệ tờ khai đã nộp đúng hạn của doanh nghiệp cũng đạt tối thiểu 98%. Đối với cá nhân có thu nhập từ tiền lương, tiền công trực tiếp khai thuế, tỷ lệ khai thuế điện tử đạt tối thiểu 90%.
Riêng hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng phải sử dụng hóa đơn điện tử theo quy định, tỷ lệ khai thuế điện tử phấn đấu đạt tối thiểu 98%.
Ở khâu nộp thuế, tỷ lệ người nộp thuế thực hiện nộp thuế bằng phương thức điện tử đạt tối thiểu 98% đối với doanh nghiệp, tổ chức và tối thiểu 90% đối với hộ kinh doanh, cá nhân kinh doanh thuộc đối tượng phải sử dụng hóa đơn điện tử. Số tiền thuế nộp bằng phương thức điện tử trên tổng số tiền thu ngân sách nhà nước đạt tối thiểu 90%.
Đối với thủ tục miễn, giảm thuế, tỷ lệ thực hiện bằng phương thức điện tử đạt tối thiểu 98% đối với doanh nghiệp, tổ chức và 90% đối với cá nhân. Tỷ lệ hồ sơ miễn, giảm thuế được cơ quan Thuế giải quyết và trả kết quả đúng hạn đạt tối thiểu 98%.
Các chỉ tiêu này cho thấy yêu cầu cải cách được đặt ra đồng bộ ở nhiều khâu, hướng tới giảm thời gian thực hiện thủ tục và chi phí tuân thủ cho người nộp thuế.
Hướng tới 95% người nộp thuế hài lòng
Cùng với các mục tiêu cải cách thủ tục hành chính thuế, Kế hoạch giai đoạn 2026–2030 đặt ra những chỉ tiêu cụ thể về chất lượng phục vụ.
Theo đó, mức độ hài lòng của người nộp thuế về giải quyết thủ tục hành chính thuế đạt tối thiểu 95%. Mức độ hài lòng đối với sự phục vụ của cơ quan Thuế cũng đạt tối thiểu 95%.
| Để thực hiện mục tiêu đến năm 2030, tối thiểu 98% hồ sơ hoàn thuế được giải quyết và trả kết quả đúng hạn, Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 xác định nhiều giải pháp nhằm hiện đại hóa quy trình, đẩy mạnh ứng dụng công nghệ và tăng cường quản lý rủi ro. Trọng tâm là hoàn thiện cơ chế, chính sách và quy trình nghiệp vụ hoàn thuế theo hướng đơn giản, minh bạch, điện tử hóa; đồng thời xây dựng cơ sở dữ liệu tập trung về hoàn thuế, mở rộng kết nối, chia sẻ thông tin với các cơ quan, tổ chức liên quan phục vụ công tác kiểm soát và quản lý rủi ro. Cùng với đó, ngành Thuế sẽ triển khai, nâng cấp các ứng dụng công nghệ thông tin đáp ứng yêu cầu hoàn thuế điện tử và xử lý hoàn thuế tự động; xây dựng, hoàn thiện quy trình hoàn thuế tự động và hoàn thuế nộp thừa thực hiện hoàn toàn trên hệ thống ứng dụng quản lý thuế. Đồng thời, hoàn thiện bộ tiêu chí, chỉ số và áp dụng quản lý rủi ro trong giải quyết hồ sơ hoàn thuế, qua đó nâng cao hiệu quả xử lý, bảo đảm việc giải quyết hồ sơ đúng quy định và đúng thời hạn. |
Để thực hiện mục tiêu, Kế hoạch xác định 100% thủ tục hành chính đủ điều kiện theo quy định được cung cấp dưới hình thức dịch vụ công trực tuyến toàn trình và hoàn thành tích hợp lên Cổng dịch vụ công quốc gia.
Tỷ lệ hồ sơ thủ tục hành chính được xử lý hoàn toàn trực tuyến đạt 80%; tỷ lệ hồ sơ thực hiện theo cơ chế một cửa liên thông được giải quyết bằng phương thức điện tử đạt tối thiểu 90%.
Liên quan đến định hướng chuyển đổi số, Cục trưởng Cục Thuế Mai Xuân Thành cho biết, ngành Thuế đang hướng tới kết nối hệ thống quản lý thuế với hệ thống kế toán của doanh nghiệp, nhằm hạn chế việc lập báo cáo, kê khai trùng lặp, đồng thời nâng cao tính chính xác của số liệu kê khai và nộp thuế.
Ngành Thuế cũng định hướng xây dựng hệ thống dữ liệu hỗ trợ doanh nghiệp trong công tác điều hành, cung cấp các chỉ số về giá mua đầu vào, giá bán sản phẩm, xu hướng ngành hàng và thị phần, đồng thời bảo đảm yêu cầu bảo mật thông tin.
Cùng với chuyển đổi số, phương thức kiểm tra thuế cũng đang được đổi mới theo hướng phân tích, cảnh báo rủi ro và xác định trọng tâm kiểm tra.
Theo Cục trưởng Mai Xuân Thành, cơ quan Thuế sử dụng báo cáo tài chính và các thông tin liên quan để đánh giá rủi ro, từ đó xác định nội dung kiểm tra, thay vì thực hiện kiểm tra doanh nghiệp theo kỳ một cách dàn trải. Ngành Thuế cũng đang giảm dần số cuộc kiểm tra tại trụ sở người nộp thuế.
Đối với công tác tuyên truyền, Kế hoạch đặt mục tiêu 100% dự thảo văn bản quy phạm pháp luật về thuế được công khai, tổ chức lấy ý kiến theo quy định; 100% văn bản quy phạm pháp luật thuế mới được tuyên truyền, phổ biến theo đúng quy định.
Trong hoạt động hỗ trợ người nộp thuế, tỷ lệ số lượt hỗ trợ qua phương thức điện tử đạt tối thiểu 90%; tỷ lệ số lượt hỗ trợ đúng hạn trên tổng số lượt đề nghị hỗ trợ đạt tối thiểu 80%.
Đáng chú ý, công tác hỗ trợ được định hướng chuyển từ bị động sang chủ động, phòng ngừa vi phạm, giúp người nộp thuế tiếp cận thông tin và thực hiện nghĩa vụ đúng quy định ngay từ đầu.
Có thể thấy, Kế hoạch cải cách hệ thống thuế giai đoạn 2026–2030 đặt ra hai yêu cầu song hành: bảo đảm huy động nguồn lực cho ngân sách nhà nước và nâng cao chất lượng quản lý, phục vụ người nộp thuế.
Trong đó, những chỉ tiêu như tối thiểu 98% hồ sơ hoàn thuế được giải quyết đúng hạn, 80% hồ sơ thủ tục hành chính được xử lý hoàn toàn trực tuyến và mức độ hài lòng đạt ít nhất 95% sẽ là những thước đo cụ thể đối với kết quả cải cách, hướng tới giảm chi phí tuân thủ và tạo thuận lợi hơn cho hoạt động sản xuất, kinh doanh.