Khoản thuế thu nhập cá nhân được giảm có thể giúp hộ kinh doanh có thêm nguồn lực trang trải chi phí như hóa đơn điện tử, kế toán và quản lý bán hàng. Kết hợp với chính sách hỗ trợ công cụ số, đây là điều kiện để hộ kinh doanh từng bước nâng năng lực quản trị và thực hiện nghĩa vụ thuế thuận lợi hơn.
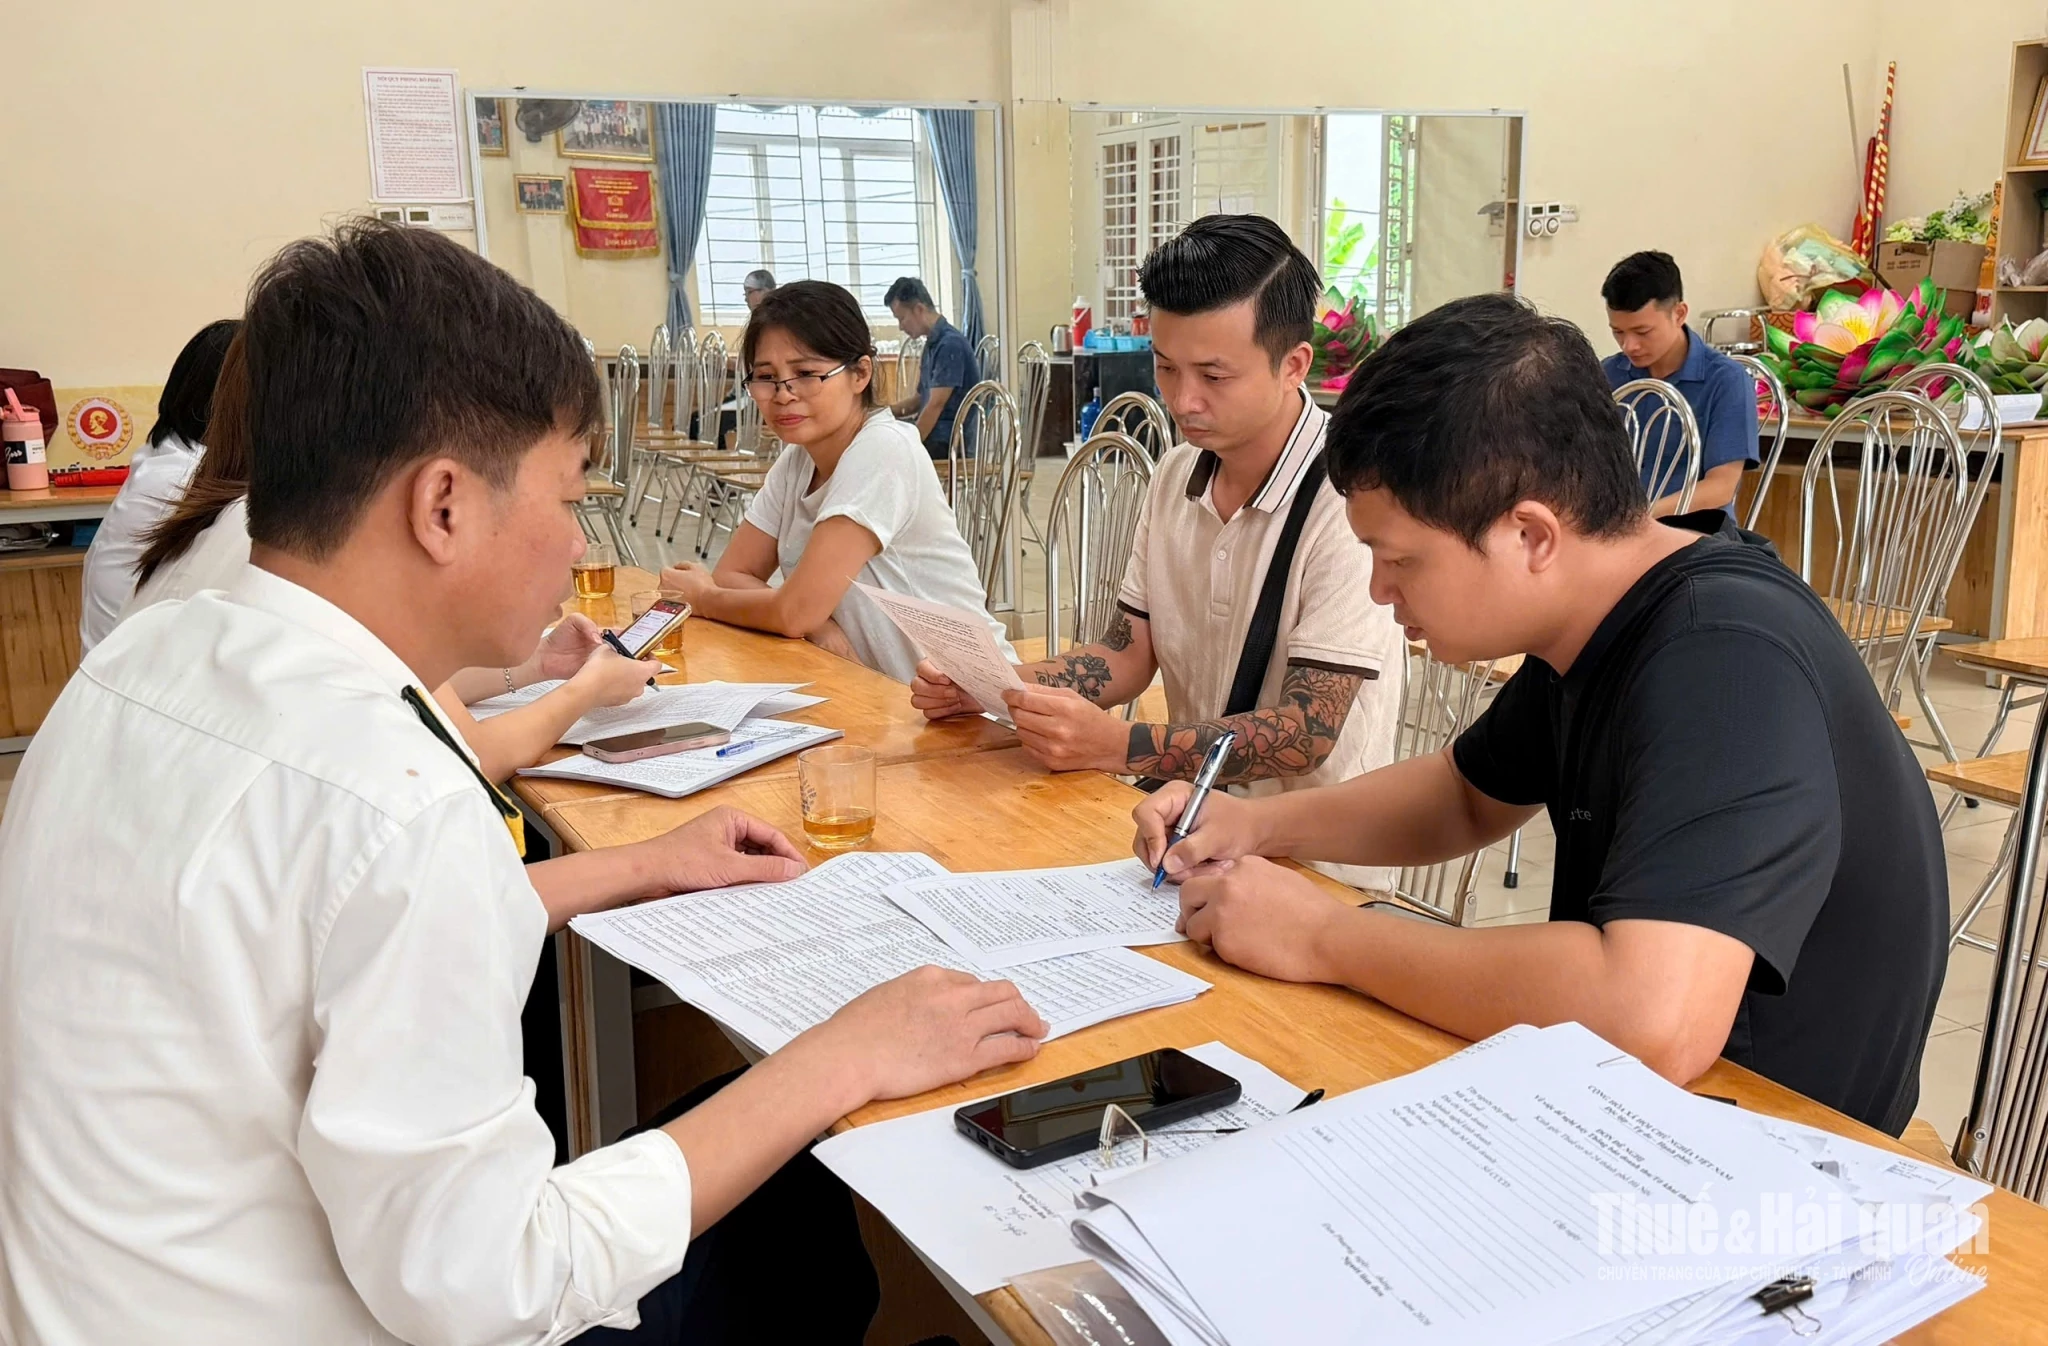 |
| Từ giảm thuế đến giảm gánh nặng chi phí cho hộ kinh doanh. Ảnh: Duy Hưng. |
Thêm nguồn lực cho chuyển đổi
Với hộ kinh doanh triển khai hóa đơn điện tử, bài toán chi phí vận hành hoạt động kinh doanh không chỉ nằm ở phần mềm, thiết bị, mà còn ở thời gian sử dụng, đối chiếu dữ liệu và nhân lực hỗ trợ. Khi lựa chọn giải pháp hỗ trợ, chủ hộ kinh doanh cần cân nhắc dựa trên quy mô cách thức bán hàng và khả năng vận hành.
Theo chia sẻ của anh Thế Thắng, chủ hộ kinh doanh đồng hồ tại TP. Hà Nội, cửa hàng của anh có doanh thu dự kiến khoảng 2,5 tỷ đồng/năm, trong khi chi phí thuê mặt bằng, điện, nước tăng đang gây sức ép lên lợi nhuận. Trong bối cảnh đó, chính sách mới về giảm thuế thu nhập mở ra khả năng giữ lại một phần nguồn lực để phục vụ kinh doanh, trong đó có chi phí thực hiện hóa đơn điện tử; đây cũng là tác động tài chính tích cực mà anh Thắng mong muốn từ việc giảm nghĩa vụ thuế.
Theo Nghị định số 398/2026/NĐ-CP ngày 29/10/2026, cá nhân cư trú có hoạt động sản xuất, kinh doanh, đáp ứng điều kiện doanh thu năm không quá 10 tỷ đồng, được giảm 30% số thuế thu nhập cá nhân phải nộp từ kinh doanh trong kỳ tính thuế năm 2026 và 2027. Phạm vi bao gồm cá nhân đăng ký thành lập hộ kinh doanh hoặc được các thành viên hộ gia đình ủy quyền đại diện hộ kinh doanh.
Khoản giảm được xác định trên số thuế phải nộp phát sinh từ toàn bộ thu nhập từ hoạt động sản xuất, kinh doanh của cá nhân kinh doanh, không phân biệt phương pháp tính thuế thu nhập cá nhân. Chẳng hạn, một hộ đáp ứng đầy đủ điều kiện có số thuế thu nhập cá nhân làm căn cứ tính giảm là 20 triệu đồng thì được giảm 6 triệu đồng, còn phải nộp 14 triệu đồng.
Số tiền giữ lại có thể được chủ hộ cân nhắc cho nhu cầu thiết thực, như bổ sung công cụ bán hàng, duy trì dịch vụ hóa đơn hoặc hỗ trợ công việc kế toán. Mức độ bù đắp chi phí đến đâu phụ thuộc nghĩa vụ thuế và khoản chi thực tế; chưa có hồ sơ cụ thể thì chưa thể kết luận giảm thuế đủ trang trải toàn bộ chi phí chuyển đổi.
Anh Thắng cho biết, khoản thuế được giảm sẽ tạo thêm dư địa tài chính để cửa hàng có thêm lựa chọn giải pháp thực hiện hóa đơn điện tử và sử dụng công cụ quản lý việc kinh doanh phù hợp, giúp gia đình anh tuân thủ nghĩa vụ thuế tốt hơn.
Để được hưởng chính sách giảm thuế, luật sư Quyền Thị Thu Hà (Đoàn Luật sư Thành phố Hà Nội) cho rằng, hộ kinh doanh, cá nhân kinh doanh cần xác định đúng điều kiện và thực hiện kê khai theo đúng quy định. Theo Nghị định số 398/2026/NĐ-CP, cá nhân cư trú có hoạt động sản xuất, kinh doanh, dự kiến doanh thu năm 2026 hoặc 2027 không quá 10 tỷ đồng thực hiện kê khai giảm thuế theo Mẫu số 01, nộp cùng hồ sơ khai thuế tương ứng.
Luật sư Quyền Thị Thu Hà nhấn mạnh, việc kê khai ban đầu cần đi kèm với theo dõi doanh thu thực tế trong năm. Nếu tổng doanh thu vượt 10 tỷ đồng, hộ kinh doanh không còn đáp ứng điều kiện giảm thuế và phải kê khai điều chỉnh, nộp bổ sung số thuế đã được giảm. Trường hợp đã kê khai thuế nhưng chưa áp dụng khoản giảm, vẫn có thể khai điều chỉnh, bổ sung hoặc xác định giảm thuế khi quyết toán năm theo quy định.
Vì vậy, hộ kinh doanh cần chủ động theo dõi doanh thu, lưu trữ dữ liệu kinh doanh và rà soát nghĩa vụ thuế trong suốt cả năm, vừa để bảo đảm quyền lợi, vừa hạn chế rủi ro phải điều chỉnh nghĩa vụ thuế về sau.
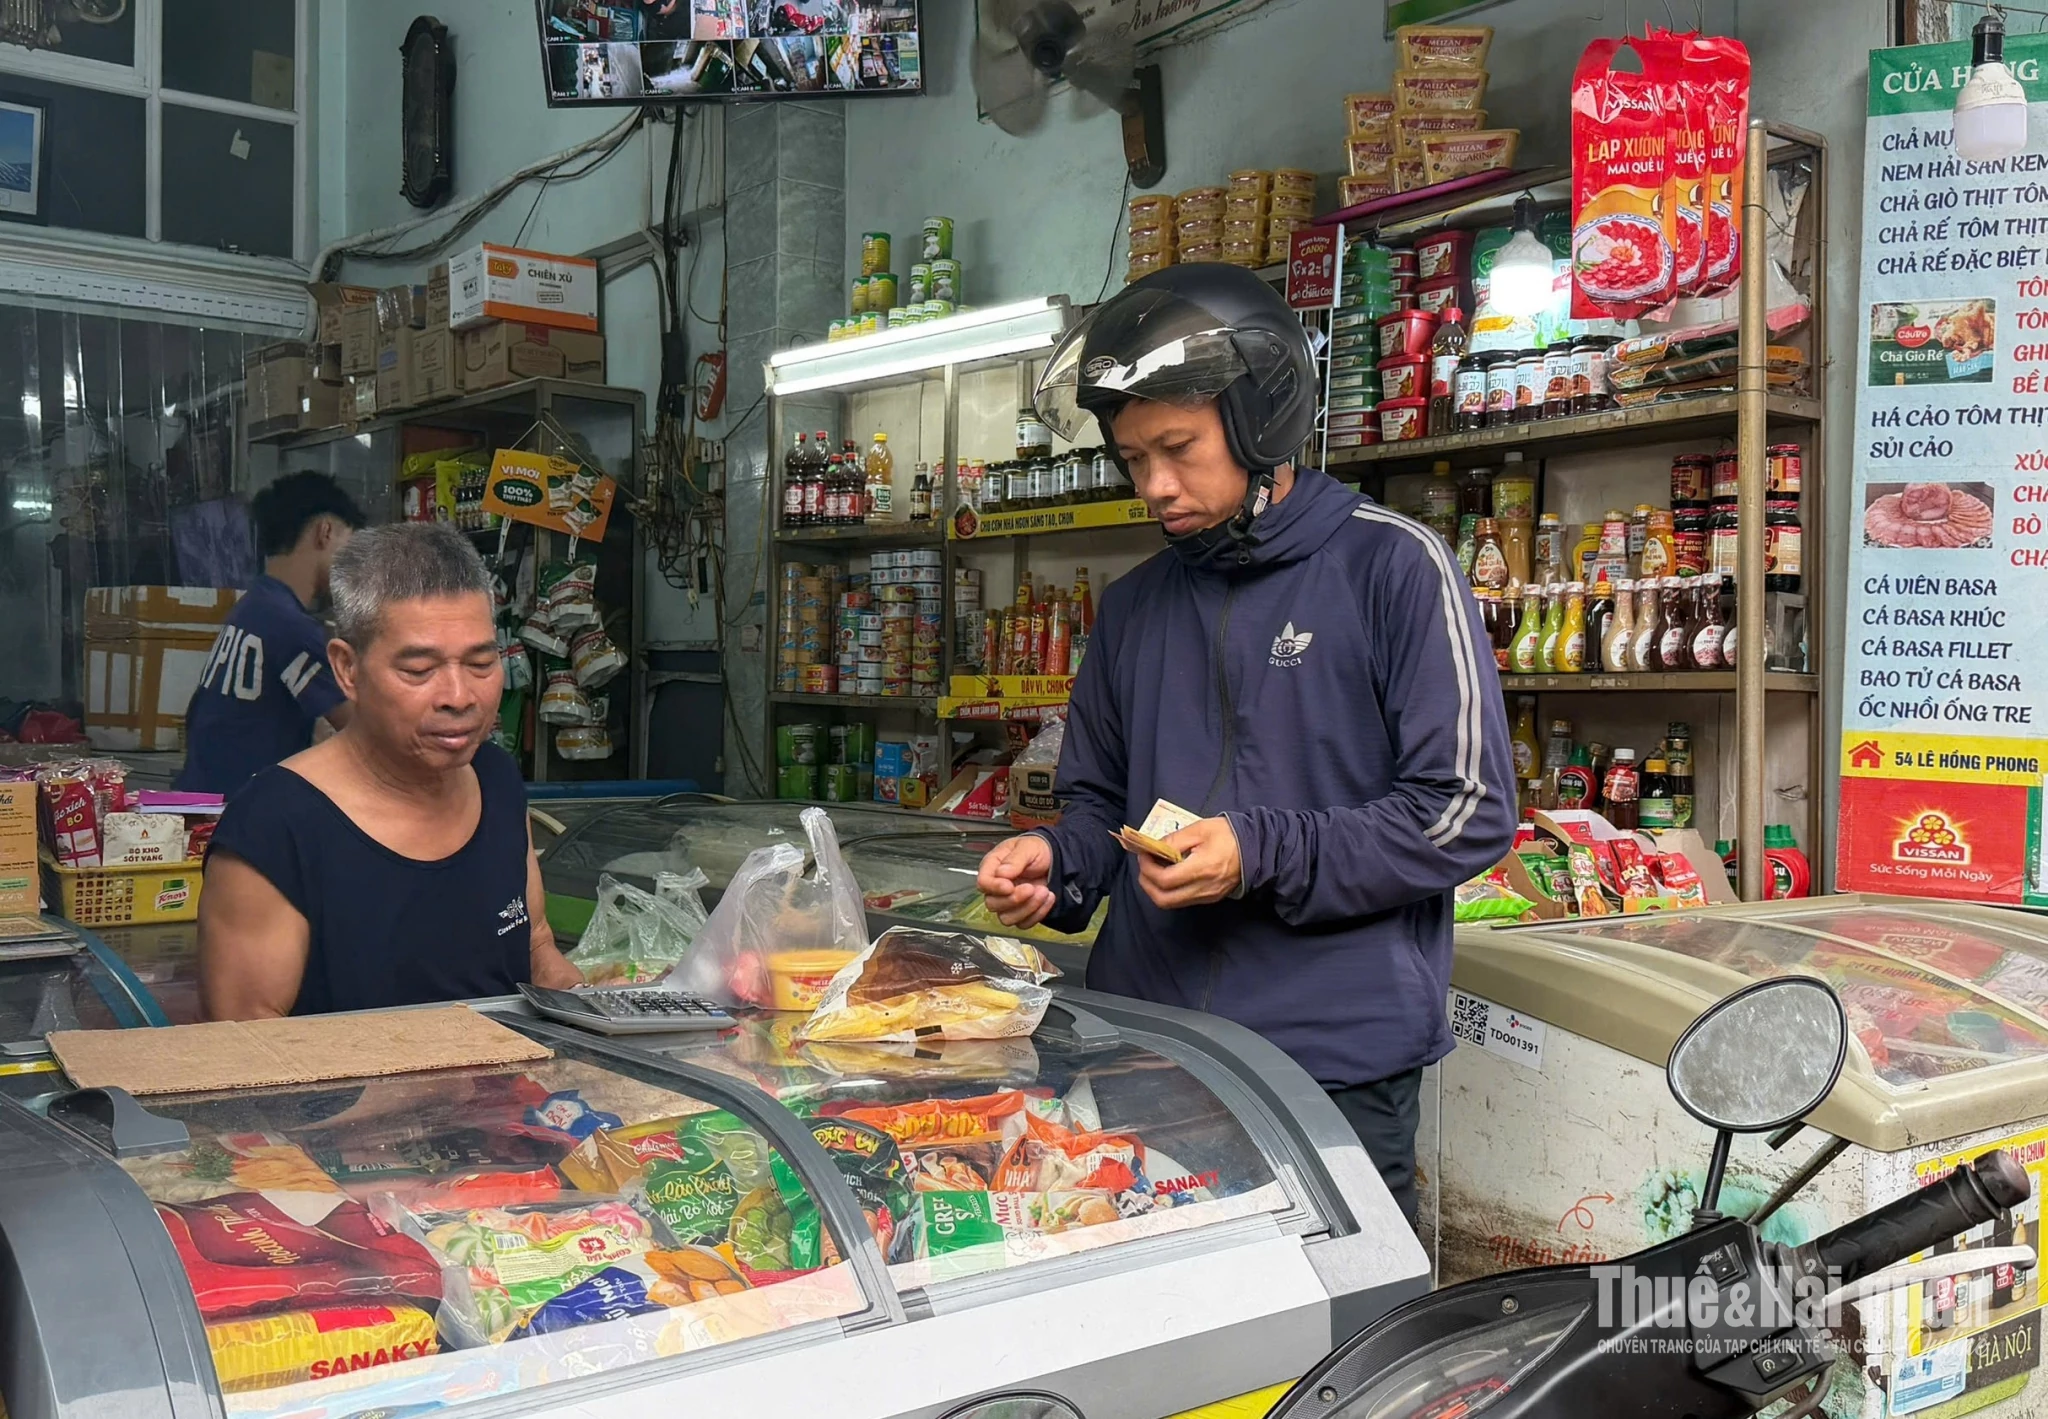 |
| Chính sách giảm thuế tạo thêm nguồn lực để hộ kinh doanh trang trải chi phí. Ảnh: Duy Hưng. |
Kết hợp hỗ trợ để giảm chi phí thực trả
Bên cạnh giảm thuế, hộ kinh doanh cần rà soát chính sách hỗ trợ trực tiếp về công cụ số. Điều 10 Nghị định số 20/2026/NĐ-CP quy định Nhà nước cung cấp miễn phí nền tảng số tích hợp giải pháp chuyển đổi số cho các nhóm đối tượng, bao gồm hộ, cá nhân kinh doanh. Trong đó, phần mềm kế toán có tính năng tích hợp được với phần mềm hóa đơn điện tử và dịch vụ chữ ký số mà doanh nghiệp siêu nhỏ, doanh nghiệp nhỏ, hộ kinh doanh và cá nhân kinh doanh sử dụng.
Đây là cơ sở để chủ hộ tìm hiểu kênh tiếp cận hỗ trợ, phạm vi dịch vụ và điều kiện sử dụng trước khi mua thêm sản phẩm thương mại. Cần phân biệt quyền tiếp cận chương trình hỗ trợ với việc mọi gói dịch vụ do nhà cung cấp chào bán đều được miễn phí.
Theo Bộ Tài chính, hộ, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế - xã hội khó khăn hoặc đặc biệt khó khăn được sử dụng hóa đơn điện tử miễn phí dịch vụ trong 12 tháng kể từ khi sử dụng theo quy định liên quan. Khi lập kế hoạch chi phí, hộ thuộc diện này cần xác định cả phạm vi miễn phí và thời điểm kết thúc hỗ trợ.
Nhìn từ thực thi, giảm thuế và hỗ trợ dịch vụ có thể bổ trợ cho nhau khi vừa giảm nghĩa vụ tài chính, vừa giảm khoản chi trực tiếp trong phạm vi chính sách. Tuy nhiên, không nên cộng gộp thành một mức hỗ trợ chung khi chưa xác định đúng đối tượng và quyền lợi cụ thể.
Theo luật sư Quyền Thị Thu Hà, khi lựa chọn giải pháp hóa đơn điện tử và phần mềm quản lý, hộ kinh doanh không nên chỉ quan tâm đến giá gói dịch vụ ban đầu mà cần đánh giá tổng chi phí trong suốt quá trình sử dụng. Trong đó, cần làm rõ phí duy trì, phí nâng cấp, khả năng kết nối với các hệ thống đang sử dụng, trách nhiệm hỗ trợ kỹ thuật và đặc biệt là quyền tiếp cận, xuất và chuyển đổi dữ liệu khi thay đổi nhà cung cấp.
Việc lựa chọn giải pháp phù hợp ngay từ đầu không chỉ giúp kiểm soát chi phí mà còn hạn chế rủi ro phụ thuộc vào một nhà cung cấp, bảo đảm tính liên tục trong hoạt động kinh doanh và thực hiện nghĩa vụ thuế.
Từ những phản ánh này, việc hỗ trợ hộ kinh doanh cần chú trọng cả cách sử dụng phần mềm, ghi chép và xử lý vướng mắc khi lập hóa đơn. Đồng thời, hộ kinh doanh, cá nhân kinh doanh cũng cần làm rõ khoản nào được hỗ trợ, khoản nào tự trả, phí duy trì và phạm vi hỗ trợ kỹ thuật để hạn chế mua trùng công cụ hoặc chi cho tính năng ít sử dụng.
Chính sách giảm thuế có thể góp phần tạo thêm nguồn lực để hộ trang trải chi phí và mở rộng hoạt động kinh doanh. Để nguồn lực ấy phát huy hiệu quả, hỗ trợ công cụ số cần đi cùng hướng dẫn dễ hiểu, phù hợp với khả năng thực hiện của từng hộ. Khi chủ hộ sử dụng được công cụ và chủ động quản lý dữ liệu, việc thực hiện nghĩa vụ thuế mới thuận lợi và bền vững hơn.



















