Bộ tiêu chí xếp hạng, tôn vinh, khen thưởng người nộp thuế vừa được Cục Thuế ban hành kết hợp đánh giá quy mô đóng góp ngân sách, doanh thu và lịch sử tuân thủ. Theo đánh giá của các chuyên gia, cách tiếp cận này hướng tới ghi nhận những người nộp thuế thực hiện tốt nghĩa vụ, đồng thời khuyến khích duy trì ý thức chấp hành pháp luật thuế.
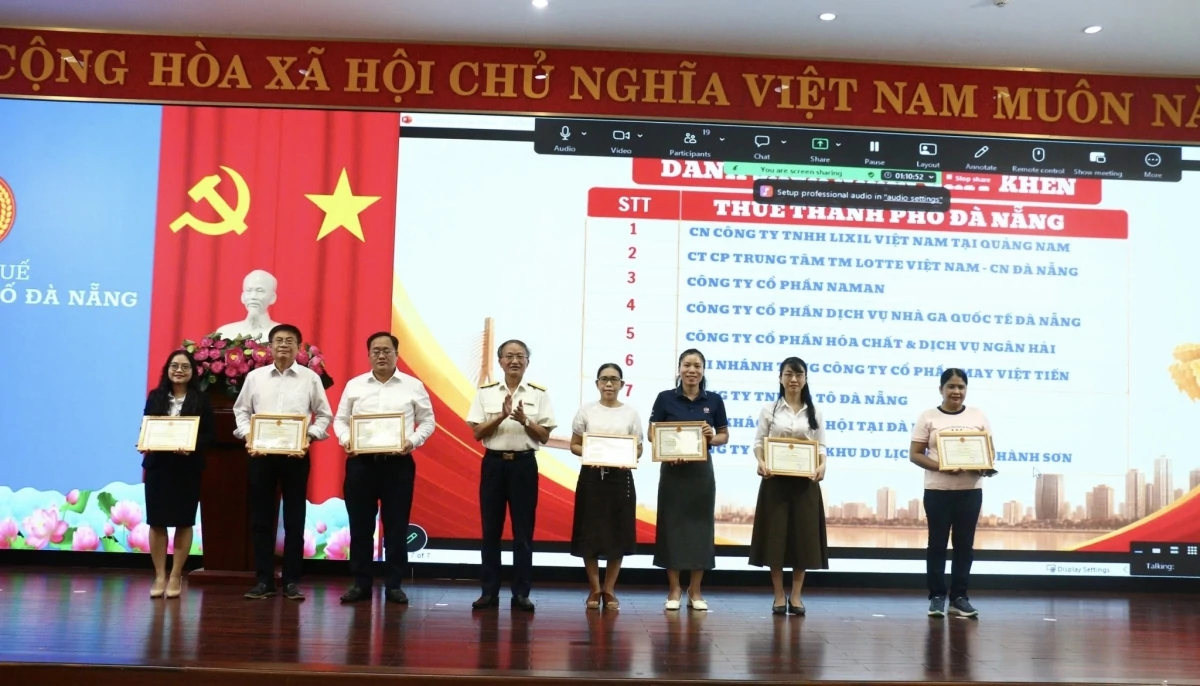 |
| Lãnh đạo Thuế TP. Đà Nẵng trao giấy khen cho các doanh nghiệp thực hiện tốt chính sách, pháp luật thuế năm 2025 diễn ra ngày 7/9/2026. Ảnh: Minh Chân. |
Xếp hạng dựa trên nhiều tiêu chí
Theo Quyết định số 1362/QĐ-CT về việc Ban hành Bộ tiêu chí xếp hạng, tôn vinh, khen thưởng người nộp thuế, kết quả xếp hạng là căn cứ để cơ quan Thuế lựa chọn người nộp thuế đề nghị tôn vinh, khen thưởng theo quy định của pháp luật về thi đua, khen thưởng.
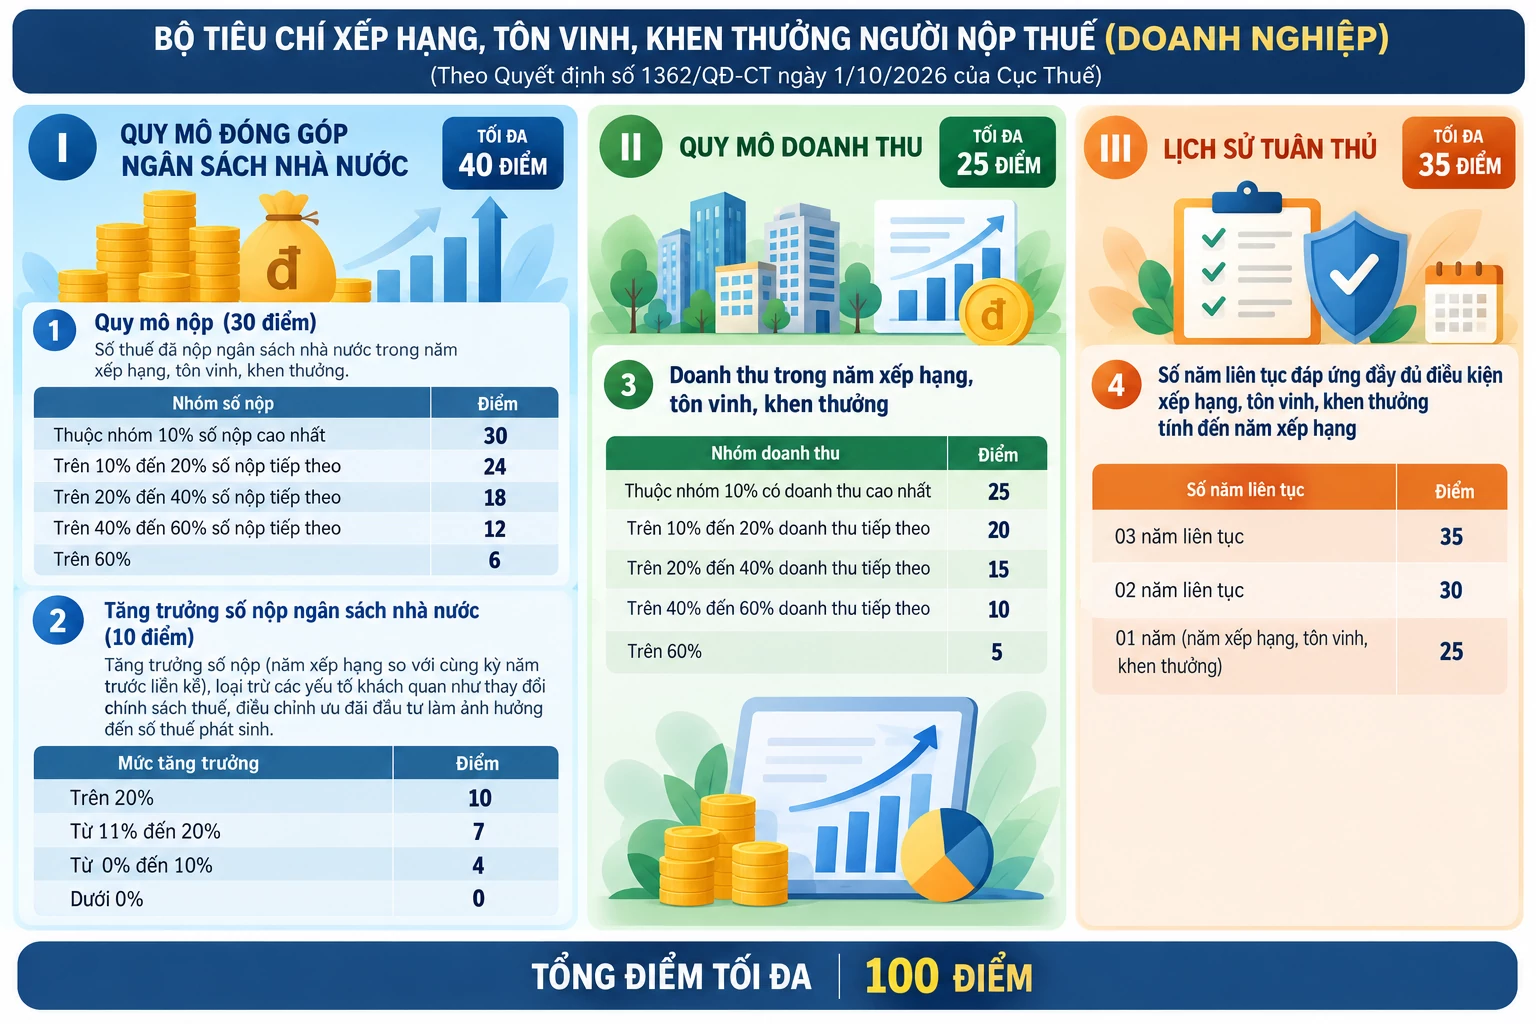
Đối với doanh nghiệp, bộ tiêu chí có tổng điểm tối đa 100, gồm ba nhóm: quy mô đóng góp ngân sách nhà nước (tối đa 40 điểm), quy mô doanh thu (25 điểm) và lịch sử tuân thủ (35 điểm). Trong đó, nhóm đóng góp ngân sách được đánh giá qua số thuế đã nộp trong năm và mức tăng trưởng số nộp so với năm trước liền kề, có loại trừ các yếu tố khách quan như thay đổi chính sách thuế, điều chỉnh ưu đãi đầu tư làm ảnh hưởng đến số thuế phát sinh.
Về quy mô doanh thu, doanh nghiệp được chấm điểm theo vị trí tương đối trong nhóm doanh nghiệp được đánh giá. Doanh nghiệp thuộc nhóm 10% có doanh thu cao nhất được 25 điểm; các nhóm tiếp theo được tính điểm theo thứ tự giảm dần. Với lịch sử tuân thủ, doanh nghiệp đáp ứng đầy đủ điều kiện trong ba năm liên tục được 35 điểm, hai năm liên tục được 30 điểm và một năm được 25 điểm.
Điểm đáng chú ý đó là điều kiện để được đưa vào danh sách xếp hạng. Trước khi được đưa vào xếp hạng, doanh nghiệp phải đáp ứng các điều kiện về tuân thủ.
Theo đó, tỷ lệ tờ khai thuế nộp đúng hạn phải đạt từ 98% trở lên; doanh nghiệp không có tiền thuế nợ, trừ những trường hợp được quy định ngoại lệ; không bị áp dụng biện pháp cưỡng chế thi hành quyết định hành chính về thuế. Các điều kiện khác liên quan đến xử phạt vi phạm thuế, hóa đơn, hành vi trốn thuế và những vấn đề pháp lý có liên quan cũng được quy định cụ thể.
Như vậy, việc đáp ứng điều kiện tuân thủ là cơ sở để doanh nghiệp được xem xét chấm điểm, xếp hạng. Bộ tiêu chí đồng thời ghi nhận mức đóng góp ngân sách và quy mô hoạt động của doanh nghiệp, thay vì chỉ dựa trên một chỉ số riêng lẻ.
Đối với hộ kinh doanh, cá nhân kinh doanh, bộ tiêu chí được thiết kế riêng, với tổng điểm tối đa 100. Trong đó, quy mô đóng góp ngân sách chiếm 25 điểm, quy mô doanh thu chiếm 25 điểm và lịch sử tuân thủ chiếm 50 điểm. Việc xếp hạng được thực hiện theo 3 nhóm doanh thu: trên 1 tỷ đồng đến 10 tỷ đồng, trên 10 tỷ đồng đến 50 tỷ đồng và trên 50 tỷ đồng.
Ngoài ra, hộ kinh doanh, cá nhân kinh doanh cũng phải đảm bảo các điều kiện về thực hiện đầy đủ nghĩa vụ đăng ký thuế; tỷ lệ hồ sơ khai thuế nộp đúng hạn so với hồ sơ sơ khai thuế phải nộp đạt từ 90% trở lên; không bị xử phạt về hành vi không cung cấp thông tin theo yêu cầu của cơ quan Thuế.
 |
| Thiết kế: Hương Quỳnh, hỗ trợ bởi AI. |
Bên cạnh đó, hộ kinh doanh, cá nhân kinh doanh tại thời điểm 31/12 không có tiền nợ thuế, không bị áp dụng biện pháp cưỡng chế thi hành quyết định hành chính về thuế.
Không thuộc 1 trong các trường hợp: người đại diện theo pháp luật/chủ sở hữu của doanh nghiệp đang ở trạng thái 03, 06 và trường hợp người nộp thuế đang chuyển hồ sơ thuế sang cơ quan chức năng, cơ quan có thẩm quyền để xác định vi phạm…
Theo quy định, phạm vi xếp hạng có thể thực hiện trên cả nước, theo tỉnh, thành phố hoặc theo từng nhóm đối tượng, tùy mục tiêu và yêu cầu của chương trình, kế hoạch tôn vinh, khen thưởng.
Người nộp thuế được lựa chọn theo thứ tự xếp hạng từ cao xuống thấp và phải đáp ứng các điều kiện, tiêu chuẩn theo quy định. Danh sách được cấp có thẩm quyền quyết định tôn vinh, khen thưởng sẽ được công khai trên Cổng thông tin điện tử của cơ quan Thuế và các hình thức phù hợp khác.
Ghi nhận đóng góp, khuyến khích tuân thủ lâu dài
Đánh giá về bộ tiêu chí, bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị Doanh nghiệp Bình Vũ cho rằng, cách xây dựng các tiêu chí tương đối khoa học và hợp lý khi kết hợp đánh giá mức độ tuân thủ với quy mô đóng góp ngân sách và doanh thu.
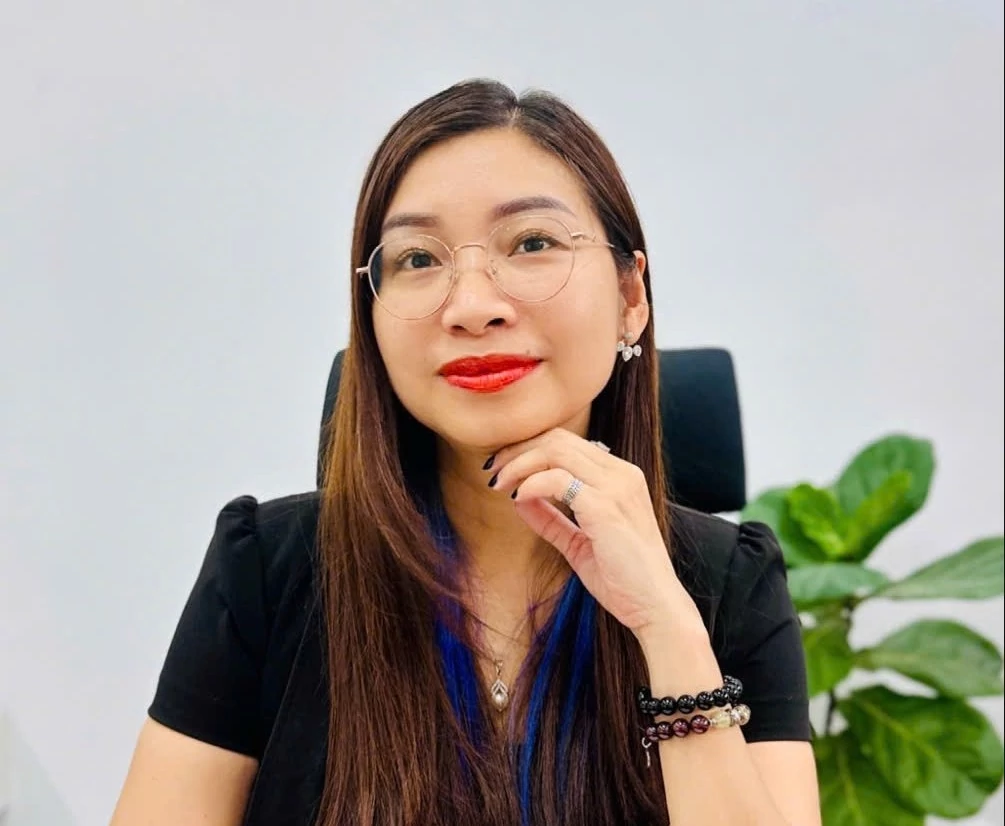 |
| Bà Vũ Thị Bình, Giám đốc Công ty TNHH Tư vấn và Đào tạo Quản trị Doanh nghiệp Bình Vũ. Ảnh: NVCC. |
Theo bà Vũ Thị Bình, việc đặt điều kiện tuân thủ làm nền tảng sẽ khuyến khích người nộp thuế thực hiện đúng quy định. Sau đó, giữa những người nộp thuế đã đáp ứng các điều kiện, việc xem xét số thuế đã nộp và quy mô doanh thu sẽ giúp đánh giá thêm mức độ đóng góp.
Những người vừa duy trì tuân thủ trong nhiều năm, vừa có quy mô doanh thu và mức đóng góp ngân sách lớn sẽ có cơ sở để được ghi nhận tương xứng.
Đại diện doanh nghiệp này cũng đánh giá việc khen thưởng có ý nghĩa tuyên truyền đối với cộng đồng người nộp thuế, nhất là hộ kinh doanh.
Khi những đóng góp và nỗ lực tìm hiểu, thực hiện đúng chính sách thuế được ghi nhận, hộ kinh doanh sẽ có thêm động lực nâng cao ý thức và chủ động chấp hành pháp luật.
Ở góc nhìn khác, theo ông Trần Ca, Giám đốc Công ty TNHH Đại lý thuế ACC Thái Bình Dương, hoạt động biểu dương, khen thưởng doanh nghiệp thực hiện tốt nghĩa vụ thuế không phải hoàn toàn mới, bởi nhiều địa phương đã triển khai trong những năm qua.
Việc Cục Thuế ban hành bộ tiêu chí là chủ trương tích cực, thể hiện sự đồng hành với doanh nghiệp và khuyến khích người nộp thuế tự giác thực hiện nghĩa vụ.
Điểm đáng chú ý của bộ tiêu chí lần này là việc xây dựng các căn cứ cụ thể, thống nhất hơn để đánh giá, xếp hạng và lựa chọn đối tượng được tôn vinh.
“Điều này có thể góp phần tăng tính minh bạch, tạo động lực để doanh nghiệp nâng cao ý thức tuân thủ và củng cố niềm tin vào cơ quan Thuế”, ông Trần Ca chia sẻ.
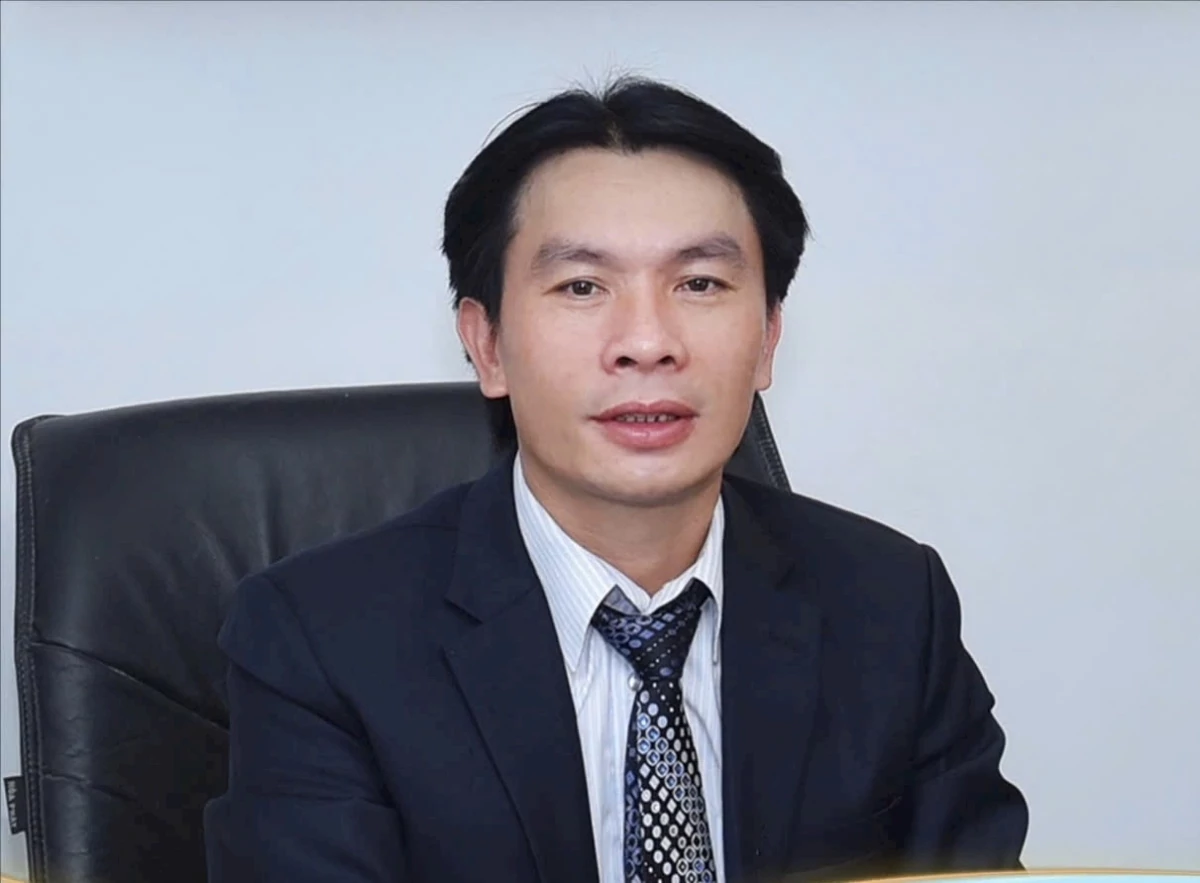 |
| Ông Trần Ca, Giám đốc Công ty TNHH Đại lý thuế ACC Thái Bình Dương. Ảnh: NVCC. |
Dù vậy, ông Trần Ca cũng cho rằng, việc đánh giá mức độ đóng góp ngân sách và quy mô doanh thu cũng cần được tính đến đặc điểm hoạt động, cơ cấu chi phí và biên lợi nhuận giữa các ngành nghề.
Một doanh nghiệp cung cấp dịch vụ có doanh thu chỉ vài tỷ đồng mỗi năm, nhưng số thuế nộp lên tới hàng tỷ đồng do cơ cấu chi phí chủ yếu là tiền lương.
Trong khi đó, một doanh nghiệp sản xuất kinh doanh có doanh thu lớn hơn rất nhiều lần, nhưng số thuế nộp lại thấp hơn đáng kể do đặc điểm đầu vào, đầu ra và biên lợi nhuận khác nhau.
Vì vậy, doanh thu lớn không đồng nghĩa với mức đóng góp ngân sách lớn tương ứng, và ngược lại.
Ông Trần Ca kỳ vọng bộ tiêu chí được triển khai theo hướng thực chất, công bằng và minh bạch.
Đồng thời, cơ quan Thuế tiếp tục tiếp nhận phản hồi từ cộng đồng doanh nghiệp và các tổ chức tư vấn thuế để xem xét những nội dung chưa phù hợp trong quá trình thực hiện.