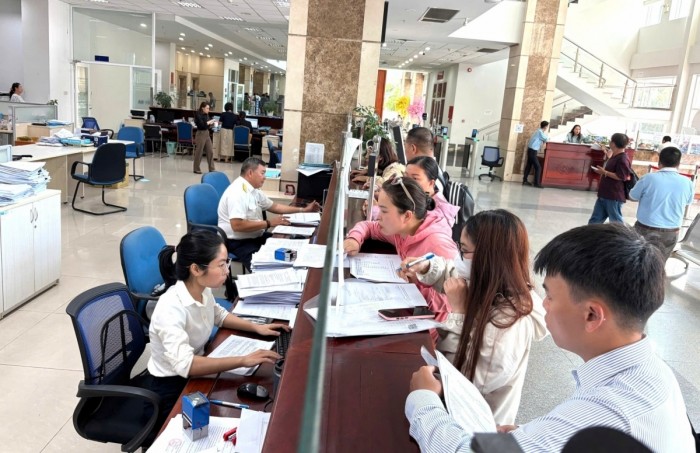
Hiệu quả cải cách thuế không chỉ thể hiện ở việc cắt giảm thủ tục, mà quan trọng hơn là giúp người dân, doanh nghiệp thực sự tiết kiệm thời gian, chi phí và công sức khi thực hiện nghĩa vụ thuế.
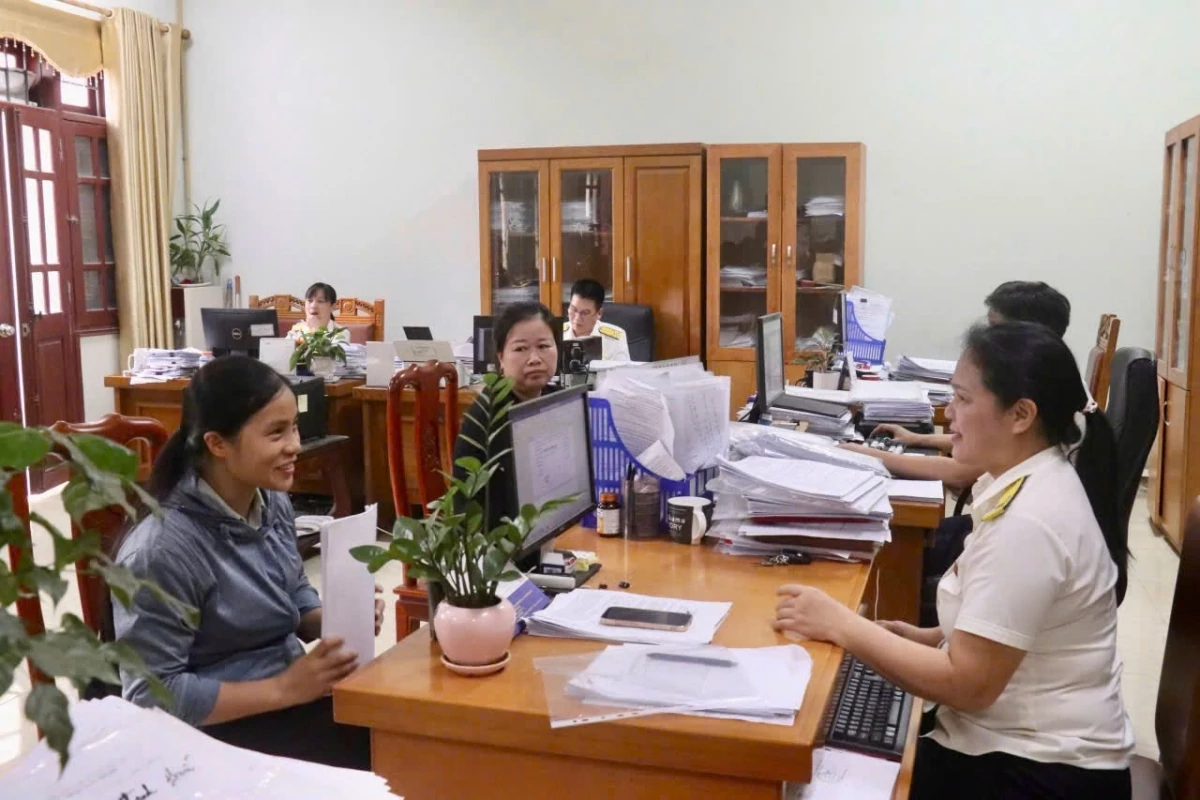 |
| Cắt giảm thủ tục thuế cần được triển khai đúng phạm vi và đi kèm hướng dẫn cụ thể. Ảnh: Văn Học. |
Từ giảm giấy tờ đến liên thông dữ liệu
Cắt giảm số lần kê khai, hạn chế giấy tờ phải nộp và khai thác dữ liệu đã có trong hệ thống là những thay đổi trực tiếp giúp doanh nghiệp giảm thời gian thực hiện thủ tục thuế.
Tuy nhiên, hiệu quả cải cách không chỉ được quyết định bởi số lượng thủ tục được cắt giảm, mà còn phụ thuộc vào cách các quy định mới được triển khai và khả năng kết nối dữ liệu giữa các cơ quan quản lý.
Một trong những thay đổi đáng chú ý là việc chuyển kỳ khai thuế thu nhập cá nhân (TNCN) đối với thu nhập từ tiền lương, tiền công từ tháng sang quý theo Nghị quyết số 66.16/2026/NQ-CP của Chính phủ về cắt giảm, đơn giản hóa thủ tục hành chính, quy định liên quan đến hoạt động sản xuất, kinh doanh.
Theo đó, từ kỳ tính thuế quý II/2026, người nộp thuế thực hiện kê khai theo quý đối với các tờ khai Mẫu số 02/KK-TNCN và 05/KK-TNCN.
Đối với những đơn vị trước đây kê khai theo tháng, thay đổi này giúp giảm số lần lập và gửi tờ khai từ 12 lần xuống còn 4 lần mỗi năm. Qua đó, doanh nghiệp có thể giảm khối lượng công việc định kỳ cho bộ phận kế toán, tiền lương và nhân sự, đồng thời dành thêm nguồn lực cho hoạt động chuyên môn.
Việc chuyển kỳ kê khai cũng đặt ra yêu cầu hướng dẫn chuyển tiếp rõ ràng. Trước đó, Cục Thuế đã có hướng dẫn trường hợp người nộp thuế đã nộp tờ khai tháng 4/2026 và được chấp nhận thì khi lập tờ khai quý II/2026 chỉ tổng hợp nghĩa vụ phát sinh của tháng 5 và tháng 6, không kê khai trùng phần nghĩa vụ đã kê khai trong tháng 4. Nếu phát hiện sai sót ở tờ khai tháng 4, người nộp thuế thực hiện khai bổ sung theo quy định.
Cùng với việc giảm tần suất kê khai, một số thủ tục thuế cũng được đơn giản hóa theo hướng rút ngắn thời gian xử lý. Thời gian giải quyết hồ sơ thuế thu nhập cá nhân đối với thu nhập từ thừa kế, quà tặng không phải bất động sản được rút từ 5 ngày làm việc xuống tối đa 3 ngày làm việc.
Bên cạnh đó, một số thủ tục hành chính liên quan đến hóa đơn đặt in của cơ quan Thuế và biên lai đặt in, tự in được bãi bỏ. Những thay đổi này góp phần giảm đầu việc hành chính, tiết kiệm thời gian và tạo thuận lợi hơn cho người nộp thuế.
Hướng dẫn này cho thấy, cải cách thủ tục cần đi cùng quy trình chuyển tiếp cụ thể, giúp doanh nghiệp thực hiện đúng quy định và hạn chế phát sinh vướng mắc khi thay đổi cách kê khai.
Một nội dung khác liên quan trực tiếp đến người lao động và đơn vị chi trả thu nhập là đơn giản hóa hồ sơ đăng ký thuế cho người phụ thuộc.
Theo Phụ lục I.9 ban hành kèm Nghị quyết số 66.16/2026/NQ-CP, một số giấy tờ trong hồ sơ đăng ký thuế cho người phụ thuộc được cắt giảm trên cơ sở cơ quan Thuế khai thác thông tin thông qua kết nối với Cơ sở dữ liệu quốc gia về dân cư.
Việc cắt giảm này không đồng nghĩa với miễn toàn bộ hồ sơ đăng ký người phụ thuộc. Người nộp thuế vẫn phải thực hiện các thủ tục và cung cấp những thành phần hồ sơ khác theo quy định.
Đối với giấy tờ có thể khai thác từ dữ liệu dân cư, việc không phải nộp lại phụ thuộc vào điều kiện kết nối và khả năng tra cứu thông tin của cơ quan Thuế. Những trường hợp không đáp ứng điều kiện này vẫn phải thực hiện theo quy định hiện hành.
Với doanh nghiệp có đông lao động, việc giảm giấy tờ trùng lặp có thể giúp tiết kiệm thời gian thu thập, kiểm tra và lưu trữ hồ sơ. Đối với người lao động, thay đổi này hạn chế việc phải cung cấp lại những thông tin cá nhân mà cơ quan quản lý đã có khả năng khai thác.
Nghị quyết số 66.16/2026/NQ-CP cũng cắt giảm một số thủ tục liên quan đến hoạt động của đại lý thuế. Theo Phụ lục I.9, các thủ tục được nêu gồm đăng ký cấp, cấp lại giấy xác nhận đủ điều kiện kinh doanh dịch vụ làm thủ tục về thuế; thông báo thay đổi thông tin nhân viên đại lý thuế; và báo cáo tình hình hoạt động kinh doanh dịch vụ làm thủ tục về thuế.
Việc bãi bỏ các thủ tục thuộc danh mục cắt giảm giúp đại lý thuế giảm đầu việc hành chính, nhưng không đồng nghĩa với việc được miễn các điều kiện kinh doanh, trách nhiệm hành nghề hoặc những nghĩa vụ tuân thủ pháp luật khác vẫn còn hiệu lực.
Từ những thay đổi này có thể thấy, cắt giảm thủ tục thuế cần được triển khai đúng phạm vi và đi kèm hướng dẫn cụ thể. Việc xác định rõ thủ tục nào được bãi bỏ, thành phần hồ sơ nào được cắt giảm và nghĩa vụ nào vẫn phải thực hiện sẽ giúp người nộp thuế tận dụng lợi ích từ cải cách mà không phát sinh sai sót.
Ở góc độ doanh nghiệp, bà Nguyễn Thị Sơn Bình, Phó Giám đốc Trung tâm Giải pháp Doanh nghiệp số, Tổng công ty Viễn thông Viettel (Chi nhánh Tập đoàn Công nghiệp - Viễn thông Quân đội), cho rằng, thách thức trong chuyển đổi số ngành Thuế không chỉ là có dữ liệu, mà còn ở khả năng kết nối, chuẩn hóa và khai thác dữ liệu hiệu quả. Do vậy, doanh nghiệp này cho rằng, cần chuyển từ kết nối hệ thống sang liên thông dữ liệu thông qua các chuẩn thống nhất và nền tảng tích hợp. Dữ liệu được khai thác hiệu quả không chỉ phục vụ quản lý mà còn hỗ trợ cảnh báo nghĩa vụ, đối soát và phân tích rủi ro.
Mục tiêu là giúp doanh nghiệp thực hiện theo nguyên tắc “khai một lần - dữ liệu được sử dụng nhiều lần”, qua đó giảm thời gian làm thủ tục, chi phí tuân thủ và nâng cao chất lượng thông tin phục vụ kinh doanh.
Thủ tục chỉ thực sự đơn giản khi bớt thời gian, giảm chi phí
Tại tọa đàm do Tạp chí Kinh tế - Tài chính tổ chức ngày 8/10, ông Đậu Anh Tuấn, Phó Tổng thư ký, Trưởng ban Pháp chế Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI), đánh giá cao những nỗ lực cải cách của ngành Thuế thời gian qua. Đặc biệt, trong lĩnh vực thuế, hóa đơn điện tử và các thủ tục kê khai, nộp, hoàn thuế trên môi trường điện tử đã tạo thuận lợi rõ rệt cho người dân, doanh nghiệp.
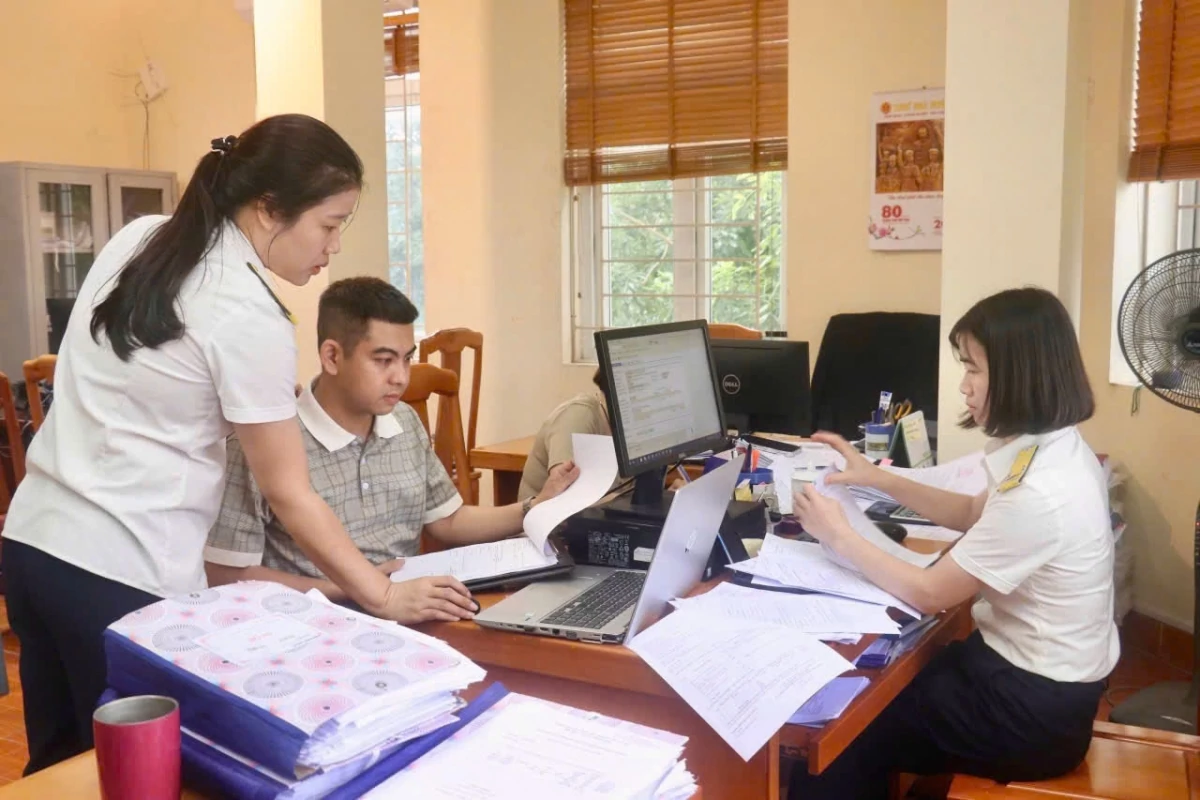 |
| Mục tiêu cuối cùng của cải cách thủ tục hành chính thuế là làm cho việc thực hiện nghĩa vụ thuế đơn giản hơn, thuận tiện hơn, minh bạch hơn và dễ tuân thủ hơn. Ảnh: Văn Học. |
Dẫn trải nghiệm thực hiện thủ tục hoàn thuế qua ứng dụng eTax Mobile, ông Đậu Anh Tuấn cho rằng, các giao dịch trước đây cần nhiều bước trực tiếp đang dần được thực hiện thuận tiện hơn trên môi trường điện tử.
Tuy nhiên, các vấn đề liên quan đến thuế vẫn được doanh nghiệp phản ánh khá nhiều, một phần do đây là những lĩnh vực có tần suất tương tác thường xuyên với cơ quan quản lý.
Khi các thủ tục ban đầu đã được cải cách theo hướng thuận lợi hơn, trọng tâm tiếp theo cần chuyển mạnh sang tháo gỡ những điểm nghẽn trong quá trình thực thi chính sách. Bởi với doanh nghiệp, việc nộp được hồ sơ trên môi trường điện tử mới chỉ là một khâu; khả năng giải quyết hồ sơ đúng hạn, hướng dẫn rõ ràng và áp dụng quy định thống nhất mới quyết định mức độ thuận lợi trong thực hiện nghĩa vụ.
Ở góc độ cơ quan quản lý, theo Phó Cục trưởng Cục Thuế Mai Sơn, cải cách thủ tục hành chính là nhiệm vụ trọng tâm, xuyên suốt trong quá trình hiện đại hóa ngành Thuế. Quan điểm đặt ra là thủ tục chỉ thực sự được đơn giản hóa khi người dân và doanh nghiệp cảm nhận rõ sự giảm bớt về thời gian, chi phí và công sức thực hiện.
Để hiện thực hóa mục tiêu này, ngành Thuế tập trung rà soát thành phần hồ sơ, trình tự giải quyết và tăng cường khai thác dữ liệu dùng chung từ Cơ sở dữ liệu quốc gia về dân cư, hệ thống định danh VNeID và Cổng Dịch vụ công quốc gia. Nguyên tắc được đặt ra là không yêu cầu người dân, doanh nghiệp cung cấp lại những thông tin mà cơ quan nhà nước đã có và có thể khai thác theo quy định.
Cùng với việc số hóa hồ sơ, ký số và lưu trữ điện tử, từ ngày 1/7/2025, hệ thống giải quyết thủ tục hành chính thuế đã đáp ứng việc tiếp nhận, giải quyết hồ sơ không phụ thuộc địa giới hành chính. Những thay đổi này hướng đến giảm sự phụ thuộc vào phương thức xử lý trực tiếp, tạo thuận lợi hơn cho người nộp thuế trong quá trình giao dịch với cơ quan Thuế.
“Mục tiêu cuối cùng của cải cách thủ tục hành chính và hoàn thiện chính sách không phải là tạo ra thêm những hệ thống, quy trình hay quy định mới, mà là làm cho việc thực hiện nghĩa vụ thuế đơn giản hơn, thuận tiện hơn, minh bạch hơn và dễ tuân thủ hơn”, ông Mai Sơn khẳng định.