Theo ông Trần Văn Quân, Chủ tịch Công ty TNHH Vietnam Laws Consultancy (VNLAWS) hiệu quả của cải cách không chỉ được đo bằng số thủ tục được cắt giảm, mà còn ở khả năng nhận diện đúng mức độ tuân thủ và rủi ro của từng người nộp thuế. Doanh nghiệp minh bạch, tuân thủ tốt cần được giảm những yêu cầu kiểm tra, giải trình không cần thiết, để nguồn lực quản lý tập trung vào những trường hợp thực sự có rủi ro.
 |
| Ông Trần Văn Quân, Chủ tịch Công ty TNHH Vietnam Laws Consultancy (VNLAWS). Ảnh: Hương Quỳnh. |
Phóng viên: Thông tin từ ngành Thuế cho biết, hiện chi phí tuân thủ thủ tục hành chính đã giảm khoảng 4,4 nghìn tỷ đồng, tương ứng khoảng 51% so với năm 2024. Từ thực tế của doanh nghiệp, ông cảm nhận những thay đổi này như thế nào?
Ông Trần Văn Quân: Theo tôi, kết quả cắt giảm thủ tục hành chính của ngành Thuế là rất đáng ghi nhận.
Doanh nghiệp cảm nhận rõ nhất ở các khâu kê khai, nộp thuế, tra cứu nghĩa vụ thuế, sử dụng hóa đơn điện tử và giao dịch trực tuyến với cơ quan Thuế.
Nhiều công việc trước đây phải in hồ sơ, ký, đóng dấu, đi lại nhiều lần thì nay có thể thực hiện trên môi trường điện tử.
Tuy nhiên, cần phân biệt giữa giảm số lượng thủ tục hành chính và giảm tổng chi phí tuân thủ thực tế. Nếu doanh nghiệp vẫn phải giải trình nhiều lần về hóa đơn, hệ số K hoặc cung cấp lại những dữ liệu mà cơ quan quản lý đã có thì chi phí về thời gian và nhân sự vẫn còn đáng kể.
Một ví dụ là cơ chế kiểm soát hóa đơn qua hệ số K. Đây là công cụ hữu ích để phát hiện những trường hợp xuất hóa đơn có dấu hiệu bất thường.
Cảnh báo theo hệ số K nên được xem là một tín hiệu để cơ quan Thuế tiếp tục phân tích, xác minh, thay vì là căn cứ duy nhất để đánh giá rủi ro của doanh nghiệp.
Đặc biệt, doanh nghiệp tư vấn, thiết kế, phần mềm, môi giới hay dịch vụ chuyên môn thường có cấu trúc đầu vào khác với doanh nghiệp thương mại. Nếu áp cùng một công thức đánh giá cho mọi ngành nghề thì doanh nghiệp hoạt động bình thường vẫn có thể bị cảnh báo và phải giải trình nhiều lần.
Trong nền kinh tế số, doanh nghiệp ít nhân sự hoàn toàn có thể hoạt động hiệu quả mà không cần thuê một văn phòng riêng biệt. Cơ quan Thuế nên đánh giá tổng thể dựa trên hợp đồng, lao động, khách hàng, hóa đơn, tài khoản ngân hàng và lịch sử tuân thủ.
Hiện nay, việc sử dụng VNeID mức độ 2 và xác thực sinh trắc học đối với người đại diện theo pháp luật trong quá trình đăng ký, sử dụng hóa đơn điện tử đã tạo thêm một lớp kiểm soát quan trọng, giúp giảm rủi ro mạo danh hoặc lập doanh nghiệp để mua bán hóa đơn.
Khi công nghệ định danh đã tốt hơn thì phương thức quản lý cũng nên chuyển dần từ kiểm soát hình thức sang đánh giá dữ liệu thực chất.
Một vấn đề khác là chất lượng thực thi sau quá trình sắp xếp tổ chức bộ máy. Một yêu cầu đặt ra trong quá trình tổ chức lại bộ máy và chuyển sang mô hình quản lý mới là tiếp tục nâng cao năng lực chuyên môn, nhất là ở những lĩnh vực quản lý có tính đặc thù. Theo tôi, cùng với đào tạo chung, cần tăng cường đào tạo chuyên sâu và chuyên môn hóa cán bộ theo nhóm người nộp thuế, ngành nghề và mức độ rủi ro.
Vì vậy, tôi cho rằng, giai đoạn cải cách tiếp theo nên đo hiệu quả không chỉ bằng số thủ tục đã cắt giảm mà còn bằng số lần doanh nghiệp phải giải trình, thời gian xử lý vướng mắc và tỷ lệ người nộp thuế khai đúng ngay từ đầu.
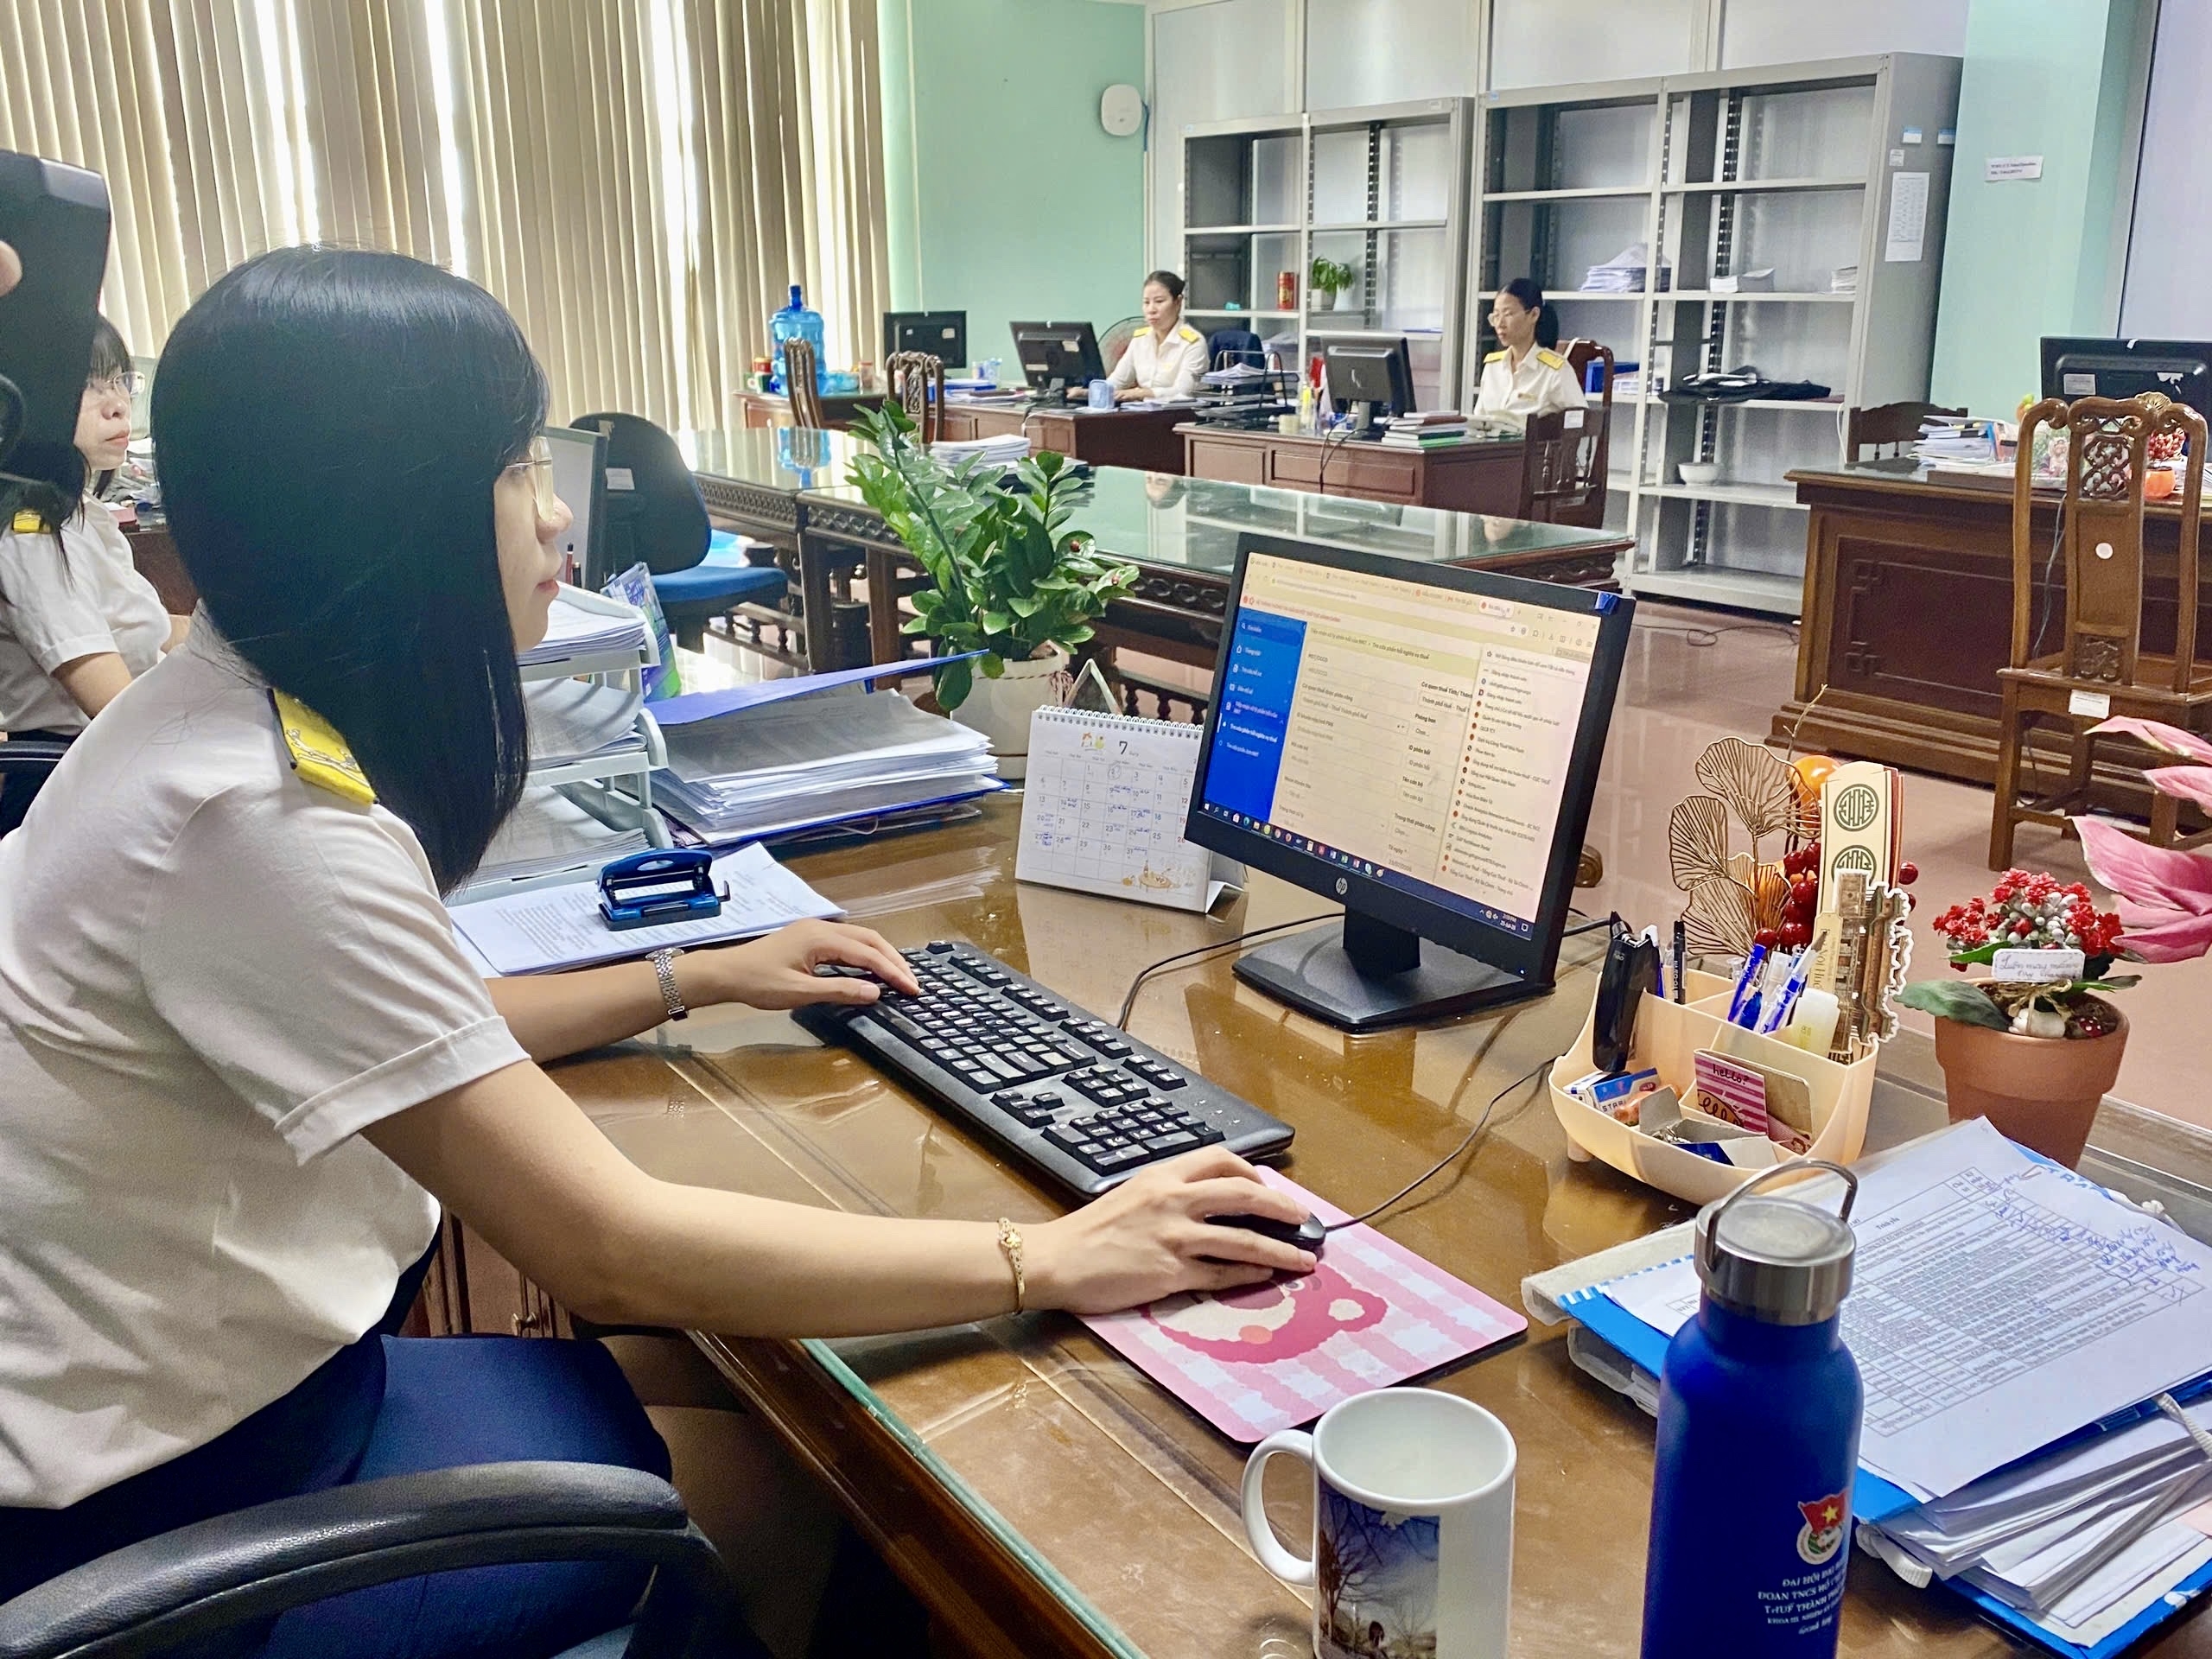 |
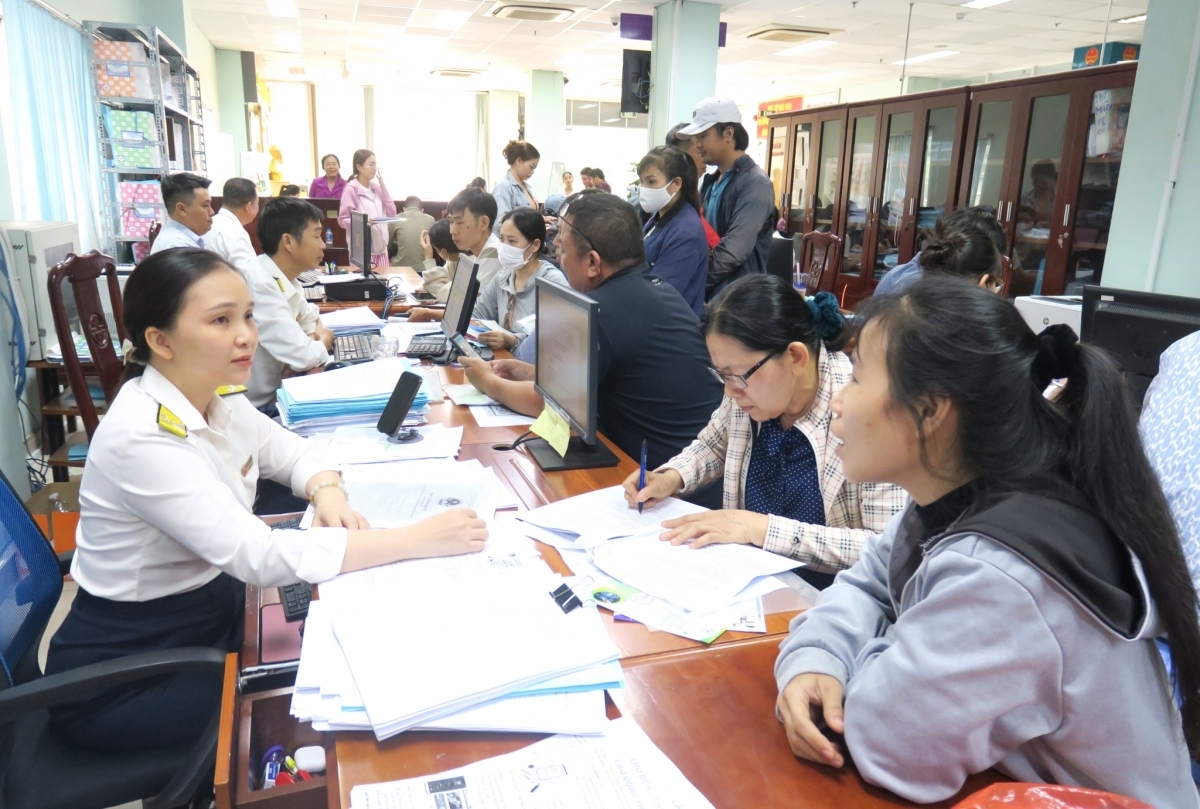
| Nhiều thủ tục về thuế trước đây phải in hồ sơ, ký, đóng dấu, đi lại nhiều lần, thì nay doanh nghiệp có thể thực hiện trên môi trường điện tử. Ảnh: Hương Quỳnh. |
Phóng viên: Việc triển khai hóa đơn điện tử, kê khai điện tử, eTax Mobile và các nền tảng số đã thay đổi cách doanh nghiệp thực hiện nghĩa vụ thuế như thế nào? Trong quá trình chuyển đổi số, doanh nghiệp gặp những khó khăn hoặc chi phí phát sinh nào?
Ông Trần Văn Quân: Thay đổi lớn nhất là quản lý thuế đang chuyển từ mô hình khai báo theo kỳ sang quản lý dựa trên dữ liệu ngày càng gần với thời gian thực.
Trước đây, cơ quan Thuế chủ yếu nhận diện hoạt động của doanh nghiệp qua tờ khai thuế, hồ sơ quyết toán và báo cáo tài chính. Hiện nay, hóa đơn điện tử, eTax Mobile, dữ liệu đăng ký thuế và các cơ sở dữ liệu khác đang từng bước được kết nối, giúp cơ quan Thuế theo dõi hoạt động kinh doanh nhanh và đầy đủ hơn.
| Lợi ích được thụ hưởng khá rõ. Doanh nghiệp giảm thời gian đi lại, giảm hồ sơ giấy, thuận lợi hơn trong tra cứu nghĩa vụ thuế, nhờ đó hạn chế một số sai sót thủ công và giúp lãnh đạo doanh nghiệp kiểm soát hoạt động tài chính tốt hơn. |
Đối với doanh nghiệp, tôi cho rằng lợi ích được thụ hưởng khá rõ. Doanh nghiệp giảm thời gian đi lại, giảm hồ sơ giấy, thuận lợi hơn trong tra cứu nghĩa vụ thuế, nhờ đó hạn chế một số sai sót thủ công và giúp lãnh đạo doanh nghiệp kiểm soát hoạt động tài chính tốt hơn.
Tuy nhiên, thực tế hiện nay, doanh nghiệp vẫn phải đầu tư phần mềm kế toán, ERP, hóa đơn điện tử, chữ ký số, bảo mật, kết nối dữ liệu và đào tạo nhân viên…
Chưa kể, khi chính sách thay đổi nhanh, doanh nghiệp còn phải thường xuyên cập nhật phần mềm và quy trình nội bộ.
Đối với doanh nghiệp nhỏ và hộ kinh doanh, thách thức lớn hơn là thay đổi cả phương thức quản trị. Trước đây, việc bán hàng, thu tiền và ghi chép có thể tương đối đơn giản. Trong mô hình mới, doanh thu, hóa đơn, thanh toán và dòng tiền ngày càng phải đồng bộ với nhau.
Theo tôi, bước tiếp theo của chuyển đổi số của ngành Thuế cần hướng tới nguyên tắc: dữ liệu Nhà nước đã có thì doanh nghiệp không phải khai lại.
Theo tôi, khi phần lớn nghĩa vụ thuế được thực hiện trên môi trường điện tử, cần có cơ chế xử lý phù hợp đối với trường hợp hệ thống gặp sự cố khách quan, bảo đảm doanh nghiệp không phải chịu rủi ro do nguyên nhân nằm ngoài khả năng kiểm soát của mình.
Phóng viên: Một trong những mục tiêu của cải cách là phân loại người nộp thuế theo mức độ rủi ro, tạo thuận lợi cho doanh nghiệp tuân thủ tốt và xử lý nghiêm các hành vi gian lận. Điều này góp phần tạo lập môi trường kinh doanh như thế nào và doanh nghiệp còn kỳ vọng gì trong công tác quản lý thuế?
Ông Trần Văn Quân: Quản lý người nộp thuế theo mức độ rủi ro là hướng đi đúng và phù hợp với xu thế quản lý thuế hiện đại.
Việc ứng dụng Big Data, dữ liệu hóa đơn điện tử, định danh điện tử mức độ 2, sinh trắc học và đối chiếu dòng tiền giúp cơ quan Thuế nhận diện sớm hơn những giao dịch hoặc doanh nghiệp có dấu hiệu bất thường.
Nhờ đó, nguồn lực thanh tra, kiểm tra có thể tập trung vào đúng nhóm có rủi ro cao thay vì kiểm tra dàn trải.
Điều quan trọng là hệ thống đánh giá rủi ro phải dựa trên nhiều nguồn thông tin, không nên phụ thuộc quá nhiều vào một chỉ tiêu đơn lẻ.
Theo tôi, nguyên tắc nên là, một dấu hiệu bất thường tạo ra cảnh báo; nhiều dấu hiệu bất thường có mối liên hệ mới hình thành mức rủi ro cao.
| Doanh nghiệp kỳ vọng quản lý rủi ro không chỉ dừng ở việc phát hiện vi phạm mà còn phải tạo thuận lợi cho người nộp thuế tuân thủ tốt. |
Doanh nghiệp cũng kỳ vọng quản lý rủi ro không chỉ dừng ở việc phát hiện vi phạm mà còn phải tạo thuận lợi cho người nộp thuế tuân thủ tốt.
Một doanh nghiệp có lịch sử minh bạch cần được giảm tần suất kiểm tra, hạn chế yêu cầu giải trình không cần thiết, xử lý hồ sơ nhanh hơn và có cơ chế phản hồi thuận tiện khi hệ thống phát cảnh báo.
Khi đó sẽ hình thành một nguyên tắc rất rõ: doanh nghiệp tuân thủ tốt thì chi phí tuân thủ giảm; doanh nghiệp gian lận thì xác suất bị phát hiện tăng.
Đây mới là môi trường kinh doanh công bằng, bởi doanh nghiệp làm ăn chân chính không phải chịu cùng mức độ kiểm soát như doanh nghiệp có rủi ro cao.
Phóng viên: Cải cách thuế không chỉ giảm chi phí tuân thủ mà còn yêu cầu doanh nghiệp minh bạch hơn trong quản trị, kế toán và hóa đơn. Theo ông, doanh nghiệp cần thay đổi gì để thích ứng với mô hình quản lý thuế hiện đại?
Ông Trần Văn Quân: Cá nhân tôi cho rằng, mức độ sẵn sàng của các doanh nghiệp hiện nay chưa đồng đều.
Doanh nghiệp FDI, doanh nghiệp lớn và doanh nghiệp đã sử dụng ERP, kiểm toán, kiểm soát nội bộ sẽ thích ứng nhanh hơn. Trong khi đó, doanh nghiệp nhỏ, siêu nhỏ và hộ kinh doanh sẽ khó khăn hơn khi phương thức quản lý đang chuyển nhanh sang hóa đơn điện tử và đối chiếu dữ liệu.
Tuy nhiên, đây là xu hướng không thể đảo ngược. Doanh nghiệp cần chuyển tư duy từ làm kế toán để quyết toán thuế cuối năm sang quản trị thuế liên tục.
Trước hết, phải bảo đảm một hệ thống sổ kế toán thống nhất và trung thực. Hợp đồng, hóa đơn, chứng từ, hàng hóa hoặc dịch vụ, thanh toán và dòng tiền phải phản ánh cùng một giao dịch kinh tế.
Doanh nghiệp cũng cần tách bạch dòng tiền cá nhân với dòng tiền kinh doanh, rà soát hóa đơn đầu vào - đầu ra thường xuyên và quy định rõ trách nhiệm giữa người đại diện pháp luật, kế toán trưởng, kế toán thuế và đơn vị tư vấn.
Ở chiều ngược lại, yêu cầu minh bạch cần đi cùng chính sách hỗ trợ. Nghị quyết số 198/2025/QH15 và các văn bản hướng dẫn đã quy định chính sách miễn thuế thu nhập doannh nghiệp (TNDN) trong thời gian nhất định đối với doanh nghiệp nhỏ và vừa thành lập mới đáp ứng điều kiện.
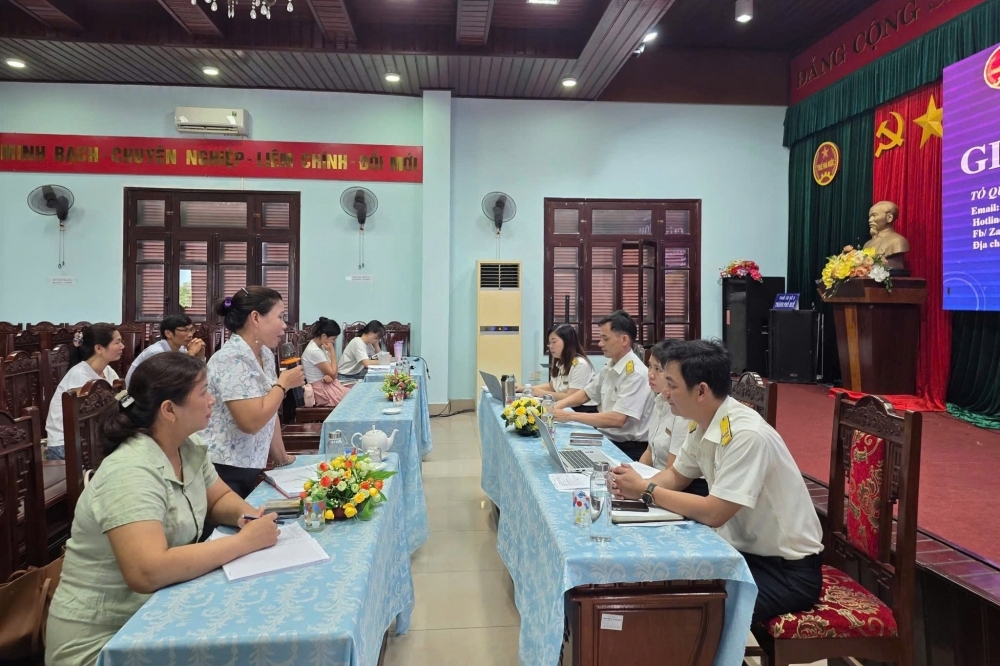
| Doanh nghiệp cần tách bạch dòng tiền cá nhân với dòng tiền kinh doanh, rà soát hóa đơn đầu vào - đầu ra thường xuyên và quy định rõ trách nhiệm giữa người đại diện pháp luật, kế toán trưởng, kế toán thuế và đơn vị tư vấn. |
Luật thuế TNDN mới cũng áp dụng các mức thuế suất 15% và 17% cho một số nhóm doanh nghiệp có quy mô doanh thu nhỏ; đồng thời chính sách giảm 2% thuế giá trị gia tăng (GTGT) đối với các nhóm hàng hóa, dịch vụ thuộc diện áp dụng tiếp tục được duy trì đến hết năm 2026.
Theo tôi, thông điệp chính sách khá rõ: Nhà nước giảm thuế, giảm thủ tục và hỗ trợ doanh nghiệp phát triển; đổi lại doanh nghiệp phải minh bạch hơn về doanh thu, hóa đơn, kế toán và dòng tiền.
Về dài hạn, hiệu quả quản lý thuế không nên được đánh giá bằng việc kiểm tra được bao nhiêu doanh nghiệp hay xử phạt được bao nhiêu trường hợp. Một hệ thống quản lý tốt phải hướng tới việc ngày càng nhiều doanh nghiệp không cần kiểm tra trực tiếp vì dữ liệu đã chứng minh họ tuân thủ.
Đó mới là bước tiếp theo của cải cách thuế: không chỉ thu đúng, thu đủ, mà còn quản lý đúng đối tượng, đúng mức độ rủi ro, hỗ trợ người tuân thủ tốt và giảm chi phí tuân thủ cho toàn xã hội.
Phóng viên: Xin cảm ơn ông!