Chính sách giảm 30% thuế thu nhập cá nhân (TNCN) và thuế thu nhập doanh nghiệp (TNDN) theo Nghị quyết số 43/2026/QH16 dự kiến giúp ngân sách các nhóm đối tượng tại Lào Cai giảm nghĩa vụ thuế tổng cộng 175 tỷ đồng trong hai năm 2026 - 2027. Thuế tỉnh Lào Cai đang đẩy mạnh tuyên truyền, hướng dẫn để chính sách đến đúng đối tượng, đồng thời hạn chế nguy cơ lợi dụng chính sách để gian lận thuế.
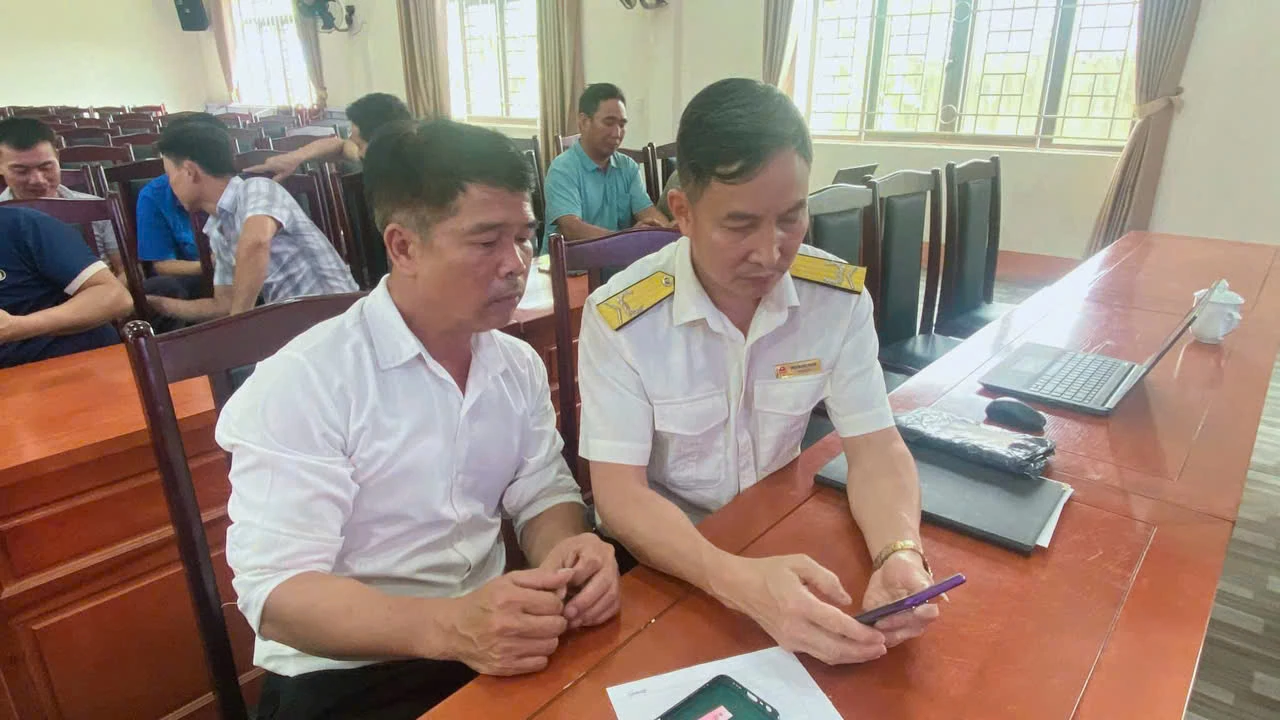 |
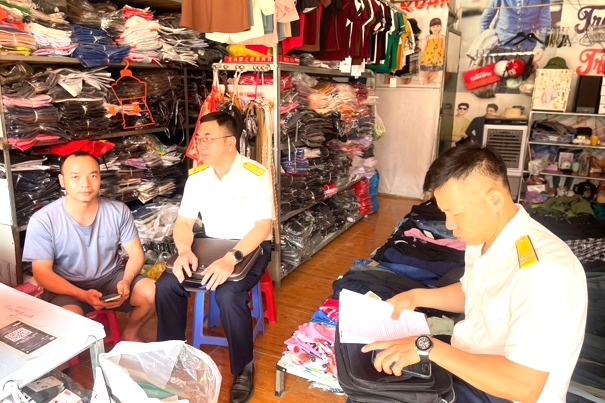
| Hoạt động nghiệp vụ của công chức Thuế cơ sở 6 tỉnh Lào Cai tại địa bàn đơn vị quản lý. Ảnh: TCS6 tỉnh Lào Cai. |
Theo rà soát bước đầu của Thuế tỉnh Lào Cai, khoảng 99,86% cá nhân, hộ kinh doanh trên địa bàn thuộc nhóm có doanh thu dưới 10 tỷ đồng/năm. Với doanh nghiệp, nhóm có doanh thu dưới 10 tỷ đồng/năm chiếm khoảng 31% tổng số doanh nghiệp trên địa bàn.
Theo đó, chính sách giảm thuế TNCN dự kiến làm giảm thu ngân sách khoảng 60 tỷ đồng trong năm 2026 và 85 tỷ đồng trong năm 2027. Đối với thuế TNDN, số thu dự kiến giảm tương ứng là 12 tỷ đồng và 18 tỷ đồng. Tổng cộng, ngân sách dự kiến giảm thu 72 tỷ đồng trong năm 2026 và 103 tỷ đồng trong năm 2027.
Chính sách giảm 30% thuế TNCN và thuế TNDN được quy định tại Nghị quyết số 43/2026/QH16 ngày 24/8/2026 của Quốc hội, áp dụng cho kỳ tính thuế năm 2026 và năm 2027.
Theo đó, cá nhân cư trú có thu nhập từ kinh doanh, doanh thu hàng năm không quá 10 tỷ đồng được giảm 30% số thuế TNCN phải nộp. Đối với doanh nghiệp, tổ chức thành lập theo pháp luật Việt Nam có doanh thu hàng năm không quá 10 tỷ đồng, mức giảm cũng là 30% số thuế TNDN phải nộp nếu đáp ứng các điều kiện theo quy định.
Điểm cần lưu ý là mức giảm 30% được tính trên số thuế phải nộp, không phải trên tổng doanh thu. Với doanh nghiệp đang được hưởng ưu đãi thuế TNDN, số thuế làm căn cứ giảm được xác định sau khi trừ ưu đãi theo quy định. Nghị quyết số 43/2026/QH16 cũng quy định trường hợp loại trừ đối với một số doanh nghiệp hình thành từ việc chia, tách sau ngày văn bản có hiệu lực.
Chính sách được kỳ vọng tạo thêm nguồn lực để hộ kinh doanh, doanh nghiệp nhỏ cân đối chi phí, bổ sung vốn lưu động và duy trì hoạt động sản xuất, kinh doanh. Tuy nhiên, số tiền thuế được giảm cụ thể phụ thuộc vào nghĩa vụ thuế và điều kiện của từng đối tượng.
Để chính sách phát huy hiệu quả, Thuế tỉnh Lào Cai đang tăng cường tuyên truyền, hướng dẫn người nộp thuế tiếp cận và thực hiện các quy định mới. Lãnh đạo Thuế tỉnh Lào Cai cho biết, đơn vị bảo đảm thực hiện đúng nguyên tắc: chính sách hỗ trợ phải đến đúng đối tượng, đúng quy định, đồng thời, tăng cường kiểm tra, kiểm soát để tránh việc lợi dụng chính sách nhằm gian lận, trốn thuế.
Cùng với việc hỗ trợ cá nhân, hộ kinh doanh và doanh nghiệp đủ điều kiện, cơ quan Thuế tiếp tục rà soát nguồn thu theo địa bàn, lĩnh vực, phân tích tác động của chính sách để chủ động phương án quản lý ngân sách.
Công tác kiểm tra hồ sơ khai thuế, quản lý nợ thuế và chống thất thu tiếp tục được đơn vị triển khai, tập trung vào những lĩnh vực có nguy cơ rủi ro cao. Việc thực hiện đồng thời các nhiệm vụ nhằm bảo đảm người nộp thuế đủ điều kiện được hưởng chính sách, đúng quy định.