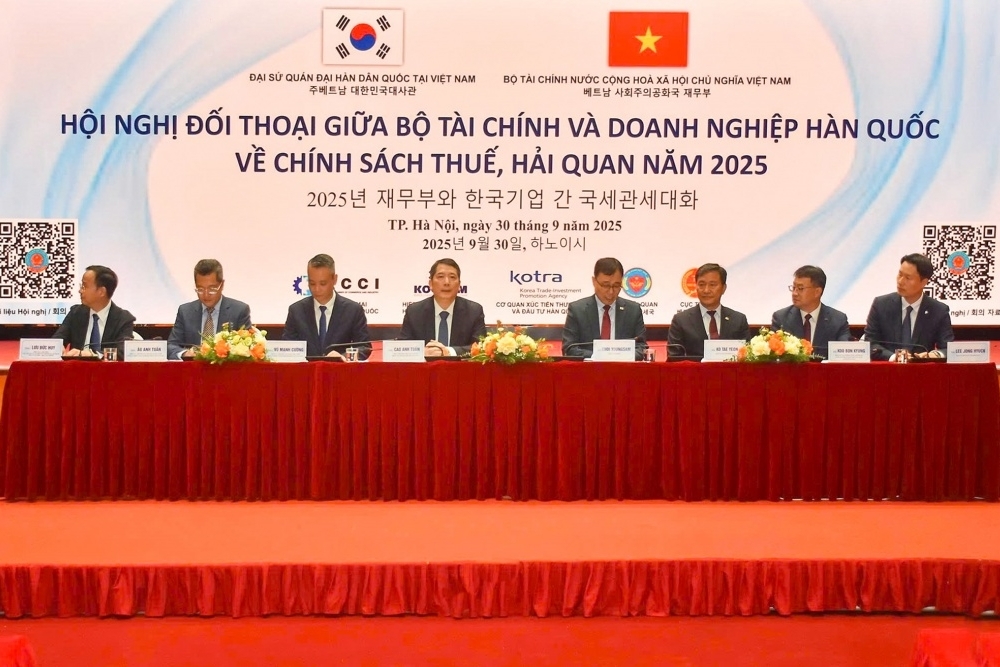
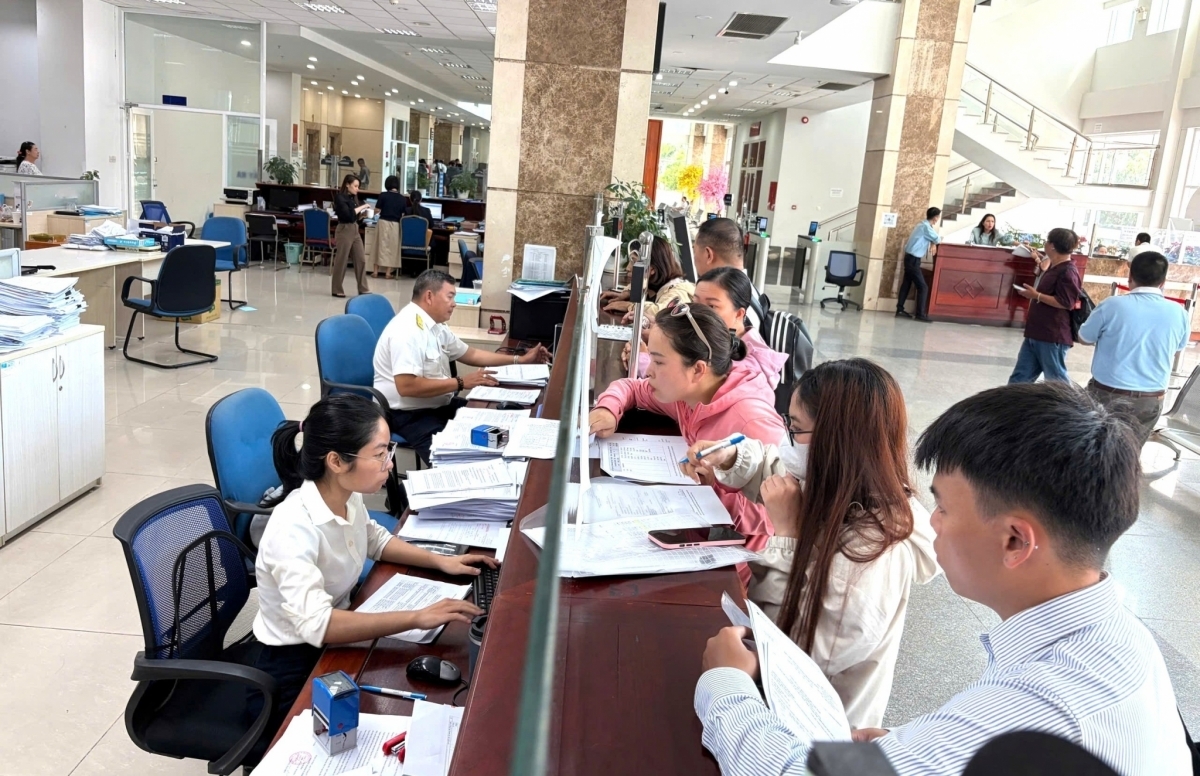
Đó là chia sẻ của Chủ tịch Hội Tư vấn thuế Việt Nam (VTCA) Nguyễn Thị Cúc tại hội nghị Bộ Tài chính và doanh nghiệp Hàn Quốc trao đổi về chính sách thuế và hải quan năm 2026 diễn ra vào ngày 21/10.
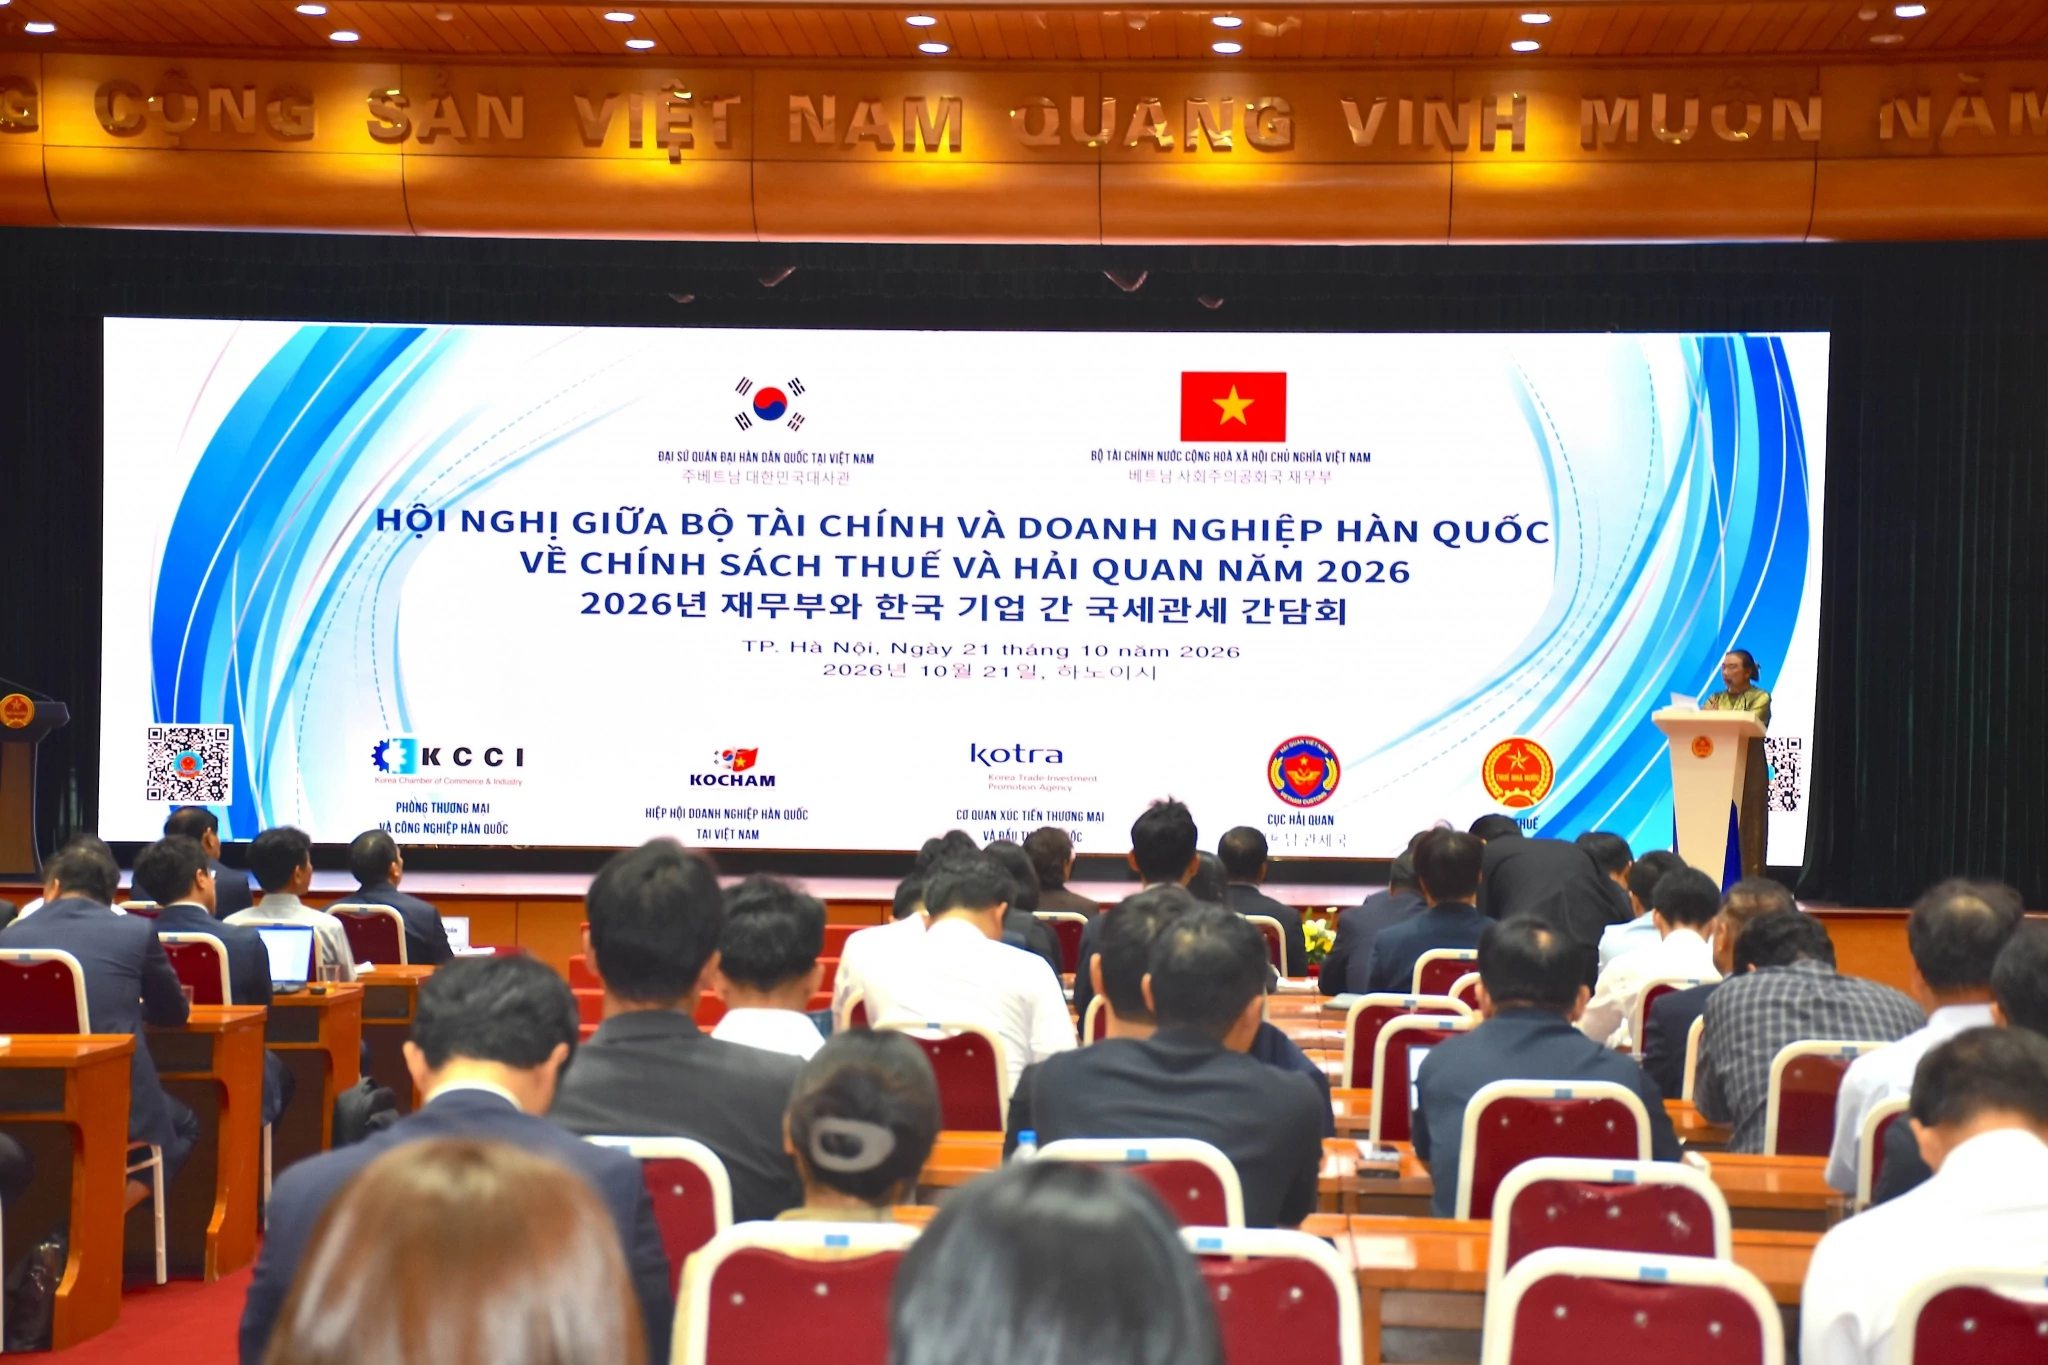 |
| Chủ tịch VTCA Nguyễn Thị Cúc phát biểu tại hội nghị đối thoại với doanh nghiệp Hàn Quốc. Ảnh Trung Kiên |
Những bước tiến quan trọng trong cải cách thuế và hải quan năm 2026
Theo bà Nguyễn Thị Cúc, năm 2026 đánh dấu bước ngoặt lớn trong tiến trình hoàn thiện thể chế chính sách và quản lý thuế của Việt Nam. Đáng chú ý, mức điều tiết chung có xu hướng giảm; chi phí tính thuế TNDN được nới rộng ở mức hợp lý hơn; mức giảm trừ gia cảnh thuế TNCN được nâng lên đi kèm việc giãn khoảng cách giữa các bậc thuế.
Đặc biệt, Luật Quản lý thuế số 108/2025/QH15 và các văn bản hướng dẫn thi hành đã tạo cơ sở pháp lý cho việc tiếp tục đổi mới phương thức quản lý thuế theo hướng hiện đại, dựa trên dữ liệu, đánh giá mức độ tuân thủ và rủi ro, đồng thời chú trọng hơn đến quyền và trách nhiệm của người nộp thuế.
Trong lĩnh vực hải quan, việc tiếp tục hoàn thiện các quy định về thủ tục hải quan, phân loại hàng hóa, quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu và ứng dụng công nghệ thông tin cũng góp phần tăng tính minh bạch, tạo thuận lợi cho hoạt động thương mại.
VTCA đánh giá cao nỗ lực của Bộ Tài chính, cơ quan Thuế và cơ quan Hải quan trong việc vừa hoàn thiện chính sách, vừa tổ chức hướng dẫn, tháo gỡ vướng mắc phát sinh trong quá trình thực hiện. Cơ quan Thuế, Hải quan cũng là một trong những đơn vị dẫn đầu trong các cơ quan quản lý nhà nước về ứng dụng công nghệ thông tin và chuyển đổi số.
Nhận diện thách thức trong khâu thực thi
Tuy nhiên, từ góc độ thực tiễn tư vấn cho doanh nghiệp, VTCA cho rằng hiệu quả của cải cách không chỉ được đánh giá qua số lượng văn bản được ban hành hay thủ tục được đơn giản hóa, mà quan trọng hơn là thực tế doanh nghiệp có được thụ hưởng, hiểu đúng, thực hiện được và giảm được chi phí tuân thủ hay không.
Bà Nguyễn Thị Cúc cho rằng, có ba vấn đề cốt lõi cần giải quyết triệt để:
Thứ nhất, thách thức về tính thống nhất và khả năng dự báo: Đối với các doanh nghiệp có hoạt động đầu tư, sản xuất và xuất nhập khẩu quy mô lớn, đặc biệt là các tập đoàn đa quốc gia, một quy định pháp luật có thể liên quan đồng thời đến nhiều lĩnh vực như thuế GTGT, thuế TNDN, hải quan, xuất xứ hàng hóa và ưu đãi đầu tư.
Nếu cách hiểu giữa cơ quan thuế với hải quan, hoặc giữa các địa phương có sự chênh lệch, doanh nghiệp sẽ rơi vào thế bị động trong việc chủ động xác định nghĩa vụ và lập kế hoạch kinh doanh. Do đó có thể khẳng định tính thống nhất và khả năng dự báo trong thực thi chính sách có ý nghĩa không kém bản thân các quy định ưu đãi.
Thứ hai, việc hướng dẫn chính sách mới cần gắn nhiều hơn với các tình huống thực tế: Trong quá trình áp dụng chính sách, doanh nghiệp không chỉ cần biết văn bản quy định như thế nào mà còn cần biết quy định đó được áp dụng ra sao đối với những giao dịch, hoạt động cụ thể.
Chẳng hạn, việc xác định điều kiện áp dụng thuế suất giá trị gia tăng 0% đối với từng hoạt động cụ thể, điều kiện hưởng ưu đãi thuế thu nhập doanh nghiệp, hồ sơ hoàn thuế … đều có thể phát sinh những tình huống phức tạp, dẫn đến cách xử lý khác nhau. Do đó, bên cạnh việc phổ biến văn bản pháp luật, cần tiếp tục chú trọng hướng dẫn theo tình huống, giải thích rõ nguyên tắc áp dụng và những sai sót thường gặp.
Thứ ba, cần bảo đảm sự cân bằng giữa quản lý rủi ro và tạo thuận lợi cho doanh nghiệp tuân thủ tốt: Cơ quan Thuế và Hải quan cần tăng cường quản lý dựa trên dữ liệu và đánh giá rủi ro. Đây là phương thức phù hợp với xu hướng quản lý hiện đại.
Tuy nhiên, việc áp dụng các biện pháp quản lý cần có sự phân biệt phù hợp giữa những trường hợp có dấu hiệu rủi ro với những doanh nghiệp chấp hành tốt pháp luật.
Đặc biệt, đối với các thủ tục ảnh hưởng trực tiếp đến dòng tiền và hoạt động sản xuất, kinh doanh như hoàn thuế GTGT. Việc xử lý kịp thời phần hồ sơ, số tiền đủ điều kiện để hoàn thuế đúng thời gian có ý nghĩa rất lớn đối với đảm bảo nguồn vốn hoạt động SXKD.
“Điều này cũng DN tránh được cảm giác thu tiền vào NSNN thì nhanh, nhưng khi lấy lại tiền từ NSNN dù được quy định tại luật thuế vẫn chậm và khó hơn. Mục tiêu cần hướng tới là vừa kiểm soát được rủi ro, bảo vệ nguồn thu ngân sách, vừa không làm gia tăng những chi phí không cần thiết đối với doanh nghiệp tuân thủ tốt”, bà Cúc nhấn mạnh
Phát huy vai trò các tổ chức nghề nghiệp trong tham gia phản biện chính sách
Để chính sách thuế, hải quan đi vào cuộc sống, VTCA mong muốn phối hợp chặt chẽ với Bộ Tài chính, Cục Thuế, Cục Hải quan cùng các tổ chức như: KOTRA, KOCHAM trong việc xây dựng chính sách, sửa đổi, bổ sung đến phổ biến, hướng dẫn chính sách mới, tổ chức trao đổi chuyên đề, hướng dẫn những tình huống thường gặp và tổng hợp các vấn đề phát sinh trong thực tiễn.
Thông qua hoạt động tư vấn, các đơn vị có điều kiện nhận diện những vướng mắc thực tế phát sinh, những vấn đề doanh nghiệp thường hiểu chưa đầy đủ hoặc dễ sai sót, từ đó tổng hợp, báo cáo cơ quan Thuế, cơ quan có thẩm quyền, đề xuất giải pháp để nâng cao chất lượng hướng dẫn và hiệu quả thực thi chính sách.
Khi cơ quan quản lý, tổ chức nghề nghiệp và cộng đồng doanh nghiệp cùng tham gia thúc đẩy tuân thủ tự nguyện, lợi ích mang lại sẽ không chỉ là giảm sai sót, giảm tranh chấp mà còn góp phần xây dựng môi trường đầu tư, kinh doanh minh bạch và bền vững hơn
Bà Cúc khuyến nghị, trong bối cảnh chuỗi cung ứng toàn cầu tái cấu trúc, một thể chế pháp lý minh bạch và thủ tục thuận tiện sẽ là điểm tựa vững chắc để nhà đầu tư Hàn Quốc yên tâm gắn bó lâu dài, hướng tới mục tiêu tuân thủ thuận lợi với chi phí hợp lý và niềm tin trọn vẹn.