Nhằm hỗ trợ người nộp thuế minh bạch hóa nghĩa vụ tài chính và chủ động phòng tránh rủi ro pháp lý, Cục Thuế đã ban hành tài liệu tuyên truyền, hướng dẫn chi tiết về quy định thông báo doanh thu hộ kinh doanh thực tế phát sinh. Việc nắm rõ các mốc thời gian, đối tượng áp dụng và chế tài xử phạt sẽ giúp các hộ, cá nhân kinh doanh yên tâm vận hành và tuân thủ đúng pháp luật.
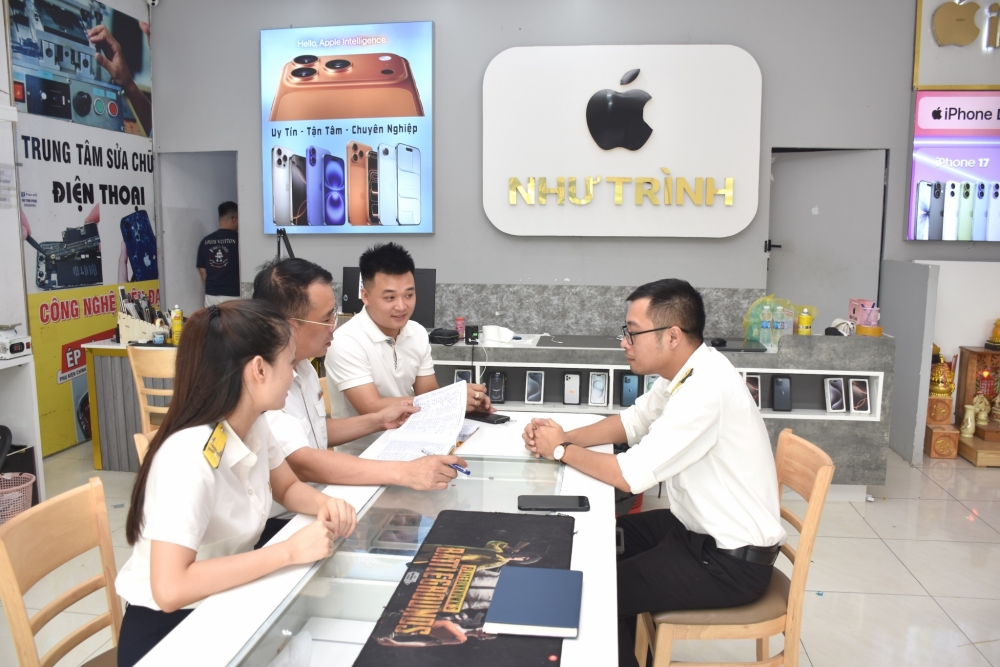 |
| Công chức Thuế tỉnh Nghệ An hỗ trợ khai báo doanh thu hộ kinh doanh thực tế Ảnh: Trung Kiên |
Chuẩn hóa ý thức tuân thủ – Hướng đi bền vững cho hộ kinh doanh
Trong hoạt động sản xuất, kinh doanh, việc thực hiện đúng nghĩa vụ thuế không đơn thuần là trách nhiệm với ngân sách nhà nước mà còn là “màng lọc” an toàn giúp các hộ và cá nhân kinh doanh hoạt động ổn định, tránh được những rủi ro pháp lý phát sinh không đáng có.
Thực tế thời gian qua cho thấy, không ít hộ kinh doanh và cá nhân kinh doanh vẫn còn rơi vào tình trạng lúng túng, chưa phân biệt rõ ràng giữa nghĩa vụ thông báo doanh thực tế phát sinh và nghĩa vụ kê khai nộp thuế. Sự mơ hồ này không chỉ dẫn đến những nhầm lẫn, sai sót về mặt thủ tục mà hộ kinh doanh còn phải đối mặt với những rủi ro pháp lý không đáng có.
Trước tình hình đó, Cục Thuế đã ban hành tài liệu tuyên truyền chuyên đề: “Nhận diện hành vi chậm nộp/không nộp thông báo doanh thu thực tế phát sinh của hộ kinh doanh, cá nhân kinh doanh có doanh thu từ 01 tỷ đồng trở xuống và chế tài xử phạt vi phạm hành chính”.
Mục tiêu cốt lõi của tài liệu này là truyền tải rõ ràng từng nghĩa vụ pháp lý phát sinh trong quá trình vận hành sản xuất, kinh doanh. Thông qua đó, cơ quan Thuế không chỉ hướng tới việc nâng cao nhận thức, ý thức tuân thủ pháp luật của người nộp thuế mà còn tạo điều kiện thuận lợi tối đa, giúp người dân yên tâm phát triển kinh tế và thực hiện đầy đủ nghĩa vụ đối với ngân sách nhà nước.
| Hai mốc thời hạn người nộp thuế cần đặc biệt ghi nhớ Theo hướng dẫn của cơ quan thuế, người nộp thuế thuộc diện thông báo doanh thu phải đặc biệt lưu ý 02 mốc thời hạn quan trọng trong năm: Mốc thứ nhất: Đối với doanh thu thực tế phát sinh từ khi bắt đầu hoạt động sản xuất, kinh doanh đến hết ngày 30/6, hộ kinh doanh và cá nhân kinh doanh có trách nhiệm nộp thông báo cho cơ quan thuế quản lý trực tiếp chậm nhất vào ngày 31/7 Mốc thứ hai: Đối với doanh thu thực tế phát sinh trong giai đoạn 6 tháng cuối năm, thời hạn nộp thông báo doanh thu chậm nhất là ngày 31/01 của năm dương lịch tiếp theo. Việc nắm chắc các cột mốc này giúp người nộp thuế chủ động tiến hành kê khai, tránh tình trạng nộp chậm hoặc bỏ sót nghĩa vụ thông báo. |
Sự ra đời của hướng dẫn mới được dựa trên các căn cứ pháp lý quy định tại khoản 1 Điều 9 Nghị định số 68/2026/NĐ-CP và điểm a khoản 1 Điều 4 Thông tư 18/2026/TT-BTC.
Theo các quy định này, nghĩa vụ thông báo doanh thu được áp dụng đối với một nhóm đối tượng cụ thể trên thị trường:
Theo đó, các hộ kinh doanh và cá nhân kinh doanh bắt đầu hoạt động sản xuất, kinh doanh trong 6 tháng đầu năm, nếu có doanh thu thực tế phát sinh từ 1 tỷ đồng trở xuống, sẽ thuộc diện phải nộp thông báo doanh thu thực tế phát sinh.
Để triển khai nghĩa vụ, cơ quan Thuế yêu cầu người nộp thuế sử dụng Mẫu số 01/TKN-CNKD (ban hành kèm theo Thông tư 18/2026/TT-BTC). Mẫu tờ khai này đóng vai trò song hành: vừa phục vụ cho việc thông báo doanh thu thực tế, vừa dùng để kê khai các loại thuế khác nếu có phát sinh theo quy định. Việc xác định đúng đối tượng chịu điều chỉnh và chuẩn hóa mẫu biểu ngay từ đầu chính là bước nền tảng giúp hộ kinh doanh thực hiện thủ tục thuế một cách chính xác, nhanh chóng.
Phân biệt rõ chế tài xử phạt đối với từng trường hợp vi phạm
Tài liệu của Cục Thuế đã phân định rõ ràng 2 nhóm trường hợp với chế tài xử lý hoàn toàn khác nhau:
Trường hợp 1: hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động trong 06 tháng đầu năm có doanh thu thực tế từ 01 tỷ đồng trở xuống và không phát sinh các nghĩa vụ thuế khác (như thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường, phí bảo vệ môi trường) thì chỉ có nghĩa vụ nộp thông báo doanh thu theo Mẫu số 01/TKN-CNKD.
Nếu đến hết ngày 31/7/2026 chưa nộp hoặc nộp Mẫu số 01/TKN-CNKD sau ngày 31/7/2026, người nộp thuế được xác định là đã có hành vi không nộp hoặc chậm nộp thông báo doanh thu thực tế phát sinh. Tuy nhiên, qua rà soát toàn bộ các quy định tại Điều 10, Điều 11, Điều 13 và Điều 17 của Nghị định số 125/2020/NĐ-CP, pháp luật hiện chưa quy định chế tài xử phạt đối với hành vi vi phạm về thời hạn nộp loại thông báo doanh thu này.
Mặc dù vậy, cơ quan Thuế nhấn mạnh rằng việc chưa có chế tài xử phạt không làm thay đổi hay triệt tiêu nghĩa vụ của người nộp thuế. Hộ kinh doanh và cá nhân kinh doanh vẫn bắt buộc phải có trách nhiệm thực hiện thông báo doanh thu đầy đủ, đúng thời hạn theo quy định của pháp luật.
Trường hợp 2: hộ kinh doanh, cá nhân kinh doanh bắt đầu hoạt động trong 06 tháng đầu năm có doanh thu từ 01 tỷ đồng trở xuống nhưng có phát sinh các nghĩa vụ thuế khác (như thuế tiêu thụ đặc biệt, thuế tài nguyên, thuế bảo vệ môi trường hoặc phí bảo vệ môi trường), người nộp thuế bắt buộc phải kê khai các nghĩa vụ tương ứng trên Mẫu số 01/TKN-CNKD.
Trường hợp này, nếu hộ kinh doanh có hành vi chậm nộp hoặc không nộp tờ khai thuế đúng thời hạn quy định, cơ quan thuế sẽ tiến hành xử phạt vi phạm hành chính. Tùy theo tính chất và mức độ vi phạm, người nộp thuế sẽ bị xử phạt về hành vi vi phạm thời hạn nộp hồ sơ khai thuế theo quy định tại Điều 13 Nghị định số 125/2020/NĐ-CP hoặc xử phạt về hành vi trốn thuế theo quy định tại Điều 17 Nghị định số 125/2020/NĐ-CP.
Nhằm bảo vệ quyền lợi hợp pháp của người nộp thuế, pháp luật thuế cũng đưa ra quy định miễn xử phạt đối với các rủi ro khách quan Cụ thể, trường hợp hộ kinh doanh, cá nhân kinh doanh thực hiện nộp tờ khai thuế điện tử theo Mẫu số 01/TKN-CNKD nhưng bị chậm nộp do sự cố kỹ thuật của hệ thống công nghệ thông tin cơ quan thuế (với điều kiện sự cố này được công khai thông báo trên Trang thông tin điện tử của cơ quan thuế) thì sẽ được xem xét miễn phạt.
Có thể nói, việc chủ động nắm vững quy định về thông báo doanh thu không chỉ là nghĩa vụ mà còn là quyền lợi của mỗi hộ và cá nhân kinh doanh. Sự minh bạch và chính xác trong kê khai chính là chìa khóa giúp cơ sở kinh doanh phát triển vững chắc, an toàn trước những rủi ro pháp lý không đáng có. Khi có bất kỳ thắc mắc nào về mẫu biểu hay thủ tục, người nộp thuế nên chủ động liên hệ trực tiếp với cơ quan Thuế quản lý địa phương để được hướng dẫn và hỗ trợ kịp thời.