Tại Hội nghị cấp cao các Bộ trưởng Tài chính về Tương lai hợp tác quốc tế về thuế tại Liên Hợp quốc, Việt Nam nhấn mạnh yêu cầu bảo đảm cân bằng quyền đánh thuế giữa các quốc gia, đồng thời xây dựng các quy tắc về dịch vụ xuyên biên giới minh bạch, khả thi và tương thích với các cam kết quốc tế hiện hành.
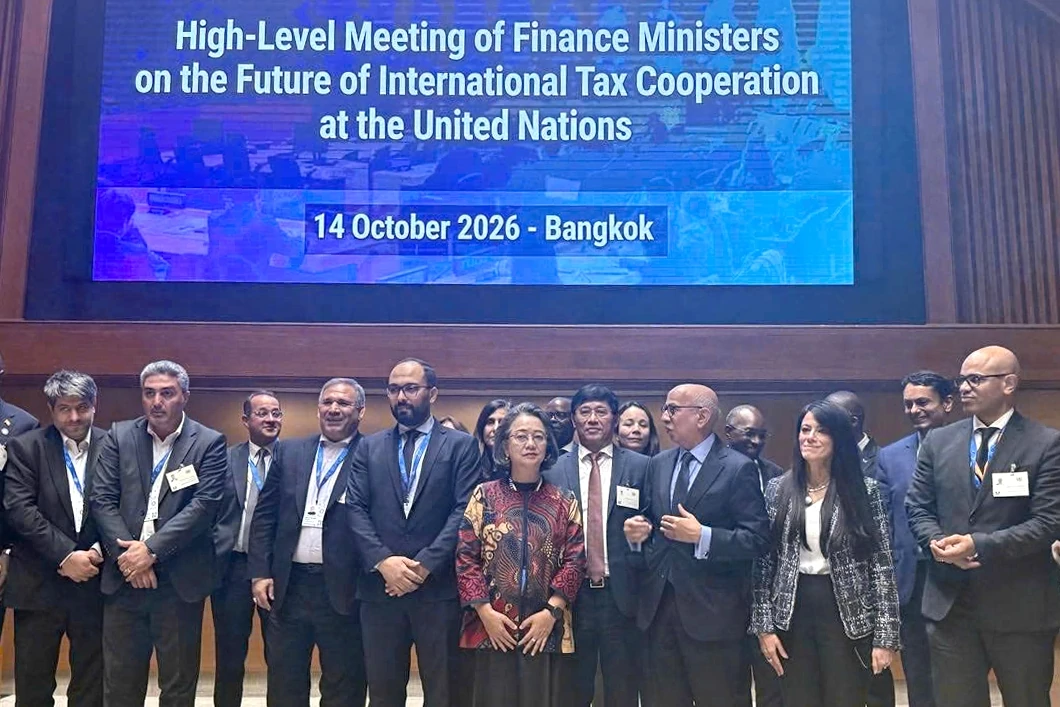 |
| Phó Cục trưởng Cục Thuế Đặng Ngọc Minh cùng các đại biểu tham dự hội nghị. Ảnh: Cục Thuế. |
Hợp tác thuế quốc tế trước yêu cầu từ dịch vụ xuyên biên giới
Sự phát triển của kinh tế số và các hoạt động cung cấp dịch vụ xuyên biên giới đang đặt ra yêu cầu mới đối với chính sách thuế quốc tế. Khi hoạt động kinh tế ngày càng vượt qua ranh giới lãnh thổ, việc xác định quyền đánh thuế, phân bổ quyền đánh thuế giữa các quốc gia và hạn chế tình trạng đánh thuế trùng trở thành những vấn đề cần được giải quyết thông qua hợp tác đa phương.
Đây cũng là những nội dung trọng tâm được thảo luận tại Hội nghị cấp cao các Bộ trưởng Tài chính về Tương lai hợp tác quốc tế về thuế tại Liên hợp quốc, diễn ra tại Bangkok, Thái Lan, ngày 14/10/2026.
Hội nghị được tổ chức trong khuôn khổ các hoạt động bên lề Hội nghị thường niên năm 2026 của Quỹ Tiền tệ quốc tế (IMF) và Ngân hàng Thế giới (WB).
Đoàn công tác Bộ Tài chính Việt Nam do ông Đặng Ngọc Minh, Phó Cục trưởng Cục Thuế làm Trưởng đoàn tham dự hội nghị trên cơ sở phê duyệt và chỉ đạo của Bộ trưởng Bộ Tài chính.
Một trong những nội dung được các đại biểu quan tâm là khả năng tăng cường huy động nguồn lực trong nước thông qua hợp tác thuế quốc tế. Việc xây dựng khuôn khổ chung được kỳ vọng giúp các quốc gia nâng cao năng lực tạo nguồn thu, phục vụ phát triển kinh tế - xã hội và thực hiện các mục tiêu phát triển bền vững.
Cùng với đó, hội nghị thảo luận tiềm năng tài khóa và khả năng tăng thu ngân sách từ các quy tắc được đề xuất về đánh thuế đối với dịch vụ xuyên biên giới. Các đại biểu xem xét những ước tính thực nghiệm mới về tác động tài khóa có thể phát sinh khi áp dụng các quy tắc này, qua đó có thêm cơ sở đánh giá cơ hội, thách thức và phương án chính sách phù hợp.
Các nội dung thảo luận phản ánh mối quan tâm của cộng đồng quốc tế đối với việc hoàn thiện các quy tắc thuế trong bối cảnh toàn cầu hóa, số hóa nền kinh tế và sự phát triển nhanh chóng của các hoạt động cung cấp dịch vụ xuyên biên giới. Đây cũng là những vấn đề có ý nghĩa thiết thực đối với các nước đang phát triển trong việc bảo đảm quyền đánh thuế, mở rộng cơ sở thuế và nâng cao hiệu quả huy động nguồn lực trong nước.
Việt Nam nhấn mạnh các nguyên tắc hợp tác thuế quốc tế
Tại phiên thảo luận bàn tròn cấp Bộ trưởng, thừa ủy quyền của Bộ trưởng Bộ Tài chính, ông Đặng Ngọc Minh đã khẳng định sự ủng hộ của Việt Nam đối với việc tăng cường hợp tác thuế quốc tế toàn diện, hiệu quả và bao trùm tại Liên hợp quốc.
Quan điểm của Việt Nam tập trung vào yêu cầu xây dựng khuôn khổ hợp tác cân bằng, bảo đảm quyền đánh thuế của các quốc gia, đồng thời hạn chế nguy cơ đánh thuế trùng.
Việt Nam cũng đề cao tính linh hoạt và khả năng tương thích của khuôn khổ mới với các cam kết quốc tế hiện hành, đặc biệt là mạng lưới hiệp định tránh đánh thuế hai lần. Việc xây dựng quy tắc mới cần tránh chồng lấn với các cơ chế đang áp dụng hoặc mặc nhiên làm phát sinh nghĩa vụ mới khi chưa có sự đồng ý của các bên liên quan theo quy định áp dụng.
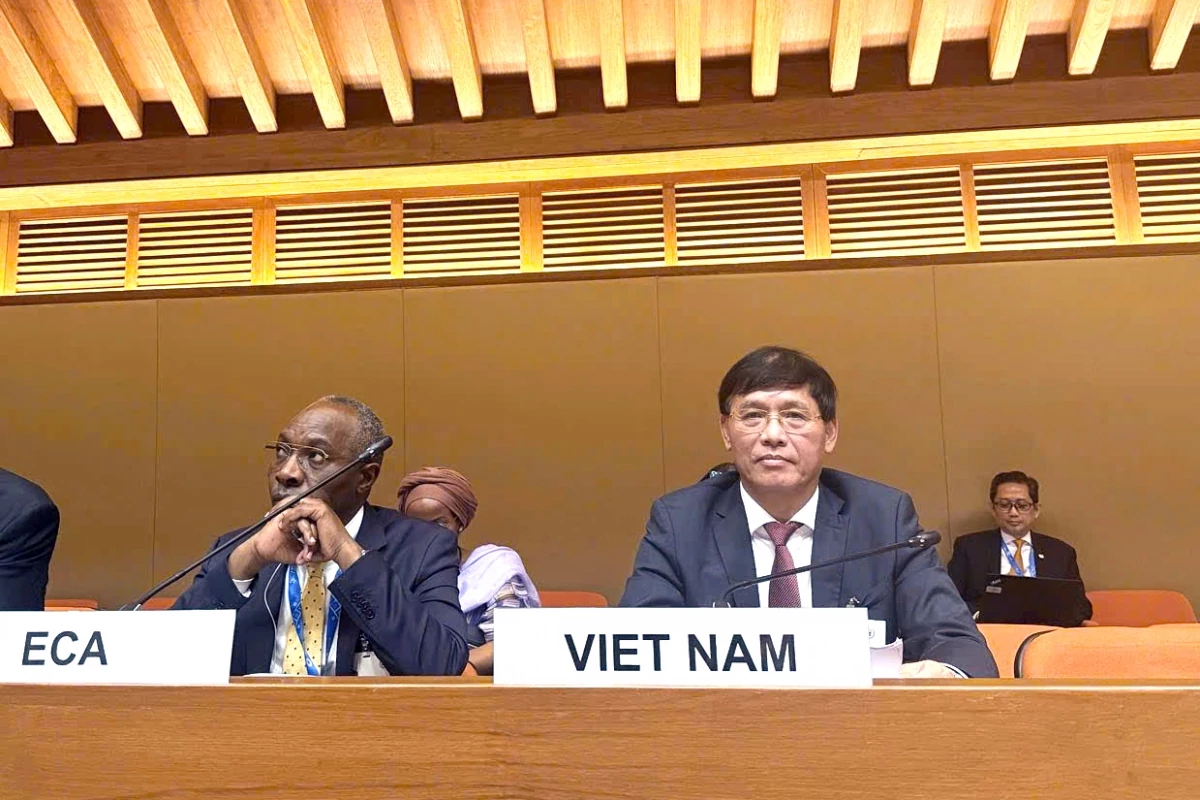 |
| Ông Đặng Ngọc Minh tham dự Hội nghị. Ảnh: Cục Thuế. |
Đối với hoạt động cung cấp dịch vụ xuyên biên giới, bao gồm dịch vụ trong môi trường số, Việt Nam nhấn mạnh yêu cầu quy tắc phải rõ ràng, minh bạch và có khả năng thực thi. Việc đánh giá tiềm năng tăng thu cần dựa trên phương pháp tính toán đáng tin cậy, đồng thời xem xét chi phí quản lý thuế, chi phí tuân thủ và nguy cơ trùng lặp với các cơ chế thuế hiện hành.
Một vấn đề khác được Việt Nam lưu ý là tính tự nguyện và sự phù hợp với pháp luật quốc gia trong các cơ chế hợp tác hành chính thuế, phòng ngừa và giải quyết tranh chấp, qua đó bảo đảm thẩm quyền của cơ quan có thẩm quyền tại mỗi quốc gia trong quá trình triển khai các cơ chế hợp tác.
Việt Nam khẳng định sẵn sàng tiếp tục tham gia tích cực, mang tính xây dựng vào tiến trình đàm phán, hướng tới một khuôn khổ hợp tác thuế quốc tế hiệu quả, cân bằng, minh bạch và có tính khả thi.
Theo ông Đặng Ngọc Minh, hiện nay Bộ Tài chính đang báo cáo Thủ tướng Chính phủ về chủ trương tham gia Công ước khung và nội dung các Nghị định thư kèm theo, nhằm bảo đảm cơ sở pháp lý cho việc tham gia và đóng góp ý kiến của Việt Nam tại các giai đoạn tiếp theo.
Phiên đàm phán thứ sáu của Liên hợp quốc dự kiến diễn ra từ ngày 30/11 đến ngày 10/12/2026 tại Văn phòng Liên hợp quốc ở Nairobi, Kenya.
Việc chủ động nghiên cứu và tham gia có trách nhiệm vào tiến trình hợp tác thuế quốc tế sẽ góp phần giúp Việt Nam nắm bắt các xu hướng chính sách mới, bảo vệ lợi ích quốc gia trong quá trình xây dựng quy tắc quốc tế, đồng thời thúc đẩy môi trường thuế minh bạch, ổn định và có khả năng dự đoán, phục vụ mục tiêu huy động nguồn lực trong nước và phát triển bền vững.
| Công ước khung và hai Nghị định thư: Khuôn khổ hợp tác thuế quốc tế Công ước khung của Liên hợp quốc về Hợp tác Thuế quốc tế hướng tới thiết lập nền tảng chung về nguyên tắc, mục tiêu và phương thức hợp tác thuế giữa các quốc gia. Hai Nghị định thư kèm theo tập trung vào hai nội dung chuyên biệt: đánh thuế đối với thu nhập từ hoạt động cung cấp dịch vụ xuyên biên giới và phòng ngừa, giải quyết tranh chấp thuế quốc tế. Khuôn khổ này hướng tới tăng cường phối hợp giữa các quốc gia trong xử lý các vấn đề thuế phát sinh từ hoạt động kinh tế xuyên biên giới, nâng cao hiệu quả huy động nguồn thu và hạn chế bất đồng về quyền đánh thuế. Đối với các nước đang phát triển, tiến trình đàm phán cũng tạo cơ hội đóng góp vào việc xây dựng các quy tắc quốc tế, phù hợp với điều kiện quản lý và nhu cầu huy động nguồn lực. |