Thành lập doanh nghiệp đánh dấu sự khởi đầu của một hành trình kinh doanh đầy triển vọng, nhưng cũng chính là thời điểm hàng loạt nghĩa vụ về thuế, hóa đơn, kế toán và rủi ro pháp lý phát sinh. Để giúp các doanh nghiệp thiết lập quy trình tuân thủ vững chắc ngay từ khi mới thành lập, Cục Thuế tổ chức Chương trình livestream đồng hành cùng doanh nghiệp năm 2026.
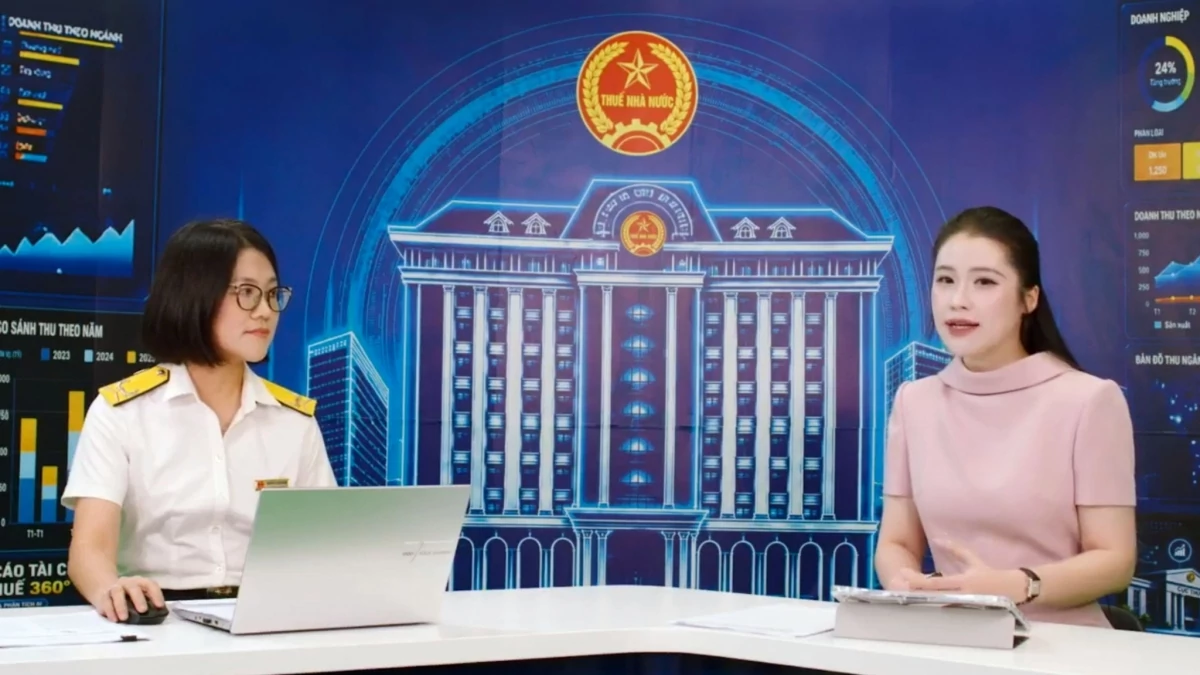 |
| Cục Thuế tổ chức Chương trình livestream đồng hành cùng doanh nghiệp năm 2026. Ảnh Fanpage Cục Thuế |
5 việc cần kiểm tra ngay sau khi thành lập
Chia sẻ về một số việc cần làm ngay, bà Nguyễn Thị Minh Trâm, chuyên viên chính Ban Phát triển nguồn thu (Cục Thuế) lưu ý, ngay sau khi nhận Giấy chứng nhận đăng ký doanh nghiệp, việc đầu tiên nhà quản trị cần thực hiện không phải là chờ đến khi phát sinh doanh thu mới làm kế toán, mà phải rà soát và thiết lập hạ tầng tuân thủ pháp lý ngay từ đầu.
Doanh nghiệp mới thành lập cần kiểm tra kỹ 5 nội dung nền tảng gốm: Mã số thuế, trạng thái hoạt động và thông tin đăng ký thuế. Địa chỉ trụ sở chính, thông tin người đại diện theo pháp luật, ngành nghề kinh doanh và thông tin liên hệ. Thiết lập hệ thống giao dịch thuế điện tử, chữ ký số (Token) và phân công nhân sự chuyên trách theo dõi các thông báo gửi từ cơ quan Thuế. Kịp thời cập nhật thông tin đăng ký thuế khi có bất kỳ sự thay đổi nào. Xác định rõ các sắc thuế và nghĩa vụ thuế có thể phát sinh theo đặc thù ngành nghề, mô hình hoạt động.
Một điểm mới quan trọng khác mà doanh nghiệp cần lưu ý đó là từ ngày 1/1/2026, pháp luật hiện hành đã chấm dứt việc thu, nộp lệ phí môn bài. Do đó, các doanh nghiệp mới thành lập sẽ không phải kê khai và không phải nộp lệ phí môn bài.
Các nguyên tắc vàng về hóa đơn điện tử và kê khai nộp thuế
Sau khi các doanh nghiệp mới đã hoàn thiện và bắt đầu phát sinh hoạt động mua bán hàng hóa hoặc cung cấp dịch vụ, hóa đơn điện tử trở thành chứng từ quan trọng bậc nhất. Do đó, doanh nghiệp mới cần nằm lòng 3 nguyên tắc vàng về hóa đơn để thực hiện đúng ngay từ đầu:
Chuẩn bị trước: Hoàn thiện đầy đủ điều kiện sử dụng hóa đơn điện tử trước khi thực hiện giao dịch thuộc diện phải lập hóa đơn.
Đúng thời điểm: Lập hóa đơn đúng thời điểm pháp luật quy định cho từng loại hình giao dịch.
Đầy đủ, thống nhất: Bảo đảm giao dịch thực tế, hóa đơn, doanh thu và số liệu kê khai khớp đúng hoàn toàn. Đặc biệt, trường hợp giao dịch thuộc diện phải xuất hóa đơn thì việc khách hàng không yêu cầu lấy hóa đơn không phải là lý do để doanh nghiệp bỏ qua việc lập hóa đơn.
Một sai lầm rất phổ biến của các doanh nghiệp mới là cho rằng: “Chưa có doanh thu hoặc không phát sinh số thuế phải nộp thì không cần nộp hồ sơ khai thuế”. Cơ quan Thuế khẳng định “không phát sinh số thuế phải nộp” và “không phải nộp hồ sơ khai thuế” là hai khái niệm hoàn toàn khác nhau. Trừ khi thuộc trường hợp đặc thù được pháp luật miễn nộp hồ sơ, doanh nghiệp vẫn bắt buộc phải kê khai đúng kỳ.
| Để quản trị rủi ro chậm nộp, doanh nghiệp cần ghi nhớ 3 mốc thời hạn kê khai cơ bản: Kê khai theo tháng: Chậm nhất là ngày thứ 20 của tháng tiếp theo. Kê khai theo quý: Chậm nhất là ngày cuối cùng của tháng đầu tiên thuộc quý tiếp theo. Kê khai theo từng lần phát sinh: Chậm nhất là ngày thứ 10 kể từ ngày tiếp theo ngày phát sinh nghĩa vụ thuế. |
Nếu phát hiện tờ khai đã nộp có sai sót, doanh nghiệp tuyệt đối không nên chờ đến cuối năm mới điều chỉnh. Nguyên tắc chuẩn mực là “phát hiện sớm - kiểm tra ngay - khai bổ sung đúng quy định - nộp đầy đủ nghĩa vụ phát sinh”.
Bà Nguyễn Thị Minh Trâm cũng chỉ rõ, trong quản lý chi phí mua hàng và nộp thuế, việc sở hữu hóa đơn đầu vào không đồng nghĩa với việc đương nhiên được khấu trừ thuế GTGT hay được tính vào chi phí được trừ khi xác định thuế TNDN. Doanh nghiệp phải kiểm soát chứng từ ngay từ khi chi tiền theo nguyên tắc “4 khớp”: Khớp với giao dịch thực tế; Khớp giữa hợp đồng/đơn hàng, biên bản giao nhận/nghiệm thu với hóa đơn, chứng từ. Phương thức thanh toán đáp ứng đúng điều kiện quy định. Khớp giữa sổ sách kế toán, hồ sơ thuế và dữ liệu lưu trữ.
Chuẩn hóa dữ liệu nay từ đầu
Đại diện Cục Thuế cũng cho biết hiện nay rất nhiều chủ doanh nghiệp lầm tưởng rằng: “Hễ là doanh nghiệp mới thành lập thì đương nhiên được miễn thuế TNDN trong 3 năm”. Đây là nhận thức hoàn toàn sai lầm. Chính sách miễn thuế TNDN 3 năm chỉ áp dụng đối với doanh nghiệp nhỏ và vừa đăng ký kinh doanh lần đầu, đáp ứng đầy đủ các điều kiện luật định và không thuộc các trường hợp bị loại trừ theo quy định thì được miễn thuế TNDN trong 3 năm kể từ ngày được cấp Giấy chứng nhận đăng ký doanh nghiệp lần đầu; thời gian miễn được tính liên tục từ khi được cấp Giấy chứng nhận đăng ký kinh doanh.
Do đó, doanh nghiệp cần kiểm tra mình có thuộc doanh nghiệp nhỏ và vừa hay không; có phải đăng ký kinh doanh lần đầu hay không; có thuộc trường hợp bị loại trừ hay không.
Doanh nghiệp không nên chỉ căn cứ vào việc mình “mới thành lập” để tự xác định được hưởng miễn thuế.
Đại diện Cục Thuế cũng lưu ý để chuẩn bị tốt nhất cho kỳ quyết toán năm đầu tiên, doanh nghiệp cần lập Checklist rà soát 6 nhóm chỉ tiêu:
1. Doanh thu: Đối chiếu đồng bộ giữa sổ kế toán, dữ liệu bán hàng, hóa đơn và dòng tiền.
2. Chi phí: Kiểm tra giao dịch thực tế, hồ sơ chứng từ đi kèm và điều kiện thanh toán không dùng tiền mặt.
3. Thuế GTGT: Đối chiếu số liệu đầu ra, đầu vào, các khoản điều chỉnh và tờ khai đã nộp.
4. Thuế TNDN: Rà soát thu nhập chịu thuế, chi phí được trừ, không được trừ, chuyển lỗ và số tiền đã tạm nộp.
5. Thuế TNCN: Kiểm tra tổng thu nhập đã trả cho người lao động, số thuế đã khấu trừ và nghĩa vụ quyết toán.
6. Tình trạng nghĩa vụ thuế: Kiểm tra thông tin đăng ký, trạng thái xử lý hồ sơ, tiền nợ thuế hoặc tiền chậm nộp trên hệ thống của cơ quan thuế.
Bên cạnh việc nắm vững chính sách, yếu tố quyết định sự tuân thủ bền vững của doanh nghiệp mới nằm ở năng lực quản lý dữ liệu bài bản ngay từ giao dịch đầu tiên. Thay vì bán hàng tự do rồi cuối kỳ mới dồn file cho kế toán, doanh nghiệp nên ứng dụng các giải pháp công nghệ để kết nối luồng dữ liệu liên tục.
Đại diện Cục Thuế khuyến nghị, lợi thế lớn nhất của doanh nghiệp mới thành lập là có thể xây dựng chuẩn hóa dữ liệu ngay từ đầu. Việc lưu trữ tập trung và kết nối tự động giúp doanh nghiệp dễ dàng truy vết, phát hiện chênh lệch sớm, đối chiếu số liệu tức thì và sẵn sàng mở rộng quy mô chi nhánh hay các kênh thương mại điện tử sau này mà không sợ rối loạn hồ sơ.
Tóm lại, tinh thần xuyên suốt mà mọi doanh nghiệp mới cần ghi nhớ trong năm đầu hoạt động chính là: “Đúng từ giao dịch đầu tiên, đủ từ chứng từ đầu tiên, đối chiếu từ kỳ đầu tiên”. Làm đúng ngay từ đầu không chỉ giúp doanh nghiệp tối ưu chi phí, an tâm trước các kỳ quyết toán mà còn tạo nền tảng uy tín vững chắc để vươn xa trên thương trường.



















