Theo các chuyên gia, Công văn số 16148/BTC-DNTN của Bộ Tài chính đã tạo bước đột phá về cơ chế "mặc định giải thể" khi cơ quan đăng ký kinh doanh không nhận được phản hồi từ cơ quan Thuế, điều này giúp rút ngắn thời hạn liên thông xử lý đóng mã số thuế cho doanh nghiệp.
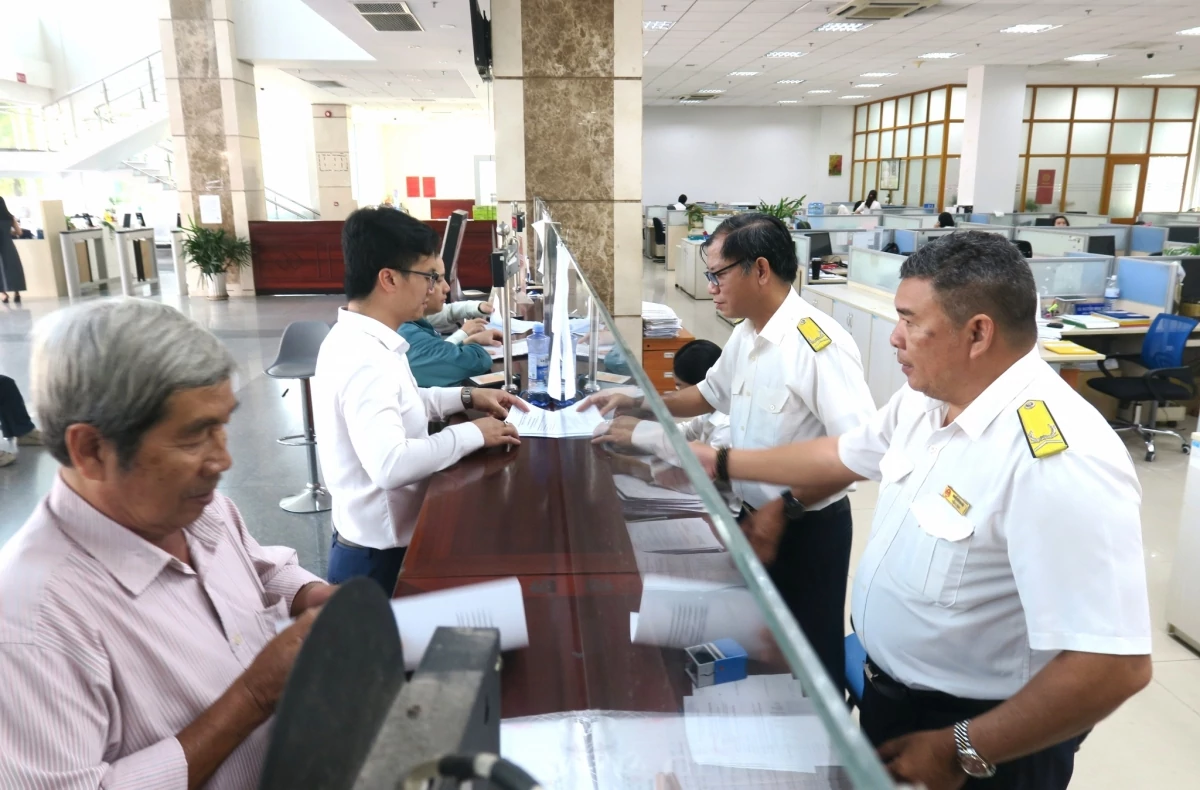 |
| Khi doanh nghiệp đã hoàn thành nghĩa vụ thuế, cơ quan đăng ký kinh doanh phải chuyển trạng thái “Đã giải thể” trong vòng 1 ngày làm việc. Ảnh: Đức Mỹ |
Chuyển trạng thái “Đã giải thể” trong 1 ngày làm việc
Công văn số 16148/BTC-DNTN của Bộ Tài chính nhận được sự đồng thuận và đánh giá rất cao từ cộng đồng doanh nghiệp và chuyên gia tài chính, thuế.
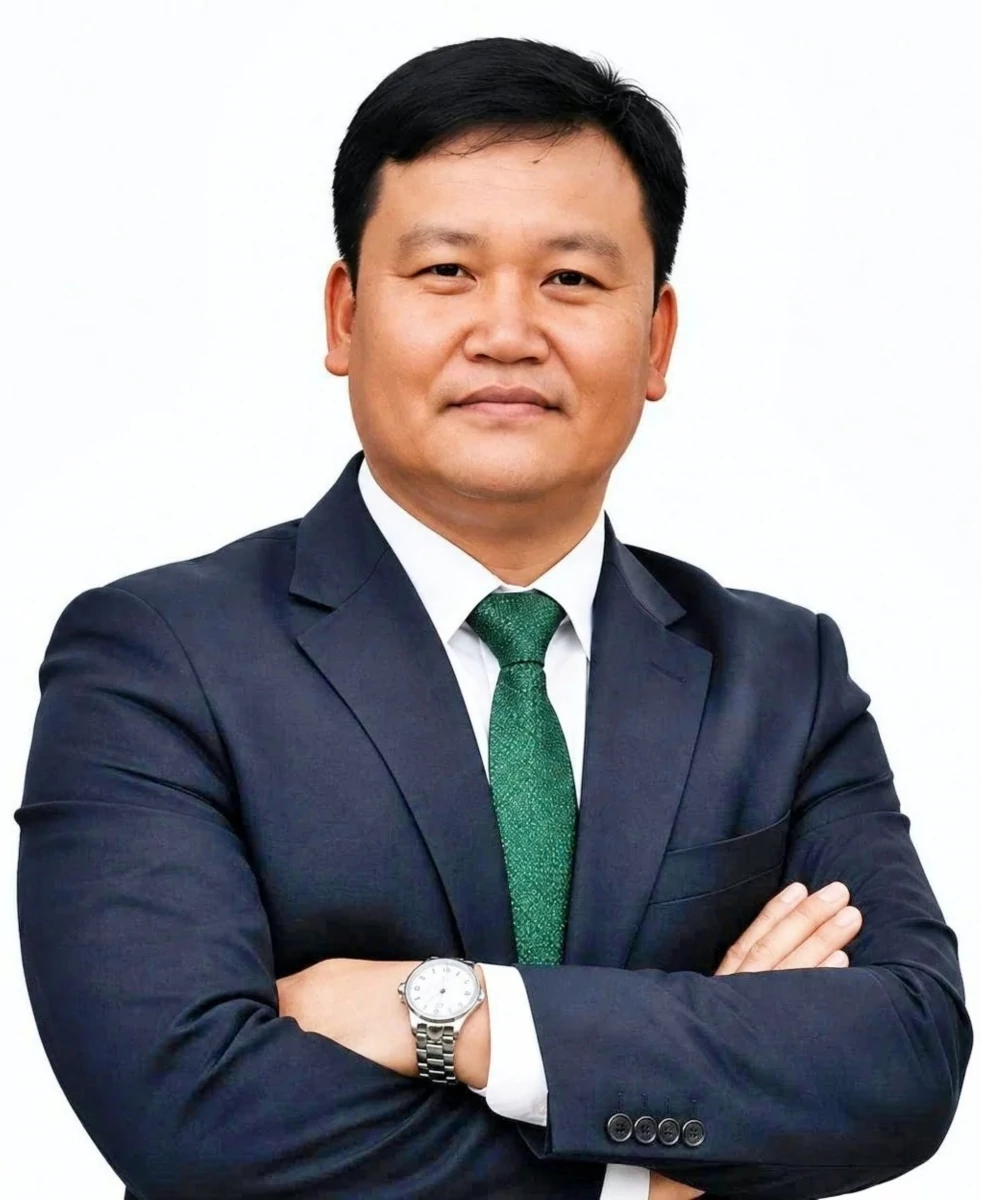 | | Chuyên gia thuế Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH Đại lý thuế BCT | |
Theo chuyên gia thuế Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH Đại lý thuế BCTC, Công văn số 16148/BTC-DNTN đã làm rõ trách nhiệm và thời hạn phối hợp giữa cơ quan đăng ký kinh doanh và cơ quan Thuế thông qua các mốc thời gian cụ thể.
Theo đó, cơ quan đăng ký kinh doanh phải xử lý hồ sơ và gửi thông tin cho cơ quan Thuế trong 1 ngày làm việc kể từ ngày tiếp nhận. Khi nhận được xác nhận doanh nghiệp đã hoàn thành nghĩa vụ thuế, cơ quan đăng ký kinh doanh phải chuyển trạng thái pháp lý sang “Đã giải thể” trong vòng 1 ngày làm việc.
Trường hợp không nhận được ý kiến của cơ quan Thuế trong 2 ngày làm việc kể từ ngày cơ quan Thuế nhận thông tin, cơ quan đăng ký kinh doanh sẽ thực hiện chuyển trạng thái theo quy định, trừ khi cơ quan thuế có ý kiến phản đối.
Bên cạnh đó, văn bản cũng quy định rõ hướng xử lý đối với trường hợp doanh nghiệp không nộp hồ sơ đăng ký giải thể sau 180 ngày kể từ ngày cơ quan đăng ký kinh doanh nhận quyết định giải thể mà không có phản đối bằng văn bản.
Ông Thức khẳng định, môi trường kinh doanh minh bạch không chỉ hỗ trợ gia nhập mà còn phải đảm bảo quyền rút lui hợp pháp, nhanh chóng cho doanh nghiệp.
Cùng quan điểm, bà Châu Ngô Diệu Hiền, Chủ tịch HĐTV Công ty TNHH Kế toán Tư vấn Quản lý Tây Nam Á (Taynama AMC) phân tích, quy định đã rút ngắn tối đa thời gian xử lý thủ tục, buộc cơ quan đăng ký kinh doanh cấp tỉnh phải chuyển thông tin sang cơ quan thuế trong vòng 1 ngày làm việc và cập nhật trạng thái “Đã giải thể” ngay trong 1 ngày làm việc tiếp theo kể từ khi nhận được xác nhận từ thuế.
Đặc biệt về cơ chế “mặc định giải thể” nếu quá hạn phản hồi. Nếu trong vòng 2 ngày làm việc kể từ khi gửi thông tin và không nhận được phản hồi từ cơ quan Thuế thì cơ quan đăng ký kinh doanh sẽ chủ động chuyển trạng thái doanh nghiệp sang “Đã giải thể” trên Cơ sở dữ liệu quốc gia trong 1 ngày làm việc kế tiếp. Điều này giúp triệt tiêu tình trạng hồ sơ tồn đọng vô thời hạn do chờ đợi xác nhận giữa các bên.
Ngoài ra, Công văn còn xác lập cơ chế xử lý sự cố kỹ thuật rất linh hoạt, yêu cầu các cơ quan khi gặp trục trặc hệ thống điện tử phải chủ động trao đổi bằng phương thức phù hợp chứ không được thụ động chờ đợi làm lỡ thời hạn của doanh nghiệp.
Về hướng xử lý khi hồ sơ đã hoàn thành nghĩa vụ thuế nhưng quá 2 ngày làm việc chưa được giải quyết, bà Châu Ngô Diệu Hiền chỉ rõ thực tế trước đây nhiều đơn vị dù đã quyết toán xong vẫn chờ đợi, thậm chí sau nhiều năm bị phát sinh thêm thuế môn bài và nghĩa vụ kê khai do mã số thuế bị treo sang trạng thái 06.
Theo Công văn số 16148/BTC-DNTN, cơ quan đăng ký kinh doanh cấp tỉnh bắt buộc phải chuyển tình trạng sang “Đã giải thể” trong vòng 01 ngày làm việc tiếp theo sau khi hết mốc 2 ngày. Vì vậy, doanh nghiệp không cần phải nộp thêm giải trình hay đi lại nhiều lần mà cơ quan đăng ký kinh doanh phải có trách nhiệm tự động cập nhật.
Làm rõ thêm vấn đề này, ông Nguyễn Văn Thức lưu ý doanh nghiệp cần phân biệt rành mạch hai mốc thời hạn để tránh ngộ nhận. Mốc 1 ngày làm việc áp dụng khi cơ quan đăng ký kinh doanh đã nhận được xác nhận hoàn thành nghĩa vụ thuế từ cơ quan thuế.
Trong khi đó, mốc 2 ngày làm việc là thời hạn tối đa để chờ cơ quan Thuế phản hồi kể từ ngày nhận thông tin. Ông Thức nhấn mạnh, không nên hiểu 2 ngày là thời hạn giải quyết chung cho mọi hồ sơ, bởi nếu hồ sơ đã đủ điều kiện thì sự chậm trễ phối hợp không được phép trút lên vai doanh nghiệp.
Khi bị chậm trễ quá các khung thời gian nói trên, doanh nghiệp cần chủ động kiểm tra trạng thái trên hệ thống và yêu cầu cơ quan đăng ký kinh doanh làm rõ nguyên nhân để giải quyết đúng pháp luật.
Linh hoạt trong chuyển trạng thái để rút ngắn thời gian xử lý
Để quy trình đóng mã số thuế và giải thể được thông suốt trên thực tế, bà Châu Ngô Diệu Hiền cho biết, Công văn số 16148/BTC-DNTN chủ yếu tạo thuận lợi cho những doanh nghiệp không nợ thuế và đã hoàn tất mọi nghĩa vụ thuế. Vấn đề nan giải đặt ra là nhiều doanh nghiệp đã nộp hồ sơ giải thể từ trước nhưng nay đã bị cơ quan thuế chuyển sang trạng thái 06 (người nộp thuế không hoạt động tại địa chỉ đăng ký).
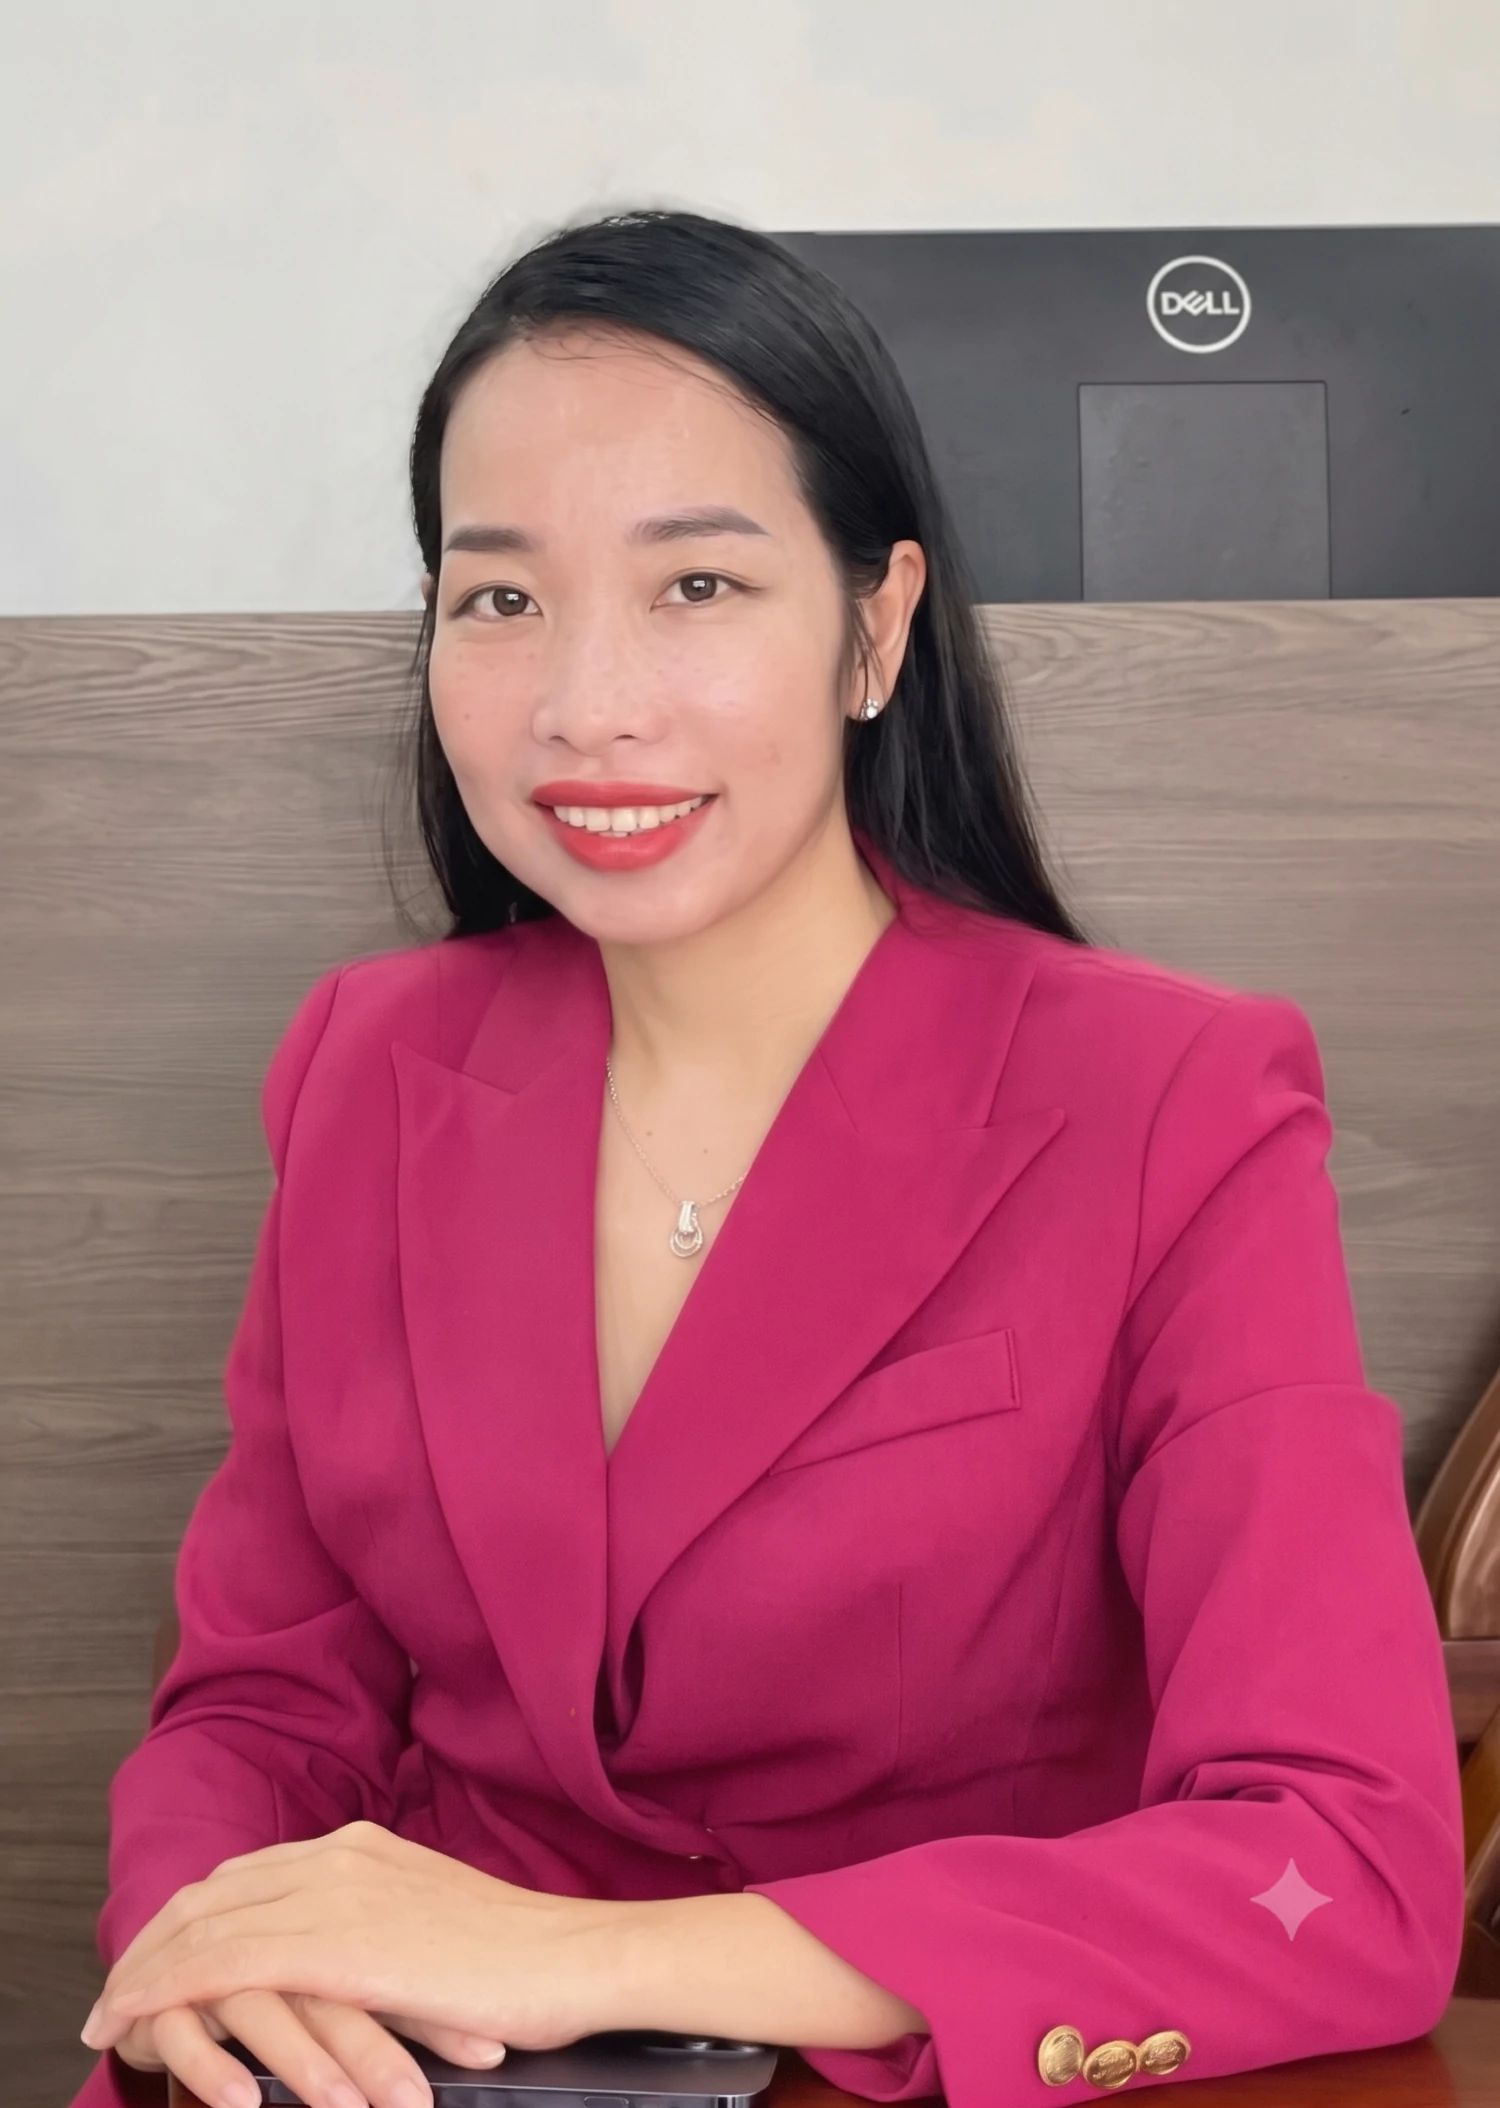 | | Bà Châu Ngô Diệu Hiền, Chủ tịch HĐTV Công ty TNHH Kế toán Tư vấn Quản lý Tây Nam Á (Taynama AMC). | |
Những trường hợp này chưa thể áp dụng ngay quy trình xử lý “siêu tốc” theo công văn mới mà bắt buộc phải thực hiện thủ tục khôi phục mã số thuế nhằm xử lý các nghĩa vụ tồn đọng.
Từ vấn đề này, bà Hiền đề xuất cơ quan quản lý cần sớm ban hành hướng dẫn riêng về việc khôi phục mã số thuế chỉ phục vụ mục đích giải thể với quy trình đơn giản hóa, tách biệt hoàn toàn với thủ tục khôi phục mã số thuế để tái hoạt động kinh doanh.
Bản chất doanh nghiệp ngừng kinh doanh lâu năm không thể chứng minh trạng thái hoạt động thực tế tại trụ sở, do đó, cơ quan Thuế có thể xem xét giải pháp cho phép chuyển thẳng từ trạng thái 06 sang trạng thái 03 (ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế).
Giải pháp này giúp cắt giảm công tác xác minh thực địa, tiết kiệm nguồn lực công và tháo gỡ nút thắt cho người nộp thuế. Đồng thời, bà Hiền khuyến nghị doanh nghiệp cần nắm rõ nghĩa vụ thuế của mình, chủ động phối hợp với cơ quan quản lý để nộp đủ hồ sơ kê khai và thanh toán toàn bộ các khoản nợ tồn đọng.
Từ thực tế xử lý hồ sơ, ông Nguyễn Văn Thức kiến nghị, về phía doanh nghiệp, cần nâng cao tính chủ động trong việc rà soát toàn diện nghĩa vụ kê khai, nghĩa vụ nộp thuế, tình hình sử dụng hóa đơn, công nợ cũng như các nghĩa vụ tài chính liên quan khác; chuẩn bị hồ sơ chặt chẽ, chính xác và sát sao theo dõi tiến trình xử lý để kịp thời giải trình khi có yêu cầu hợp pháp.
Đối với cơ quan Thuế, cần tăng cường năng lực đối chiếu dữ liệu điện tử, khẩn trương xử lý và phản hồi đúng thời hạn quy định, đặc biệt là với các hồ sơ đã hoàn thành nghĩa vụ thuế.
Cơ quan đăng ký kinh doanh phải chủ động phối hợp, cập nhật trạng thái hồ sơ liên tục, chấm dứt triệt để tình trạng hồ sơ bị ách tắc kéo dài do sự phối hợp thiếu nhịp nhàng.
Ông Nguyễn Văn Thức mong muốn, Bộ Tài chính thường xuyên giám sát kết quả thực thi tại các địa phương, đẩy mạnh liên thông dữ liệu số giữa ngành Thuế và Kế hoạch đầu tư, đồng thời công khai minh bạch toàn bộ tiến độ xử lý để doanh nghiệp thuận tiện tra cứu.
Ngoài ra, cơ quan chức năng cần phân định rõ giữa thủ tục chấm dứt hiệu lực mã số thuế và thủ tục chuyển trạng thái pháp lý của doanh nghiệp sang “Đã giải thể”. Từ đó đưa ra hướng dẫn chuẩn hóa từng bước, khi triển khai đồng bộ theo tinh thần của Công văn số 16148/BTC-DNTN sẽ giúp tiết giảm đáng kể thời gian, chi phí tuân thủ, giúp củng cố niềm tin của cộng đồng doanh nghiệp vào nền hành chính phục vụ, minh bạch và hiệu quả.