Thứ sáu 20/11/2026 14:36
Thời tiết: Hà Nội 17°C
Đà Nẵng 24°C
Cà Mau 32°C
Hải Phòng 20°C
TP Hồ Chí Minh 34°C
e-ISSN 3093-3501
Tuân thủ pháp luật
aa

Yêu cầu kê khai trung thực người phụ thuộc không nơi nương tựa

Đức Mỹ (thực hiện)
Thời gian qua, nhiều doanh nghiệp, người nộp thuế thắc mắc về quy định kê khai giảm trừ gia cảnh đối với người phụ thuộc không nơi nương tựa theo Nghị định số 253/2026/NĐ-CP. Ông Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH Đại lý thuế BCTC chia sẻ cùng phóng viên Tạp chí Kinh tế - Tài chính một số nội dung liên quan đến vấn đề này.
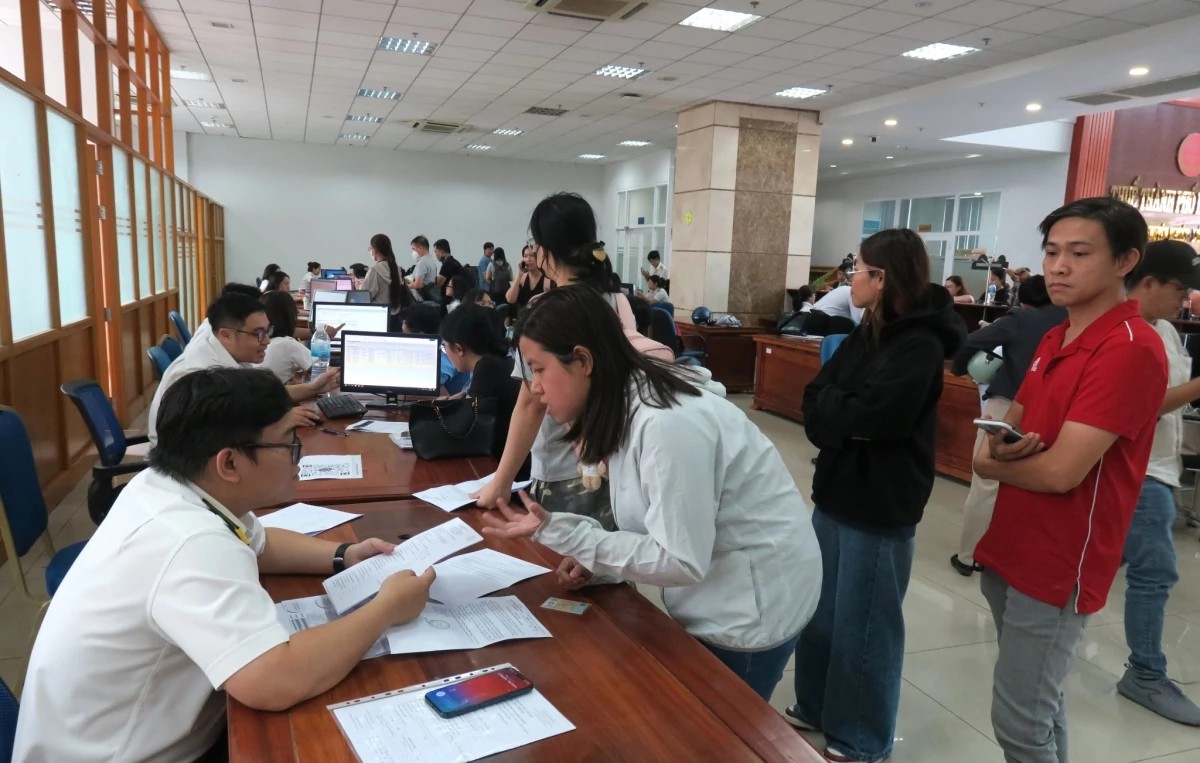
Yêu cầu kê khai trung thực người phụ thuộc không nơi nương tựa
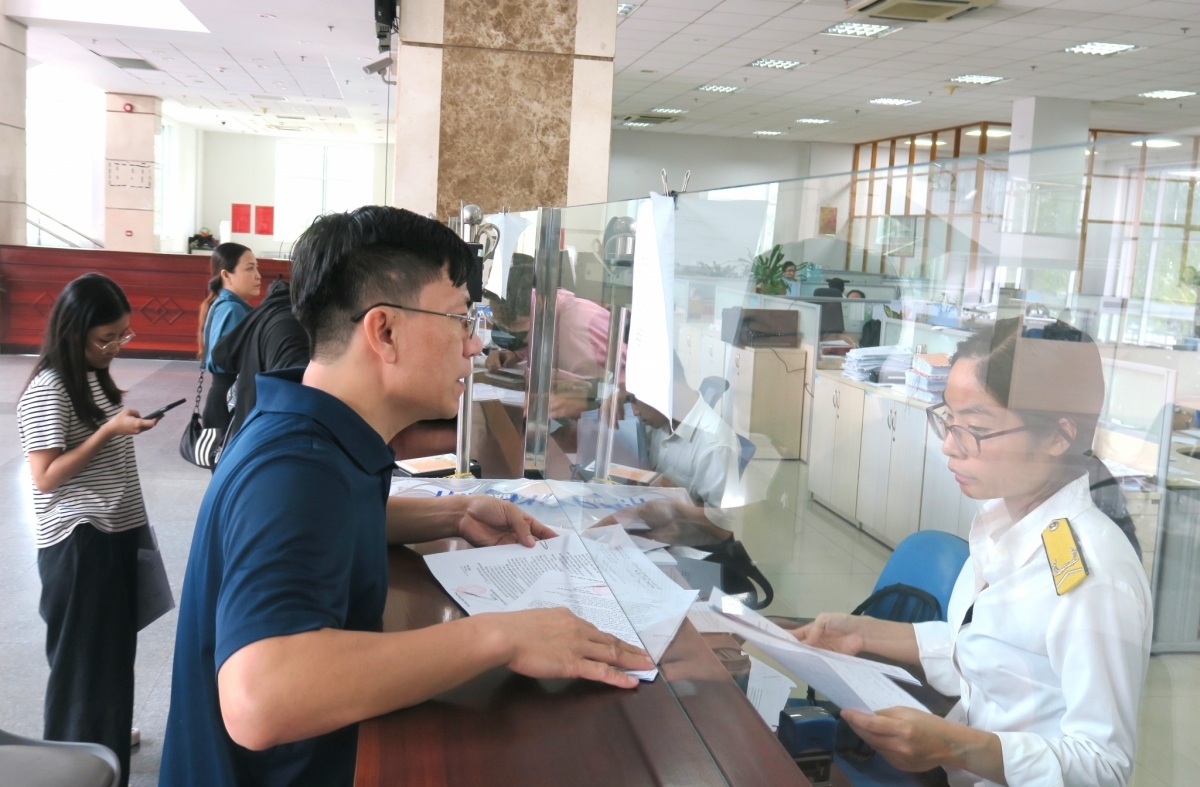
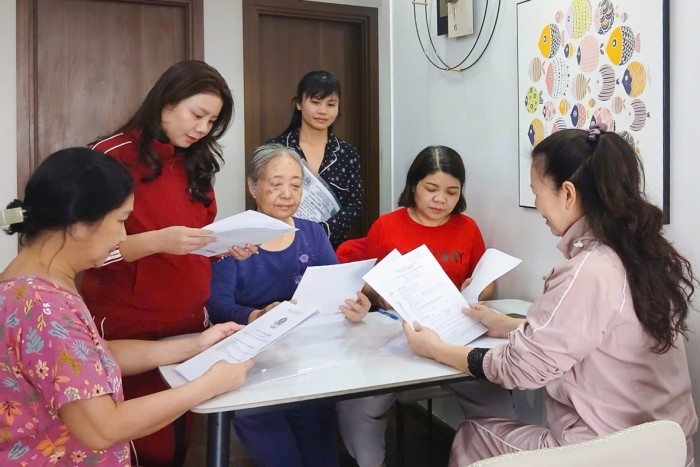
Người nộp thuế có trách nhiệm đăng ký, chứng minh người phụ thuộc và chịu trách nhiệm về tính trung thực của việc kê khai. Ảnh: Đức Mỹ

Phóng viên: Thưa ông, hiện nay việc người nộp thuế đăng ký giảm trừ gia cảnh cho người phụ thuộc là cá nhân không nơi nương tựa được quy định như thế nào?

Ông Nguyễn Văn Thức: Theo quy định hiện hành, việc xác định người phụ thuộc để giảm trừ gia cảnh được thực hiện theo Luật Thuế thu nhập cá nhân số 109/2025/QH15, được sửa đổi, bổ sung bởi Luật số 09/2026/QH16; Điều 47, Điều 48 Nghị định số 253/2026/NĐ-CP và Thông tư số 87/2026/TT-BTC.

Cùng với đó, tại điểm đ khoản 2 Điều 47 Nghị định 253/2026/NĐ-CP quy định nhóm “cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng” gồm: Anh, chị, em ruột; ông, bà nội ngoại; cô, dì, cậu, chú, bác ruột; cháu ruột và những người khác mà người nộp thuế có nghĩa vụ trực tiếp nuôi dưỡng theo quy định pháp luật.

Đối với nhóm này, pháp luật quy định người phụ thuộc phải đang sống cùng người nộp thuế và người nộp thuế có nghĩa vụ nuôi dưỡng theo quy định tại Điều 104, Điều 105, Điều 106 Luật Hôn nhân và gia đình và pháp luật có liên quan. Đây là các điều kiện phải đáp ứng đồng thời, không phải chỉ cần đáp ứng một trong hai điều kiện.

Ngoài ra, theo khoản 3 Điều 47 Nghị định số 253/2026/NĐ-CP nêu rõ, nếu người phụ thuộc trong độ tuổi lao động thì phải đồng thời không có khả năng lao động và không có thu nhập hoặc thu nhập không vượt mức quy định.

Trường hợp ngoài độ tuổi lao động thì phải không có thu nhập hoặc thu nhập không vượt mức quy định; Điều 3 Thông tư số 87/2026/TT-BTC quy định mức này là không quá 3 triệu đồng/tháng, tính bình quân trong năm từ tất cả các nguồn thu nhập.

Theo khoản 4 Điều 47 Nghị định số 253/2026/NĐ-CP quy định, người không có khả năng lao động được xác định là người có tỷ lệ suy giảm khả năng lao động từ 81% trở lên.

Trên cơ sở đó, người nộp thuế có trách nhiệm đăng ký, cung cấp hồ sơ chứng minh người phụ thuộc và chịu trách nhiệm trước pháp luật về tính chính xác, trung thực của việc kê khai.

Phóng viên: Đối với trường hợp người nộp thuế kê khai người phụ thuộc là cô, dì, cậu, chú, bác ruột… không nơi nương tựa thì cần đáp ứng những điều kiện gì?

Ông Nguyễn Văn Thức: Đây cũng là nội dung đáng chú ý vừa được Thuế TP. Hồ Chí Minh trả lời, hướng dẫn Công ty TNHH SPS VietNam nội dung liên quan tại Công văn số 13751/TPHCM-QLDN3.

Theo đó, đối với cô, dì, cậu, chú, bác ruột; cháu ruột, ngoài các điều kiện về sống cùng, độ tuổi, khả năng lao động và thu nhập nêu trên, còn phải xem xét nghĩa vụ nuôi dưỡng theo Điều 106 Luật Hôn nhân và gia đình số 52/2014/QH13.
Yêu cầu kê khai trung thực người phụ thuộc không nơi nương tựa
Ông Nguyễn Văn Thức, Chủ tịch HĐTV Công ty TNHH Đại lý thuế BCTC.

Theo Điều 106, cô, dì, chú, cậu, bác ruột, cháu ruột có quyền, nghĩa vụ nuôi dưỡng nhau trong trường hợp người cần được nuôi dưỡng không còn cha, mẹ, con và những người được quy định tại Điều 104, Điều 105 của Luật này hoặc còn nhưng những người này không có điều kiện để thực hiện nghĩa vụ nuôi dưỡng.

Do đó, trường hợp người đăng ký giảm trừ cho một trong các trường hợp tên đã ngoài độ tuổi lao động, không có thu nhập và người ngươi nộp thuế thực tế đang nuôi dưỡng chưa phải là tất cả điều kiện mà còn phải xem xét người được kê khai có thuộc trường hợp không nơi nương tựa và người người kê khai có phát sinh nghĩa vụ nuôi dưỡng theo quy định của Luật Hôn nhân và gia đình hay không.

Về hồ sơ, tại khoản 4 Điều 4 Thông tư số 87/2026/TT-BTC quy định hồ sơ đối với cá nhân khác không nơi nương tựa mà người nộp thuế phải trực tiếp nuôi dưỡng gồm các giấy tờ như: Bản chụp thẻ căn cước; bản kê khai về người phải trực tiếp nuôi dưỡng; giấy tờ chứng minh mối quan hệ giữa người nộp thuế và người phụ thuộc; giấy tờ chứng minh người nộp thuế phải có nghĩa vụ nuôi dưỡng người phụ thuộc theo quy định của pháp luật (nếu có).

Như vậy, khi đăng ký nhóm đối tượng này cần xem xét tổng thể các điều kiện, không nên hiểu đơn giản rằng cứ có quan hệ cô, dì, chú, bác… và thực tế đang gửi tiền nuôi dưỡng thì đương nhiên được giảm trừ.

Phóng viên: Ông có lưu ý gì đối với doanh nghiệp, người nộp thuế để việc đăng ký, kê khai người phụ thuộc đúng quy định và hạn chế sai sót?

Ông Nguyễn Văn Thức: Trước hết, doanh nghiệp và người nộp thuế cần căn cứ đúng từng nhóm người phụ thuộc và chuẩn bị đầy đủ hồ sơ chứng minh theo quy định. Đặc biệt đối với nhóm “cá nhân khác không nơi nương tựa”, cần kiểm tra kỹ quan hệ thân nhân, nghĩa vụ nuôi dưỡng theo pháp luật, điều kiện sống cùng, độ tuổi, khả năng lao động và mức thu nhập.

Từ góc độ thực tiễn, tôi cho rằng có thể nghiên cứu thêm điều kiện người phụ thuộc phải “đang sống cùng người nộp thuế”.

Thực tế có nhiều trường hợp người thân thực sự không nơi nương tựa, người nộp thuế có nghĩa vụ nuôi dưỡng theo pháp luật và đang chịu toàn bộ chi phí nuôi dưỡng, vì công việc phải đi làm ăn xa nên không thể sống cùng, nhưng họ gửi tiền hàng tháng, chi trả sinh hoạt, khám chữa bệnh, thuê hoặc nhờ người khác trực tiếp chăm sóc người phụ thuộc.

Người nộp thuế cũng cần lưu ý mình chịu trách nhiệm về việc xác định người phụ thuộc và kê khai đúng, trung thực thu nhập của người phụ thuộc; trường hợp cơ quan Thuế phát hiện kê khai không đúng có thể bị xử lý theo quy định của pháp luật.

Trong trường hợp như vậy, nếu áp dụng điều kiện “phải sống cùng” thì có thể bỏ sót những trường hợp mà về bản chất người nộp thuế thực sự đang thực hiện nghĩa vụ nuôi dưỡng.

Do đó, theo tôi, về lâu dài cơ quan có thẩm quyền có thể nghiên cứu theo hướng vẫn giữ điều kiện về nghĩa vụ nuôi dưỡng, thu nhập, khả năng lao động và các điều kiện khác để tránh lợi dụng chính sách, nhưng xem xét không tuyệt đối hóa điều kiện phải sống cùng.

Thay vào đó, có thể cho phép người nộp thuế chứng minh thực tế trực tiếp nuôi dưỡng thông qua chứng từ chuyển tiền, chi phí khám chữa bệnh, chi phí chăm sóc và các tài liệu hợp pháp khác.

Cách tiếp cận này sẽ phù hợp hơn với thực tế đời sống hiện nay, nhất là trường hợp người lao động phải đi làm xa gia đình rất phổ biến, đồng thời vẫn bảo đảm chính sách giảm trừ gia cảnh đúng người, đúng đối tượng và hạn chế việc lợi dụng chính sách.

Đặc biệt, Công văn số 13751/TPHCM-QLDN3 của Thuế TP. Hồ Chí Minh cũng nêu rõ, đối với cá nhân không nơi nương tựa đã được đăng ký là người phụ thuộc và đủ điều kiện là người phụ thuộc trước ngày 1/7/2026 thì không phải đăng ký lại. Qua đó, giúp người nộp thuế thuận lợi trong việc kê khai giảm trừ gia cảnh khi thực hiện quyết toán thuế.

Phóng viên: Trân trọng cảm ơn ông !

Tin bài có thể bạn quan tâm

Sơn La tiếp tục công khai hàng loạt doanh nghiệp nợ thuế

Sơn La tiếp tục công khai hàng loạt doanh nghiệp nợ thuế

Thuế cơ sở 4, Thuế cơ sở 5 và Thuế cơ sở 1 tỉnh Sơn La vừa công khai danh sách 163 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước, với tổng số tiền hơn 32 tỷ đồng tính đến ngày 31/10/2026. Trong đó, Thuế cơ sở 1 tỉnh Sơn La có số nợ lớn nhất, 17,18 tỷ đồng.
Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị Chery đẩy mạnh đầu tư, chuyển giao công nghệ tại Việt Nam

Tổng Bí thư, Chủ tịch nước Tô Lâm đề nghị Chery đẩy mạnh đầu tư, chuyển giao công nghệ tại Việt Nam

Chiều 17/11, tại Thâm Quyến (Trung Quốc), Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp ông Yin Tongyue (Doãn Đồng Dược), Chủ tịch Hội đồng quản trị Tập đoàn Chery Holdings, đề nghị tập đoàn tăng cường đầu tư, chuyển giao công nghệ, nâng tỷ lệ nội địa hóa và phát triển chuỗi cung ứng tại Việt Nam.
Đưa thuế vào trường học: Gieo sớm mầm văn hóa tuân thủ

Đưa thuế vào trường học: Gieo sớm mầm văn hóa tuân thủ

Trong bối cảnh kinh tế số bùng nổ, thế hệ trẻ tiếp xúc với thương mại điện tử, livestream bán hàng và sáng tạo nội dung từ rất sớm. Thế nhưng, hiểu biết về nghĩa vụ thuế vẫn thường bị bỏ ngỏ cho đến khi nghĩa vụ tài chính phát sinh. Đề án "Thuế học đường" ra đời như một bước đi chiến lược mang tính đột phá, không chỉ hình thành ý thức tuân thủ pháp luật tự nguyện từ sớm mà còn trang bị kỹ năng ứng xử văn minh cho những công dân số tương lai.
Cảnh báo rủi ro thuế đối với doanh nghiệp nhập khẩu linh kiện điện tử

Cảnh báo rủi ro thuế đối với doanh nghiệp nhập khẩu linh kiện điện tử

Thuế TP. Đà Nẵng đề nghị các doanh nghiệp nhập khẩu linh kiện điện tử chủ động rà soát việc kê khai thuế, hóa đơn, chứng từ và chi phí.
Quản trị dữ liệu: “Tấm hộ chiếu” để doanh nghiệp bước vào thị trường quốc tế

Quản trị dữ liệu: “Tấm hộ chiếu” để doanh nghiệp bước vào thị trường quốc tế

Chuyển đổi số giúp doanh nghiệp nhỏ và vừa (DNNVV) tiếp cận khách hàng toàn cầu với chi phí thấp hơn, nhưng cũng làm gia tăng nguy cơ mất dữ liệu, gián đoạn kinh doanh. Khi yêu cầu pháp lý cụ thể hơn, quản trị rủi ro số trở thành điều kiện bảo vệ dòng tiền, uy tín và sức cạnh tranh của doanh nghiệp.
T&T Group tham gia giải bài toán logistics quốc gia với mô hình đa phương thức

T&T Group tham gia giải bài toán logistics quốc gia với mô hình đa phương thức

Quy mô giao thương ngày càng lớn đặt ra yêu cầu cấp thiết phải nâng cao năng lực logistics quốc gia. Việt Nam cần những trung tâm kết nối nhiều phương thức vận tải, xử lý hàng hóa theo tiêu chuẩn quốc tế và ứng dụng công nghệ. Trên hành lang Lào Cai – Hà Nội – Hải Phòng, siêu cảng logistics Vietnam SuperPort do Tập đoàn T&T Group và Tập đoàn YCH (Singapore) hợp tác phát triển đang từng bước đáp ứng yêu cầu đó.
Agribank đồng hành triển khai dự án năng lượng trọng điểm

Agribank đồng hành triển khai dự án năng lượng trọng điểm

Agribank tiếp tục mở rộng hợp tác với Tập đoàn Xuân Thiện trong triển khai các dự án năng lượng quy mô lớn. Mới đây, ngân hàng tham dự lễ khởi công Dự án Thủy điện tích năng Đông Phù Yên (Sơn La), có tổng vốn đầu tư gần 27.871 tỷ đồng, công suất thiết kế 1.200 MW.
Thuế tỉnh Sơn La: Điểm danh 114 người nộp thuế còn nợ 118,73 tỷ đồng

Thuế tỉnh Sơn La: Điểm danh 114 người nộp thuế còn nợ 118,73 tỷ đồng

Theo Thông báo số 31/TB-SLA ngày 10/11/2026, Thuế tỉnh Sơn La công khai danh sách 114 người nộp thuế còn nợ tiền thuế và các khoản thu khác thuộc ngân sách nhà nước. Tổng số tiền nợ thuế tính đến ngày 31/10/2026 là 118,73 tỷ đồng.
Thuế tỉnh Cao Bằng công khai 36 người nợ thuế

Thuế tỉnh Cao Bằng công khai 36 người nợ thuế

Theo Thông báo số 1917/TB-CBA ngày 12/11/2026, Thuế tỉnh Cao Bằng công khai thông tin người nộp thuế còn nghĩa vụ tài chính chưa hoàn thành. Cụ thể, tổng số tiền nợ thuế và các khoản thu khác thuộc ngân sách nhà nước là 62,66 tỷ đồng. Danh sách gồm 36 người nộp thuế, được sắp xếp theo số tiền nợ thuế tính đến ngày 31/10/2026.
Hải quan khu vực XII: Công khai danh sách 67 người nộp thuế nợ hơn 105,7 tỷ đồng

Hải quan khu vực XII: Công khai danh sách 67 người nộp thuế nợ hơn 105,7 tỷ đồng

Chi cục Hải quan khu vực XII vừa công khai danh sách 67 người nộp thuế còn nợ thuế tính đến ngày 31/10/2026, với tổng số tiền thuế, tiền chậm nộp và tiền phạt còn nợ 105,72 tỷ đồng. Toàn bộ các trường hợp trong danh sách đều thuộc diện cưỡng chế theo quy định.
Khoanh vùng rủi ro thuế, hóa đơn từ giao dịch thương mại điện tử

Khoanh vùng rủi ro thuế, hóa đơn từ giao dịch thương mại điện tử

Kế hoạch cao điểm chống buôn lậu, gian lận thương mại, hàng giả và xâm phạm quyền sở hữu trí tuệ tại Quyết định số 186/QĐ-BCĐ đặt giao dịch trên sàn thương mại điện tử, nền tảng số và hóa đơn vào nhóm cần kiểm soát bên cạnh nhiều lĩnh vực. Trọng tâm không phải kiểm tra đại trà, mà cần khai thác, đối chiếu chuỗi dữ liệu để nhận diện đúng giao dịch, chủ thể và những dấu hiệu bất thường về doanh thu, hóa đơn, dòng tiền, nguồn gốc hàng hóa.
DATC và VAMC tăng cường hợp tác, thúc đẩy phát triển thị trường mua bán nợ

DATC và VAMC tăng cường hợp tác, thúc đẩy phát triển thị trường mua bán nợ

Với thế mạnh riêng và mục tiêu chung, sự hợp tác giữa DATC và VAMC được kỳ vọng tạo thêm động lực phát triển thị trường mua bán nợ theo hướng chuyên nghiệp, minh bạch và hiệu quả.
Chủ tịch TKV kiểm tra tiến độ Dự án khai thác hầm lò xuống sâu mỏ Mạo Khê

Chủ tịch TKV kiểm tra tiến độ Dự án khai thác hầm lò xuống sâu mỏ Mạo Khê

Ông Ngô Hoàng Ngân, Bí thư Đảng ủy, Chủ tịch Hội đồng thành viên Tập đoàn Công nghiệp Than - Khoáng sản (TKV) đã đi kiểm tra tiến độ triển khai Dự án khai thác hầm lò xuống sâu từ mức -150m mỏ Mạo Khê.
Agribank mở rộng kết nối, tìm hướng tiếp cận nguồn vốn quốc tế

Agribank mở rộng kết nối, tìm hướng tiếp cận nguồn vốn quốc tế

Từ ngày 5-11/11/2026, Agribank triển khai chuỗi hoạt động xúc tiến hợp tác tài chính tại Nhật Bản, tiếp xúc các nhà đầu tư và định chế tài chính lớn, đồng thời tham gia các diễn đàn đối thoại cấp cao Việt Nam - Nhật Bản. Trọng tâm là mở rộng quan hệ đối tác, tìm hiểu cơ hội tiếp cận nguồn vốn quốc tế và huy động nguồn lực phục vụ phát triển kinh tế.
Đạt chứng nhận ACCA Approved Employer  -  dấu mốc mới trong chiến lược phát triển nguồn nhân lực của Techcom Life

Đạt chứng nhận ACCA Approved Employer - dấu mốc mới trong chiến lược phát triển nguồn nhân lực của Techcom Life

Chứng nhận ACCA Approved Employer là một dấu mốc mới trong chiến lược phát triển nguồn nhân lực của Công ty Cổ phần Bảo hiểm Nhân thọ Kỹ Thương (Techcom Life), khẳng định cam kết đầu tư vào đội ngũ nhân sự chất lượng cao, năng lực quản trị hiện đại và các chuẩn mực nghề nghiệp quốc tế trong lĩnh vực tài chính - bảo hiểm.